
Die indonesische Rupiah im Sumpf

Indonesien, die größte Volkswirtschaft Südostasiens, hat seit Beginn dieses Jahres einen Rückgang des Jakarta Composite Index um 29% verzeichnet, während die indonesische Rupiah gegenüber dem US-Dollar um mehr als 6% abgewertet hat. In den letzten sechs Monaten erlebte Indonesien, das wiederholt von einer „Dreifach-Krise“ aus Aktien-, Anleihe- und Währungsmarkt betroffen war, einen Kampf um seinen „Schwellenmarkt“-Status. Im Januar dieses Jahres verkündete MSCI, jegliche Indexanpassungen bezüglich Indonesien einzufrieren, keine neuen indonesischen Einzeltitel mehr in den Emerging Markets Index aufzunehmen und eine bedeutende Warnung: Der indonesische Markt habe fundamentale Probleme in Bezug auf Investierbarkeit. Sollte Indonesien nicht fristgerecht nachbessern, drohe eine Herabstufung von einem Schwellenland zu einem Frontier Market.
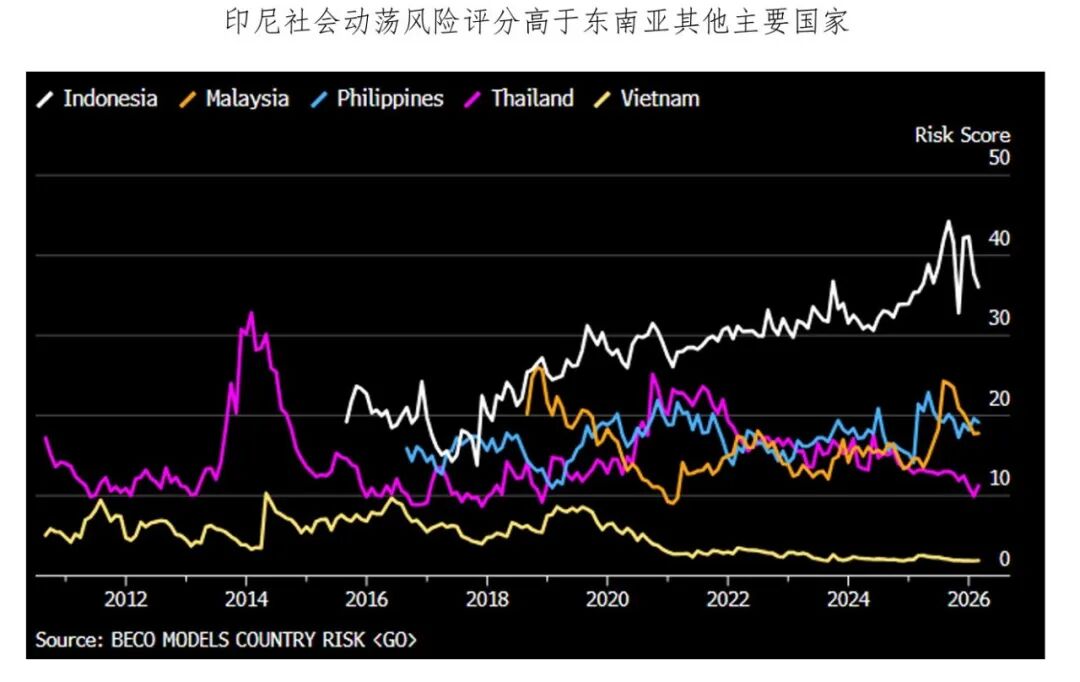
Vergangene Woche entschied sich MSCI in seinem abschließenden Urteil für eine Beibehaltung der Kategorisierung, senkte jedoch die Teilbewertung „Informationsfluss“ auf negativ. In weniger als einem Monat hat die Zentralbank Indonesiens die Zinsen um 100 Basispunkte angehoben, wodurch sich die Rupiah vom historischen Tief erholen konnte. Ist die Krise damit wirklich überwunden?
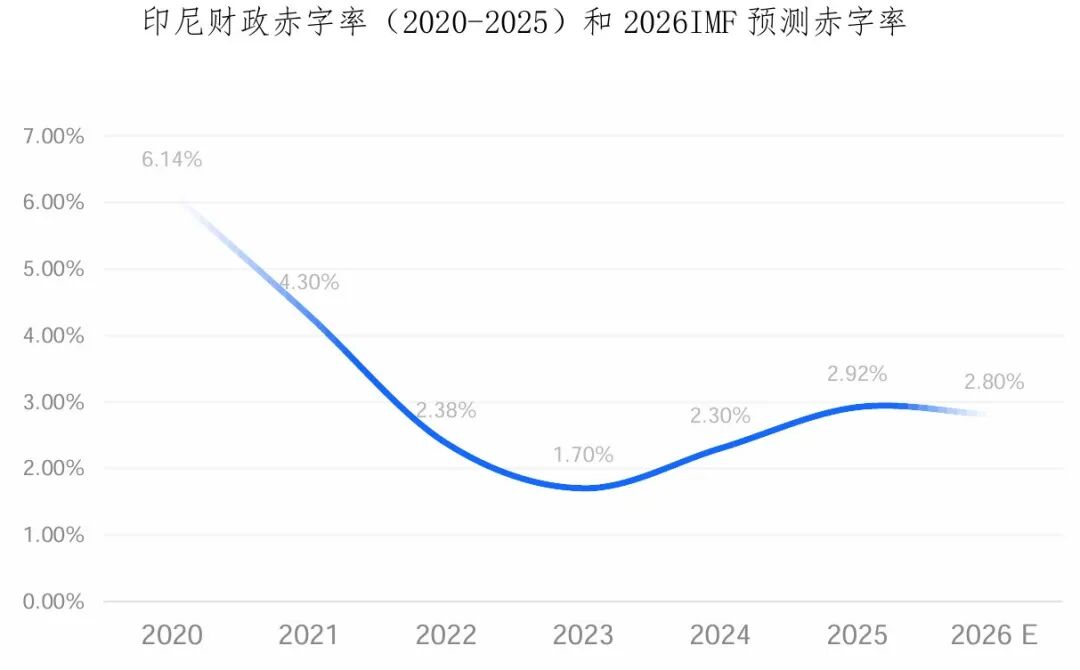
Das Haushaltsdefizit bleibt hoch, der Wechselkurs steht unter Druck. Das indonesische „Gesetz über den Staatshaushalt“ schreibt eine Obergrenze für das Haushaltsdefizit von 3% und eine Staatsverschuldungsquote von 60% vor. Im Jahr 2025 wird das Haushaltsdefizit Indonesiens auf den höchsten Stand seit der Pandemie steigen (während der Pandemie war die Obergrenze vorübergehend aufgehoben worden); der Anstieg der internationalen Ölpreise durch den US-iranischen Konflikt zwang zu höheren Treibstoffsubventionen bei gleichzeitiger Förderung nationaler Ernährungsprogramme und Infrastrukturentwicklung. Angesichts hoher Staatsausgaben und schwachen Einkommenswachstums bestehen am Markt Zweifel an der Haushaltsbilanz und Nachhaltigkeit Indonesiens.
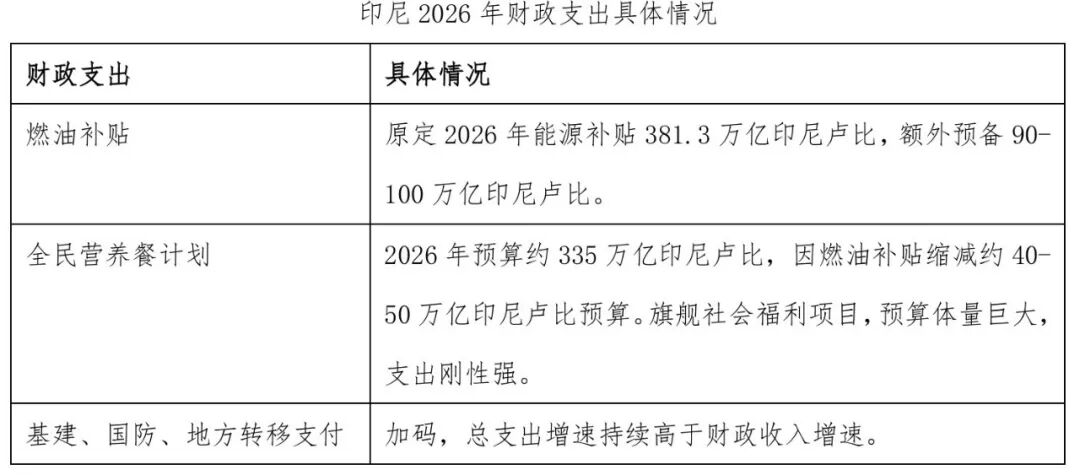
Öl-Nettoimport belastet den Wechselkurs seit dem US-iranischen Konflikt. Im Vergleich dazu sind Brasilien und Indonesien beide rohstoffexportierende Schwellenländer, jedoch entwickelt sich ihre Währung unterschiedlich. Ein Blick auf die Handelsstruktur: Brasilien profitiert dank Tiefsee-Öltechnik vom Ölhandel als Nettoexporteur; Indonesiens Güterhandel (überwiegend Kohle, Palmöl und Nickeleisenlegierungen) weist zwar einen Überschuss auf, bei Öl und Gas gibt es jedoch einen natürlichen Fehlbetrag – der Energiebedarf wird großteils durch Importe gedeckt. Der Anstieg der Ölpreise seit dem US-iranischen Konflikt hat die Währungen der beiden Länder weiter auseinanderdriften lassen.
In "Der Verteidigungskampf der asiatischen Währungen" haben wir bereits aufgezeigt, wie die indonesische Zentralbank seit Jahresbeginn durch direkte Intervention am Devisenmarkt und die Einführung makroprudenzieller sowie kapitalregulatorischer Maßnahmen – verbunden mit fortgesetzten Zinserhöhungen seit Mai – der Rupiah eine Atempause verschaffen konnte, ohne dass sich jedoch an den grundlegenden Ursachen der Schwäche etwas geändert hätte:
(1) Das Haushaltsdefizit ist ausgeweitet und bleibt hoch; Zinserhöhungen und Währungsabwertung werden den Haushaltsdruck voraussichtlich weiter erhöhen;
(2) Die jüngsten politischen Maßnahmen, wonach strategische Ressourcenexporte (Kohle, Palmöl, Titanlegierungen) von staatlichen Unternehmen exklusiv ausgeführt werden dürfen (diese Firmen sind Tochtergesellschaften des Staatsfonds und agieren als einzige offizielle Exportvermittler gegenüber ausländischen Abnehmern), wurden eigentlich eingeführt, um die Staatseinnahmen zu steigern – stoßen jedoch am Markt auf Kritik und könnten die Exporte belasten. Hinzu kommt, dass Indonesien seit Jahren Nettoimporteur von Energie ist, was die Handelsunsicherheit weiter erhöht.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Zukünftige Ausgabeverpflichtungen von 883 Milliarden US-Dollar setzen Amazon unter großen Druck – neues Finanzierungsvolumen von bis zu 80 Milliarden US-Dollar soll AI-Expansion unterstützen.
Amazon hat sich eine Kreditlinie von bis zu 80 Milliarden US-Dollar für den Erwerb von Vermögenswerten im Bereich technischer Infrastruktur gesichert, die im Zeitraum vom ersten Quartal des nächsten Jahres bis zum dritten Quartal des übernächsten Jahres in Anspruch genommen werden kann. Bis Ende September dieses Jahres beliefen sich die Gesamtverpflichtungen von Amazon auf 883 Milliarden US-Dollar, ein Anstieg von 36 % gegenüber vor drei Monaten und mehr als das Doppelte im Vergleich zum Vorjahr.
Intel: Erst bricht der PC-Markt ein, das Auftragsfertigungsgeschäft bleibt „vorerst in der Warteschleife“
Serverbestellungen stehen weiterhin in der Warteschlange, die Nachfrage nach KI ist nicht eingebrochen, aber die Preisgestaltung hat sich verändert: Die Speicherpreise drücken die Marge bei PCs, die Margenprognose wurde nach unten korrigiert, externe Auftragsfertigung kann immer noch nicht in das Modell aufgenommen werden, und der freie Cashflow wird wahrscheinlich auch im nächsten Jahr wieder negativ sein. Der Markt ist nicht mehr bereit, für noch nicht realisierte Zeitpläne der Auftragsfertigung oder die Erholungsdynamik des PC-Geschäfts zu bezahlen.
Krypto-Preise
Mehr


