
Niemand versteht NBIS besser als ich! US-Aktie 10x Stock

US-Aktien-Investmentnetzwerk veröffentlichte im Juli 2025 bei 45 US-Dollar eine tiefgehende Analyse zu NBIS und empfahl die Aktie, seitdem ist sie um 600% gestiegen. Wir bleiben weiterhin optimistisch gegenüber NBIS, denn es ist unsere einzige langfristig gehaltene Schwergewicht-Position!
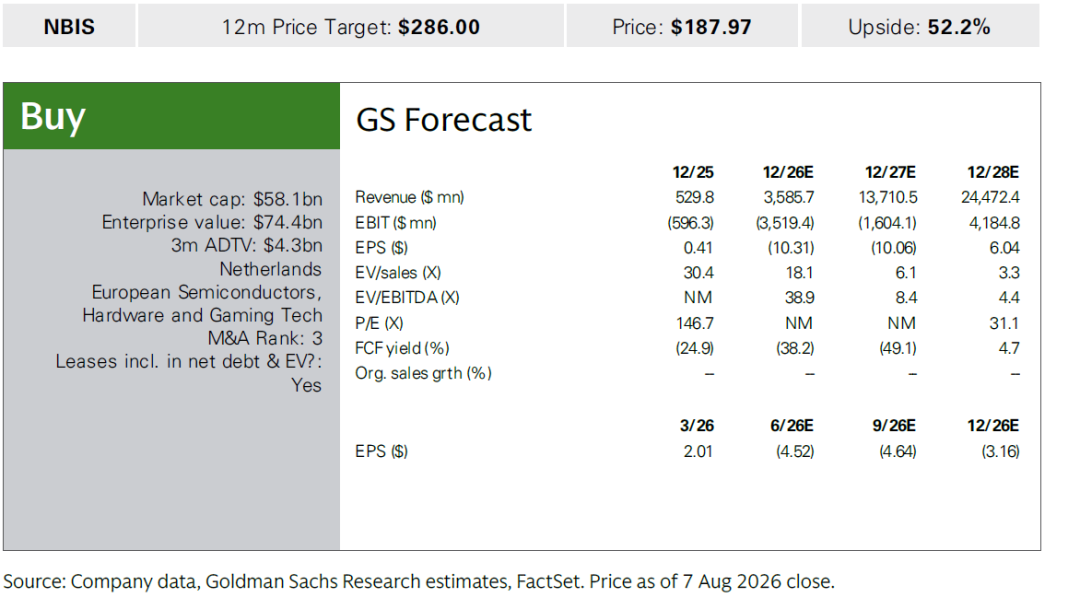
Vor dem Finanzbericht morgen, vor Handelsbeginn am 12. August: Was ist beim NBIS-Bericht wirklich zu beachten? Goldman Sachs bleibt bei der Kaufempfehlung, mit einem 12-Monats-Kursziel von $286. Im Vergleich zum Berichtspreis von $190 ergibt sich ein Potenzial von 50%.

1. Erst das Fazit: Was ist die wahre Logik hinter der Zuversicht von Goldman Sachs gegenüber NBIS?
Ich denke, die zentrale Information dieses Berichts lässt sich in einem Satz zusammenfassen:
Das größte Problem von NBIS ist nicht, ob eine AI-Rechenkapazität gefragt ist, sondern, ob die Kapazität schnell genug ausgebaut werden kann.
Das ist eine sehr bedeutende Veränderung.
Traditionelle Cloud-Computing-Unternehmen sorgen sich meist um:
Kundenbedarf → Gibt es Kunden? → Sind Kunden zahlungsbereit? → Wie sieht die Marge aus?
NBIS gleicht aktuell mehr:
Kundenbedarf → bereits sehr stark → Rechenkapazität völlig verkauft → Preissteigerung → Kunde zahlt im Voraus → Unternehmen baut rasch weitere Datenzentren
Goldman Sachs betont, NBIS hat bereits im 1Q26 angegeben, dass die Nachfrage nach AI-Infrastruktur ausgesprochen hoch ist. Selbst bei Preiserhöhungen ist die existierende Kapazität vollständig ausgelastet. Die Nachfrage nach AI-Infrastruktur übersteigt das Angebot weiterhin.
Für ein Neocloud-Unternehmen ist dies eine hervorragende Geschäftssituation.
Weil:
Nachfrageüberhang + Preiserhöhung + Langfristige Verträge + Vorauszahlungen
NBIS wandelt sich von einem Unternehmen, das "Stunden GPU verkauft", zu einer AI-Infrastrukturplattform mit starker Preissetzungsmacht und langfristigen Vertragsoptionen.
2. Hauptaspekt: NBIS-Umsatz könnte weiterhin stark steigen
Eines der Kernthemen für Goldman Sachs:
Wird die starke Nachfrage und die Preissituation den Umsatz 2026 über das bisherige Guidance hinaus treiben?
Das bisherige Umsatz-Guidance für 2026 beträgt: $3.0B–$3.4B
Das Visible Alpha Consensus erwartet bereits einen Umsatz von $3.36B für 2026.
Das bedeutet, der Markt nähert sich bereits dem oberen Guidance-Limit.
Es gibt hier aber einen besonders wichtigen Punkt.
Goldman Sachs hat nicht einfach angenommen: NBIS wächst sehr schnell im Umsatz.
Vielmehr wurden drei Veränderungen festgestellt:
Erstens: Preiserhöhungen.
NBIS kann bei Nachfrageüberhang die Preise steigern.
Zweitens: Längere Vertragslaufzeiten.
Die Laufzeiten der Verträge für neue und bestehende Kunden werden länger.
Drittens: Kunden leisten Vorauszahlungen.
Kunden zahlen im Voraus, um zukünftige Rechenkapazität zu sichern.
Diese drei Veränderungen sind zusammengenommen sehr relevant.
3. Warum sind Vorauszahlungen besonders wichtig?
Viele Investoren werfen bei NBIS nur einen Blick auf die Umsatzzahlen.
Tatsächlich sollte man künftig mehr beachten:
Contracted Capacity + Prepayments + Backlog + ARR
Für AI-Rechenkapazitätsunternehmen hängt der Zukunftswert nicht nur von heutigen Umsätzen ab.
Laut US-Aktien-Investmentnetzwerk ist wichtiger: Wie viel Kapazität wird für die nächsten Jahre bereits von Kunden gesichert?
Ein angenommenes Kundenszenario:
Dieses Jahr wird $100M Kapazität erworben;
Früher: jährlich erneuert.
Jetzt: drei Jahre Vertragslaufzeit.
Für NBIS bedeutet das:
Die Umsatzsichtbarkeit steigt deutlich.
Zahlen Kunden zudem:
im Voraus einen Teilbetrag,
kann NBIS die Kundengelder für den Ausbau der Infrastruktur nutzen.
Dadurch entsteht ein faszinierender Kreislauf:
Starke Nachfrage → Kunden sichern Kapazitäten → langfristige Verträge → Vorauszahlungen → NBIS baut Datenzentren → mehr GPUs online → mehr Umsatz
Deshalb betont Goldman Sachs, dass die Verträge für 2026 bereits qualitativ deutlich besser sind.
4. Aber es bleibt ein großes Problem: Sind $3.4B Umsatz für 2026 genug?
Das ist der größte Warnhinweis in der Analyse.
Das Modell von Goldman Sachs liegt weit über dem Guidance für 2026.
Goldman Sachs prognostiziert:
Jahreszahl
Umsatz
2025 $529,8M
2026E $3.586B
2027E $13.711B
2028E $24.472B
Beachten Sie diese Zahl:
2027: $13,7B.
Goldman Sachs wettet tatsächlich auf ein extremes Umsatzwachstum von NBIS in den nächsten zwei Jahren.
Von: 2025 $530M zu: 2026 $3,59B und weiter zu: 2027 $13,71B
Das ist kein gewöhnliches Wachstumsunternehmen mehr.
Dies entspricht der AI Infrastructure Hyper-Growth-Logik.
5. Wichtigste Zahl: Umsatzwachstum 2026 → 2027 fast Vervierfachung
Kurze Rechnung:
$13.71B / $3.586B ≈ 3,82-fach
2027-Umsatz ist also ca. 3,8-mal so groß wie 2026.
Goldman Sachs hält die Investitionslogik nicht für:
"NBIS hat dieses Jahr einen guten Finanzbericht."
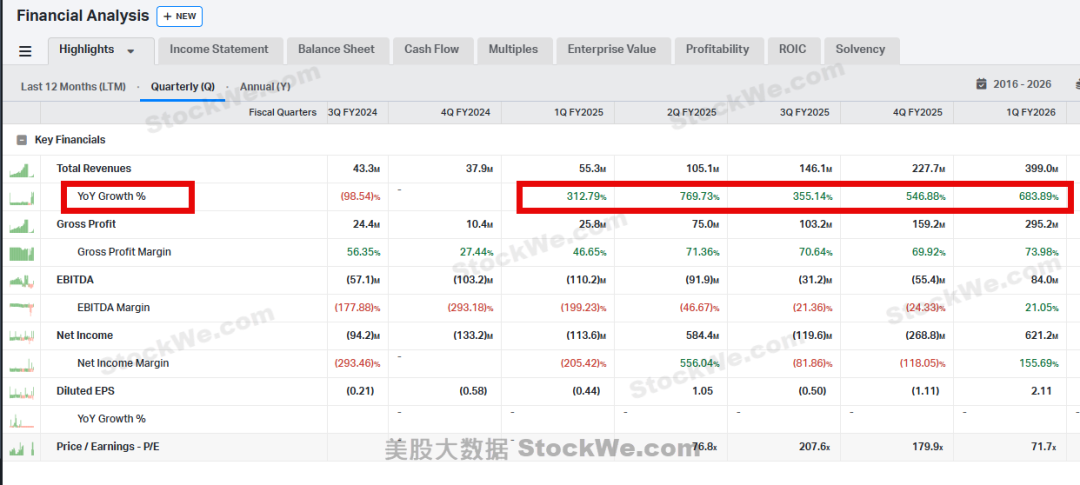
sondern: "NBIS tritt in eine Phase schnellen Skalierungswachstums ein."
Daher: Wenn der Finanzbericht am 12. August dem Markt nur mitteilt,
"Dieses Jahr läuft der Umsatz besser."
könnte das nicht genügen.
Den Wert für NBIS neu zu bestimmen, wird vor allem an dieser Frage hängen:
Ob 2027 Revenue, ARR, Kapazität, Vertragspower weiter steigen.
6. Zweites großes Problem: Meta baut eigene Cloud, wird dies zur größten Konkurrenz für NBIS?
Dies ist ein sehr wichtiger Berichtsteil.
Goldman Sachs hebt hervor:
Meta entwickelt sein eigenes Cloud-Geschäft.
Investoren fürchten:
Wenn Meta selbst in die AI Cloud geht,
heißt das vielleicht:
Google, Microsoft, Amazon, Meta – all diese Giganten bauen letztlich ihre eigene AI-Infrastruktur?
Also:
Gibt es einen Platz für Neoclouds wie Nebius noch?
Das ist eine durchaus berechtigte Sorge.
7. Warum denkt Goldman Sachs, dass NBIS weiterhin Wettbewerbsvorteile besitzt?
Hier liegt ein kritischer Punkt des Berichts.
Goldman Sachs sieht NBIS nicht als bloßen Anbieter von:
Bare-metal GPU capacity
Das bedeutet:
"Hier, eine Menge GPUs – nutze sie selbst."
NBIS will folgendes bieten:
Full-stack AI Platform
Das heißt, von:
GPU Compute
↓
Storage
↓
Orchestration
↓
AI infrastructure
↓
Engineering support
Alles integriert.
Das unterscheidet NBIS von klassischen GPU-Vermietern.
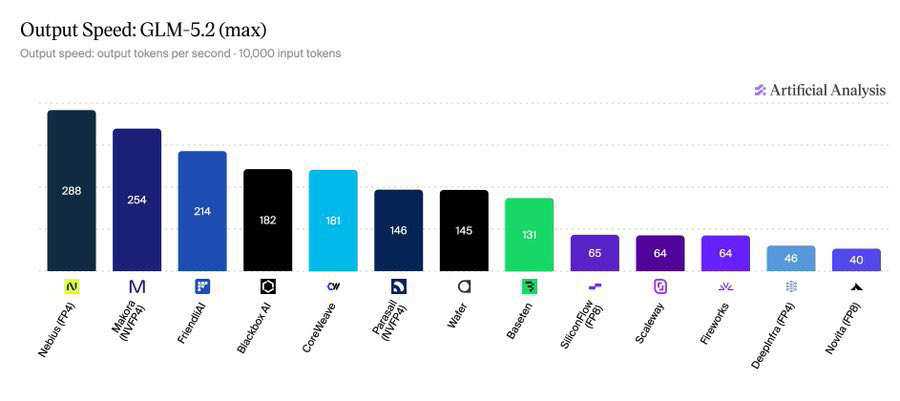
8. Das wahre Bollwerk von NBIS ist vermutlich nicht GPU, sondern "Software+Dienstleistung+Kapazität"
Goldman Sachs fasst die Derivate von NBIS bei Inflection zusammen:
Schnellere Reaktionszeit
Produkziplin stärker fokussiert
Compute + Storage + Orchestration integriert
Kunden können direkt das Ingenieursteam kontaktieren
Flexiblere Vertragsstrukturen
Diese Aspekte wirken eher unspektakulär.
Aber für AI-Unternehmen sind sie entscheidend.
AI-Kunden benötigen nicht:
"Gib mir 1000 GPUs."
Sondern: "Ich will heute mit dem Training meines Modells beginnen können."
Daher: GPU ist nur Basisinfrastruktur.
Die wahre Kundenbindung entsteht vermutlich durch:
GPU + Networking + Storage + Scheduler + Kubernetes + AI-Software + Engineering Support
Das ist das kommerziell wertvollste Neocloud-Modell.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Drei Giganten warnen vor „Verlangsamung“: KI-Glaube wankt, Ölpreis über Hundert, Federal Reserve kurz vor Zinserhöhung – US-Aktien stehen vor der gefährlichsten Woche des Jahres
Die US-Notenbank könnte die Zinsen erhöhen, die Verlangsamung im Bereich der künstlichen Intelligenz trifft Chiphersteller hart, ein Angriff auf eine saudi-arabische Pipeline treibt die Ölpreise in die Höhe – in dieser Woche stehen die US-Aktienmärkte vor einem doppelten Stresstest durch Inflation und Risikobereitschaft.

Die Verlangsamung der KI-Entwicklung und der Anstieg der Ölpreise treffen die japanischen und südkoreanischen Chiphersteller am härtesten; SK Hynix fällt um über 5 %, SoftBank bricht um 11 % ein.
Die führenden Unternehmen im Bereich Künstliche Intelligenz fordern selten gemeinsam dazu auf, die Entwicklung fortschrittlicher Modelle zu verlangsamen. Die Aktienmärkte in Südkorea und Japan verzeichnen Rückgänge: Der KOSPI in Seoul fällt um mehr als 3 %, der Nikkei 225 sinkt um über 2 %, SoftBank bricht an einem Tag um 11 % ein, und SK Hynix verliert über 5 %. Gleichzeitig treibt die Schließung einer saudischen Pipeline den Brent-Ölpreis auf 107 US-Dollar, während ein stärker als erwarteter US-CPI die Wahrscheinlichkeit einer Zinserhöhung durch die Fed am Mittwoch auf über 90 % steigen lässt. Diese doppelte Belastung sorgt für Turbulenzen zum Auftakt an den asiatischen Märkten.

ASIC und optische Interkonnektivität treiben das rasante Wachstum voran! Bank of America unterstützt die starke Rallye von Marvell (MRVL.US) und prognostiziert weiteres Aufwärtspotenzial von 55%
Die Bank of America hält am Kursziel von 365 US-Dollar für Marvell fest und schätzt, dass das Unternehmen durch maßgeschneiderte KI-Beschleuniger (AI ASIC/XPU) und dazugehörige optische Interconnect-Chips, die auf die enorme Nachfrage nach KI-Agenten ausgelegt sind, seinen Umsatzanteil pro KI-System steigern kann. Im Vergleich zum Schlusskurs vom 11. September von 236,10 US-Dollar bedeutet dieses Ziel ein potenzielles Aufwärtspotenzial von etwa 54,6 %.

Krypto-Preise
Mehr


