
Steigende Ölpreise und restriktive Erwartungen der Federal Reserve führen dazu, dass Gold unter 4.400 US-Dollar fällt

汇通网 1. September berichtet—— Die steigenden globalen Anleiherenditen und die erhöhten Erwartungen auf Zinserhöhungen durch die Federal Reserve schwächen die Attraktivität von Gold als zinsloses Asset. Die steigenden Ölpreise treiben erneute Inflationsprognosen, während die falkenhafte Haltung von Federal Reserve-Präsident Kevin Walsh die Marktwetten auf eine Politikstraffung weiter verstärkt. Der Goldpreis bleibt am Dienstag unter 4500 US-Dollar. Kurzfristig fokussiert sich der Markt darauf, ob die US-Arbeitsmarktdaten die Zinserwartungen verändern können.
Gold hat sich in letzter Zeit deutlich abgekühlt; der Spotpreis liegt wieder unter 4400 US-Dollar pro Unze. Teile der Mittel, die zuvor den Goldpreis nach oben getrieben haben, realisieren nun Gewinne und der Markt bewertet den zukünftigen Kurs der Federal Reserve neu. Im Vergleich zum reinen Sicherheitsbedürfnis steht Gold jetzt mehr unter Druck durch steigende Anleiherenditen, einen relativ starken US-Dollar und verbesserte Erwartungen an den Realzins.
Die wichtigsten globalen Anleihemärkte wurden kürzlich abgestoßen, die Renditen langfristiger Staatsanleihen sind deutlich gestiegen. Die Rendite für 10-jährige US-Staatsanleihen stieg zeitweise auf etwa 4,78 %, die Rendite für 30-jährige Anleihen nähert sich 5,27 %. Das Hochzinsumfeld erhöht die Attraktivität von verzinslichen Assets wie Anleihen und steigert auch die Opportunitätskosten für das Halten von Gold. Der steigende Ölpreis verstärkt diesen Effekt weiter. Die angespannte Lage im Nahen Osten treibt die Rohölpreise erneut nach oben, das durch Risiken bei der Energieversorgung erneute Inflationsprognosen auslöst. Die aktuelle Handelslogik des Marktes hat sich von „geopolitische Risiken begünstigen Gold“ zu „geopolitische Risiken treiben Ölpreise, Ölpreise verstärken Inflation, Inflation verstärkt Zinserwartungen“ verschoben. Diese Veränderung verhindert, dass Gold vollständig von der traditionellen Nachfrage als sicherer Hafen profitieren kann.
Federal Reserve-Präsident Kevin Walsh' falkenhafte Aussagen auf der Jackson Hole-Konferenz waren ein bedeutender Auslöser für die jüngste Goldpreisbewegung. Er betonte, dass die Federal Reserve weitere Maßnahmen ergreifen müsse, falls nicht bestätigt werden kann, dass die zugrunde liegende Inflation schnell genug zum 2 %-Ziel zurückkehrt. Die Marktprognose für eine Zinserhöhung im September stieg daraufhin klar und liegt jetzt bei etwa 66 %.
Aus der Sicht der Geldflüsse schwächt die Veränderung der Zinserwartungen die kurzfristige Attraktivität von Gold. Die ANZ Bank analysiert, dass der Markt sich an das veränderte Umfeld der Geldpolitik anpasst und Gold momentan anfälliger für Verkaufsdruck ist. Gleichzeitig hält der weltweit größte Gold-ETF seine Positionen stabil bei etwa 1042 Tonnen, ein deutlicher Aufstockungseffekt bleibt aus, was eine zurückhaltende Haltung der Investoren auf kurzfristige Höchststände verdeutlicht.
Langfristig bleibt die Unterstützungsbasis für Gold jedoch erhalten. Geopolitische Risiken, globale Haushaltsbelastungen sowie die kontinuierliche Gold-Allokation einiger Zentralbanken bieten weiterhin einen Wert- und Unterstützungsspielraum im mittleren bis langfristigen Bereich. Die aktuelle Kursbewegung sollte daher eher als eine Phase makroökonomischer Neuordnung verstanden werden und nicht als endgültige Trendwende des Goldpreises. Entscheidend für die weitere Stabilisierung des Goldpreises werden die US-Wirtschaftsdaten sein. Diese Woche richtet sich der Fokus auf offene Arbeitsstellen (JOLTS), ADP-Arbeitsmarktdaten sowie den Arbeitsmarktbericht für August. Sollte der Arbeitsmarkt stark bleiben, könnten Zinserwartungen der Federal Reserve weiter steigen, wodurch US-Anleiherenditen und der US-Dollar noch weiter zulegen könnten und Gold unter stärkeren Druck gerät.
Andererseits, sollten die US-Arbeitsmarktdaten deutlich schwächer ausfallen, verringert der Markt die Erwartungen an eine weitere Straffung durch die Federal Reserve, was US-Anleiherenditen fallen lassen könnte und Gold neue Kapitalzuflüsse bescheren könnte. Somit hängt die wirkliche Richtungsentscheidung für den Goldpreis künftig wesentlich von der Übertragungskette „Arbeitsmarktdaten—Zinserwartungen—US-Dollar und US-Anleiherenditen“ ab.
Aus Tageschartsicht ist Gold deutlich vom vorherigen Hoch zurückgegangen, der Marktfokus liegt nun auf der Unterstützung bei etwa 4350 US-Dollar. Kann dieses Niveau gehalten werden, könnte der Goldpreis erneut auf 4500–4550 US-Dollar zurückprallen; bei einem Wiederanstieg über 4550 US-Dollar folgt besonderes Augenmerk auf den Widerstand bei 4600 US-Dollar. Im Gegenteil, bei Unterschreiten von 4350 US-Dollar könnten die Bereiche 4300 US-Dollar und 4200 US-Dollar weiter getestet werden. Insgesamt hat sich der kurzfristige Trend von einem starken Hoch in eine Konsolidierungsstruktur gewandelt.
Im 4-Stunden-Chart bleibt Gold kurzfristig weiterhin schwach und schwankt; die Erholung bewegt sich bisher nicht vollständig. 4500 US-Dollar sind nun vom Unterstützungs- zum bedeutenden Widerstandsbereich geworden und ein erneutes Durchsetzen dieses Levels würde den kurzfristigen Abwärtsdruck entlasten. Bleibt der Rebound hinderlich und fällt der Preis erneut unter 4350 US-Dollar, könnten Bären den Bereich um 4300 US-Dollar testen. Die technische Lage deutet derzeit eher auf ein Abwarten der datengestützten Richtungsentscheidung.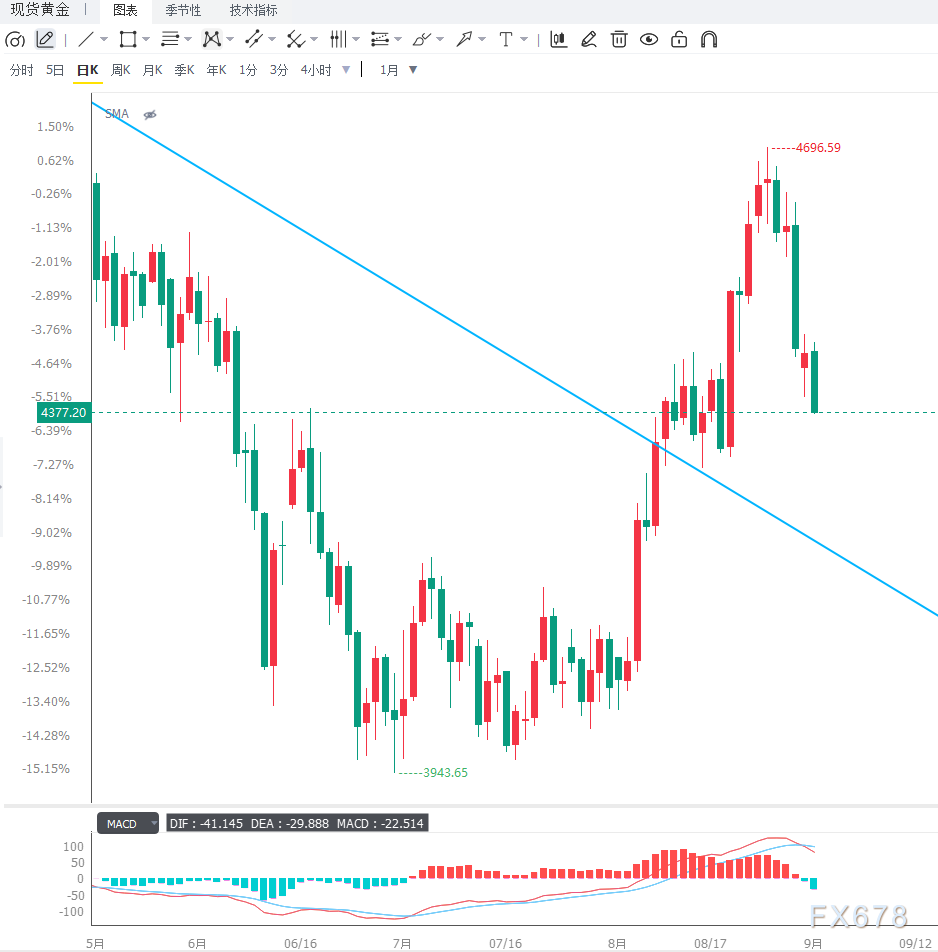
Das Kernproblem für Gold besteht aktuell im Wettstreit zwischen geopolitschem Sicherheitsbedürfnis und dem Druck steigender Zinssätze. Theoretisch begünstigt die Lage im Nahen Osten Gold, doch die durch steigende Ölpreise ausgelöste Inflation verstärkt die Zinserwartungen der Federal Reserve, was den US-Dollar und US-Renditen steigen lässt und Gold direkt unter Druck setzt. 4500 US-Dollar bilden die bedeutende kurzfristige Schwelle zwischen Bullen und Bären. Bleiben die US-Arbeitsmarktdaten weiterhin stark, könnte Gold die Konsolidierung fortsetzen; sinkt die Arbeitsmarktdynamik und fallen die Anleiherenditen, ist eine technische Erholung möglich. Besonders im Fokus stehen US-Arbeitsmarktdaten, US-Dollar-Index, realer US-Anleiherenditen und Ölpreisentwicklung. Solange die Zinserwartungen nicht klar abkühlen, bleibt das Risiko weiterer kurzfristiger Rückgänge für Gold bestehen, doch die langfristige Fundamentallage ist weiterhin intakt.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs nennt wichtige Trendlinien, letzte Verteidigungslinie der Nasdaq steht auf dem Spiel
Der Nasdaq 100 Index fällt seit vier Wochen in Folge und testet derzeit präzise die wichtige Trendlinie, die die Tiefpunkte von 2025 und 2026 verbindet (bei 26.630 Punkten). Obwohl die Gewinne im dritten Quartal stark waren, reagieren die Anleger auf die erhöhte Risikovermeidung und den Anstieg des Panik-Indikators, indem sie die potenzielle Abschwächung im Jahr 2028 einpreisen und die Aktienpreise weiter sinken. Angesichts massiver Kapitalabflüsse aus dem Ausland und einer starken Bewertungsdivergenz wartet der Markt auf die Herausforderungen durch den CPI und die Quartalsberichte der Chip-Giganten in dieser Woche.

Goldman Sachs unterstützt Oracle (ORCL.US): Bedenken bezüglich AI-Finanzierungen könnten übertrieben sein, Risiken laufender Projekte sind kontrollierbar
Goldman Sachs behält das Rating „Kaufen“ für Oracle bei und setzt das 12-Monats-Kursziel auf 206 US-Dollar.

Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Krypto-Preise
Mehr


