
Durchbruch bei „personalisierten Krebsimpfstoffen“! „Tumorsequenzierung“ steht im Mittelpunkt

Die bahnbrechenden Fortschritte von Moderna und Merck im Bereich personalisierter mRNA-Krebsimpfstoffe lösen eine Investitionswelle im Gesundheitswesen aus und rücken Diagnostikunternehmen, die Tumorsequenzierungsdienste anbieten, in den lukrativen Mittelpunkt des Marktes.
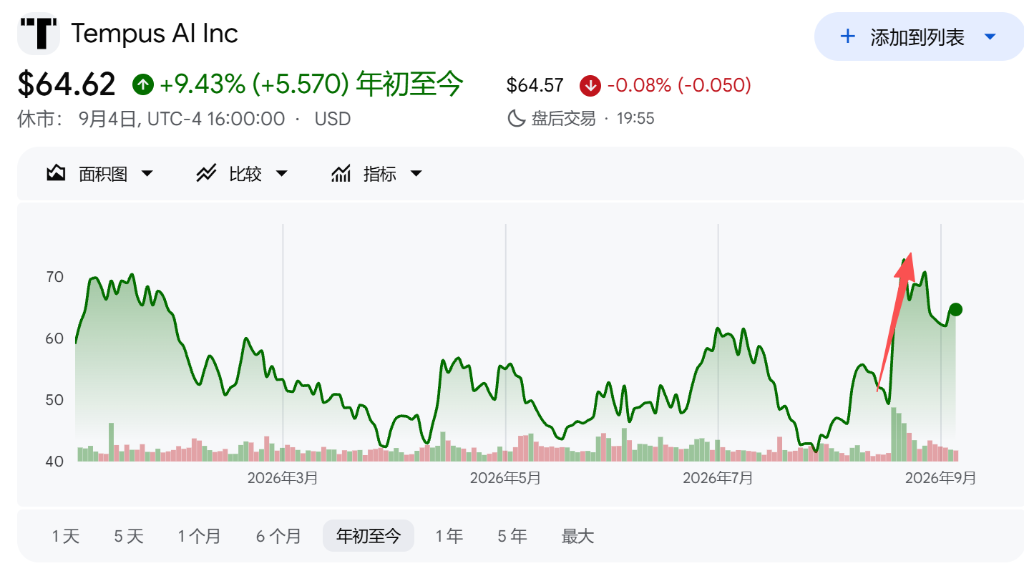
Nachdem Moderna und Merck positive Ergebnisse ihrer Studie zum fortgeschrittenen Melanom veröffentlicht haben, ist die Gesamtmarktkapitalisierung beider Pharmaunternehmen um mehr als 50 Milliarden Dollar gestiegen. Dieser Durchbruch hat die Kapitalmarktperformance ihrer Diagnostikpartner direkt befeuert; so stieg der Aktienkurs von Tempus AI in den Wochen nach Veröffentlichung der Daten um 24 %.
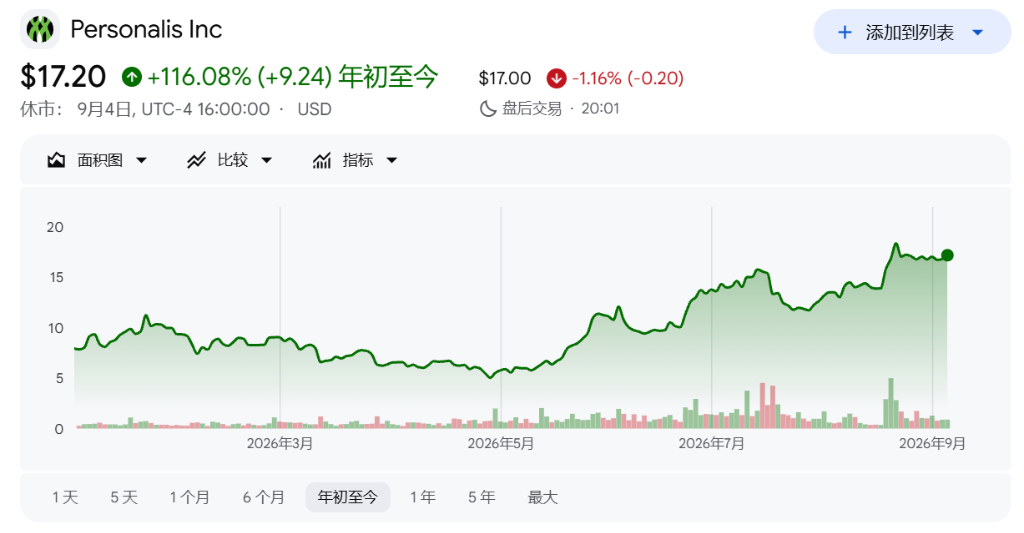
Diese Kettenreaktion hat auf dem Markt für Fusionen und Übernahmen außergewöhnliche Bewegungen ausgelöst. Personalis, Sequenzierungspartner von Moderna in deren klinischen Projekt, sah seinen Aktienkurs zeitweise auf 18 Dollar steigen – und übertraf damit den zuvor von Tempus AI angebotenen Übernahmepreis von 16,25 Dollar pro Aktie. Dieser Aufschlag zeigt, dass Investoren auf höhere Übernahmeangebote oder einen möglichen Bieterwettstreit setzen.
Da personalisierte Krebstherapien das Potenzial haben, zu Blockbuster-Medikamenten zu werden, könnten Diagnostikunternehmen, die die Genprofile liefern, bei jeder Behandlung eine Schlüsselrolle als „Mautstation“ einnehmen. Dies macht sie schnell zum Fokus für das Kapital der Wall Street.
Impfstoffdurchbruch steigert Sequenzierungsbedarf
Im Kern geht es bei personalisierten Krebstherapien darum, für jeden Patienten ein maßgeschneidertes Genprofil zu erstellen. Medizinische Einrichtungen müssen Tumore sequenzieren, um zu bestimmen, auf welche mutierten Gene der Impfstoff abzielen soll. Laut dem „Wall Street Journal“ hat Tempus AI bestätigt, dass das Unternehmen als Sequenzierungspartner ausgewählt wird, sollte der Impfstoff von Moderna und Merck zugelassen werden.
Der geschäftliche Wert dieses potenziellen Marktes wird an der Wall Street derzeit neu evaluiert. Piper Sandler schätzt, dass eine Zulassung dieses Impfstoffes im Bereich Melanom jährlich mindestens 50 Millionen Dollar Sequenzierungsumsatz bringen würde. BTIG-Analyst Mark Massaro prognostiziert sogar, dass bei einer Ausweitung der Therapie auf Lungen-, Blasen- und Nierenkrebs die entsprechenden Sequenzierungserlöse 600 Millionen Dollar übersteigen könnten – eine enorme Marktchance, die bislang im Aktienkurs noch nicht ausreichend eingepreist ist.
Kampf um Übernahmen bewegt den Markt
Am Branchentrend vorbei steht die Übernahme von Personalis durch Tempus AI unter Vorbehalt. Am 20. Juli dieses Jahres stimmte Tempus AI zu, Personalis zu einem Preis von 16,25 Dollar pro Aktie zu erwerben – abzüglich bereits gehaltener Aktien ergibt dies einen Transaktionswert von 1,5 Milliarden Dollar. Mit dem Anstieg der Personalis-Aktie über den Übernahmepreis wachsen die Erwartungen auf Veränderungen in der Transaktion.
Das diese Woche von Tempus AI veröffentlichte Übernahmedokument bestätigt die Vermutungen der Investoren. Demnach hatte Personalis vor der Einigung mit Tempus AI Gespräche mit mehreren potenziellen Käufern geführt und sogar ein mündliches Angebot über 17 Dollar pro Aktie erhalten. Analysten an der Wall Street vermuten Konkurrenten wie Natera oder Guardant Health als mögliche Bieter.
Derzeit hält Tempus AI 12 % an Personalis, hinzu kommt die Zusage von Merck, seine 13 % zugunsten der Transaktion abzustimmen – etwa ein Viertel der Stimmen ist somit gesichert. Weitere Aktionäre könnten dennoch auf höhere Angebote drängen. Ein Sprecher von Tempus AI erklärte hierzu: „Wie Personalis im Zusammenhang mit dieser Transaktion offenlegt, haben andere unabhängige Parteien umfassende Prüfungen vorgenommen, entweder eine Teilnahme abgelehnt oder Angebote unterbreitet, die vom Personalis-Vorstand als weniger attraktiv erachtet wurden.“
Im Visier: Milliardenmarkt für MRD-Tests
Für Tempus AI-Gründer Eric Lefkofsky ist die Übernahme von Personalis nicht nur ein Zugang zu vordergründigen Sequenzierungserlösen, sondern auch eine Chance, das Bewertungsdilemma des Unternehmens zu lösen. Derzeit liegt das Kurs-Umsatz-Verhältnis von Tempus AI bei etwa 6, schnell wachsende Konkurrenten erzielen Werte von ca. 13. Das von Lefkofsky zuvor gegründete Groupon wirkt als Ballast: Bei deren Börsengang nahm er über 300 Millionen Dollar ein, doch die zehn Milliarden Bewertung wurde kurz nach dem IPO stark korrigiert.
Personalis bietet Tempus AI eine Brücke zu höheren Bewertungen, strategisch relevant ist der Bereich der minimalen Residualkrankheit (MRD)-Tests. Dies ist eine Bluttest-Technologie, mit der winzige Spuren zirkulierender Tumor-DNA nach einer Behandlung aufgespürt werden können – potenziell früher als bildgebende Verfahren ein Rezidiv erkennen. Investoren sehen in MRD einen Milliardenmarkt, der derzeit vom 45-Milliarden-Dollar-Giganten Natera dominiert wird.
Douglas Eby, CEO von Bioaxia – einem Life Science Value Investor mit Anteilen an Tempus AI und Personalis – erklärt, dass Tempus AI bei Erfolgen im mRNA-Geschäft einen starken Einstieg ins MRD-Segment erhalten könnte. Das mRNA-Impfstoffgeschäft kann als Kundenakquisitions-Trichter dienen: Die anfängliche Sequenzierung bringt Patienten ins Ökosystem von Tempus AI und durch regelmäßige MRD-Testungen bleiben sie auch für die Zukunft in diesem System.
Kommerzialisierungsaussichten und potenzielle Risiken
Trotz der vielversprechenden Perspektiven bestehen weiterhin Unsicherheiten im Bereich mRNA-Krebstherapien. Wenige Wochen nach der positiven Nachricht von Moderna scheitert Konkurrent BioNTech in einer Zwischenstudie zum Impfstoff gegen Darmkrebs – das verdeutlicht die klinischen Risiken des Feldes.
Auch das langfristige Geschäftsmodell bleibt abzuwarten. Es ist nicht klar, ob Pharmaunternehmen Sequenzierungsarbeiten künftig intern abwickeln werden oder ob das Auftragsvolumen auf mehrere konkurrierende Diagnostiklabore verteilt wird. Für Eric Lefkofsky bedeutet Personalis zwar tatsächlich ein Eintrittsticket in die Präzisionskrebstherapie, jedoch muss er zunächst die Übernahme erfolgreich abschließen – und die Marktreaktion zeigt, dass dies kein einfacher Weg sein wird.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Die Bank von Japan schwenkt auf „Anti-Inflations“-Modus um! Kazuo Ueda deutet weiteren Spielraum für Zinserhöhungen an, Aufmerksamkeit richtet sich auf Maßnahmen im Dezember
Die Bank von Japan hat am Freitag den Leitzins unverändert bei 1,25 % belassen. Doch die Aussagen von Gouverneur Kazuo Ueda auf der anschließenden Pressekonferenz sendeten bedeutendere wirtschaftspolitische Signale als die eigentliche Zinsentscheidung.

Das riskante Setzen auf KI verbrennt die Cash-Cows – diesmal belohnt der Markt das „Geldverbrennen“ nicht mehr!
Der kostspielige Wettlauf um KI steht vor einer Profitabilitätsprüfung: Das Wachstum der Google-Suchmaschinenwerbung ist auf das niedrigste Niveau der letzten fünf Quartale gefallen, während Amazons Free Cashflow im Quartal auf -33,5 Milliarden US-Dollar eingebrochen ist – dennoch halten beide Unternehmen an Investitionsplänen von jeweils über 400 Milliarden US-Dollar fest. Da die zentralen Cash-Cow-Geschäfte ins Stocken geraten und Schulden sowie Finanzierungsbedarf rasant steigen, wendet sich der Markt von der Belohnung von KI-Investitionen zur kritischen Nachfrage nach Rendite – die Bewertungslogik der Technologieriesen steht vor einer Neubewertung.

Die Wall Street erkennt die Ambitionen von AWS, kann aber die Zukunft des Amazon-Werbegeschäfts nicht klar einschätzen.
Amazons Q3-Geschäftsbericht zeigt zwei Seiten: Der Auftragsbestand von AWS ist um 189 % auf 5,78 Billionen US-Dollar gestiegen, und der CEO hat selten versprochen, dass das Wachstum zwischen 2027 und 2028 über 40 % liegen und der Umsatz in fünf bis zehn Jahren die Billionenmarke erreichen wird. Allerdings fiel das Wachstum des Werbegeschäfts von 26 % drastisch auf 12 % zurück, und die Investitionsausgaben von 77,3 Milliarden US-Dollar übertrafen die Erwartungen deutlich, was zu einem 7 % Einbruch des Aktienkurses nachbörslich führte. Die großen Wall-Street-Banken behalten zwar ihre Kaufempfehlungen bei, geben aber zu, dass der strukturelle Risikofaktor der Auswirkungen von AI-Agenten auf das Werbeökosystem nach wie vor ein ungelöstes Problem ist.
Krypto-Preise
Mehr


