
Goldman Sachs erklärt: Der Bullenmarkt für Gold ist noch nicht vorbei, 4000 US-Dollar sind eine Kaufgelegenheit beim Rückgang

Huitong Network, 8. September—— Auf operativer Ebene ist Kims vorgeschlagener Aktionsplan sehr konkret: Er empfiehlt, die Volatilitätsfenster durch die Veröffentlichung der makroökonomischen Daten dieser Woche zu nutzen und vor der September-FOMC-Sitzung schrittweise zu kaufen und zu halten, sobald der Goldpreis auf etwa 4000 USD/Unze zurückgeht.
Der Goldpreis ist gegenüber seinem Allzeithoch vom Januar dieses Jahres bereits um etwa 20% zurückgegangen, und Stimmen, die ein „Top des Bullenmarkts“ verkünden, werden lauter. Doch Goldman Sachs teilt diese Ansicht nicht. Tony Kim, Leiter des globalen Metallhandels bei Goldman Sachs, erklärte im offiziellen Markt-Podcast von Goldman Sachs klar, dass die aktuelle Korrektur lediglich eine „verlängerte Konsolidierung“ sei und kein Ende des Bullenmarkts. Seine Aussage ist sehr eindeutig: Goldman Sachs bleibt beim Gold optimistisch und empfiehlt Investoren, einen Rückgang des Goldpreises auf etwa 4000 USD/Unze als idealen Bereich für die schrittweise Eröffnung von Long-Positionen zu sehen. Der Hintergrund dieser Aussage ist, dass der Goldpreis nach einer heftigen Korrektur im August deutliche Stabilisierungstendenzen zeigte und der Markt vor zwei wichtigen Ereignissen steht – den bevorstehenden US-CPI-Daten und der FOMC-Sitzung der Federal Reserve im September.
Für die Ursachen der aktuellen Goldpreiskorrektur nennt Kim zwei spezifische Erklärungen, die sich gegenseitig verstärken und den Goldpreis gemeinsam drücken. Der erste Grund ist die Unsicherheit in Bezug auf die Richtlinien nach dem Wechsel des Vorsitzenden der Federal Reserve. Die politischen Präferenzen von Fed-Präsident Walsh sind unklar, der Markt tastet immer noch sein „Reaktionsmuster“ ab — also, wie der neue Vorsitzende auf verschiedene Inflationsdaten reagieren wird: ob er zu Zinserhöhungen, Senkungen oder zum Abwarten tendiert. Ergänzt durch die jüngsten öffentlichen Kommentare der Trump-Regierung zur Fed-Politik befindet sich das gesamte Zinsbewertungsmodell in einem Schwebezustand, und vermögenslose Anlagen wie Gold sind naturgemäß die ersten, die betroffen sind. Der zweite Grund ist das Überschwappen geopolitischer Auswirkungen. Der Konflikt zwischen USA und Iran stört Energie-, Agrar- und Metallmärkte, verändert nicht nur die Erwartungen bezüglich des Inflationsverlaufs, sondern unterbricht vor allem auch den Kapitalzufluss aus Asien in den Edelmetallmarkt. Kim berichtet, dass die meisten Institutionen im Kundensystem von Goldman Sachs ihre Goldbestände reduziert haben, doch bei allen Kapitalströmen ist nur die Nachfrage der Zentralbanken konstant geblieben - dies ist das Fundament, auf dem Goldman Sachs mit Überzeugung den „Bullenmarkt ist nicht beendet“ ausruft.
Fundament des Bullenmarkts: Zentralbanken kaufen ein Drittel des neuen Angebots
Die Grundlage dieser Einschätzung ist eine klare, zahlenmäßig belegbare Logik von Angebot und Nachfrage. Kim stellt fest, dass das jährliche weltweite Angebot an gefördertem Gold etwa 3500 Tonnen beträgt, während der jährliche Goldankauf der Zentralbanken von 400 bis 500 Tonnen vor dem Russland-Ukraine-Konflikt (das Einfrieren der russischen Devisenreserven markiert eine klare Zäsur) auf aktuell 1000 bis 1100 Tonnen gestiegen ist — mehr als verdoppelt. Das heißt, allein die Zentralbanken konsumieren fast ein Drittel des jährlich neuen Goldes, das für Schmuckverbrauch, Gold-ETF und physische Investitionen verfügbare Angebot ist erheblich geschrumpft. Daraus ergibt sich eine wichtige Schlussfolgerung: Da das verfügbare zusätzliche Angebot am Markt abgenommen hat, ist die Schwelle für Investitionsgelder, um den Goldpreis künftig deutlich zu erhöhen, tatsächlich niedriger geworden. Solange dieser strukturelle Faktor – der Goldankauf der Zentralbanken – bestehen bleibt, bleibt das Fundament des Bullenmarkts bestehen.
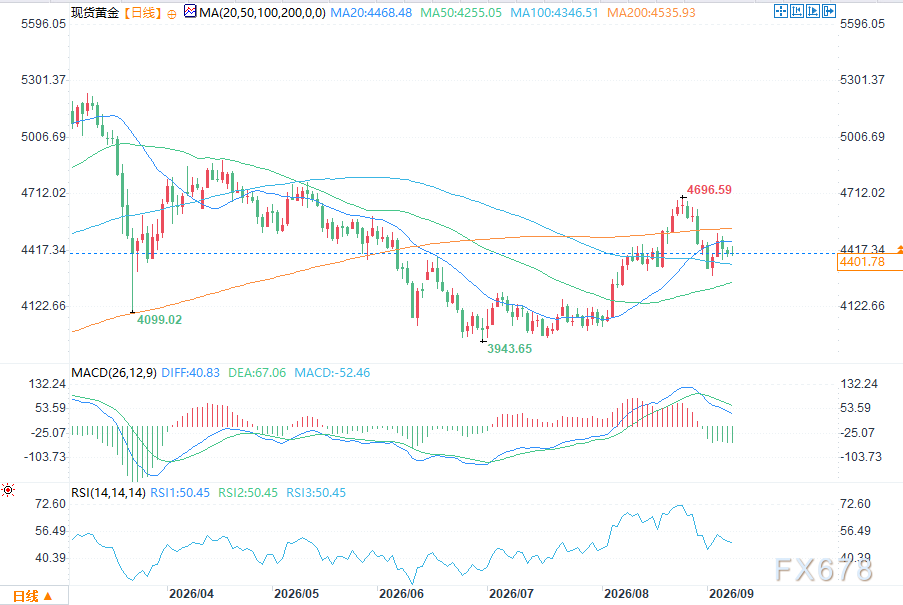
(Spot-Gold Tageschart Quelle: EasyHuitong)
Kim weist jedoch offen auf den schwachen Bereich des aktuellen Trends hin – die physische Nachfrage in Asien. Asien war traditionell sowohl ein wichtiger Absatzmarkt für Goldschmuck als auch für Zentralbankkäufe, aber dieses Jahr zeigt sich deutliche Schwäche. Der Grund ist, dass der US-Iran-Konflikt den Rhythmus gestört hat, mit dem die Region durch Handelsüberschüsse Devisenreserven generiert, und Länder wie Indien verwenden aktuell ihre kostbaren Devisen bevorzugt zur Verteidigung ihrer lokalen Währungen und zur Sicherung des Energieimports – Goldkäufe stehen nicht auf der Prioritätenliste; zudem wurden in Indien sogar Maßnahmen eingeführt, um den Goldverbrauch aktiv zu begrenzen. Kim ist der Meinung, dass eine nachhaltige Rückkehr dieses Kapitalflusses davon abhängt, ob eine Normalisierung auf den Energiemärkten im Nahen Osten über längere Zeit möglich wird – kurzfristig könne Asien kaum zum neuen Wachstumstreiber werden.
Im Vergleich zu Gold ist Kim bei Silber deutlich vorsichtiger und mahnt Kunden, die beiden nicht gleichzusetzen. Die Struktur des Silbermarkts besteht nur zu etwa einem Fünftel aus Investitionsnachfrage, der Rest entfällt hauptsächlich auf industrielle Nutzung, und weltweit kaufen Zentralbanken Silber nicht systematisch wie Gold. Das bedeutet, dass die Preisfindung bei Silber stärker von Privatanlegerstimmungen, physischen Aufschlägen und spekulativen Kapitalzuflüssen abhängt – die potenziellen Preisbereiche sind daher sehr breit. Kim schätzt, dass je nach Zusammenspiel der Kapitalströme der Clearing-Preis für Silber irgendwo zwischen 50 und 100 USD/Unze liegen kann. Zusammengefasst: Gold ist eine Anlage, die von Fundamentaldaten getrieben wird, Silber dagegen erinnert eher an eine hoch-beta „Lotterie“, die von Privatanlegern und deren Stimmungen gesteuert wird – beide spielen völlig unterschiedliche Rollen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs nennt wichtige Trendlinien, letzte Verteidigungslinie der Nasdaq steht auf dem Spiel
Der Nasdaq 100 Index fällt seit vier Wochen in Folge und testet derzeit präzise die wichtige Trendlinie, die die Tiefpunkte von 2025 und 2026 verbindet (bei 26.630 Punkten). Obwohl die Gewinne im dritten Quartal stark waren, reagieren die Anleger auf die erhöhte Risikovermeidung und den Anstieg des Panik-Indikators, indem sie die potenzielle Abschwächung im Jahr 2028 einpreisen und die Aktienpreise weiter sinken. Angesichts massiver Kapitalabflüsse aus dem Ausland und einer starken Bewertungsdivergenz wartet der Markt auf die Herausforderungen durch den CPI und die Quartalsberichte der Chip-Giganten in dieser Woche.

Goldman Sachs unterstützt Oracle (ORCL.US): Bedenken bezüglich AI-Finanzierungen könnten übertrieben sein, Risiken laufender Projekte sind kontrollierbar
Goldman Sachs behält das Rating „Kaufen“ für Oracle bei und setzt das 12-Monats-Kursziel auf 206 US-Dollar.

Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Krypto-Preise
Mehr


