
Gold- und Silberpreise steigen: Risiko in der Straße von Hormus gleicht den Zinsdruck aus

Huitong Net, 9. September—— Am Mittwoch (9. September) während der US-Frühsitzung stiegen die Preise für Spot-Gold und -Silber. Die ständige Eskalation des Konflikts zwischen den USA und Iran sowie der Durchbruch von Brent-Öl über 100 USD pro Barrel in Verbindung mit einem schwächeren US-Dollar sorgten vor der Veröffentlichung des US-Inflationsberichts in dieser Woche für einen Anstieg des sicheren Hafens. Zum Zeitpunkt des Schreibens wurde Spot-Gold bei etwa 4413,82 USD je Unze gehandelt, ein Anstieg von 1,34%; Spot-Silber lag bei 67,180 USD und stieg im Tagesverlauf um 2,21%.
Am Mittwoch (9. September) während der US-Frühsitzung stiegen die Preise für Spot-Gold und -Silber. Der Konflikt zwischen den USA und Iran eskaliert weiterhin, Brent-Öl überschreitet 100 USD pro Barrel und der US-Dollar schwächt sich ab, was vor der Veröffentlichung des US-Inflationsberichts in dieser Woche das Kaufinteresse für sichere Häfen anheizt. Spot-Gold wird aktuell bei etwa 4413,82 USD pro Unze gehandelt, mit einem Anstieg von 1,34%; Spot-Silber liegt bei 67,180 USD und steigt im Tagesverlauf um 2,21%.
Der Markt befindet sich derzeit in einem Spannungsfeld zwischen Bullen und Bären: Einerseits besteht Nachfrage nach sicheren Anlagen aufgrund geopolitischer Spannungen, andererseits bleibt die Federal Reserve weiterhin auf einem hawkischen Kurs. Marktpreise zeigen, dass die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte auf der Sitzung der Federal Reserve am 15.-16. September bei etwa 60% liegt; die Rendite der 10-jährigen US-Staatsanleihen nähert sich 4,81%, was ein neues Hoch seit Oktober 2023 markiert. Der US-Produzentenpreisindex (PPI) wird am Donnerstag veröffentlicht, der Verbraucherpreisindex (CPI) folgt am Freitag; der Einfluss der Ölpreise entfacht erneut Inflationsängste, was die Bedeutung dieser beiden Daten für die Märkte weiter erhöht.
Kurzfristig bietet das Marktumfeld für Gold Vor- und Nachteile, tendiert aber insgesamt zu positiven Effekten: Steigende Ölpreise und höhere US-Staatsanleihenrenditen erhöhen die Opportunitätskosten für Edelmetalle; allerdings fließt mehr Geld in sichere Anlagen, der US-Dollar schwächt sich ab und Sorgen um den Persischen Golf drücken die negativen Auswirkungen der Zinserhöhungen.
Gold und Silber zeigen zwar eine Erholung, haben aber beide noch keine wichtigen technischen Widerstandsbereiche überwunden, was bedeutet, dass sich die Trends noch nicht vollständig erholt haben. Gold hat sich vom Unterstützungsniveau bei 4347 USD stabilisiert und testet nun den Widerstand bei 4422 USD; Silber hält die Unterstützung bei 64,73 USD, bleibt aber unter dem Widerstand bei 67,21 USD. Die Marktdaten zeigen, dass bei Rücksetzern aufgrund geopolitischer Risiken Käufe stattfinden; die Veröffentlichung der Inflationsdaten wird jedoch darüber entscheiden, ob die aktuelle Erholung sich fortsetzt oder unter dem Druck der Zinserwartungen der Federal Reserve ins Stocken gerät.
Die Straße von Hormus ist die wichtigste geopolitische Variable, die Ölpreise, Inflationserwartungen und die Nachfrage nach sicheren Anlagen beeinflusst. Das US-Militär berichtet, dass am Dienstag fünf iranische Öltanker, die US-Kriegsschiffe angegriffen haben, versenkt wurden; als Reaktion darauf griff Iran US-Ziele in Jordanien an. Beide Seiten versuchen, die Kontrolle über die Straße von Hormus zu bekommen, durch die weltweit vor Ausbruch des Krieges etwa ein Fünftel des Öls transportiert wurde. Die anhaltenden Konflikte treiben den Brent-Ölpreis auf 100,72 USD, WTI-Öl wird am Morgen bei 95,25 USD gehandelt.
Für Gold hat der geopolitische Schock doppelte Auswirkungen: Die Krise in der Straße von Hormus sorgt für eine erhöhte Nachfrage nach sicheren Anlagen; steigende Energiepreise treiben jedoch die Inflationserwartungen nach oben und halten die Renditen der US-Staatsanleihen hoch, wodurch weiterhin das Risiko einer Zinserhöhung auf der Sitzung der Federal Reserve in der nächsten Woche besteht.
Vor der US-Börseneröffnung präsentieren sich die weltweiten Aktienmärkte uneinheitlich und insgesamt schwach. Der Ölpreisanstieg über 100 USD zusammen mit den dreijährigen Höchstständen bei den US-Anleihen-Renditen drückt auf die US-Aktienindex-Futures. Die Volatilität am Anleihemarkt belastet zinssensitive Aktien, während der Energiesektor vergleichsweise Unterstützung erfährt. Auch die europäischen und asiatischen Märkte werden durch hohe Ölpreise und Renditen beeinflusst, die Risikobereitschaft nimmt ab und Händler warten auf die US-Inflationsdaten.
Marktdaten für die wichtigsten internationalen Märkte: New York WTI-Öl stärker, etwa 95,25 USD pro Barrel; Brent-Öl ca. 100,72 USD. Die Rendite der Benchmark-10-jährigen US-Staatsanleihen nähert sich 4,81%, der US-Dollar-Index schwächelt.
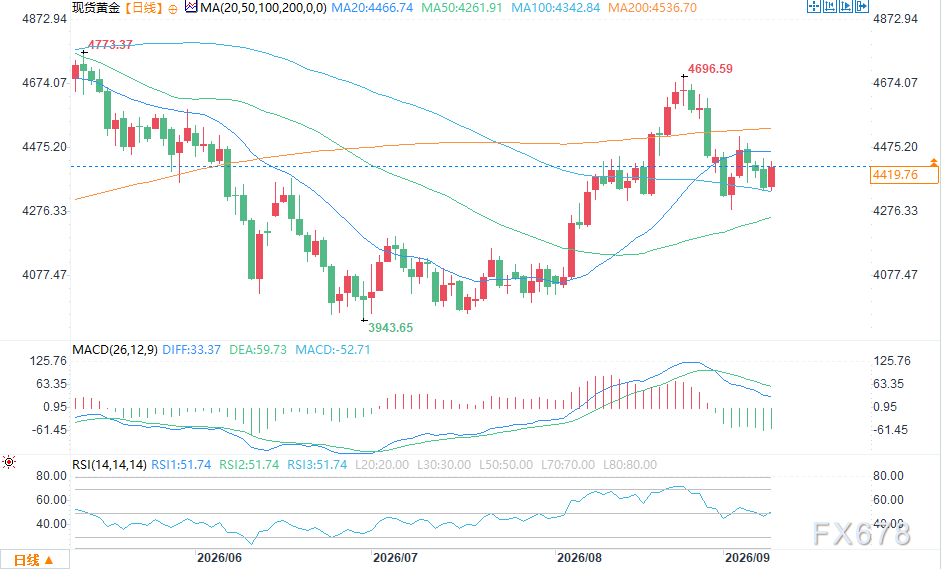
Nächstes Aufwärtsziel für Gold-Bullen: Ein nachhaltiger Anstieg über den Widerstand von 4422,00 USD; bei erfolgreichem Durchbruch sind die nächsten Ziele 4465,00 USD und dann 4512,00 USD.
Nächstes kurzfristiges Abwärtsziel für Bären: Ein Unterschreiten der Unterstützung bei 4347,00 USD, danach sind 4290,00 USD und weiter 4263,00 USD die nächsten Ziele.
Erster Widerstand bei 4422,00 USD, danach 4465,00 USD; erste Unterstützung bei 4347,00 USD, darauf folgend 4290,00 USD.
Nächstes Aufwärtsziel für Silber-Bullen: Ein nachhaltiger Anstieg über 67,21 USD; bei einem Durchbruch liegt das nächste Ziel bei 68,74 USD, weiter bei 70,76 USD.
Nächstes Abwärtsziel für Bären: Ein Unterschreiten der Unterstützung bei 64,73 USD, weiteres Ziel bei 62,57 USD.
Erster Widerstand bei 67,21 USD, dann 68,74 USD; erste Unterstützung bei 64,73 USD, dann 62,57 USD.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Hedgefonds haben gerade ihre Tech-Long-Positionen wieder aufgebaut, doch die entscheidende Unterstützung des Nasdaq beginnt bereits zu bröckeln.
Der Nasdaq 100 Index nähert sich dem unteren Rand seiner mehrmonatigen Seitwärtsbewegung; die Futures sind unter die Aufwärtstrendlinie und die 100-Tage-Linie gefallen, was das technische Bild abschwächt. Hedgefonds hatten zuvor massiv Technologieaktien gekauft, und die hohe Portfoliokonzentration erhöht nun das Abwärtsrisiko. Kontroversen um KI-Sicherheit sowie Risiken in der Energieversorgung wirken als doppelte Katalysatoren. Sollten entscheidende Unterstützungen durchbrochen und die Marktpanik weiterhin niedrig bleiben, könnte die Volatilität einer Neubewertung unterliegen.
Die Rendite der 10-jährigen US-Staatsanleihen durchbricht 5 %! „Prophet“ warnt: Der Ausverkauf ist noch nicht vorbei
Steven Barrow, Leiter der G10-Strategie bei Standard Bank, der im Februar dieses Jahres als Erster eine Prognose von 5 % abgab, hat seine Prognose für die Rendite 10-jähriger US-Staatsanleihen bis zum Jahresende auf 5,2 % angehoben und erwartet, dass sie im ersten Quartal 2027 weiter auf 5,3 % steigen wird. Er erklärte, dass Lieferkettenprobleme, der Klimawandel sowie die US-Einwanderungspolitik, die das Arbeitskräfteangebot einschränkt, immer stärkeren Einfluss nehmen. Gleichzeitig stieg der US-Dollar-Index an einem einzigen Tag um bis zu 0,6 % und könnte so die beste Tagesperformance seit dem 17. Juni erzielen.
Gegen den Trend im Sturm der "KI-Verlangsamung": Berichten zufolge plant Kioxia einen Börsengang in den USA, um mindestens 10 Milliarden US-Dollar einzusammeln.
Kioxia erwägt Berichten zufolge, durch einen Börsengang in den USA 10 Milliarden US-Dollar zu beschaffen.

Der Aufbau von KI-Rechenleistung verschiebt sich von „Strommangel“ zu „Fachkräftemangel“: Modularisierung auf dem Vormarsch, Schneider, Vertiv und Eaton erhalten neue Chancen
Bernstein hat kürzlich einen Forschungsbericht veröffentlicht. Vor dem Hintergrund der schnellen Expansion der AI-Computingleistung findet derzeit ein Wechsel der Hauptkonflikte, die die Entwicklung von Datenzentren einschränken, statt.

Krypto-Preise
Mehr


