
Das PCE überrascht mit Schwäche, doch warum ist der Markt nicht so begeistert?

Huitong Network, 30. September—— PCE verfehlt die Erwartungen, ADP übertrifft sie – auf den ersten Blick ein widersprüchliches Bild von "heißem Arbeitsmarkt, abnehmender Nachfrage".
PCE verfehlt die Erwartungen, ADP übertrifft sie – auf den ersten Blick ein widersprüchliches Bild von "heißem Arbeitsmarkt, abnehmender Nachfrage".
Doch das "unerwartete" Ergebnis ist eigentlich keineswegs überraschend——
Der Markt ist nicht träge, sondern hat das "Lineal" erkannt, das ausgewechselt wurde–– daher sorgt das überraschend schwache PCE nicht für große Euphorie am Markt.
Daten veröffentlicht: Eine unerwartete Abkühlung mit statistischer Prägung
Gesamt-PCE stieg im Jahresvergleich um 3,4%, der Kern-PCE um 3,0% – beide Werte liegen unter den Markterwartungen von 3,7% bzw. 3,3% und unter den vorherigen Zahlen; im Monatsvergleich verzeichneten Gesamt und Kern jeweils 0,3% bzw. 0,2% – ebenfalls moderat.
Obwohl die neuesten Werte seit Juli von 3,7% zurückgegangen sind, liegen sie seit mehr als fünf Jahren deutlich über dem 2%-Ziel der Fed.
Die Überraschung birgt eine Feinheit – die Abkühlung rührt nicht nur vom Nachfragerückgang, sondern trägt einen deutlich statistischen Stempel: Die Trump-Regierung hat die Kernmessmethode überarbeitet, die Verwaltungskosten von Investmentportfolios werden nicht mehr anhand der Finanzvermögenspreise, sondern nach Arbeitsstunden und Stundenlohn gemessen, wodurch der Anstieg der Aktienmärkte die Inflation systematisch weniger beeinflusst.
Mit anderen Worten: Diese Abkühlung wurde zum Teil durch die "statistische Methodik" geglättet, der Markt kann sie nicht einfach als reinen Taubenschein werten.
Zwei Seiten der Daten: Selbstberuhigte Inflation und Arbeitsmarktrobustheit
Ebenso bemerkenswert sind die Aussagen des Präsidenten der New York Fed, Williams.
Er gab selten ein vergleichsweise präzises Signal und meinte, dass sich einige Inflationsdrucke selbst zurückbilden: Die Wohnkosten als Hauptausgaben der privaten Haushalte haben sich deutlich verlangsamt, der Arbeitsmarkt bleibt stabil und Lohnsteigerungen wurden nicht auf die Verbraucherpreise übertragen – all das liefert einen weiteren, fundamentalen und nicht rein statistischen Grund für eine "keine weitere Zinserhöhung".
Die Arbeitsmarktdaten malen auf der anderen Seite ein interessantes Bild.
Der ADP-Bericht zeigt, dass das private Sektor im September 90.000 neue Arbeitsplätze geschaffen hat, mehr als die erwarteten 70.000, und auch die Augustzahlen wurden nach oben korrigiert. Der Arbeitsmarkt zeigt unter den Bedingungen hoher Energiepreise und steigender Zinsen widerstandsfähige Stabilität, was bedeutet, dass das Inflationsrückgang nicht auf Kosten eines Zusammenbruchs der Beschäftigung erfolgt.
Wenn "nachlassende Inflation" und "robuste Beschäftigung" gleichzeitig gelten, muss die Fed nicht mehr schmerzhaft zwischen beiden wählen – sie erhält mehr Spielraum für eine "Abwartehaltung".
Policy-Balance: Kommunikationsprobleme und das Oktoberrätsel
Die präzisen Aussagen von Williams sind gerade deshalb wichtig, weil sich das Kommunikationsumfeld der Fed stark verändert hat.
Der aktuelle Präsident Walsh hat die von seinen Vorgängern üblicherweise angewandte "verbale Guidance" – also die Erwartungen vor der Sitzung durch verbale Andeutungen zu formen – abgeschafft. Diese Methode birgt Risiken: Sobald der Markt auf Aktionen wettet, die die Offiziellen gar nicht beabsichtigen, muss die Fed zwischen "Investoren erschrecken" und "eine eigentlich nicht notwendige Zinserhöhung vollziehen" wählen. Williams’ Statements helfen der Zentralbank, dieses Dilemma zu umgehen.
Die Policy-Balance kippt daraufhin leise; die Markterwartung für eine Zinserhöhung um 25 Basispunkte am 28. Oktober sank von etwa 66% am Dienstagmorgen auf rund 45%, die Erwartung für weitere 50 Basispunkte bis Jahresende fiel von 55% vor einer Woche auf etwa 35%.
Nur sechs Tage vor den Halbzeitwahlen wirkt eine nicht dringende Zinserhöhung noch unangenehmer.
Dennoch sind die Signale für eine taubenhafte Haltung nicht eindeutig – die Fed-Direktoren Barr und Cook, deren Positionen Williams ähnlich sind, sagen, dass "weitere Anpassungen weiterhin wahrscheinlich notwendig sind", aber beide vermeiden absichtlich einen Zeitrahmen.
Zum Zeitpunkt der Sitzung im Oktober werden die Offiziellen den Beschäftigungsbericht für September (Freitag) und die zwei Wochen später veröffentlichten Inflationsdaten in der Hand haben – erst dann werden die Wahrscheinlichkeiten klar verteilt sein.
Markt und Handel: Geduld auf dem 19-Jahreshoch und Fazit
Zurück zum Markt: Der unter den Erwartungen liegende Kern-PCE verschafft den langfristigen Renditen, die schon lange auf hohem Niveau verharren, eine kurze Verschnaufpause.
In den letzten Wochen sind die langfristigen Zinsen stetig auf das höchste Niveau seit 19 Jahren gestiegen – die 10-jährige US-Staatsanleiherendite stieg am Dienstag auf 5,25%, deutlich höher als die 5% bei der Fed-Zinserhöhung am 16. September.
Wenn die Renditen auf hohem Niveau bleiben, bremst das das Kreditaufnahme- und Ausgabeverhalten von Unternehmen und Haushalten weiter. Kurzfristig könnte die abgekühlte Inflation US-Staatsanleihen und Gold vorübergehend stabilisieren, aber auf klare Richtungswetten sollte man nicht voreilig setzen.
Mit der Methodik-Komponente der Inflation, der Arbeitsmarktwiderstandsfähigkeit und der vorsichtigen Kommunikation und Politikgestaltung der Führungsriege sollte man den aktuellen Rückgang nicht linear als einen tiefen Schwenk zur Taubenhaltung extrapolieren.
Geduld ist wertvoller als Richtung; Daten sind verlässlicher als Emotionen.
Vor dem Non-Farm-Bericht am Freitag werden die Renditen wahrscheinlich weiterhin auf hohem Niveau schwanken – ein rationaler Handelnde bleibt flexibel statt sich vorschnell festzulegen, bewahrt Klarheit im Unklaren und handelt entschlossen, sobald die Gewissheit da ist.
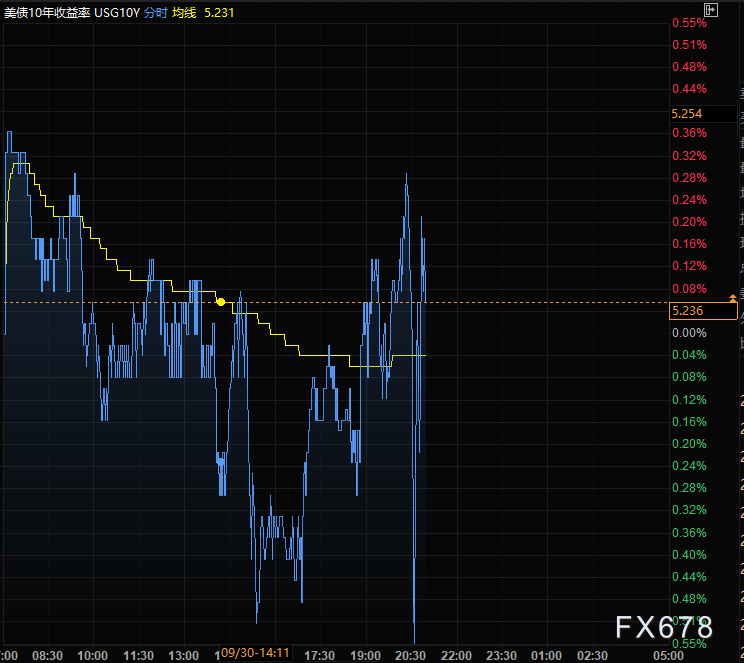
(Zeitdiagramm der Rendite der 10-jährigen US-Staatsanleihe, Quelle: EasyExchange)
Ost-Zeit 21:00 Uhr, die 10-jährige US-Staatsanleiherendite liegt derzeit bei 5,244%.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nvidia Quartalsbericht, Anthropics Billionen-IPO folgt! Der größere Test für den AI-Handel steht nächste Woche bevor
Die Nachwirkungen des Rücktritts von Jensen Huang sind noch nicht abgeklungen. In der kommenden Woche steht der KI-Sektor vor einer „doppelten Bewährungsprobe“: Der erste Finanzbericht von Nvidia im „Post-Huang-Zeitalter“ – wenn die Ergebnisse unter den Erwartungen liegen, wird die Marktstrafe verstärkt ausfallen – sowie der groß angelegte Börsengang von Anthropic mit einer Bewertung im Billionenbereich. Diese beiden Unsicherheiten werden nacheinander zur Klärung gebracht und werden direkt darüber entscheiden, ob der globale Kapitalglaube an KI weiter bestehen kann.

Goldman Sachs globaler Ausblick auf die Aktienmärkte: Nächstes Jahr erreicht die KI-Kapitalausgaben ihren Höhepunkt, das Gewinnwachstum erfährt eine „große Verlangsamung“, Cloud-Giganten werden zu „defensiven Assets“.
Die globale Aktienstrategie von Goldman Sachs für 2027 weist darauf hin, dass der KI-Investitionsboom seinen Höhepunkt erreicht und das weltweite Gewinnwachstum deutlich nachlassen wird. Das Gewinnwachstum des S&P 500 wird voraussichtlich von 36 % auf 11 % sinken, während sich der Abschreibungsdruck allmählich bemerkbar macht. Die Bewertungen der Cloud-Giganten sind jedoch auf das 19,7-fache des erwarteten Kurs-Gewinn-Verhältnisses zurückgegangen und liegen damit unterhalb des Sektors für Basiskonsumgüter; sie werden daher als "relativ defensive" Vermögenswerte eingestuft. Goldman Sachs prognostiziert für den S&P 500 ein Kursziel von 8.700 Punkten und empfiehlt eine Übergewichtung in den USA und Japan sowie eine Untergewichtung in Europa.
Mit Nvidia-Aktien im Wert von 135 Milliarden US-Dollar – Wird Jensen Huang sie verkaufen und Gewinne mitnehmen?
Nach dem Ausscheiden von Jensen Huang wird seine Nvidia-Beteiligung von etwa 812 Millionen Aktien im Wert von 135 Milliarden US-Dollar zu einem bedeutenden Druckfaktor auf den Aktienkurs. Ein Verkauf unterliegt rechtlichen und markttechnischen Beschränkungen: Erst nach Offenlegung bisher nicht veröffentlichter negativer Informationen ist ein konformer Verkauf möglich. Zudem entspricht das Volumen etwa dem Gesamtmarktumsatz von sechs Handelstagen, weshalb ein massiver Vermögensverkauf über mehrere Monate gestreckt werden müsste.

Gibt es dieses Jahr noch die traditionelle Weihnachtsrallye an den US-Aktienmärkten?
Nachdem sich der US-Aktienmarkt sowohl technisch als auch hinsichtlich der Positionierung erholt hat, haben Goldman Sachs, Morgan Stanley und JPMorgan nacheinander Signale für eine Jahresendrallye gesendet. Die extremen Positionsliquidationen, die Rückkehr der Bewertungen zum Mittelwert und saisonale Unterstützung bilden gemeinsam die Voraussetzungen für einen Short Squeeze. Allerdings liegt die annualisierte Inflation der globalen Einfuhrpreise im verarbeitenden Gewerbe bei etwa 24 % und hat damit den Höchststand der Pandemie überschritten. Die Inflationsrechnung wird sich im ersten Quartal des kommenden Jahres konzentriert fällig. Goldman Sachs warnt, dass eine Jahresendparty, sobald sie realisiert wird, den zukünftigen Aufwärtsspielraum vorwegnehmen könnte.

Krypto-Preise
Mehr


