
Goldman Sachs: KI muss zuerst leiden, um dann Früchte zu tragen

👆Klicken Sie auf den blauen Text, um uns zu folgen
Goldman Sachs Bericht
Die Geschwindigkeit, mit der Technologiegiganten in den Aufbau von KI investieren, ist wohl jedem bekannt. Goldman Sachs hat nun einen Bericht veröffentlicht, der die drei aktuell meistgestellten KI-Fragen ihrer Kunden beantwortet: Wie sich die Kapitalausgaben für KI entwickeln, wie viel Umsatz erforderlich ist, um diese Investitionen zu tragen, und wie der Aktienmarkt aktuell KI bewertet. Diese Fragen sind allesamt milliardenschwer – also werfen wir gemeinsam mit dem Bericht einen genaueren Blick darauf.
Zur ersten Frage: Wie geht es mit den KI-Kapitalausgaben weiter? Goldman Sachs stellt fest, dass die fünf großen Cloud-Anbieter dieses Jahr voraussichtlich 800 Milliarden US-Dollar investieren werden. Der Markt rechnet damit, dass diese Ausgaben im nächsten Jahr auf 1,1 Billionen US-Dollar steigen, vor allem weil die aktuelle Rechenleistung nicht mit der Nachfrage mithält und viele Orders auf Auslieferung warten.
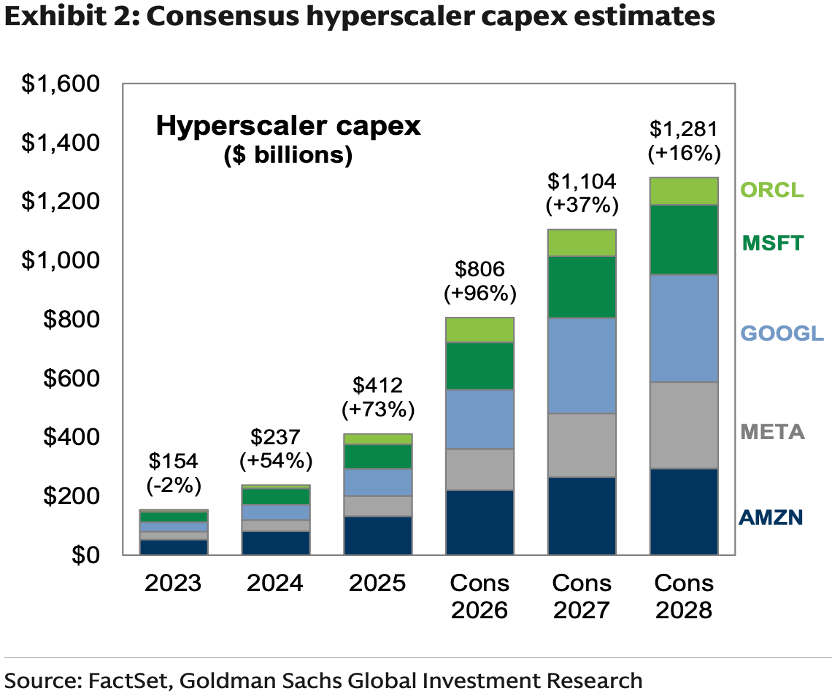
Goldman Sachs’ eigene Prognose ist noch höher und schätzt, dass die Investitionen im nächsten Jahr etwa 1,2 Billionen US-Dollar erreichen, wobei das Wachstumstempo von fast 100% in diesem Jahr schrittweise abnimmt. Eines der Gründe für das langsamere Wachstum ist das Geld: Die diesjährigen KI-Investitionen der fünf großen Cloud-Anbieter übersteigen bereits die Cashflows aus dem operativen Geschäft. Um die Investitionen weiter zu erhöhen, müssten sie sich Geld leihen oder Aktien ausgeben. Goldman Sachs hält die Zinsdeckungsrate der fünf großen Clouds derzeit für sehr gesund, sodass Zahlungen weiterhin möglich sind – ob die Finanzierung jedoch Schritt halten kann, bleibt fraglich. Zudem könnten staatliche Beschränkungen beim Bau von Datenzentren und das bewusste Verzögern von fortschrittlichen Modellen die Baugeschwindigkeit begrenzen.
Trotzdem treiben die Nachfrage nach Rechenleistung und Rückstau von Bestellungen die Cloud-Anbieter weiterhin zu höheren Investitionen. Mit zunehmendem Wettbewerb durch Open-Source-Modelle sinken die Token-Gebühren für KI, wodurch die Nutzung schneller steigen muss, um Umsatz und weitere Investitionen zu ermöglichen. Goldman Sachs erwartet daher weiterhin zunehmende Investitionen, aber mit abnehmender Wachstumsrate.
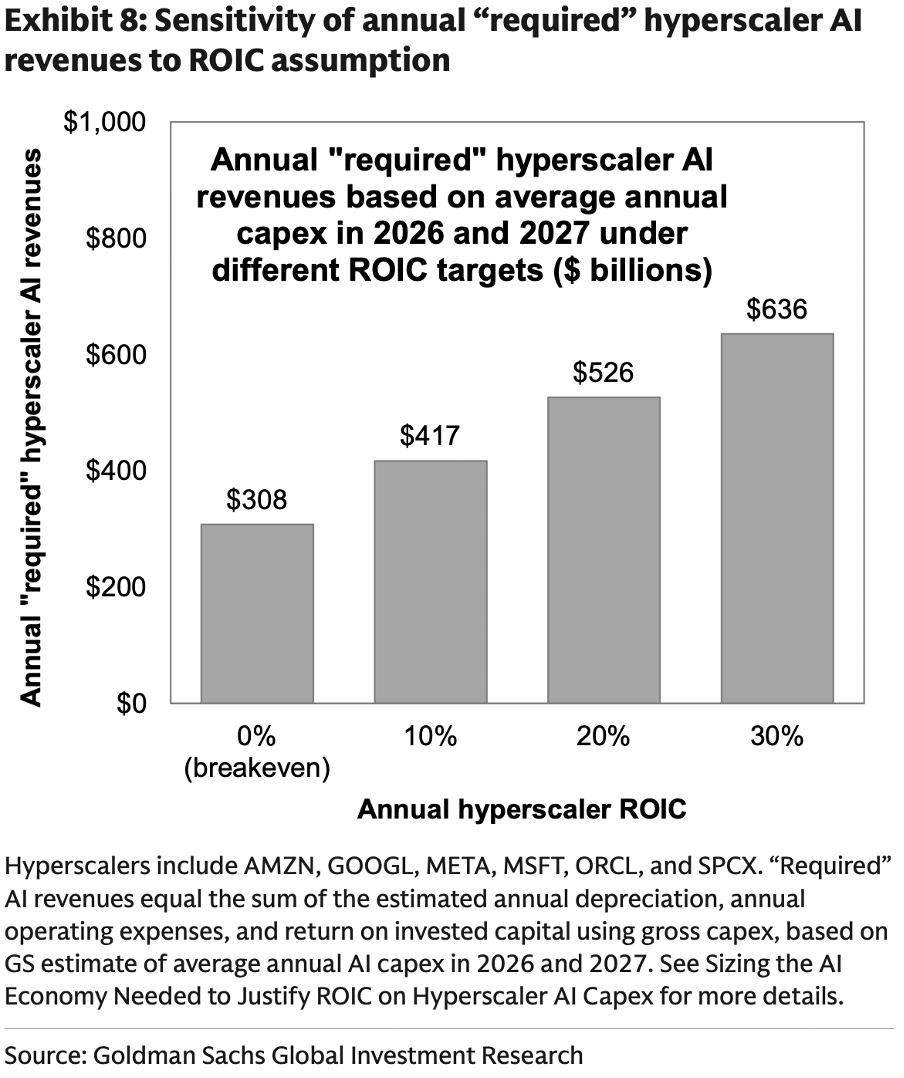
Kommen wir zur zweiten Frage: Wie viel Umsatz ist nötig, um so enorme Investitionen zu tragen? Goldman Sachs schätzt auf Basis des durchschnittlichen KI-Investitionsvolumens in diesem und nächstem Jahr, dass die wichtigsten Anbieter in den kommenden Jahren jeweils etwa 300 Milliarden US-Dollar KI-Umsatz pro Jahr benötigen, um Geräteabschreibungen und Betriebskosten decken zu können. Für eine Investitionsrendite von 10% bis 20% müsste der jährliche Umsatz auf etwa 400 bis über 500 Milliarden US-Dollar steigen.
Aktuell haben die Cloud-Anbieter dieses Umsatzniveau noch nicht erreicht, aber das Wachstum beschleunigt sich. Amazon, Google und Microsoft haben offene Aufträge in Höhe von insgesamt 1,7 Billionen US-Dollar. Zwar fallen darunter auch allgemeine Cloud-Geschäfte und nicht ausschließlich KI-Umsatz, aber das stärkt die Aussichten auf zukünftiges Umsatzwachstum.
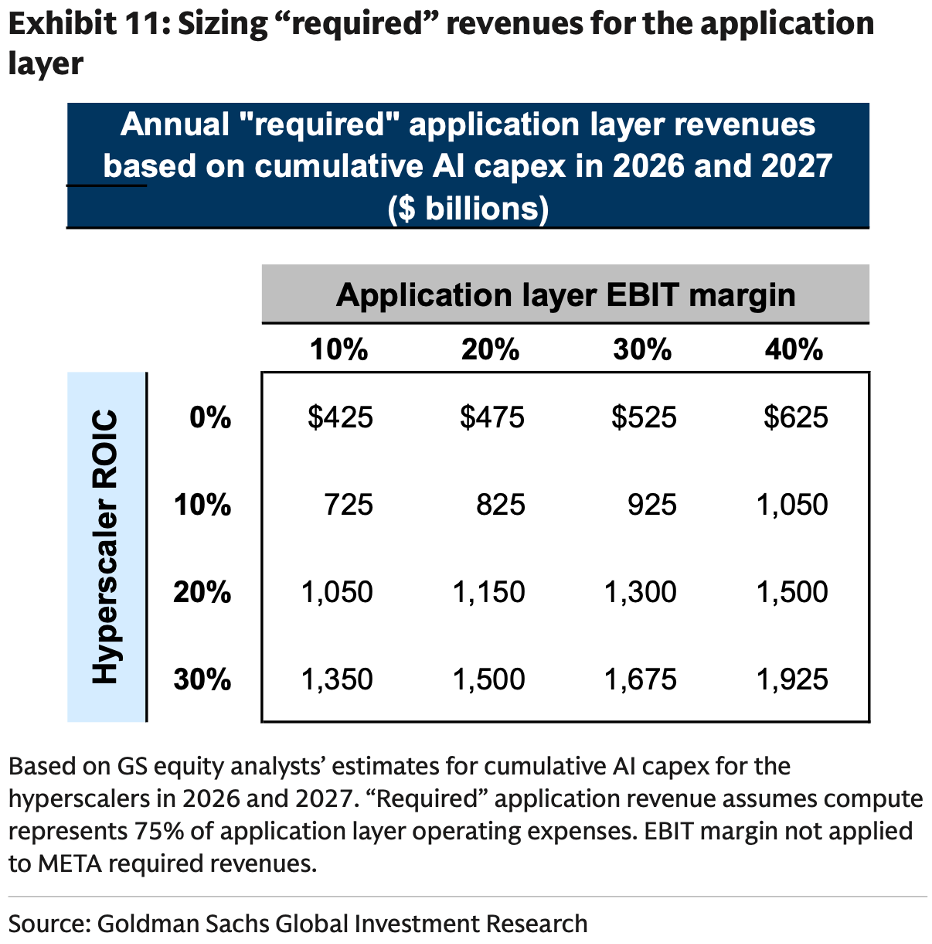
KI-Anwendungsunternehmen kaufen Rechenleistung von Cloud-Anbietern, verkaufen ihre Produkte an Verbraucher und müssen neben Zahlungen für Cloud-Anbieter auch Trainings-, Inferenz- und sonstige Kosten decken und Profit erzielen. Goldman Sachs hat weiter berechnet, dass bei einer operativen Gewinnmarge von 30% für Anwendungsunternehmen und einer Investitionsrendite von 10% bis 20% für Cloud-Anbieter diese KI-Anwendungsunternehmen jährlich etwa 1 Billion US-Dollar an Umsatz benötigen. Die genauen Zahlen lassen sich im Diagramm mit den jeweiligen Annahmen zu Rendite und Gewinnmarge ablesen.
Obwohl die Zahlen sehr groß wirken, hält Goldman Sachs es für wahrscheinlich, dass KI diese Größenordnung erreicht. Zum Vergleich: Die diesjährigen weltweiten Ausgaben für Werbung und Software liegen jeweils bei rund 1,5 Billionen US-Dollar. KI hilft Unternehmen, Kosten zu sparen und die Effizienz zu steigern – diese realen Vorteile werden Unternehmen dazu veranlassen, weiterhin zu investieren und damit das Umsatzwachstum KI zu stützen.
Kommen wir zur dritten Frage: Wie bewertet der Aktienmarkt KI aktuell? Goldman Sachs findet, dass Sorgen über die nachhaltige Rentabilität von KI teilweise schon in den Aktienkursen enthalten sind. Das Median-KGV der KI-Infrastruktur-Aktien sank von 32 im April dieses Jahres auf 22, was zeigt, dass die Marktwertschätzung dieser Unternehmen bereits reduziert wurde.
Betrachten wir den Halbleiterbereich: Die Bruttomarge der Speicher-Aktien liegt etwa doppelt so hoch wie im historischen Durchschnitt. Aber Speicher ist ein stark zyklischer Sektor – deshalb glaubt der Markt nicht an dauerhafte hohe Gewinne und gibt nur niedrige Bewertungen. Das KGV der Speicher-Aktien beträgt aktuell nur etwa 4, rund halb so hoch wie der Durchschnitt der letzten 15 Jahre. Dagegen sind die Gewinnspannen von Chipdesign-Unternehmen nicht so sehr vom historischen Wert abgewichen, sodass auch bei Gewinnrückgängen die Veränderungen meist begrenzt bleiben.
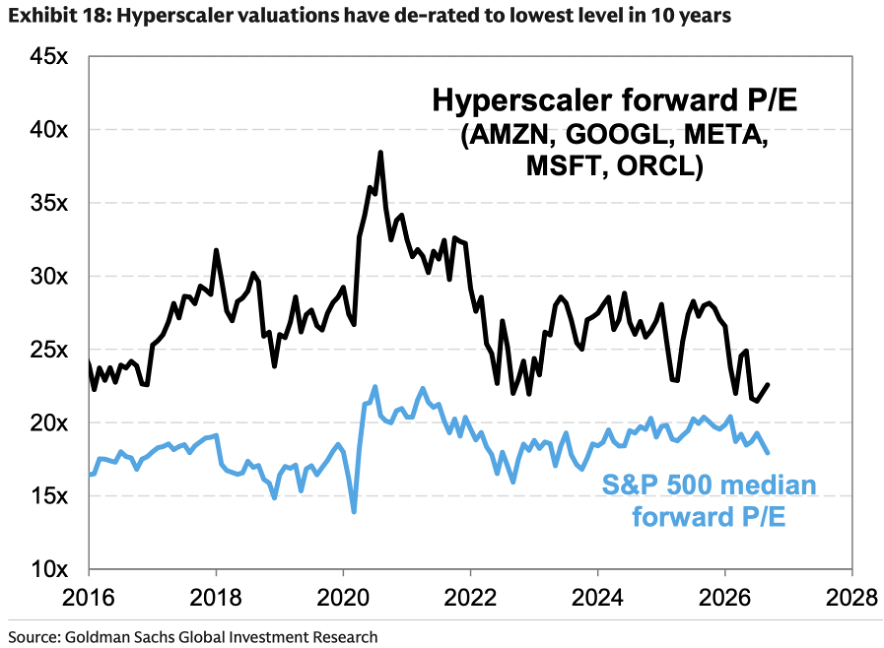
Wenden wir uns den fünf großen Cloud-Anbietern zu: Goldman Sachs hält es für wahrscheinlich, dass sie erneut Marktführer werden, wenn drei Bedingungen erfüllt sind – darunter eine Verlangsamung des Wirtschaftswachstums, erste Monetarisierung von KI-Investitionen und ein Rückgang des Kapitalausgabenwachstums. Diese Bedingungen nähern sich schrittweise. Gleichzeitig ist das Forward-KGV der fünf großen Cloud-Anbieter auf den tiefsten Stand seit über einem Jahrzehnt gefallen. Goldman Sachs meint, dass schnellerer Umsatzanstieg und langsameres Wachstum der Ausgaben den Cashflow verbessern und so die Aktienkurse stützen können.
Auf Anwendungsebene erwartet Goldman Sachs eine deutliche Differenzierung. Erst nach mehreren Quartalen mit KI-Anwendungen und deren Verbreitung wird klar, wer zu den Gewinnern und Verlierern zählt. Die Finanzberichte der Software-Unternehmen wurden bisher kaum von KI beeinflusst, die Aktienkurse erholen sich zuletzt, insbesondere bei IT-Infrastruktur und Netzwerksicherheitssoftware. Unternehmen, die auf die Trägheit der Nutzer setzen, könnten jedoch durch KI-Agenten herausgefordert werden – dazu zählen Versicherung, Telekommunikation, Reise und Abo-Geschäfte. Das von Goldman Sachs verfolgte Portfolio für Verbraucherergebnis-Aktien hat seit Muse-Veröffentlichung Mitte September etwa 5 Prozentpunkte gegenüber dem Gesamtmarkt verloren.
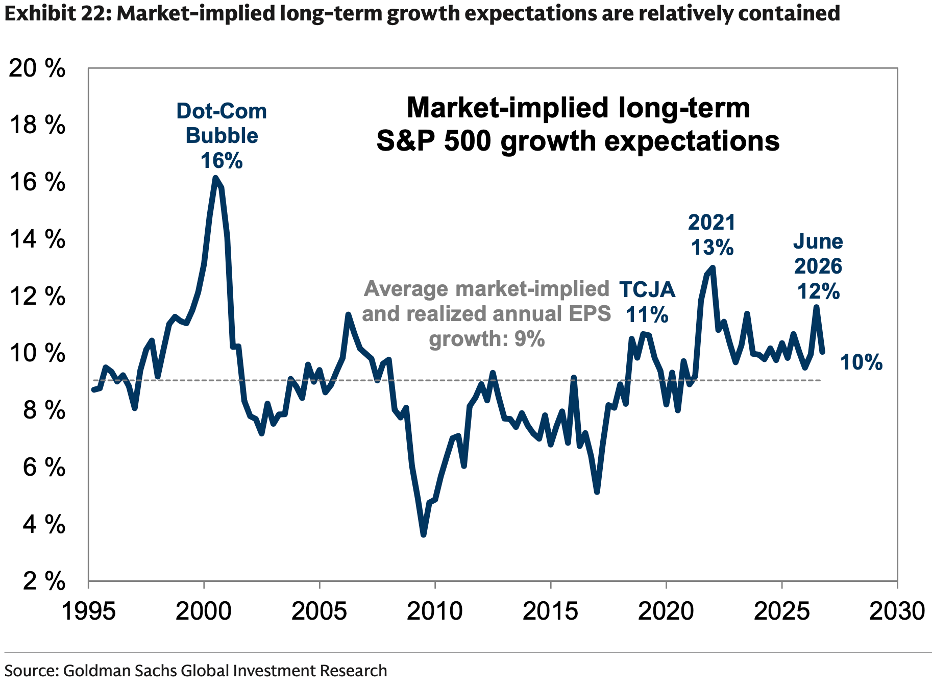
Abschließend: Blickt man auf den Gesamtmarkt, können die meisten Unternehmen mit KI Effizienz und Erträge steigern, aber aktuell liegt die im Aktienkurs enthaltene langfristige Wachstumserwartung bei nur 10% – nur etwas über dem historischen Durchschnitt, aber weit unter den 16% der Dotcom-Blase. Goldman Sachs betrachtet daher den Wertzuwachs durch KI als noch nicht ausreichend im Markt reflektiert.
So viel zu den Einschätzungen von Goldman Sachs. Das US-Investment-Team ist bezüglich der Entwicklung von KI sehr optimistisch. Die aktuellen Investitionen sind sehr hoch, aber die Renditen ebenso. In unserer US-Investment Pro-Analyse haben wir schon einmal ein Finanzmodell aufgebaut und etwa die Kapitalrendite von Google analysiert – herausgekommen ist ein Return von etwa 30% auf die Investition in Datenzentren. Das ist sehr ähnlich zu Amazons Aussage, dass man in drei Jahren break-even erreicht. Deshalb machen wir uns keine Sorgen um die Rendite.
Wichtiger ist: KI steht noch ganz am Anfang. Unternehmen beginnen erst, KI im Arbeitsalltag einzusetzen, insbesondere Tools wie KI Agent sind gerade erst erschienen. Mit zunehmender Akzeptanz steigt auch die Nutzung. Und mit dem Ausbau des Anwendungsbereichs und der weiteren Verbesserung der Infrastruktur werden immer stärkere Skaleneffekte sichtbar – was wiederum die Gesamtrendite der Investitionen erheblich steigert.
Deshalb verstehen wir eine gewisse Markt-Vorsicht, machen uns aber grundsätzlich keine Sorgen. Wir glauben zudem, dass mit weiter steigendem Umsatz der Markt zunehmend erkennt, wie wertvoll die bisherigen Investitionen waren und damit die KI-Rally weiter unterstützt wird.
Empfehlungen aus der Vergangenheit
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Micron (MU.US) veröffentlicht "explosive" Quartalszahlen, aber der Aktienkurs schwankt: Der Speicher-Superzyklus ist noch lange nicht am Ende – warum reagiert der Markt nicht mehr begeistert?
Das derzeitige Bewertungsniveau von Micron mit einem etwa siebenfachen zukünftigen Kurs-Gewinn-Verhältnis spiegelt einerseits die Sorge des Marktes über eine Verlangsamung des Wachstums wider, könnte andererseits aber auch einen langfristig unterschätzten Wert enthalten.
Die Bewertungsunterschiede bei KI nehmen zu! Anthropic IPO: Begeistertes Silicon Valley fordert 2 Billionen Dollar, nüchternes Wall Street erkennt nur 1,5 Billionen an.
Die Diskussionen über die Bewertung des Anthropic IPO eröffnen eine Kluft zwischen dem Silicon Valley und der Wall Street bezüglich der Preisfindung. Risikokapitalgeber im Silicon Valley setzen weiterhin auf hohe Werte und das Wachstum von KI, wobei einige Investmentbanken in frühen Gesprächen eine Bewertung von etwa 2 Billionen US-Dollar in Betracht ziehen. Die Marktakteure an der Wall Street hingegen konzentrieren sich auf hohe Zinssätze, Investitionskosten für Rechenleistung und anhaltenden Finanzierungsdruck und tendieren zu einer Bewertung von 1,5 Billionen US-Dollar.
Micron (MU.US) Q4-Telefonkonferenz: Das Management ruft aus, dass sie keinen Zeitpunkt für ein Nachfrage-Angebotsgleichgewicht sehen; 75% der Auslieferungen für nächstes Jahr sind bereits gesichert, 2028 wird noch knapper als 2027.
Das Management von Micron Technology (MU.US) äußerte sich während der Telefonkonferenz zum vierten Quartal optimistisch und erklärte, dass die durch KI getriebene Nachfrage nach Speicher weiterhin stark bleibt. Angebot und Nachfrage werden auch in den Jahren 2027 und 2028 weiterhin angespannt sein.
Nachdem ich Muse erlebt habe, habe ich Airbnb vollständig verkauft.
Ein erfahrener Analyst, der stark in Airbnb investiert war, entschied sich, alle seine Airbnb-Bestände zu verkaufen, nachdem er die Meta AI-Anwendung Muse nur zehn Tage ausprobiert hatte. Er ist der Meinung, dass Muse nicht nur seine Vorlieben erkennt, sondern ihm auch hilft, Unterkünfte direkt zu buchen und dabei 60 % günstiger als über Airbnb zu sein. Sobald KI-Agenten für dich Preisvergleiche anstellen, Buchungen stornieren und neu buchen, werden die "Traffic-Burggräben", von denen Internetplattformen leben, ernsthaft beeinträchtigt – und die Ära des "proaktiven E-Commerce" könnte beginnen.
Krypto-Preise
Mehr


