
Schulden treiben die Abwertung von Währungen an, die traditionelle Beziehung zwischen Gold und US-Staatsanleiherenditen wird herausgefordert.

Huitong News am 6. Oktober berichtet—— Auf der Edelmetallkonferenz der London Bullion Market Association wiesen Experten darauf hin, dass globale hohe Verschuldung und Inflation Faktoren sind, die zu Währungsschwächungstrades führen. Die traditionelle negative Korrelation zwischen Gold und Anleiherenditen wird zunehmend schwächer. Die globale Verschuldung nimmt weiter zu, die Käuferstruktur auf dem Anleihemarkt verändert sich und Institutionen haben Potenzial, ihr Goldportfolio auszubauen. Besonders asiatische, insbesondere große asiatische Nationen investieren bei Kursrückgängen weiter in Gold, und jüngere Generationen bevorzugen Gold zur Werterhaltung. Langfristig wird Gold als attraktiv betrachtet, aber die Schmucknachfrage geht mit steigenden Preisen zurück, kurzfristig könnte sich der Goldpreis seitwärts bewegen.
Bei der jährlichen globalen Edelmetallkonferenz der London Bullion Market Association äußerten mehrere Marktexperten, dass die ansteigende Staatsverschuldung, hartnäckige Inflation und Bedenken bezüglich der langfristigen Kaufkraft von Fiat-Währungen zu Währungsschwächungstrades führen. Die traditionelle Korrelation zwischen Gold und Anleiherenditen steht dabei vor Herausforderungen.
Das Panel mit dem Thema „Langfristige Strukturen, kurzfristiger Handel – Verständnis der Logik von Währungsschwächung“ wurde von Nicky Shiels, Leiterin für Metallstrategie und Forschung bei MKSPAMP, moderiert. Analysten und Fondsmanager erklärten, dass Gold trotz steigender globaler Anleiherenditen seine Widerstandsfähigkeit zeigt und dies die wachsende Sorge der Investoren über die Finanzsituation der Staaten widerspiegelt.
Globale Schuldenlast enorm, finanzielle Disziplin bleibt aus
Vikram Dhawan, Leiter für Rohstoffe und Fondsmanager beim United Fund of Japan and India, sagte, dass die Währungsschwächungs-Erzählung ihren Ursprung in der mittlerweile kaum tragbaren globalen Schuldenlast hat. Er erläuterte: „Die globale Verschuldung wächst jährlich um mehrere Billionen Dollar. Die Handlungsspielräume der Regierungen sind begrenzt, sie können nur zu finanziellen Repressionen greifen, d. h. eine höhere Inflation tolerieren und gleichzeitig versuchen, die Kreditkosten niedrig zu halten. Ich sehe, dass die Verschuldung weiter steigt, aber es gibt keinerlei Hinweise auf Umsetzung finanzieller Disziplin.“
Shayne McGuire, Portfolio-Manager beim Texas Teacher Retirement System, erklärte, dass Währungsschwächung kein neues Konzept sei. Früher entwerteten Regierungen Münzen durch Verringerung des Edelmetallgehalts, heute sorgen Investoren sich darum, dass die weiter steigende Verschuldung den Wert der Währung langfristig schwächt. Er sagte: „Mit steigendem Verschuldungsrisiko wächst die Besorgnis über die schrumpfende Kaufkraft unserer Währungen.“
Nach bisherigen Trends hätte ein starker Anstieg der globalen Renditen den Goldpreis hart treffen müssen, doch die negative Korrelation zwischen beiden ist aktuell deutlich abgeschwächt. Selbst wenn die Anleiherenditen über 5 % steigen, bleibt der Goldpreis über der Unterstützung von 4000 USD. Vikram Dhawan betonte, dass kurzfristig Gold und Renditen weiterhin negativ korreliert sind, aber im Zeitraum von ein bis drei Jahren nach der Pandemie hat sich der Zusammenhang deutlich abgeschwächt, manchmal sogar laufen beide synchron. Er sagte: „
Veränderung der Kapitalstruktur, institutionelle Investoren könnten mehr Gold allokieren
Dhawan ist der Ansicht, dass steigende Renditen stärker die Fälligkeitsprämie widerspiegeln und weniger die Erwartung einer stärkeren Wirtschaft oder strafferer Geldpolitik. Die traditionelle Käuferstruktur von Staatsanleihen verändert sich: Früher waren Zentralbanken und Pensionsfonds, die wenig sensibel gegenüber Preisschwankungen waren, die Hauptkäufer. Heute werden sie zunehmend von privaten Investoren abgelöst, die für das Übernehmen von Laufzeit- und Finanzrisiken höhere Entschädigung verlangen. Dadurch könnte die traditionelle Verbindung zwischen Gold und Anleihemärkten weiter aufgebrochen werden.
McGuire erklärte, dass die Schwierigkeiten auf dem Anleihemarkt dazu führen werden, dass Gold verstärkt in institutionelle Portfolios aufgenommen wird. Große amerikanische Pensionsfonds haben bisher Gold selten strategisch allokiert, da die Positionen zu klein waren, um die Gesamtperformance der Portfolios zu beeinflussen. Er sagte: „Mit den fortdauernden Problemen am Anleihemarkt wird sich das ändern. Obwohl Gold keine Zinsen zahlt, hat es im Vergleich zu vielen Anleihen einen Wertzuwachs erzielt. Große Institutionen diskutieren Gold bisher noch nicht als zentrales Thema – das ist einer der Gründe, warum ich langfristig optimistisch für Gold bin.“
Asiatische Nachfrage stabilisiert den Markt, junge Investoren bevorzugen Sachwerte
Wei Yan, Portfoliomanager bei DymonAsia, meinte, dass Investoren in großen asiatischen Nationen aufgrund schwacher Märkte für Immobilien und Aktien im Inland nur begrenzte Möglichkeiten zur Werterhaltung haben, weshalb auch die hohen realen Renditen in westlichen Märkten die Goldnachfrage in diesen Ländern kaum drücken. Er sagte: „Bei Marktkorrekturen kaufen sie kontinuierlich. Während der asiatischen Handelszeiten tendiert der Goldpreis daher besser, was die anhaltende Nachfrage großer asiatischer Nationen zeigt. Im Westen dagegen reagieren Investoren bei hohen Renditen weniger aktiv.“
Dhawan ergänzte, dass sich die Präferenzen der jungen Generation ebenfalls zugunsten von Gold wandeln. Die anhaltende Inflation hat dafür gesorgt, dass viele zwar nominale Vermögenszuwächse hatten, ihre tatsächliche Kaufkraft aber gesunken ist. Junge Menschen wollen sich daher mit Sachwerten gegen die Entwertung absichern. Er sagte: „Wer Sachwerte allokieren will, findet mit Gold die perfekte Lösung.“
Die Experten des Forums sind langfristig für Gold optimistisch, warnen aber davor, dass Währungsschwächungstrades nicht zu einem einseitigen, anhaltenden Preisanstieg führen. Dhawan sagte, dass steigende Goldpreise die traditionelle Schmucknachfrage dämpfen, kurzfristig dürfte der Goldpreis daher schwanken. McGuire betonte, dass die US-amerikanischen Haushaltsdefizite unter jeder Regierung weiter wachsen und keine Anzeichen für echte Reformen auf politischer Ebene bestehen. Er sagte: „Egal welche Partei regiert, die Probleme von Schulden und Defiziten werden vom Markt und der Politik permanent ignoriert.“
Fazit
Zusammenfassend haben die hohen globalen Schulden das Preisbildungsmodell von Gold neu geformt; die traditionelle negative Korrelation zwischen Gold und Anleiherenditen verliert zunehmend an Wirkung. Die physische Nachfrage aus Asien und das institutionelle Potenzial stützen den langfristigen Goldtrend. Kurzfristig geht die Schmucknachfrage zurück, so dass der Goldpreis vermutlich weiterhin seitwärts tendiert und keine einseitige Rally zeigen wird.
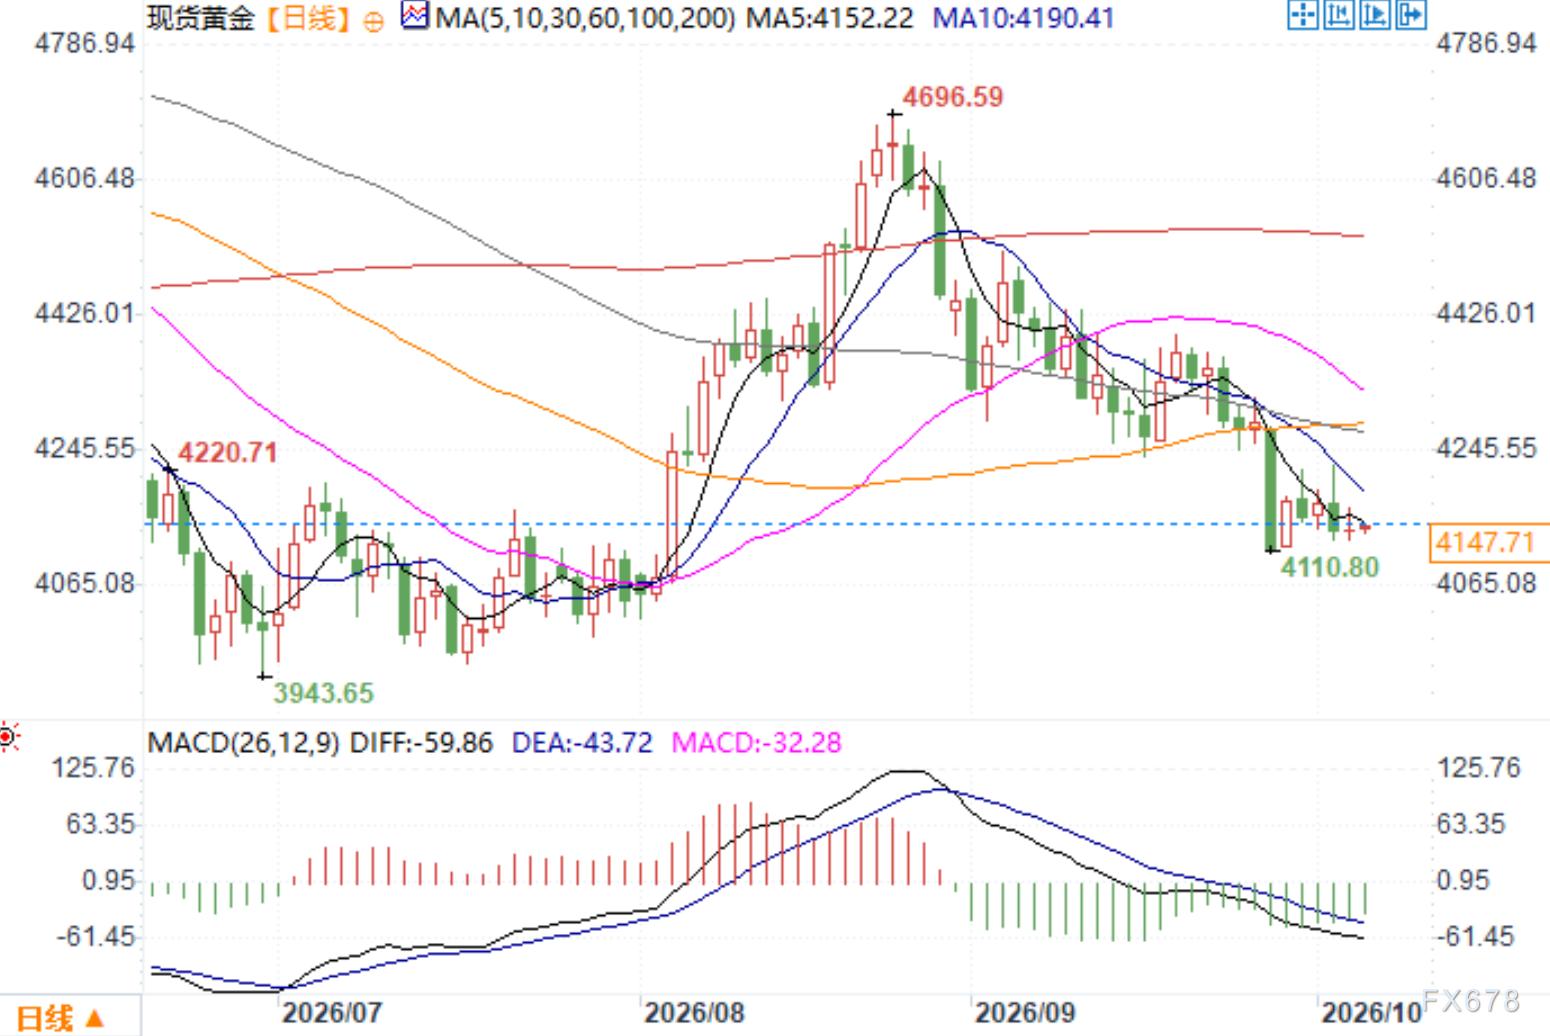
Tageschart Spot-Gold Quelle: EasyHuitong
GMT+8, 6. Oktober, 8:59 Uhr – Spot-Gold notiert bei 4147,71 USD/Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs nennt wichtige Trendlinien, letzte Verteidigungslinie der Nasdaq steht auf dem Spiel
Der Nasdaq 100 Index fällt seit vier Wochen in Folge und testet derzeit präzise die wichtige Trendlinie, die die Tiefpunkte von 2025 und 2026 verbindet (bei 26.630 Punkten). Obwohl die Gewinne im dritten Quartal stark waren, reagieren die Anleger auf die erhöhte Risikovermeidung und den Anstieg des Panik-Indikators, indem sie die potenzielle Abschwächung im Jahr 2028 einpreisen und die Aktienpreise weiter sinken. Angesichts massiver Kapitalabflüsse aus dem Ausland und einer starken Bewertungsdivergenz wartet der Markt auf die Herausforderungen durch den CPI und die Quartalsberichte der Chip-Giganten in dieser Woche.

Goldman Sachs unterstützt Oracle (ORCL.US): Bedenken bezüglich AI-Finanzierungen könnten übertrieben sein, Risiken laufender Projekte sind kontrollierbar
Goldman Sachs behält das Rating „Kaufen“ für Oracle bei und setzt das 12-Monats-Kursziel auf 206 US-Dollar.

Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Krypto-Preise
Mehr


