
Alphabet Q3 2026 Finanzbericht: Nach den Ergebnissen stürzt die Aktie um -9%! Umsatz steigt im Jahresvergleich um 25% auf 127,6 Milliarden USD, bleibt aber hinter den Erwartungen zurück; Cloud-Geschäft verdoppelt sich, aber das Geld wird "verbrannt"; Die Investitionen in KI werden in Frage gestellt!
 2026/10/29 02:46
Kernpunkte
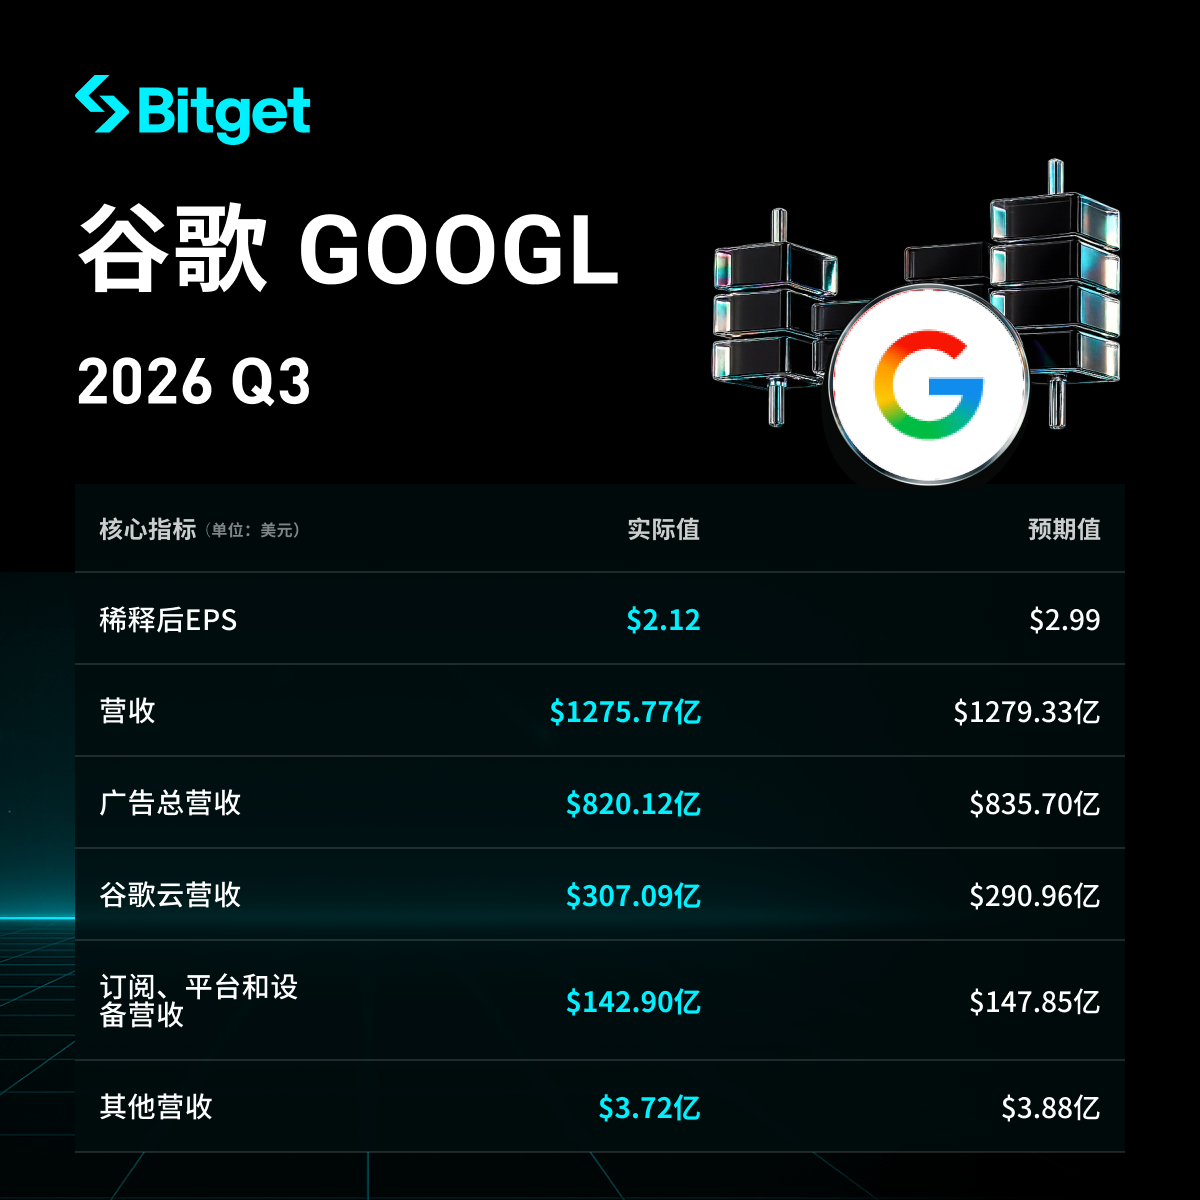
Google Alphabet hat im dritten Quartal dieses Jahres (Juli bis September) insgesamt etwa 127,6 Milliarden US-Dollar verdient, 25 % mehr als im Vorjahreszeitraum. Damit verzeichnet das Unternehmen seit 13 Quartalen ein zweistelliges Wachstum und der annualisierte Umsatz nähert sich einer halben Billion USD. Allerdings lag diese Zahl immer noch leicht unter den Erwartungen der Analysten von etwa 128,2 Milliarden US-Dollar.
Die Gewinnsituation sieht weniger rosig aus: Der Nettogewinn betrug etwa 26,17 Milliarden US-Dollar, was rund 25 % weniger ist als im Vorjahreszeitraum; der Gewinn je Aktie liegt bei nur 2,12 US-Dollar (bereinigt etwa 2,67 US-Dollar), beides deutlich unter den Erwartungen. Hauptgrund dafür sind Verluste aus Beteiligungen von rund 8,7 Milliarden US-Dollar (im vorherigen Quartal gab es noch deutliche Gewinne). Das operative Ergebnis lag bei etwa 40,6 Milliarden US-Dollar, was einem Wachstum von 30 % und einer Marge von 31,8 % entspricht.
Der absolute Höhepunkt ist Google Cloud: Der Umsatz hat sich mehr als verdoppelt, mit einem Anstieg von 103 %. Das Wachstum von Such- und Werbegeschäft ist jedoch deutlich langsamer und liegt unter den Erwartungen. Entscheidender ist: Der freie Cashflow ist nun im zweiten Quartal in Folge negativ, da das Unternehmen viel in KI und Datenzentren investiert hat. Die Folge: Der Aktienkurs fiel nachbörslich um 8%-10%, und die Investoren sorgen sich: Wann werden diese hohen Investitionen tatsächlich wieder eingespielt?
Detailanalyse
1. Gesamtumsatz und Gewinnentwicklung
- Gesamtumsatz: 127,577 Milliarden US-Dollar (Vorjahreszeitraum 102,3 Milliarden US-Dollar), +25 % im Jahresvergleich, jedoch unter den Markterwartungen von etwa 128,2 Milliarden US-Dollar. Zum ersten Mal seit vier Jahren wurden sowohl Umsatz als auch Gewinn verfehlt.
- Nettogewinn: 26,17 Milliarden US-Dollar (ca. 25 % Rückgang im Jahresvergleich), Gewinn je Aktie 2,12 US-Dollar (Vorjahreszeitraum 2,87 US-Dollar). Bereinigt um Beteiligungsverluste beträgt der angepasste Gewinn je Aktie etwa 2,67 US-Dollar, weiterhin unter der Erwartung von ca. 3,02 US-Dollar.
- Operatives Ergebnis (Ertragskraft des Kerngeschäfts): 40,576 Milliarden US-Dollar, +30 % im Jahresvergleich, operative Marge 31,8 % (etwas besser als im Vorjahr).
- Operativer Cashflow: 42,29 Milliarden US-Dollar, 13 % weniger als im Vorjahreszeitraum.
- Freier Cashflow (wirklich frei verfügbares Geld): minus 9,065 Milliarden US-Dollar (zum zweiten Quartal in Folge negativ). In den letzten 12 Monaten insgesamt nur ca. 19,7 Milliarden US-Dollar, 73 % weniger als im Vorjahreszeitraum.
- Sonstiges: Die Mitarbeiterzahl stieg auf etwa 205.000 (+8 % im Jahresvergleich), die Ausgaben für Forschung und Entwicklung wuchsen um 36 %, die Ausgaben steigen schneller als die Einnahmen.
2. Google Cloud Entwicklung
- Umsatz: 30,709 Milliarden US-Dollar, +103 % im Jahresvergleich (mehr als verdoppelt), deutlich über den Erwartungen.
- Operatives Ergebnis: 11,121 Milliarden US-Dollar, operative Marge stieg von 23,7 % im Vorjahr auf 36,2 %.
- Warum wächst Google Cloud so schnell: Unternehmenskunden haben sehr hohe Nachfrage nach KI-Infrastruktur und Cloud-Diensten (einschließlich Cybersecurity, Einzelhandel, Finanzwesen u.a.), eigene TPU-Chipsysteme tragen ebenfalls zum Umsatz bei. Google Cloud gewinnt Marktanteile von Amazon AWS und Microsoft Azure. Die offenen Bestellungen (Backlog) sind beträchtlich.
3. Entwicklung anderer Geschäftsbereiche
- Gesamtumsatz im Google-Dienstleistungssegment: 96,3 Milliarden US-Dollar, +11 % im Jahresvergleich, unter den Erwartungen.
- Such- und verwandte Geschäfte: 63,35 Milliarden US-Dollar, +12 % im Jahresvergleich (unter den Erwartungen und deutlich langsamer als die 17 % Wachstum im Vorquartal). Das Unternehmen betont aber, dass das Suchvolumen das schnellste Wachstum der letzten fünf Jahre verzeichnete, KI treibt die Nutzung an.
- YouTube-Werbung: 11,2 Milliarden US-Dollar, etwa +9 % im Jahresvergleich (unter den Erwartungen und nicht über 10 %, wie erhofft). YouTube Music und Premium haben (inklusive Probe) bereits über 150 Millionen Nutzer.
- Gesamtwerbeeinnahmen: ca. 82 Milliarden US-Dollar, +11 % im Jahresvergleich, unter den Erwartungen.
- Sonstiges (Abos, Geräte etc.): ca. 14,3 Milliarden US-Dollar, +11 % Wachstum.
- Andere kleinere Geschäfte (Other Bets) haben geringe Umsätze, die Verluste sind ausgeweitet.
4. Investitionsplan (große Investitionen in KI und Datenzentren)
- Kapitalaufwendungen im Quartal: 51,355 Milliarden US-Dollar, +114 % im Jahresvergleich (Vorjahreszeitraum ca. 24 Milliarden US-Dollar), hauptsächlich für Datenzentren, Server und Netzwerkausrüstung.
- Ausblick für das Gesamtjahr 2026: Investitionen bleiben bei 195 bis 205 Milliarden US-Dollar (wurde bereits angehoben), voraussichtlich wird die Marke von 200 Milliarden US-Dollar überschritten.
- Ausblick für 2027: Das Unternehmen sagt explizit, die Investitionen werden „deutlich steigen“, der Markt erwartet über 300 Milliarden US-Dollar.
- Kurz gesagt: Die Ausgaben für KI-Infrastruktur steigen und überschreiten bereits den operativen Cashflow, weshalb der freie Cashflow negativ ist.
| Kapitalausgaben | ca. 51,4 Milliarden US-Dollar | +114 % |
| Freier Cashflow | minus ca. 9,1 Milliarden US-Dollar | von positiv zu negativ |
5. Ausblick auf das nächste Quartal
Das Unternehmen hat keine konkrete Umsatzprognose für Q4 gegeben. Das Management sagte, der Wechselkurs könnte etwas Druck ausüben und Suchgeschäft wird durch die hohe Basis des Vorjahres beeinflusst; zudem wird nun auch Cloud-Kapazität von Drittanbietern benutzt, was kurzfristig die Marge beeinflussen könnte. Die Investitionsprognose für das Gesamtjahr bleibt unverändert. Der CEO betonte, dass die Fortschritte bei KI-Produkten gut vorangehen; zum Beispiel hat die Gemini-Anwendung bereits 1 Milliarde monatlich aktive Nutzer erreicht, das am schnellsten wachsende Produkt der Unternehmensgeschichte.
6. Marktumfeld und Investoren-Sorgen
Der Kernkonflikt ist klar: Cloud- und KI-Geschäft boomen, Wachstum und Margen sind stark; aber das Wachstum von traditionellen Such- und Werbegeschäften verlangsamt sich, teilweise nehmen KI-Anwendungen den Traffic selbst weg. Gleichzeitig ist der freie Cashflow im zweiten Quartal in Folge negativ, die KI-Investitionen sind enorm, Investoren fragen sich: Wann werden diese Ausgaben in mehr Gewinn und Cashflow umgesetzt?
Folge: Die Aktie fiel nachbörslich um 8%-10 %, und ein großer Teil der Gewinne der letzten sechs Monate gingen verloren. Der Markt konzentriert sich nun mehr auf die Rendite der KI-Investitionen und nicht mehr nur auf Umsatzwachstum.
Haftungsausschluss: Der Inhalt dieses Artikels dient nur als Referenz und stellt keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Amazon Telefonkonferenz: Der Cashflow ist „aufgebraucht“, aber KI ist „die einmalige Gelegenheit im Leben“, AWS strebt einen Umsatz von einer Billion an, das Einzelhandelsgeschäft wird unterschätzt.
CEO Jassy erwartet, dass AWS in den Jahren 2027 und 2028 ein Wachstum von über 40 % verzeichnen wird und innerhalb von 5 bis 10 Jahren die Marke von einer Billion US-Dollar Umsatz erreichen kann. Angesichts der in diesem Jahr geplanten Investitionsausgaben von bis zu 220 Milliarden US-Dollar bezeichnete Jassy KI als „eine einmalige Gelegenheit im Leben, die die Größe von Amazon für immer verändern wird“. Das Unternehmen plant, bis Ende nächsten Jahres Rechenleistungs-Chips an externe Kunden zu verkaufen. Im Bereich des E-Commerce betonte das Management, dass das Wachstum in Nordamerika und im internationalen Geschäft, bereinigt um den Effekt des Prime-Day-Terminunterschieds, weiterhin bei 6 % beziehungsweise 8 % liegt.
Historischer Absturz in Serie! Nach Google ist nun auch Amazon betroffen
Amazon AWS verzeichnete das sechste Quartal in Folge ein beschleunigtes Wachstum von 39%, jedoch fiel das Wachstum des Online-Handels auf den niedrigsten Stand seit drei Jahren, und das Werbewachstum erreichte ein historisches Tief. Die Investitionsausgaben übertrafen die Erwartungen deutlich und der freie Cashflow der letzten 12 Monate lag bei minus 42,4 Milliarden USD. Nachbörslich fiel der Aktienkurs stark, in Resonanz mit Alphabet, das am selben Tag um 13% einbrach, was die zunehmenden Bedenken des Marktes hinsichtlich des Ungleichgewichts zwischen den KI-Investitionen der Technologieriesen und dem Wachstum ihres Kerngeschäfts widerspiegelt.
Legendärer Fondsmanager Druckenmiller beteiligt sich an der Krypto-Derivateplattform TradeXYZ, die Aktie des börsennotierten Unternehmens steigt an einem Tag um 23 %.
Druckenmiller hat sich selten auf der X-Plattform geäußert und bekannt gegeben, dass er in die Krypto-Derivateplattform TradeXYZ investiert hat. Er erklärte, dass er diese Plattform nutzen werde, um den Investitionsentscheidungsprozess zu verbessern. Am selben Tag kündigte TradeXYZ eine Zusammenarbeit mit ICE an, gemeinsam streben sie eine regulatorische Genehmigung an, um Perpetual-Futures-Produkte offiziell in den regulierten US-Markt einzuführen. Durch diesen doppelten Impuls stieg das Optionsvolumen für den zugehörigen Token PURR um das Sechsfache; die Anzahl der Call-Wetten übertrifft die der Puts um das Vierfache.
Amazon (AMZN.US) folgt auf Google und fällt nachbörslich stark! Freier Cashflow bei minus 42,4 Milliarden US-Dollar – KI-Investitionen stürzen die Cloud-Giganten in denselben Sturm
Innerhalb von nur zwei Tagen wurden Google und Amazon, zwei der größten Cloud-Anbieter, nacheinander vom Markt abgestraft, weil ihre „Investitionsausgaben den Cashflow auffressen“. Die Frage nach der Kapitalrendite des KI-Infrastruktur-Booms weitet sich von Einzelereignissen zu sektoralen Bedenken aus.
Krypto-Preise
Mehr


