
Mit dem Zusammenstoß mit dem KI-Absturz! Heute Abend könnte ein starker Arbeitsmarktbericht den US-Aktien einen weiteren Schlag versetzen.

Der US-Arbeitsmarktbericht für Oktober wird am Freitag (6. November) um 8:30 Uhr Eastern Time veröffentlicht. Der Markt erwartet allgemein eine Erholung der Daten vom September-Tief, doch der Zeitpunkt dieses Berichts ist äußerst heikel – einen Tag vor Veröffentlichung erlitten Technologiewerte einen schweren Einbruch, der Nasdaq 100 fiel an einem Tag um 6,36 %, der stärkste Rückgang seit März 2020, und AI-Strategien brachen vollständig zusammen.
Die dramatischen Marktbewegungen am Donnerstag haben den Interpretationsrahmen für den Arbeitsmarktbericht grundlegend verändert. Der S&P 500 fiel an einem Tag um 4,36 %, der Philadelphia Semiconductor Index rauschte um 12 % nach unten, der VIX-Volatilitätsindex sprang um 11,5 Punkte auf 28 – und die Markliquidität schrumpfte rapide.Vor diesem Hintergrund könnte ein besser als erwarteter Arbeitsmarktbericht die Marktstimmung keinesfalls heben, sondern im ungünstigsten Moment erneut Erwartungen an eine Zinserhöhung der Fed im Dezember entfachen und dem bereits angeschlagenen Markt weiter zusetzen.
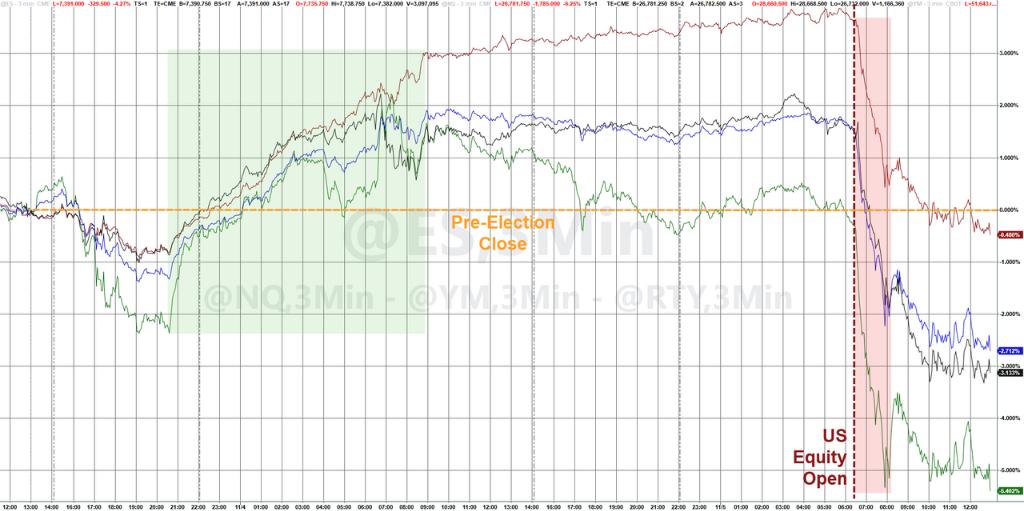
Reaktionen am Optionsmarkt deuten darauf hin, dass Investoren sich auf starke Schwankungen einstellen. Die implizite Volatilität der Straddle-Optionen auf den S&P 500 für Freitag stieg auf 1,45 % – das höchste Tagesbewertungsniveau seit März – während die tatsächliche Bewegung der Straddles am Donnerstag beinahe das Achtfache des Preisniveaus betrug.
Daten deuten auf Erholung hin, Meinungsverschiedenheiten bleiben bestehen
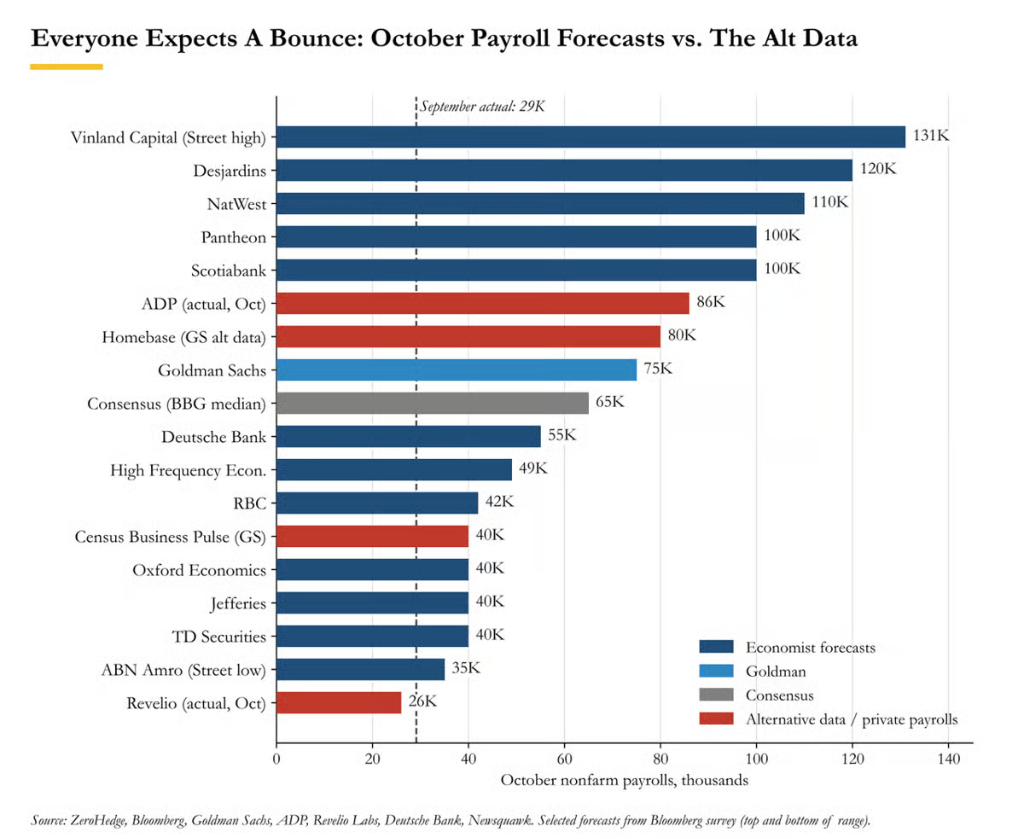
Es wird allgemein erwartet, dass die Zahl der neu geschaffenen Arbeitsplätze im Oktober nach dem niedrigen Septemberwert von 29.000 kräftig anzieht. Eine Umfrage von Bloomberg zeigt für die Wall-Street-Schätzungen eine Spanne von 35.000 bis 131.000, Konsens sind etwa 65.000, die Arbeitslosenquote soll unverändert bei 4,2 % bleiben, das durchschnittliche Stundenentgelt soll um 0,3 % zum Vormonat steigen, die Jahresrate voraussichtlich erstmals seit Mai 2021 auf unter 3 % fallen (2,9 %).
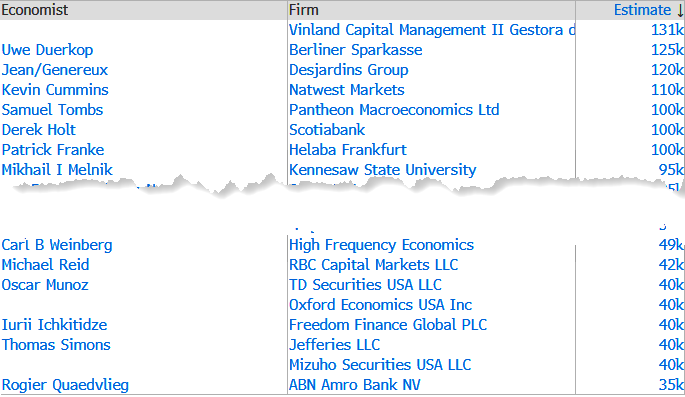
Goldman Sachs erwartet 75.000 neue Stellen außerhalb der Landwirtschaft – mehr als der Konsens – und schätzt für den Privatsektor einen Zuwachs von 70.000. Grundlage der Goldman-Prognose sind: Die Erstanträge auf Arbeitslosenhilfe fielen während des Oktober-Referenzzeitraums auf 195.000, nach 204.000 im September; das JOLTS-Bericht zeigte für September einen überraschenden Anstieg der offenen Stellen um 333.000 auf 7,523 Millionen, ein neues Zwischenhoch; ADP meldete 86.000 neue private Stellen, über den Erwartungen; laut Challenger-Report wurden im Oktober 43.994 Entlassungen angekündigt, ein Rückgang von 71 % zum Vorjahr und der niedrigste Wert seit 2023. Saisonale Effekte: Fällt der Labor Day spät auf den September, treten im Oktober oft Erholungen auf, durchschnittlich ein Plus von etwa 50.000 Stellen laut Goldman.
Es gibt jedoch auch Stimmen, die auf Abwärtsrisiken hinweisen. Nachverfolgungsdaten des Dienstleisters Revelio zeigen, dass im Oktober nur 26.000 neue Stellen geschaffen wurden, nach revidierten 67.600 im Vormonat – damit am unteren Ende der Prognose-Bandbreite der verschiedenen Institutionen.
Arbeitslosenquote und Löhne: Details wichtiger als die Überschrift
Die Arbeitslosenquote könnte am Freitag eine marktbewegendere Kennziffer sein als die Gesamtzahl der neugeschaffenen Stellen.
Im September lag die ungerundete Arbeitslosenquote bei 4,18 %, was bedeutet, dass bereits kleinste Veränderungen sie auf 4,1 % oder 4,3 % bringen könnten.Goldman Sachs, Turnleaf und die Federal Reserve Bank of Chicago sehen bei der Arbeitslosenquote Abwärtsrisiken und erwarten eine Annäherung an das durch die Zahl der laufenden Arbeitslosenhilfe suggerierte niedrigere Niveau. Goldman betont zudem, dass der "Lockerungs-Tracker", ein auf zehn Arbeitsmarktindikatoren basierender Indikator, aktuell bei 4,6 % steht und damit "darauf hindeutet, dass der Arbeitsmarkt in Wirklichkeit schwächer ist als es allein die Arbeitslosenquote suggeriert".
Beim Lohnwachstum würde bei Erfüllung der Konsenserwartungen die Wachstumsrate zum ersten Mal seit über vier Jahren unter 3 % sinken.
Der umfassende Lohntracker von Goldman Sachs liegt im dritten Quartal bei einem annualisierten Quartalswachstum von 3,0 % und einem Jahreswert von 3,3 %. Das nominale Lohnwachstums-Proxy von Deutsche Bank wird leicht auf 4,1 % zurückgehen, was laut Bank weiterhin "ein solides Wachstum der Konsumausgaben unterstützen" sollte. Bemerkenswert ist, dass die Produktivität im dritten Quartal im Vorjahresvergleich um 3,6 % stieg und damit die Erwartung von 2,7 % deutlich übertraf, während die Arbeitskosten pro Einheit überraschend um 0,7 % zurückgingen.
Fed-Kurs: Zinserwartung von Platzen der AI-Blase belastet
Auf der Zinssitzung im Oktober blieb die Fed unverändert, doch zwei Mitglieder stimmten abweichend.
Fed-Vorsitzender Warsh signalisierte, dass die Zinsen in einem "maßvollen Tempo" steigen werden. Während der Nasdaq am Donnerstag abstürzte, erklärte Cleveland-Fed-Chefin Hammack, die Geldpolitik müsse "restriktiv werden" und sie neige zu "häufigeren, aber kleineren Anpassungen"; Richmond-Fed-Präsident Barkin rechnet ebenfalls mit weiteren Zinserhöhungen, hält sich aber hinsichtlich "Ausmaß und Tempo" bedeckt.
Goldmans Ökonomen erwarten im Dezember die zweite und letzten Zinserhöhung dieses Zyklus und eine Anhebung der Fed Funds Rate auf 4,00 %-4,25 %, danach eine Pause bis Ende 2027/Anfang 2028, gefolgt von Zinssenkungen. Vor Beginn der aktuellen Woche lag das eingepreiste Risiko für eine Zinserhöhung im Dezember noch bei rund 21 Basispunkten (etwa 83 % Wahrscheinlichkeit).
Nach dem dramatischen Ausverkauf der AI-Aktien am Donnerstag ist das eingebpreiste Risiko einer Zinserhöhung für Dezember auf 17,25 Basispunkte (ca. 70 % Wahrscheinlichkeit) gefallen, die zweijährige US-Staatsrendite gab rund 12 Basispunkte nach. Das Zins-Team von Goldman Sachs weist auf zwei wesentliche Abwärtsrisiken für das vordere Ende und den Bauch der Zinskurve hin: Erstens könnte Trump nach den Midterms Angriffe auf Iran wieder aufnehmen und damit Inflationserwartungen befeuern; zweitens könnte der Zusammenbruch der AI-Trades einen deutlichen Wachstumseinbruch auslösen. Axios berichtete am Donnerstagabend, Trump erklärte, eine Entscheidung zum Iran-Krieg stehe "unmittelbar bevor".
Ein guter Wert könnte das Letzte sein, was der Markt jetzt braucht
Unterm Strich zeigt das fundamentale Bild des Arbeitsmarktes vor der Veröffentlichung des Berichts so viel Stärke wie selten in den letzten Jahren: Die Erstanträge auf Arbeitslosenhilfe nähern sich dem 57-Jahrestief, die Zahl der Entlassungen im Oktober ist die niedrigste seit 2023, die JOLTS-Vakanz steigt um 333.000, ADP-Daten überraschen positiv. Damit steigt das Risiko einer positiven Überraschung bei den neuen Stellen über der Konsensschätzung von 65.000, auch die Arbeitslosenquote könnte sinken.
Genau darin liegt das Problem: Ein starker Report würde Warsh, Hammack und Barkin eine solide Grundlage für eine Zinserhöhung im Dezember liefern – just zu dem Zeitpunkt, an dem der Nasdaq den schwersten Tag seit März 2020 erlebt hat.
Das Zinsverkaufsteam von Goldman glaubt, dass ein Einzeldatum die Marktbewertung für Zinserhöhungen nicht vollständig ändern kann; wahrscheinlicher sei, dass eine akzeptable Zahl die Diskussion über eine Zinserhöhung im Dezember wieder auf den Tisch bringt – ein zusätzliches Zinsrisiko zu den ohnehin bestehenden AI-Sorgen. Angesichts der aktuellen Positionierung – CTA-Strategien beginnen netto Futures zu verkaufen, Long-only-Investoren sind erneut "gelähmt" – gibt das kein Rezept für eine Trendwende. Laut Goldman-Modell könnten, falls der Markt vom jetzigen Niveau weitere 2,5 Standardabweichungen abgibt, in der kommenden Woche S&P 500-Futures im Wert von bis zu 7,48 Mrd. US-Dollar verkauft werden.
Beachtenswert: Die Korrektur der September-Zahlen für August (von anfänglich 133.000 auf am Ende 29.000) verdient ebenfalls Aufmerksamkeit – die letzten Anpassungen beeinflussten den Rentenmarkt und die Zinspreise mindestens so stark wie die eigentlichen Zahlen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Technologieaktien verlieren 2,5 Billionen, Anthropic IPO steht unter Druck mit einer Bewertung von 1,5 Billionen US-Dollar.
Durch den Einbruch der Technologiewerte nach den Zwischenwahlen gerät der Anthropic IPO angesichts der 1,5-Billionen-Dollar-Bewertung unter Druck. Investoren verlangen einen Abschlag; der Börsengang ist für den 9. November in der Schwebe. Das Vertrauen des Marktes und die Fundamentaldaten stehen unter doppeltem Druck.
Morgan Stanley: Große Modell-Updates kombiniert mit E-Commerce-Wachstum, Zielkurs für AppLovin (APP.US) auf 450 US-Dollar angehoben
Morgan Stanley hält das „Overweight“-Rating für Applovin aufrecht und hebt das Kursziel von 400 auf 450 US-Dollar an.
Goldman Sachs senkt das Kursziel für Gold drastisch! Zentralbanken können den Goldkauf nicht gegen die restriktive Haltung der Fed stoppen, die aktuelle Situation erinnert stark an das Jahr 2022.
Laut Goldman Sachs wird die US-Notenbank voraussichtlich erst im Dezember 2026 erneut die Zinsen senken, was den Bedarf westlicher Investoren an „Währungsabwertungs-Hedging“ weiterhin unterdrückt. Der Markt erlebt derzeit eine Wiederholung der Situation aus dem Jahr 2022: Zwar stützen monatliche Käufe von Zentralbanken in Höhe von durchschnittlich 60 Tonnen den Goldpreis, doch die hohen Zinsen setzen westliche ETF-Investoren stark unter Druck. Dies führt dazu, dass der Goldpreis seinen einseitigen Aufwärtstrend verlässt und in eine Phase „begrenzten Anstiegs und erhöhter Volatilität“ gerät. Eine Wende könnte erst in der zweiten Hälfte des Jahres 2027 mit den Zinssenkungen kommen, wenn ETF-Kapital und Zentralbankkäufe gemeinsam den Goldpreis wieder antreiben.

Übernachtiger US-Aktiencrash: Ein reflexiver Sturm, ausgelöst durch einen „Frühstart“ von 100 Milliarden US-Dollar
Eine massive Verkaufswelle im Wert von Hunderten Milliarden Dollar führte an der Wall Street zu einem „Vorlaufeffekt“, doch gerade diese früh agierenden „Smart Money“-Investoren wurden zum Auslöser einer Massenpanik: Der Nasdaq fiel an einem einzigen Tag um 6,4%, Halbleiter verloren 12% und der vermeintliche „Trade des Jahres“ mit dem Fokus auf KI und Energie kollabierte innerhalb von 48 Stunden. Noch gefährlicher ist, dass der nachgelagerte Verkaufsdruck noch bevorsteht. Der reflexive Sturm besteht darin, dass, wenn alle das gleiche Drehbuch kennen und gleichzeitig danach handeln, das Drehbuch selbst nicht mehr funktioniert.
Krypto-Preise
Mehr


