Resumen semanal de TradFi del 26 al 30 de octubre
La Fed mantiene altas las tasas mientras se profundizan las divisiones internas: El dólar y los rendimientos encuentran respaldo, mientras que los activos de IA y los mercados del petróleo enfrentan una mayor volatilidad
I. Resumen semanal del mercado
Esta semana, la atención del mercado se centró en la reunión de octubre del FOMC de la Reserva Federal y en la volatilidad del precio del petróleo provocada por la revaluación de los riesgos geopolíticos en Medio Oriente.
Tal como se esperaba ampliamente, la Fed mantuvo su rango objetivo para la tasa de fondos federales entre el 3.75% y el 4.00%. Sin embargo, el mensaje de política monetaria no se orientó hacia una flexibilización. Dos votos disidentes se inclinaron por una suba de tasas de 25 puntos básicos, lo que indica que aumentan las preocupaciones por los riesgos inflacionarios dentro de la Fed. El banco central también enfatizó que necesita acumular más datos económicos antes de determinar la dirección adecuada de su política. Dado que el mercado laboral sigue mostrando resiliencia y el crecimiento económico se mantiene, se moderaron las expectativas de recortes rápidos de tasas.
El presidente de la Fed, Kevin Warsh, también indicó que las futuras reuniones del FOMC para decidir sobre las tasas podrían ser menos frecuentes, mientras que la Fed restó aún más importancia al uso de una orientación futura explícita. Esto significa que los mercados podrían depender cada vez más del IPC, el PCE subyacente, las nóminas no agrícolas, las ventas minoristas, el PIB, el crecimiento salarial y los comentarios de los funcionarios de la Fed para revaluar las perspectivas de las tasas de interés. Como resultado, cada publicación de datos podría generar una volatilidad más significativa en los precios de los activos.
En cuanto a las materias primas, los precios del petróleo registraron un retroceso notable esta semana. Irán mantuvo conversaciones sobre seguridad regional con funcionarios de Arabia Saudita, Turquía y Pakistán, mientras que Estados Unidos siguió dejando margen para negociaciones en su política hacia Irán. Estos acontecimientos llevaron a los mercados a reducir temporalmente la probabilidad de una escalada inmediata del conflicto en Medio Oriente. El crudo Brent cayó brevemente por debajo de 110 USD por barril, mientras que el crudo WTI retrocedió hacia los 100 USD por barril.
Sin embargo, la baja de los precios del petróleo no significa que hayan desaparecido los riesgos geopolíticos. El aumento de los ataques a embarcaciones cerca del estrecho de Ormuz, la fuerte suba de los fletes del crudo, el incremento de los costos de los seguros marítimos y los bajos inventarios mundiales de petróleo siguen manteniendo a UKOUSD y USOUSD en un entorno de alta volatilidad. Actualmente, el mercado sopesa las expectativas de una desescalada diplomática frente al riesgo aún presente de interrupciones del suministro.
Los principales focos del mercado esta semana incluyen:
- Si las señales restrictivas de la Fed posteriores a la reunión siguen impulsando al alza el dólar estadounidense y los rendimientos de los bonos del Tesoro a corto y mediano plazo;
- Si los dos votos disidentes indican que más funcionarios de la Fed podrían favorecer subas de tasas u oponerse a recortes anticipados;
- Si el IPC, el PCE subyacente y los datos de empleo y consumo respaldan la narrativa de tasas de interés "altas durante más tiempo";
- Si US02Y y US10Y siguen subiendo y generan presión sobre la valuación de NAS100;
- Si DXY puede mantenerse fuerte con el respaldo de los diferenciales de rendimiento y la demanda de refugio;
- Si NAS100 puede apoyarse en el gasto de capital en IA y las ganancias corporativas para resistir la presión de las tasas altas;
- Si US500 y US30 muestran una rotación sectorial entre tecnología, finanzas, industria y energía;
- Si XAUUSD queda bajo presión por el fortalecimiento del dólar y la suba de los rendimientos reales, o recibe respaldo del riesgo geopolítico;
- Si UKOUSD puede mantenerse en niveles elevados o registrar una mayor reducción de la prima de riesgo debido a la desescalada diplomática;
- Si el estrecho de Ormuz, el mar Rojo o las instalaciones energéticas de Medio Oriente enfrentan nuevas interrupciones del suministro o del transporte marítimo.
En general, el mercado pasó de preguntarse la semana pasada "¿La Fed va a hacer una pausa?" a "¿Cuánto tiempo va a mantener la Fed las tasas elevadas después de la pausa?". La Fed no se comprometió a recortar las tasas y sigue sin estar dispuesta a ofrecer una trayectoria clara para su política, lo que vuelve a los mercados significativamente más sensibles a los próximos datos económicos.
II. Temas clave del mercado esta semana
1. La Fed mantiene las tasas sin cambios, pero conserva una postura restrictiva
La Fed mantuvo el rango objetivo para la tasa de fondos federales entre el 3.75% y el 4.00%, en línea con las expectativas del mercado. Sin embargo, una pausa en las subas de tasas no significa que la Fed haya adoptado una postura expansiva.
En su comunicado, la Fed siguió destacando que la inflación permanece elevada y que las autoridades necesitan más datos antes de determinar la dirección futura de la política monetaria. Esto indica que la Fed todavía no está dispuesta a asumir compromisos específicos respecto del momento de los recortes de tasas, la tasa terminal o la futura trayectoria de su política.
Desde la perspectiva del mercado, la decisión puede interpretarse como "las tasas no cambiaron, pero la postura contra la inflación se mantiene intacta". Si los datos de inflación, salarios o gasto de los consumidores vuelven a acelerarse, los mercados podrían reducir aún más sus expectativas de recortes y reevaluar la posibilidad de futuras subas de tasas.
Las posibles implicancias para los principales activos incluyen:
| Activo |
Posible impacto bajo una interpretación restrictiva de la Fed |
| DXY |
Los diferenciales de rendimiento y la demanda de refugio podrían respaldar la fortaleza del dólar |
| US02Y |
Es sensible a las expectativas sobre la tasa de política monetaria y podría mantener una volatilidad elevada |
| US10Y |
Está influenciado por las expectativas de inflación, oferta fiscal y crecimiento económico |
| XAUUSD |
El oro podría quedar bajo presión si suben el dólar y los rendimientos reales |
| NAS100 |
Las acciones tecnológicas con valuaciones altas son más sensibles a los movimientos de los rendimientos |
| US500 |
Las ganancias corporativas y la resiliencia económica podrían brindar respaldo, pero las valuaciones siguen limitadas |
| US30 |
Los sectores financiero, industrial y orientados al valor podrían mostrar una resiliencia relativamente mayor |
Instrumentos clave para seguir: DXY, US02Y, US05Y, US10Y, XAUUSD, NAS100, US500, US30
2. Surgen dos votos disidentes: Las voces restrictivas dentro de la Fed ganan fuerza
Una de las señales más observadas de esta reunión del FOMC fue la presencia de dos funcionarios que se opusieron a mantener las tasas sin cambios y, en su lugar, favorecieron un aumento de 25 puntos básicos.
La gobernadora de la Fed Lisa Cook y la presidenta de la Fed de Cleveland Beth Hammack respaldaron una suba de tasas, lo que sugiere que no todos los funcionarios de la Fed consideran que las tasas de interés actuales sean lo suficientemente restrictivas. Esto va más allá de una diferencia de votos en una sola reunión: podría reflejar una creciente preocupación entre algunas autoridades por la persistencia de la inflación, el sobrecalentamiento económico y condiciones financieras demasiado laxas.
Los mercados no solo deberían enfocarse en si la Fed sube las tasas, sino también en:
- Si más funcionarios expresan públicamente su apoyo a subas adicionales;
- Si los funcionarios se oponen a recortar las tasas demasiado pronto;
- Si la inflación subyacente se mantiene por encima de las expectativas;
- Si el mercado laboral mantiene su resiliencia;
- Si el gasto de capital en IA, el consumo y la inversión empresarial siguen respaldando el crecimiento;
- Si el alza de los mercados financieros genera efectos riqueza e impulsa la demanda;
- Si los precios del petróleo y los costos de transporte vuelven a elevar las expectativas de inflación.
Si las posturas restrictivas siguen ganando terreno en futuras reuniones, los mercados podrían incorporar cada vez más un entorno de tasas "altas durante más tiempo". Esto respaldaría al dólar estadounidense y los rendimientos de los bonos del Tesoro a corto plazo, mientras que podría afectar al oro, las acciones tecnológicas con valuaciones altas y otros activos sensibles a las tasas.
3. Menos reuniones de la Fed para decidir sobre las tasas: Los datos económicos y los comentarios oficiales ganan importancia
Se espera que la Fed ajuste la estructura de las futuras reuniones del FOMC. A partir de 2027, algunas reuniones podrían centrarse más en el marco de la política monetaria, los objetivos de inflación, el balance y la estrategia a largo plazo, en lugar de incluir necesariamente votaciones sobre las tasas o la publicación de comunicados de política monetaria.
Para 2028, se espera que la Fed celebre:
- 2 reuniones de debate sobre la estrategia de política monetaria;
- 6 reuniones regulares de decisión de política monetaria.
Esto significa que en el futuro podría haber menos "eventos de decisión sobre las tasas" directamente aprovechables para el trading. Sin embargo, no implica necesariamente una menor volatilidad del mercado. Por el contrario, a medida que la Fed reduzca su orientación futura y evite comprometerse de antemano con una trayectoria de tasas, los datos de inflación, empleo, consumo y crecimiento podrían volverse aún más importantes.
Las posibles características del mercado incluyen:
- Una revaluación más rápida de los contratos sobre tasas tras los datos del IPC, el PCE subyacente y los salarios;
- Un mayor impacto en el mercado de las nóminas no agrícolas, los datos de desempleo y las solicitudes iniciales de subsidio por desempleo;
- Una mayor influencia de las ventas minoristas, el PIB y los datos de inversión empresarial sobre los activos de riesgo;
- Movimientos del mercado a corto plazo más amplios a raíz de los comentarios de funcionarios individuales de la Fed;
- Reacciones más extremas a publicaciones individuales de datos económicos;
- Una mayor necesidad de que los traders gestionen el riesgo de eventos, el riesgo de liquidez y la ejecución del stop loss.
Instrumentos clave para seguir: DXY, US02Y, US10Y, NAS100, US500, XAUUSD
4. La estabilidad de precios sigue siendo la prioridad, mientras que el mercado laboral no justifica recortes rápidos
La Fed afirmó que los debates sobre política monetaria se centran actualmente más en la "estabilidad de precios", lo que indica que controlar la inflación sigue siendo la máxima prioridad mientras el mercado laboral mantiene su resiliencia.
La evaluación de la Fed sobre el entorno laboral sigue siendo relativamente positiva e incluye los siguientes factores:
- La tasa de desempleo es menor que hace un año;
- Las solicitudes iniciales de subsidio por desempleo se mantienen en niveles relativamente bajos;
- El mercado laboral en general mantiene su resiliencia;
- La actividad económica no mostró señales claras de recesión;
- Las estimaciones de crecimiento del PIB se revisaron al alza;
- El crecimiento económico del tercer trimestre podría mantenerse relativamente sólido.
El fuerte crecimiento económico y las condiciones del mercado laboral brindan respaldo a corto plazo a US500, US30 y las ganancias corporativas. Sin embargo, desde la perspectiva de la política monetaria, también implican que la Fed tiene menos urgencia por recortar las tasas.
Los mercados pueden seguir los siguientes datos para evaluar si está cambiando la presión sobre la política de la Fed:
| Tipo de dato |
Interpretación del mercado ante datos sólidos |
Interpretación del mercado ante datos débiles |
| IPC/PCE subyacente |
Inflación persistente; tasas altas durante más tiempo |
Podrían aumentar las expectativas de recortes de tasas |
| Nóminas no agrícolas |
El mercado laboral sigue sólido; la Fed puede mantener la paciencia |
Aumentan los riesgos de enfriamiento económico |
| Crecimiento salarial |
Las presiones inflacionarias en los servicios podrían persistir |
La presión inflacionaria podría disminuir |
| Ventas minoristas |
La resiliencia de los consumidores respalda el crecimiento y la inflación |
Las tasas altas podrían estar conteniendo la demanda |
| PIB |
Aumentan las preocupaciones por el sobrecalentamiento |
Los mercados podrían adoptar una narrativa de desaceleración del crecimiento |
| Solicitudes iniciales de subsidio por desempleo |
El mercado laboral sigue ajustado |
Surgen señales de enfriamiento del mercado laboral |
5. NAS100: El gasto de capital en IA sigue sólido, pero la divergencia se va a intensificar con tasas altas
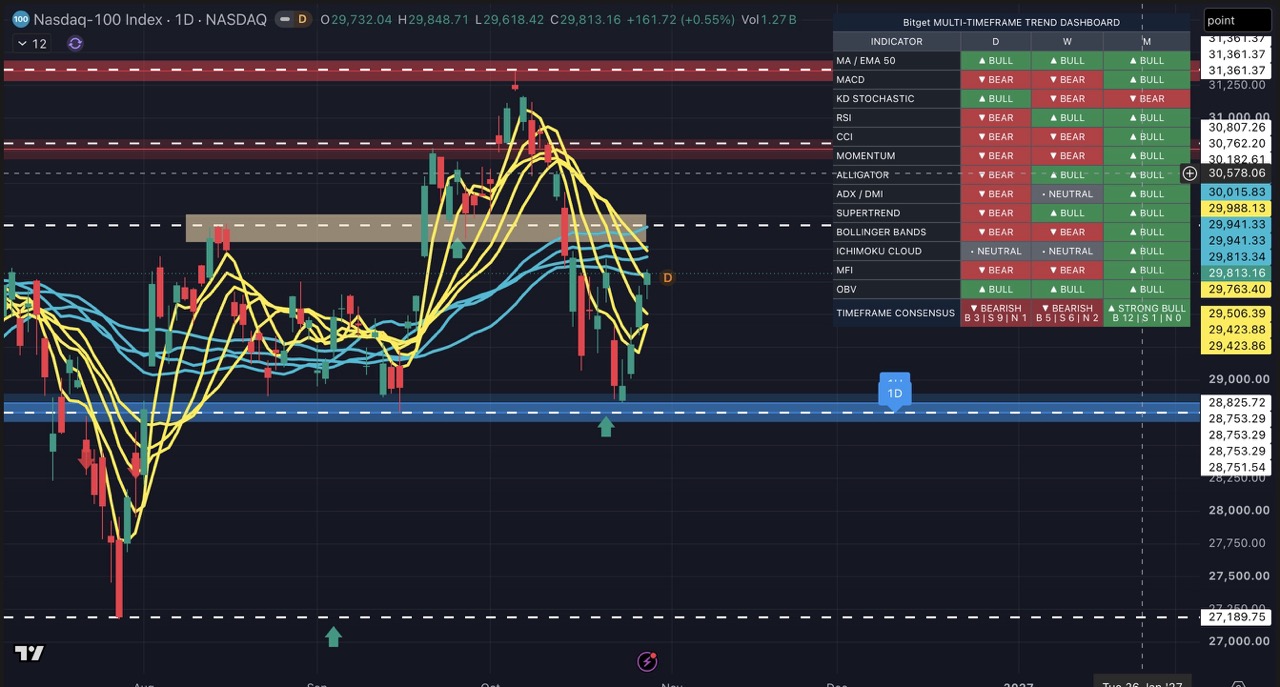
La IA, los semiconductores, la computación en la nube, los centros de datos y el gasto de capital corporativo siguen siendo factores importantes de respaldo para NAS100. La Fed también señaló que las tendencias del gasto de capital en Estados Unidos siguen siendo sólidas y que el crecimiento económico ya no depende por completo de una sola industria.
Sin embargo, las altas tasas de interés están empezando a tener efectos diferenciados sobre diversos proyectos de inversión en infraestructura de IA. Algunas empresas y proyectos enfrentan spreads de crédito más amplios, condiciones de financiamiento más restrictivas y mayores costos de capital. El capital ya no fluye de manera uniforme hacia todas las acciones relacionadas con la IA; en cambio, los inversores prestan más atención a:
- Si las empresas tienen flujos de caja estables;
- Si el gasto de capital puede traducirse en ingresos y ganancias;
- Si la demanda de servicios en la nube y centros de datos sigue expandiéndose;
- Si la cadena de suministro de semiconductores se mantiene sólida;
- Si las inversiones en IA dependen excesivamente del financiamiento apalancado;
- Si las ganancias corporativas justifican las valuaciones elevadas;
- Si los rendimientos de los bonos del Tesoro siguen subiendo.
Para NAS100, la narrativa de la IA a largo plazo se mantiene intacta, pero es probable que las tasas elevadas aumenten la divergencia entre empresas y valuaciones.
| Factor |
Posible impacto en NAS100 |
| Crecimiento sostenido del gasto de capital en IA |
Respalda a los semiconductores, los servicios en la nube y las cadenas de suministro de los centros de datos |
| Las ganancias corporativas superan las expectativas |
Respalda las valuaciones elevadas y el apetito por el riesgo |
| Caída de US10Y |
Respalda la recuperación de las valuaciones de las acciones de crecimiento |
| Suba de US02Y y US10Y |
Podría presionar a las acciones tecnológicas con valuaciones altas |
| Spreads de crédito más amplios |
Podrían debilitar las tendencias de IA que dependen en gran medida del financiamiento |
| Fortalecimiento del dólar estadounidense |
Podría afectar la conversión de los ingresos del exterior de las principales empresas tecnológicas |
| La Fed mantiene las tasas altas durante más tiempo |
Podría aumentar la volatilidad de las acciones tecnológicas |
Instrumentos clave para seguir: NAS100, US500, US10Y, DXY, XAUUSD
6. UKOUSD: La desescalada diplomática presiona al petróleo, pero los riesgos para el suministro siguen sin resolverse
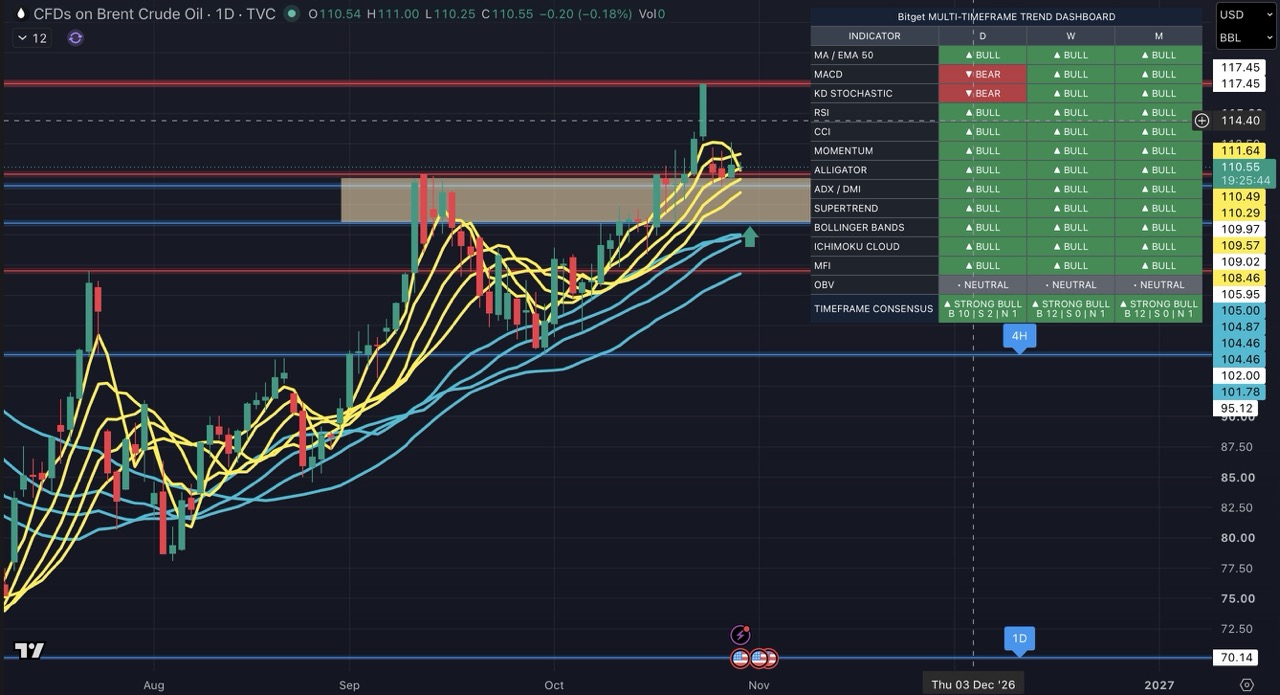
Los precios del petróleo cayeron esta semana principalmente porque el mercado reevaluó la prima de riesgo geopolítico a corto plazo asociada con el conflicto en Medio Oriente.
Las conversaciones de alto nivel entre Irán, Arabia Saudita, Turquía y Pakistán llevaron a los mercados a considerar que todavía hay margen para una desescalada diplomática. Al mismo tiempo, Estados Unidos no tomó medidas militares inmediatas, lo que llevó a algunos flujos de refugio y posiciones long especulativas a tomar ganancias.
El crudo Brent cayó brevemente por debajo de 110 USD por barril, mientras que el crudo WTI retrocedió hacia los 100 USD por barril, lo que indica que los mercados están reduciendo la probabilidad de los escenarios más extremos de interrupción del suministro.
Sin embargo, no debería considerarse que el mercado del petróleo simplemente adoptó una tendencia bajista. Los factores fundamentales y geopolíticos que respaldan los precios del petróleo siguen vigentes:
- Más ataques a embarcaciones alrededor del estrecho de Ormuz;
- Riesgos de seguridad persistentes en las rutas marítimas del mar Rojo y Medio Oriente;
- Costos elevados de fletes y seguros del crudo;
- Posible redireccionamiento de algunas rutas marítimas;
- Bajos inventarios mundiales de petróleo;
- Riesgos geopolíticos que podrían volver a escalar en cualquier momento;
- Incertidumbre persistente sobre la política de sanciones, militar y diplomática de Estados Unidos hacia Irán;
- La posibilidad de ajustes en la oferta de OPEC+.
Como resultado, UKOUSD y USOUSD podrían entrar en un entorno de trading de alta volatilidad impulsado por los titulares.
| Factores alcistas para el petróleo |
Factores bajistas para el petróleo |
| Aumento de los riesgos para el transporte marítimo en el estrecho de Ormuz |
Avances en las conversaciones entre Irán y los países de la región |
| Ataques a embarcaciones o daños a instalaciones energéticas |
Estados Unidos demora una mayor escalada militar |
| Suba de los fletes del crudo y las primas de seguros |
Reducción de las primas de riesgo geopolítico |
| Bajos inventarios mundiales |
Revisiones a la baja de las expectativas de crecimiento mundial |
| OPEC+ mantiene la disciplina de suministro |
Aumento de la oferta de los principales productores |
| Escalada de sanciones o acciones militares |
La fortaleza del dólar estadounidense presiona los precios de las materias primas |
Instrumentos clave para seguir: UKOUSD, USOUSD, DXY, XAUUSD, US500
7. XAUUSD: La presión del dólar y los rendimientos frente a la demanda de refugio por riesgos geopolíticos
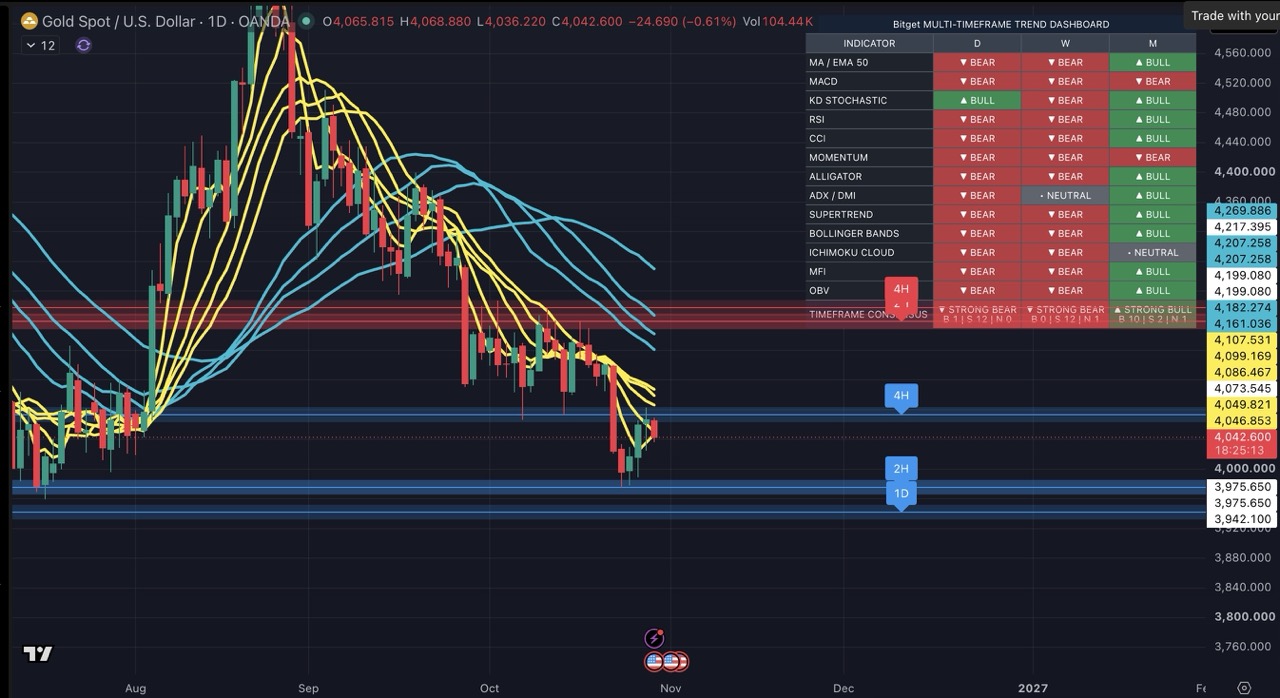
El oro enfrenta esta semana una pulseada entre dos fuerzas.
Por un lado, la postura restrictiva de la Fed, los dos votos disidentes a favor de subas de tasas y las expectativas de que las tasas se mantengan altas durante más tiempo respaldan al dólar estadounidense y los rendimientos de los bonos del Tesoro. Esto eleva el costo de oportunidad de mantener activos que no generan rendimiento y presiona a XAUUSD.
Por otro lado, si bien Medio Oriente mostró señales de desescalada diplomática, sigue habiendo una gran incertidumbre sobre la seguridad del transporte marítimo, el suministro de petróleo, los despliegues militares y las políticas de sanciones. La demanda de refugio podría limitar la caída de los precios del oro.
La dirección del oro a corto plazo va a depender principalmente de los cambios relativos en el dólar, los rendimientos reales y el riesgo geopolítico.
Factores bajistas para el oro:
- La Fed mantiene las tasas altas y resta importancia a las expectativas de recortes rápidos;
- Aumentan las voces restrictivas dentro de la Fed;
- Suben US02Y, US10Y y los rendimientos reales;
- DXY se mantiene fuerte;
- Los riesgos geopolíticos siguen disminuyendo;
- Mejora el apetito por el riesgo en las acciones estadounidenses.
Factores favorables para el oro:
- Una nueva escalada del conflicto en Medio Oriente o de los riesgos para el transporte marítimo;
- Retrocesos del dólar estadounidense y los rendimientos de los bonos del Tesoro;
- Datos de inflación más moderados que reactiven las expectativas de recortes de tasas;
- Correcciones de las acciones estadounidenses debido a riesgos de valuación o ganancias;
- Datos económicos más débiles que aumenten la demanda de refugio;
- Una fuerte suba de los precios del petróleo que incremente la inflación y la volatilidad del mercado.
Instrumentos clave para seguir: XAUUSD, DXY, US10Y, US02Y, UKOUSD, NAS100
III. Marco de trading para los principales activos CFD
| Activo CFD |
Principales impulsores esta semana |
Escenario alcista |
Riesgos clave |
| XAUUSD |
DXY, rendimientos reales, política de la Fed, riesgos geopolíticos |
Caen los rendimientos, se debilita el dólar y aumentan los riesgos geopolíticos |
Fed restrictiva, fortalecimiento del dólar, mayores rendimientos reales |
| NAS100 |
Gasto de capital en IA, ganancias, rendimientos, spreads de crédito |
Mejora de la rentabilidad de la IA, menores rendimientos, mayor apetito por el riesgo |
Tasas altas durante más tiempo, corrección de valuaciones, condiciones de financiamiento más restrictivas |
| US500 |
Crecimiento económico, ganancias, tasas, rotación sectorial |
Resiliencia económica, ganancias sólidas, rendimientos estables |
Inflación elevada, suba de los rendimientos, previsiones corporativas más débiles |
| US30 |
Industria, finanzas, energía, operaciones cíclicas y relacionadas con políticas |
Rendimientos estables a largo plazo, expansión continua, rotación hacia el valor |
Desaceleración económica, riesgos crediticios, incertidumbre fiscal |
| UKOUSD |
Tensiones en Medio Oriente, transporte marítimo, suministro, inventarios, dólar |
Interrupciones del suministro, deterioro de la seguridad de las embarcaciones, menores inventarios |
Desescalada diplomática, reducción de la prima de riesgo, mayor oferta |
| DXY |
Diferenciales de rendimiento, expectativas de una Fed restrictiva, demanda de refugio |
Tasas altas durante más tiempo, mayor inflación, creciente aversión al riesgo |
Datos económicos más débiles, renovación de las expectativas de recortes de tasas, mejora del apetito por el riesgo |
| US02Y/US10Y |
Trayectoria de la Fed, inflación, crecimiento, oferta fiscal |
Datos sólidos de inflación y empleo, comentarios más restrictivos |
Desaceleración del crecimiento, moderación de la inflación, crecientes expectativas de flexibilización |
IV. Principales áreas de atención esta semana
Comentarios de los funcionarios de la Fed y posible ampliación de las divisiones restrictivas
Los mercados van a observar si más funcionarios de la Fed respaldan subas de tasas o se oponen explícitamente a que los mercados incorporen recortes demasiado pronto. Si aumentan las voces restrictivas, DXY, US02Y y US10Y podrían recibir un mayor respaldo.
Datos de inflación, empleo y consumo de Estados Unidos
Con la reducción de la orientación futura de la Fed, el IPC, el PCE subyacente, las nóminas no agrícolas, el desempleo, el crecimiento salarial, las ventas minoristas y las solicitudes iniciales de subsidio por desempleo cobran cada vez más importancia.
Suba simultánea de US02Y y US10Y
Si los rendimientos de los bonos del Tesoro a corto y largo plazo suben al mismo tiempo, los mercados podrían incorporar aún más un entorno de tasas altas durante más tiempo. Esto podría presionar a NAS100 y XAUUSD, al tiempo que respaldaría a DXY.
Gasto de capital en IA y ganancias del sector tecnológico
Los mercados van a seguir evaluando si las inversiones en IA pueden traducirse en ingresos y rentabilidad para las empresas. Las perspectivas de las acciones tecnológicas no solo van a depender de las narrativas sobre la IA, sino también de la eficiencia del capital, los costos de financiamiento y la calidad del flujo de caja.
Conversaciones diplomáticas en Medio Oriente y política de Estados Unidos hacia Irán
La posibilidad de que el diálogo diplomático entre Irán y los países de la región produzca una desescalada significativa va a afectar la prima de riesgo geopolítico del petróleo. Las sanciones, los despliegues militares y la postura negociadora de Estados Unidos hacia Irán podrían convertirse en catalizadores clave de la volatilidad de UKOUSD a corto plazo.
Riesgos para el transporte marítimo en el estrecho de Ormuz y el mar Rojo
Aunque los precios del petróleo caigan a corto plazo, los ataques a embarcaciones, los elevados costos de los fletes, las mayores primas de seguros y los ajustes de rutas podrían seguir afectando al mercado físico del petróleo e impulsar cambios en el spread Brent-WTI.
V. Conclusión semanal
El mensaje central de esta semana es el siguiente: Aunque la Fed pausó las subas de tasas, no adoptó una postura de flexibilización.
Los dos votos disidentes a favor de subas de tasas, la vigilancia continua de los riesgos inflacionarios, la reducción de la orientación futura y los planes para disminuir la cantidad de reuniones de decisión sobre las tasas indican que la Fed quiere conservar un alto grado de flexibilidad en su política y evitar que los mercados incorporen recortes demasiado pronto.
Dado que el mercado laboral se mantiene firme, el crecimiento económico conserva su resiliencia y el gasto de capital en IA sigue expandiéndose, la Fed tiene margen para mantener elevadas las tasas de interés durante más tiempo. Esto podría respaldar al dólar estadounidense y los rendimientos de los bonos del Tesoro a corto y mediano plazo, pero podría aumentar la volatilidad de las acciones tecnológicas con valuaciones altas, el oro y otros activos sensibles a las tasas.
Mientras tanto, aunque los precios del petróleo cayeron debido a las conversaciones diplomáticas en Medio Oriente y a una reducción parcial de las primas de riesgo, siguen sin resolverse los riesgos relacionados con el transporte marítimo por el estrecho de Ormuz, los elevados costos de los fletes, los bajos inventarios y las posibles interrupciones del suministro. UKOUSD podría seguir impulsado por los titulares a corto plazo, con fuertes oscilaciones de precios en ambas direcciones.
Los traders de corto plazo pueden enfocarse en las siguientes relaciones entre mercados:
- Aumentan las expectativas de una Fed restrictiva y suben los rendimientos:
Esto favorece a DXY y US02Y, pero podría ser negativo para XAUUSD y NAS100.
- La inflación se modera y los datos económicos se debilitan:
Los mercados podrían volver a incorporar futuros recortes de tasas, lo que beneficiaría al oro, las acciones de crecimiento y algunos activos de riesgo.
- Las tendencias de IA siguen sólidas, pero suben los rendimientos:
NAS100 podría conservar su respaldo estructural, aunque podría ampliarse la divergencia entre las acciones y las industrias.
- Disminuyen las tensiones en Medio Oriente:
Las primas de riesgo de UKOUSD podrían reducirse aún más, lo que aumentaría la volatilidad de los activos relacionados con la energía.
- Aumentan los riesgos para el transporte marítimo o la infraestructura energética:
El petróleo, el oro y los activos de refugio podrían recuperarse rápidamente, mientras aumenta la volatilidad general del mercado.
💡 Prestá atención al enfoque de la Fed dependiente de los datos, a los movimientos del dólar y los rendimientos de los bonos del Tesoro, y al impacto de los acontecimientos en Medio Oriente sobre las primas de riesgo del petróleo.
Durante la próxima semana, los mercados van a seguir procesando la decisión de la Fed, los datos de inflación y empleo, las perspectivas del gasto de capital del sector tecnológico y los acontecimientos geopolíticos en Medio Oriente. Durante la publicación de datos importantes y ante eventos inesperados, los mercados podrían experimentar menor liquidez, spreads más amplios y riesgos de gaps.
Los traders pueden usar Bitget CFD para seguir los principales instrumentos, incluidos US500, NAS100, US30, XAUUSD, UKOUSD, DXY, US02Y y US10Y, lo que permite posicionarse de manera flexible ante oportunidades impulsadas por las tasas de interés, el dólar estadounidense, la IA, los precios del petróleo y la geopolítica. Los CFDs son productos apalancados de alto riesgo. Los traders deberían usar stop loss, gestionar el tamaño de las posiciones y controlar cuidadosamente el riesgo de eventos.
Todo el contenido educativo sobre trading proporcionado por Bitget tiene fines exclusivamente educativos y no debe considerarse asesoramiento financiero. Las estrategias y los ejemplos compartidos son solo de referencia y podrían no reflejar las condiciones reales del mercado. El trading de CFD implica riesgos significativos, incluida la posible pérdida de capital. El rendimiento pasado no garantiza resultados futuros. Realizá una investigación exhaustiva y asegurate de comprender los riesgos involucrados. Bitget no se responsabiliza por ninguna decisión de trading que tomen los usuarios.