Surge una señal poco habitual en el mercado bursátil estadounidense: las fuertes ventas de tecnológicas de megacapitalización están cambiando la narrativa del mercado
Cuando el S&P 500 cae con fuerza, alrededor de un 1,2 % en una sola sesión, suele asumirse de inmediato que se está produciendo una venta generalizada en el mercado. Sin embargo, esta vez el mercado mostró una divergencia inusualmente pronunciada: los valores al alza superaron en 173 a los valores a la baja.
En otras palabras, aunque el índice cerró a la baja, la mayoría de los componentes del S&P 500 terminaron la jornada en terreno positivo.
Si se aplica como criterio una caída del S&P 500 superior al 1 % mientras los valores al alza superan en más de 150 a los valores a la baja, esta fue solo la segunda vez que ocurrió desde 1999. Una estructura de mercado tan poco habitual merece especial atención por parte de quienes operan con acciones estadounidenses, índices bursátiles y CFD.
Sin embargo, la pregunta clave es la siguiente: ¿esta señal anticipa un rebote inminente o se trata solo de una divergencia temporal antes de una nueva oleada de volatilidad?
Que el índice caiga no significa que todas las acciones estén bajando
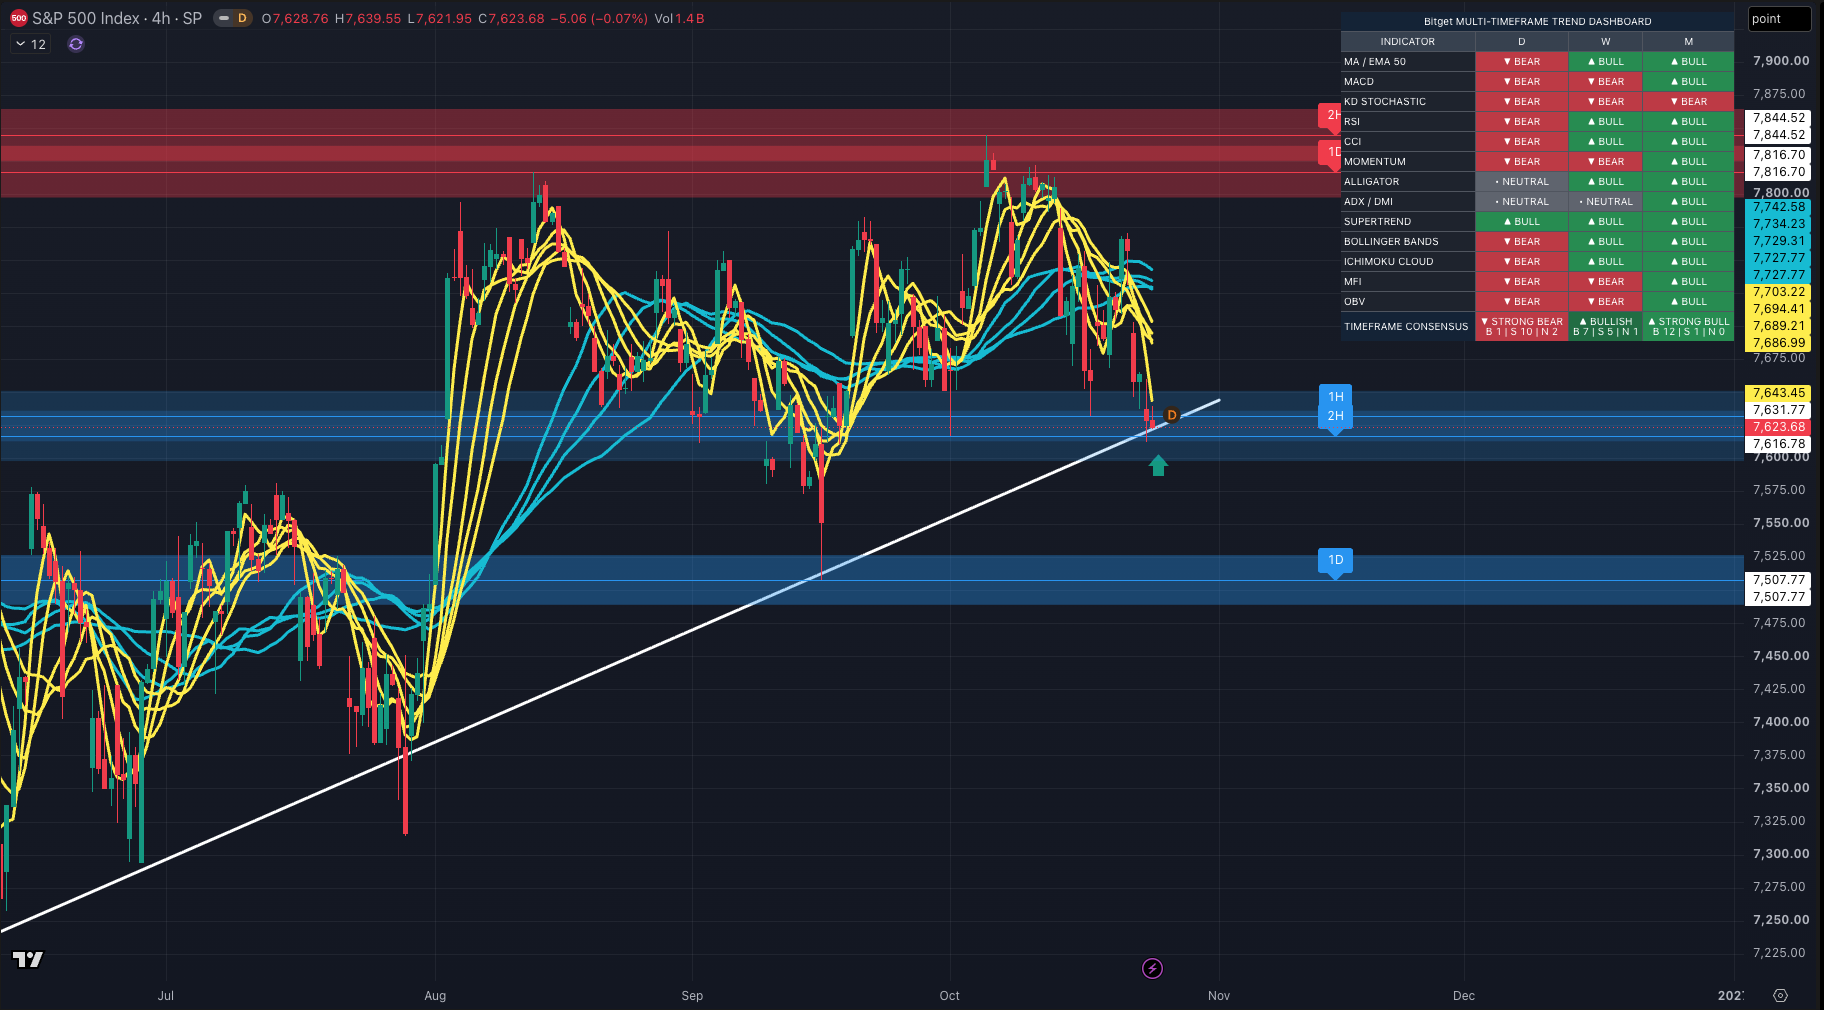
La causa principal de esta divergencia reside en la estructura del S&P 500, ponderada por capitalización de mercado.
Cuanto mayor es la capitalización de mercado de una empresa, mayor es su impacto en el índice. Por tanto, cuando las tecnológicas de megacapitalización sufren una presión vendedora considerable, pueden arrastrar a la baja al conjunto del índice aunque la mayoría de las acciones del mercado estén subiendo.
Las ventas de grandes tecnológicas fueron el principal motor del último descenso. Al mismo tiempo, el capital no abandonó por completo el mercado de renta variable. En su lugar, rotó hacia áreas como:
-
Acciones de servicios empresariales
-
Bancos regionales
-
Acciones del sector del transporte
-
Otros grupos sectoriales con menor ponderación en el índice
Esto ayuda a explicar por qué los inversores vieron titulares sobre la caída del índice mientras los indicadores de amplitud del mercado seguían mostrando un tono relativamente favorable.
Para quienes operan, esto supone un importante recordatorio: observar únicamente la dirección del índice puede no bastar para identificar hacia dónde fluye realmente el capital.
Los temas relacionados con la IA sufren presión ante la reevaluación de las operaciones de crecimiento
Durante algún tiempo, los temas relacionados con la IA, las tecnológicas de megacapitalización, las revisiones al alza de los beneficios y el impulso de los precios han sido importantes motores de las subidas de la renta variable estadounidense. Sin embargo, estas operaciones, antes dominantes, han sufrido presión recientemente.
Los inversores se están alejando de las acciones de crecimiento, de las empresas cuyas estimaciones de beneficios siguen revisándose al alza y de los valores con fuerte impulso. Las operaciones relacionadas con la IA se han visto especialmente afectadas. También han sufrido presión vendedora las acciones vinculadas a las limitaciones para el desarrollo de la IA y a la demanda energética de los centros de datos.
Esto no significa necesariamente que la tendencia de la IA a largo plazo haya terminado. Sin embargo, los mercados están reevaluando claramente varias cuestiones clave:
1. ¿Puede el gasto de capital en IA generar suficientes beneficios?
2. ¿Las altas valoraciones de las principales tecnológicas ya descuentan demasiado optimismo?
3. ¿Podría la inversión en energía, chips y centros de datos crear cuellos de botella de suministro o costes para la infraestructura de IA?
4. Cuando disminuye el apetito por el riesgo, ¿es más probable que se reduzcan las posiciones en acciones de crecimiento con valoraciones elevadas?
A medida que los mercados pasan de "perseguir el crecimiento" a "examinar las valoraciones y la ejecución", es probable que la volatilidad de las tecnológicas de megacapitalización tenga un impacto más directo en índices importantes como el S&P 500 y el Nasdaq.
No hay un único catalizador bajista, sino varios riesgos que convergen
La última oleada de presión vendedora no parece haberse debido a un solo acontecimiento negativo. Más bien, parece el resultado de la convergencia simultánea de varios riesgos del mercado.
Entre las principales fuentes de presión se encuentran:
-
La preocupación por la estrategia de IA de Meta
-
El aumento de los rendimientos de la deuda pública francesa
-
La subida de los precios del petróleo
-
La presión sobre las valoraciones y el ajuste de posiciones en las grandes tecnológicas
-
Una reacción relativamente contenida del mercado tras la publicación de resultados
Este tipo de entorno suele aumentar la volatilidad del mercado y lleva a los inversores a preguntarse si las noticias positivas ya están descontadas.
Esto cobra especial relevancia durante la temporada de resultados. Los mercados no se limitan a evaluar si las empresas superan las expectativas. También analizan si la dirección ofrece unas previsiones lo bastante sólidas como para respaldar el crecimiento futuro. Cuando las expectativas de los inversores son elevadas, incluso unos resultados sólidos pueden no bastar para impulsar al alza el precio de las acciones.
Precedente histórico: un rebote al día siguiente no significa que las ventas hayan terminado
Según los datos históricos, la última vez que se produjo una situación similar fue el 27 de enero de 2025.
En aquella ocasión, el S&P 500 rebotó alrededor de un 0,9 % al día siguiente. Sin embargo, tres de las cinco sesiones de trading posteriores cerraron a la baja. La lección es importante: la mejora de la amplitud del mercado puede indicar una rotación sectorial, pero no significa necesariamente que el riesgo general haya desaparecido por completo.
Cuando la mayoría de las acciones suben mientras el índice cae, el mercado puede estar enviando dos señales opuestas:
-
Por un lado, el capital no está abandonando por completo la renta variable, sino que rota entre sectores.
-
Por otro, la presión vendedora sobre los valores con mayor ponderación puede persistir y mantener elevada la volatilidad general del mercado.
Por este motivo, interpretar directamente este patrón como una señal para "comprar durante la caída" puede resultar demasiado optimista.
La visión de Citi: aumentar la exposición sigue conllevando un riesgo elevado
Aunque Citi sigue prefiriendo las empresas de gran capitalización y crecimiento con balances sólidos, el estratega Stuart Kaiser mantiene la cautela.
Considera que el mercado afronta una presión evidente por los ajustes de posiciones. Además, las últimas reacciones durante la temporada de resultados indican que las empresas deben superar un listón más alto de lo previsto para recuperar la confianza de los inversores.
Para quienes operan, esto significa que la atención no debe centrarse únicamente en cuánto ha caído el mercado. También es importante vigilar las siguientes señales:
-
Si las tecnológicas de megacapitalización pueden estabilizarse y recuperar el liderazgo del mercado
-
Si la amplitud del mercado del S&P 500 puede seguir mejorando
-
Si el Nasdaq y el S&P 500 muestran nuevas rupturas técnicas bajistas
-
Si los rendimientos, los precios del petróleo y el dólar estadounidense siguen presionando a los activos de riesgo
-
Si los resultados y las previsiones empresariales pueden volver a respaldar las valoraciones del mercado
En un entorno de alta volatilidad, los mercados pueden rebotar con fuerza, pero también pueden volver a poner a prueba los mínimos tras un rebote. En lugar de apresurarse a predecir una única dirección, quienes operan pueden obtener mejores resultados si mantienen un plan de trading claro, unas reglas disciplinadas de stop-loss y una gestión de riesgos sólida.
Conclusión: entender el pulso entre las empresas de megacapitalización y la amplitud del mercado
Esta señal poco habitual, en la que el S&P 500 cae mientras la mayoría de sus componentes suben, no refleja simplemente una batalla entre alcistas y bajistas. Indica que sigue produciéndose una redistribución del capital dentro del mercado.
Las ventas de tecnológicas de megacapitalización pueden bastar para arrastrar a la baja un índice ponderado por capitalización de mercado. Al mismo tiempo, la fortaleza de grupos con menor ponderación, como el sector financiero, el transporte y los servicios empresariales, sugiere que el apetito por el riesgo no ha desaparecido por completo. Este tipo de divergencia suele dificultar el trading y pone de relieve la necesidad de que quienes operan con índices vigilen los datos macroeconómicos, la rotación sectorial y el rendimiento de los valores con mayor ponderación.
¿Quieres aprovechar la volatilidad de los índices bursátiles estadounidenses y las posibles oportunidades tanto en mercados alcistas como bajistas? Descubre los CFD de índices bursátiles en Bitget CFD, sigue mercados clave como el S&P 500 y el Nasdaq, y adapta tus operaciones con flexibilidad a tu propia estrategia.
Todo el contenido formativo sobre trading que ofrece Bitget tiene fines exclusivamente educativos y no debe considerarse asesoramiento financiero. Las estrategias y los ejemplos compartidos son solo de referencia y pueden no reflejar las condiciones reales del mercado. El trading de CFD conlleva riesgos importantes, incluida la posible pérdida de capital. La rentabilidad pasada no garantiza resultados futuros. Haz un análisis exhaustivo y asegúrate de comprender los riesgos asociados. Bitget no se hace responsable de las decisiones de trading que tomen los usuarios.


- Que el índice caiga no significa que todas las acciones estén bajando
- Los temas relacionados con la IA sufren presión ante la reevaluación de las operaciones de crecimiento
- No hay un único catalizador bajista, sino varios riesgos que convergen
- Precedente histórico: un rebote al día siguiente no significa que las ventas hayan terminado
- La visión de Citi: aumentar la exposición sigue conllevando un riesgo elevado
- Conclusión: entender el pulso entre las empresas de megacapitalización y la amplitud del mercado