SanDisk sube un 11%, opciones a corto plazo de acciones de almacenamiento y chips registran un volumen récord, ¿el “dios de las acciones de IA” ha vuelto a entrar en acción?
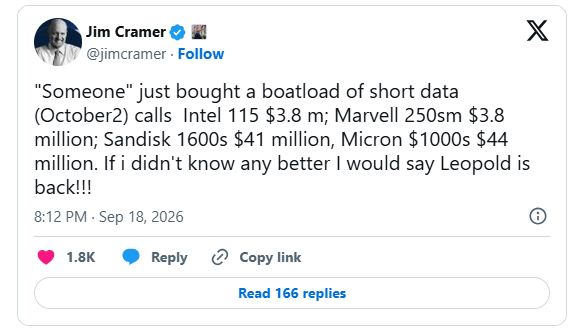
El viernes, cerca de 96 millones de dólares en opciones de compra a corto plazo se concentraron en cuatro acciones de chips AI: SanDisk, Micron, Intel y Marvell. Durante la sesión, SanDisk llegó a dispararse un 11%.
Al ver esta "enorme oleada" de operaciones con opciones a corto plazo, el presentador de CNBC Jim Cramer comentó en la plataforma social X: "¡Viendo este movimiento, Leopold ha vuelto en todo su esplendor!"
Si has estado siguiendo las oportunidades de inversión en potencia computacional AI y grandes modelos a nivel mundial, seguramente no te resultará desconocido Leopold Aschenbrenner.
Este antiguo investigador principal de OpenAI y fundador del fondo de cobertura temático de IA Situational Awareness, famoso por usar altísimos efectos de apalancamiento y adquirir opciones de compra a corto plazo de empresas de semiconductores y AI, fundó su fondo en 2024 con un capital inicial de aproximadamente 225 millones de dólares, alcanzando alrededor de 45 mil millones de dólares gracias a sus apuestas apalancadas en IA.
En julio de este año, el fondo sufrió una "liquidación masiva", cayendo un 67% durante la corrección del sector AI ese mes, y vendiendo la mayoría de sus posiciones a Citadel. El Financial Times británico catalogó esta pérdida como la mayor en una sola operación en la historia de los fondos de cobertura. Sin embargo, ese año el fondo aún registró cerca de un 80% de rentabilidad positiva.
A finales de julio, Aschenbrenner comunicó a los inversores que buscaría "otro día para volver a luchar", que "aprendería las lecciones necesarias" y prometió que las inversiones en mercados públicos serían "gestionadas bajo modalidad de pago completo".
La semana pasada, CNBC informó que el fondo había recomprado opciones en AMD, Bloom Energy y CoreWeave, entre otros. Esta vez, los objetivos cambiaron a almacenamiento y chips: precisamente los dos sectores principales antes del desplome.
Composición de las opciones de compra por casi 100 millones de dólares
Según los datos de operaciones intradía recopilados por ZeroHedge, los detalles de estas opciones de compra con vencimiento el 2 de octubre son los siguientes:
- Micron (MU): precio de ejercicio 1000 , unas 10.000 posiciones, prima aprox. de 44 millones
- SanDisk (SNDK): precio de ejercicio 1600 , unas 4.200 posiciones, prima aprox. de 41 millones
- Intel (INTC): precio de ejercicio 115 , unas 20.000 posiciones, prima aprox. de 7,3 millones
- Marvell (MRVL): precio de ejercicio 250 , unas 3.500 posiciones, prima aprox. de 3,85 millones
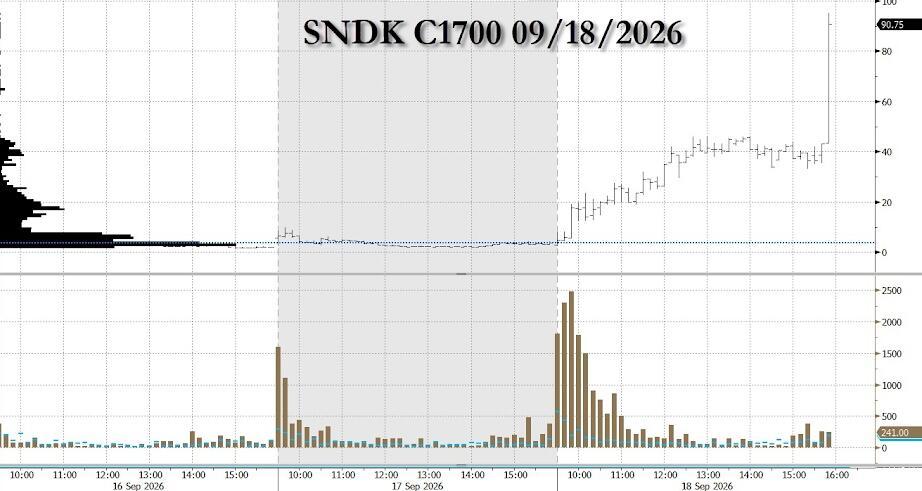
SanDisk cotizaba en torno a , por encima del precio de ejercicio; Micron cerca de 990, el precio de ejercicio prácticamente al mismo nivel; los precios de ejercicio de Intel y Marvell estaban ambos ligeramente por encima del precio actual. El máximo semanal de Micron y SanDisk fue 1255 y $2354 respectivamente, y el precio actual aún se mantiene a bastante distancia de esos máximos.
Siendo contratos a dos semanas de vencimiento, tanto la depreciación temporal como la sensibilidad gamma son extremadamente altas, por lo que el margen de error para la dirección del mercado es prácticamente nulo.
Cramer señaló que el vencimiento de octubre ocurre después del informe de resultados del cuarto trimestre fiscal de Micron, que históricamente ha impactado todo el sector de almacenamiento. Ya en agosto mantenía una visión optimista sobre este sector, opinando que la demanda de centros de datos AI y la disciplina en la oferta están remodelando el tradicional ciclo de auge y caída de la industria del almacenamiento.
¿Por qué el mercado apunta al “dios AI de las acciones”?
Los archivos de la SEC aún no han revelado la identidad del comprador, pero las sospechas del mercado sobre Aschenbrenner están fundamentadas.
La clave más directa es el objetivo. En la declaración regulatoria de Situational Awareness a finales de junio, la posición de SanDisk era de unos 5.700 millones de dólares y Micron de unos 5.600 millones, siendo estas las dos mayores posiciones del fondo. Las primas de estas opciones por casi 100 millones de dólares se concentran exactamente en estas dos acciones.
También coinciden los métodos de operación. El fondo era conocido por apostar con altísimo apalancamiento a corto plazo en el momentum de AI, llegando a un apalancamiento del 400%. Las opciones de compra a gran escala y corto vencimiento eran su herramienta característica: comprar en grandes cantidades para desencadenar compras de cobertura gamma de los creadores de mercado y así impulsar el precio de las acciones en el corto plazo.
La cronología también coincide. Según el Financial Times del 11 de septiembre, Aschenbrenner habría reconstruido posiciones mediante opciones flexibles (Flex Options) en AMD, Intel, SK Hynix, SanDisk y CoreWeave. El estratega de Nomura, Charlie McElligott, detectó entonces señales: durante varios días se invirtieron en conjunto 315 millones de dólares en primas de opciones sobre valores AI y semiconductores, con una exposición Delta de 1.100 millones de dólares. También observó que el sesgo de opciones de compra de ETFs de semiconductores a tres meses estaba en máximos históricos.
Cambio de herramienta, misma lógica
A diferencia de julio, cuando dependía de Total Return Swaps (TRS) provistos por grandes bancos como Goldman Sachs para obtener apalancamiento, esta vez se cree que Aschenbrenner utiliza opciones pagadas en su totalidad (fully-paid options), donde la pérdida máxima se limita a la prima pagada, eliminando el riesgo de llamadas de margen o liquidaciones forzadas teóricamente.
Este cambio tiene razones de peso. Tras la liquidación, JPMorgan puso fin a la relación crediticia con el fondo, la SEC ha solicitado información a los bancos que financian al fondo y los brokers con los que colaboraba anteriormente están siendo investigados por el Departamento de Justicia de Estados Unidos. Según el Financial Times, Aschenbrenner restableció la cooperación con el bróker Clear Street, especializado en el sector tecnológico.
Pero la lógica estratégica no ha cambiado. McElligott observó que estas operaciones muestran una correlación de "sube el spot, sube la volatilidad", muy similar al patrón previo al derrumbe de julio. Todo sigue centrado en abrir grandes posiciones concentradas en activos momentum con baja liquidez, buscando desencadenar subidas en cadena. Si el momentum se da la vuelta, la prima se va a cero y no hay margen para ajustar el apalancamiento.
El informe 13F del tercer trimestre del fondo se presentará a mediados de noviembre, momento en el que se podrá confirmar mediante documentos regulatorios la identidad real del comprador en estas operaciones.





