
El mercado de bonos de Estados Unidos está fuera de control y el rápido aumento de la deuda ha reducido significativamente el espacio para subir las tasas, lo que destaca el valor fundamental a largo plazo del oro.

Huitong Financial, 14 de septiembre—— Esta semana, la expectativa de una subida de tipos de 25 puntos básicos por parte de la Reserva Federal ha ejercido una presión a corto plazo sobre el precio del oro. El grave riesgo al que se enfrenta Estados Unidos es el descontrol del mercado de bonos y la crisis de deuda: el Departamento del Tesoro intentó recomprar deuda a largo plazo sin lograr bajar los rendimientos, mientras el rendimiento del bono del Tesoro a 10 años alcanzó un máximo de tres años; la deuda nacional de EE.UU. superó los 40 billones de dólares, los pagos anuales de intereses superan el billón, y junto con nuevas políticas de subsidios universales, podrían sumar otro billón más de deuda, deteriorando las finanzas públicas y reduciendo drásticamente el margen para la Reserva Federal de seguir subiendo tipos, Por tanto, el riesgo de deuda masiva, más que la volatilidad de tasas a corto plazo, es la principal lógica de soporte para el valor del oro a largo plazo.
La semana pasada, el mercado cotizaba ampliamente la posibilidad de que la Reserva Federal subiera los tipos en 25 puntos básicos esta semana, expectativa que continuó presionando el precio del oro. Sin embargo, a largo plazo, en comparación con los cambios en las tasas de interés a corto plazo, la economía estadounidense enfrenta problemas estructurales mucho más serios; el gobierno federal de EE.UU. está perdiendo poder sobre el mercado de bonos.
El Departamento del Tesoro intervino recomprando deuda a largo plazo, pero no logró reducir los rendimientos; la deuda federal superó los 40 billones, y la presión del pago de intereses, aunada a promesas de estímulos fiscales, está cambiando la visión de los inversores sobre los activos en dólares a largo plazo.
Escaso efecto de la recompra, los rendimientos de la deuda a largo plazo suben a contracorriente
La semana pasada, el Departamento del Tesoro de EE.UU. gastó 5,1 mil millones de dólares en recomprar bonos del Tesoro a largo plazo con la intención de sostener el mercado y reducir los rendimientos de los bonos a largo plazo. Sin embargo, la reacción del mercado fue completamente contraria a las expectativas, ya que los rendimientos de la deuda a largo plazo continuaron subiendo. El bono a 10 años cerró el fin de semana en 4,97%, alcanzando un máximo de tres años. Muchos analistas prevén que superar el 5% es sólo cuestión de tiempo, lo que supondría un nuevo obstáculo importante para la economía estadounidense.
Actualmente, el foco del mercado está principalmente en la inminente decisión de tasas de la Reserva Federal, pero en cierta medida se está ignorando la complicada situación de gasto fiscal de EE.UU. Recientemente, la deuda soberana estadounidense superó oficialmente la barrera de los 40 billones de dólares. El gobierno estadounidense paga actualmente más de un billón de dólares sólo en intereses cada año, y esta carga sigue aumentando. Un día antes de que el Departamento del Tesoro realizara la recompra de bonos con escasos resultados, el presidente Trump se comprometió públicamente a que, si el Partido Republicano gana las elecciones de medio término y mantiene el control del Senado, cada adulto estadounidense recibiría un subsidio de 5.000 dólares, lo que añadiría aproximadamente un billón más a la deuda gubernamental.
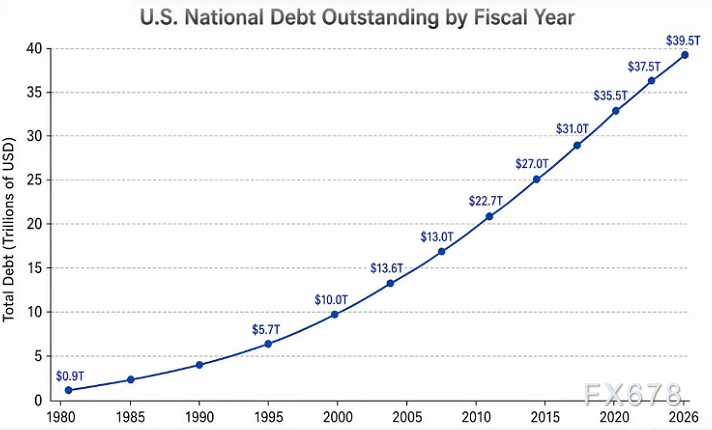
Gráfico: Evolución de la deuda fiscal de EE.UU.
El margen de subida de tipos está limitado por la política fiscal, las decisiones se vuelven difíciles
En este contexto fiscal tan pesado, los inversores deben repensar cuánto margen tiene verdaderamente la Reserva Federal para seguir subiendo tipos. Analistas señalan que aunque la Reserva Federal puede combatir la inflación con subidas de tasas, la creciente fragilidad fiscal limita enormemente la capacidad de subida del presidente del banco central. Cuanto más altas sean las tasas, más intereses debe pagar anualmente el gobierno estadounidense; los altos tipos junto con la deuda masiva forman un círculo vicioso de refuerzo negativo. Si la Reserva Federal persiste en subir tasas, la presión fiscal aumentará aún más e incluso puede poner en peligro la estabilidad de todo el mercado de deuda de EE.UU.
Por un lado, está la necesidad de subir tasas para contener la inflación; por otro, la presión fiscal generada por la deuda masiva. Las opciones de la Reserva Federal quedan atrapadas en este tira y afloja. Una subida de tipos de 25 puntos básicos sólo reprimirá el precio del oro temporalmente, pero el riesgo crediticio de largo plazo generado por la expansión de la deuda está cambiando lentamente la estrategia de asignación de capital.
Cambio de perspectiva de mercado: deje las apuestas por los puntos básicos y enfoque en el crecimiento billonario de la deuda
Muchos operadores del mercado están demasiado enfocados en los movimientos aislados de 25 puntos básicos de la Reserva Federal, considerando las variaciones de tasas a corto plazo como el principal factor del oro, olvidando una variable mucho mayor: la expansión continua de la deuda estadounidense. En comparación con subidas menores en las tasas, el incremento de un billón de dólares en deuda tiene un impacto mucho más profundo y duradero en el sistema monetario global y el valor de los activos en dólares.
El oro no genera intereses por sí mismo, por lo que tiende a verse presionado en ciclos alcistas de tasas, esa es la lógica en el corto plazo. Pero
Conclusión
A corto plazo, las expectativas de subidas de tasas de la Reserva Federal continúan siendo el factor directo que presiona el precio del oro, y la volatilidad en el mercado de bonos también provoca fluctuaciones en los precios de los activos. Sin embargo, el fracaso de la recompra de bonos y la escalada de la deuda ponen de manifiesto problemas estructurales en el sistema fiscal estadounidense. Para los inversores, más importante que fijarse en apuestas de 25 puntos básicos en cada decisión de tasas, es monitorizar el ritmo de expansión de la deuda de EE.UU.
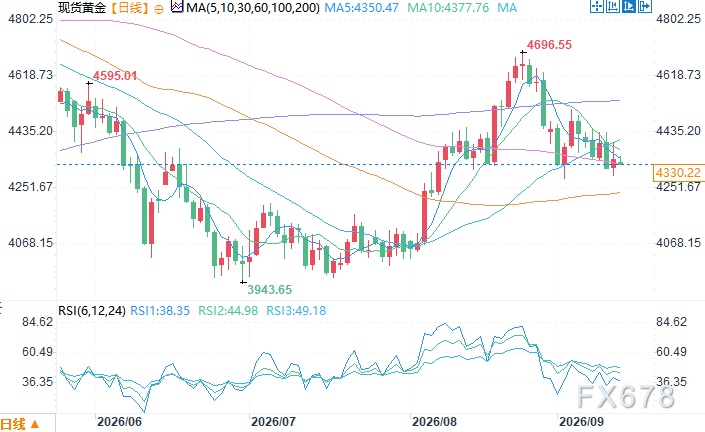
Gráfico diario del oro spot Fuente: EasyHuitong
Hora de Beijing, 14 de septiembre, 13:30, oro spot cotizaba a 4330,22 dólares/onza
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Después del cierre de la línea clave de desviación, se informa que Arabia Saudita busca aumentar la exportación de crudo por el Estrecho de Ormuz
Después del ataque de la semana pasada, Arabia Saudita cerró el oleoducto este-oeste, que previamente transportaba hasta 5 millones de barriles de crudo al día. El Secretario de Energía de Estados Unidos dijo que espera que el oleoducto vuelva a funcionar pronto, pero funcionarios de la región indicaron que la recuperación podría tomar varias semanas. Las exportaciones de crudo saudí en agosto cayeron a 3 millones de barriles por día, el nivel más bajo en al menos nueve años, aunque aumentaron en septiembre. Irán afirmó que, a solicitud de Arabia Saudita, se pospuso la reunión sobre la navegación en el Estrecho de Ormuz, prevista originalmente por los países del Golfo para este lunes. Trump declaró que Irán está ansioso y necesita urgentemente alcanzar un acuerdo; añadirá que él decidirá si Estados Unidos participará, manteniendo una actitud abierta.
Los fondos de cobertura acaban de volver a construir posiciones largas en tecnología, pero el soporte clave del Nasdaq ya empieza a debilitarse.
El índice Nasdaq 100 se acerca al límite inferior de su zona de consolidación de varios meses; los futuros han caído por debajo de la línea de tendencia ascendente y la media móvil de 100 días, lo que indica un debilitamiento técnico. Los fondos de cobertura invirtieron fuertemente en acciones tecnológicas, lo que ha concentrado las posiciones y aumentado el riesgo de caída. Controversias sobre la seguridad de la IA y riesgos en el suministro energético actúan como catalizadores duales. Si el soporte clave se pierde mientras el miedo en el mercado sigue siendo bajo, la volatilidad podría ser reevaluada.
¡El rendimiento de los bonos del Tesoro estadounidense a 10 años supera el 5%! “El profeta” advierte: la venta aún no ha terminado
Steven Barrow, jefe de estrategia G10 de Standard Bank, quien fue el primero en hacer una predicción del 5% en febrero de este año, ha elevado su pronóstico para el rendimiento de los bonos del Tesoro estadounidense a 10 años hasta el 5,2% para finales de año, y prevé que en el primer trimestre de 2027 aumente aún más hasta el 5,3%. Señaló que las presiones en las cadenas de suministro, el cambio climático y las restricciones en la oferta de mano de obra debido a la política migratoria de Estados Unidos se están volviendo más fuertes que nunca. Al mismo tiempo, el índice del dólar registró un aumento diario de hasta el 0,6%, lo que podría marcar su mejor desempeño diario desde el 17 de junio.
¿Impulsar en contra de la tormenta de “AI desaceleración”? Se rumorea que Kioxia planea recaudar al menos 10 mil millones de dólares con su salida a bolsa en EE.UU.
Se informa que Kioxia está considerando recaudar 10 mil millones de dólares mediante una oferta pública en Estados Unidos.

Crypto prices
More


