
¿Por qué deberíamos prestar atención a GME en este momento? ¿Qué historia está contando el mercado? rGME—Cohen está comprando acciones él mismo, los coleccionistas están inspeccionando los productos, ¡las tiendas empiezan a reorganizarse!
 2026/09/15 06:34
Show original
By:
Bitget offers one-stop trading for cryptocurrencies, stocks, and gold. Trade now!
A welcome pack worth 6200 USDT for new users! Sign up now!
I. ¿Por qué debemos prestar atención a GME en este momento? ¿Cuál es la narrativa del mercado?
GME no es un nombre nuevo, es un meme antiguo revalorizado: convertir al "minorista con tiendas cerradas que vendía discos físicos de juegos" en una plataforma de asignación de capital con "abundante efectivo, más de la mitad de su negocio en coleccionables y una participación de eBay en balance". El precio actual ronda los 21,6 dólares (cierre del 14 de septiembre en 21,62), valor de mercado unos 10.900 millones; subió aproximadamente +14% en 7 días, +16% el último mes, rango de 52 semanas cerca de 17,79–28,10. Respecto al máximo histórico, está un 23% por debajo, necesita subir un 30% para volver al máximo. El RSI está en torno a 70, no limpio para el corto plazo, pero no está en el máximo de 52 semanas. Los bajistas ocupan entre el 12% y el 13% del free float (alrededor de 57 millones de acciones), el volumen medio diario es de 6–7,5 millones y el número de días de cobertura es de 7–10 días. El Beta es de 1,71.
Actualmente, solo hay un foco: los resultados ya han sido presentados, el dueño ha aumentado su participación con dinero real, y el mercado está comprobando si "el alto crecimiento de los coleccionables + el cierre de tiendas para frenar pérdidas" puede convertir un trimestre de beat en una plataforma de beneficios sostenible.
El 8 de septiembre salieron los resultados del Q2 (hasta el 1 de agosto): ingresos de 790,2 millones, por debajo de los 972,2 millones del año anterior, pero por encima del consenso de unos 757 millones; EPS ajustado de 0,27 dólares, mejor que el estimado de 0,19. Beneficio operativo de 160,2 millones, el mejor Q2 de la compañía desde su salida a bolsa. EBITDA ajustado de 174 millones, frente a 75,7 del mismo periodo anterior. Guía de EBITDA anual ajustado revisada al alza de "más de 600 millones" a "más de 650 millones".
El verdadero cambio en la valoración no es por las consolas, sino por los coleccionables: ventas netas del trimestre de 356,3 millones, +57% interanual, el 45,1% de los ingresos; el software de juegos bajó de 494,6 a 263,2 millones.
El 10 de septiembre, Ryan Cohen compró un millón de acciones en el mercado abierto, a un precio medio de 20,38 dólares, totalizando unos 20,4 millones. Su participación directa subió a unos 39,35 millones de acciones (alrededor del 7,8%), y considerando opciones llega al 8,5%.
Ese mismo día la cuenta oficial anunció que "una selección de tiendas cerradas reabrirá a nivel nacional desde el 11 de septiembre": hacia afuera se comunicó “al menos una” (Brooklyn, Ohio), no confundir reapertura con una expansión en masa, es más bien una señal de rebote tras tocar fondo en el cierre de tiendas.
Esto no es "otro short squeeze como en 2021", sino la coincidencia de tres cosas en una semana: beat en resultados, el dueño aumentando posición, y los coleccionables superando la mitad del negocio. Los bajistas siguen presentes, pero el tamaño y la cobertura son mucho menores que en aquel entonces; la volatilidad viene por ventanas de eventos y el fervor de la comunidad, no porque "pueda haber un short squeeze en dos días".
II. Resumen de fundamentales
Lo que está verticalmente integrado no es el poder de cómputo, sino "puntos de contacto en tienda + inventario de coleccionables + balance". La sede en Grapevine, Texas, no es relevante, lo que el mercado reconoce es: Cohen recortó todos los gastos y centró el crecimiento en categorías de alto margen como cartas de intercambio, productos coleccionables de moda y ropa, usando efectivo y equity para buscar una segunda curva de crecimiento. eBay: posee alrededor de 43,39 millones de acciones (~9,8%), con valor razonable de unos 4.900 millones al 1 de agosto —el mayor factor exógeno en el balance y el más fácil de presentar como “opción de adquisición” en la narrativa. Caja, equivalentes, valores líquidos y activos digitales suman cerca de 5.400 millones. A principios de septiembre, emitió 55,5 millones de nuevas acciones y 358,4 millones en efectivo para canjear unos 1.400 millones en convertibles, reduciendo la deuda a largo plazo a unos 2.800 millones. Hay más acciones en circulación pero menor carga de intereses. Es fácil replicar los recortes y cierres, pero difícil replicar la cadena de suministro de coleccionables y el prestigio de Cohen en la asignación de capital.
III. Productos y negocios principales
Coleccionables: cartas de intercambio, figuras, ropa, merchandising de cultura pop. Ya en Q2 es la mayor categoría, el margen bruto global subió a aproximadamente el 43,7%. El layout de tiendas y estanterías está cambiando a favor de estos productos.
Hardware/software/reacondicionados de juegos: siguen presentes en el balance, pero la gestión admitió públicamente que el software "ya no es el centro de la empresa". Las ventas de juegos en Q2 cayeron casi a la mitad, por la base del lanzamiento de Switch 2 y el cierre de tiendas más la salida del negocio francés.
Red de tiendas: en EE. UU., el número de tiendas pasó de más de 2900 a menos de 1600 al inicio de 2024. Desde el 11 de septiembre, se reabren selectas tiendas cerradas, sin revelar cifras, tómese más bien como "estabilización de presencia" que como "nuevo ciclo de apertura".
Participación en eBay: Aproximadamente 9,8% / 4.900 millones. En mayo se reportó una oferta no vinculante de 125 dólares/acción, totalizando unos 56.000 millones, rechazada por el directorio. El camino más realista es la cooperación (verificación de autenticidad en tiendas, cumplimiento, inventario de coleccionables), no una fusión a corto plazo. De los 298,7 millones de utilidades GAAP en Q2, hay derivados de eBay por 166,3 millones, plusvalías por 72,1 millones, menos pérdidas en activos digitales por 75 millones: distinguir resultado operativo de inversión.
Estructura de capital: ingresos TTM alrededor de 3.550 millones, beneficio neto TTM de 893 millones, EPS de 1,52–1,53, PER cerca de 14. Caja fuerte, EV de aproximadamente 10.200 millones, parece “cascarón minorista + compañía de inversiones”.
IV. Datos clave financieros y operativos (publicados)
Q2: ingresos 790,2 millones (año anterior 972,2 millones, -18,7%; expectativa ~757 millones); beneficio operativo 160,2 millones (año anterior 66,4 millones); EBITDA ajustado 174 millones (año anterior 75,7 millones); EPS ajustado 0,27; beneficio neto GAAP 298,7 millones, EPS diluido 0,51.
Coleccionables 356,3 millones, +57% interanual, 45,1% del ingreso (año anterior 23,4%); juegos 263,2 millones; reacondicionados 170,7 millones. SG&A 187,1 millones, aún a la baja.
Primer semestre: EBITDA ajustado 339,7 millones, flujo de caja libre ~393,6 millones. Guía EBITDA anual ajustada sube a más de 650 millones.
Caja + valores + activos digitales ~5.400 millones; participación en eBay ~4.900 millones; deuda total ~4.300 millones (tras canje de convertibles, deuda a largo plazo de ~2.800 millones). Acciones en circulación ~504,5 millones, +25% interanual, la dilución es el costo del canje.
Cohen compró 1 millón de acciones el 10/9 (~20,4 millones); los directores Cheng, Grube y Attal también hicieron compras menores al mismo tiempo. Fue una de las mayores compras internas de este año; la última de tamaño similar fue en enero.
V. Análisis de divergencias de expectativas
Consenso del mercado: ingresos siguen cayendo, beneficios dependen de revalorizaciones de eBay y eventos únicos, reapertura de tiendas es puro PR, a Wall Street no le impresiona la compra de Cohen (el titular de Barron’s dice “Wall Street ni se inmutó”). La cobertura de mercados es limitada, ni hablar de consensos de precio objetivo. El precio ya descuenta “declive minorista + dilución”.
En realidad podría ser distinto: el récord de beneficio operativo en Q2 fue por cambio de categoría y reducción de costes, no solo por beneficios de inversión. Con los coleccionables superando la mitad del negocio, la estructura de ingresos es más limpia que “esperar la próxima consola”. El foco pasará de “meme a la espera de short squeeze” a “¿podrá mantener los coleccionables y la guía de EBITDA?”. La dilución ya ocurrió a principios de septiembre, así que el peso de la narrativa “una ampliación repentina de capital hunde el precio” disminuye; el verdadero test son la desaceleración en coleccionables, falta de avance en reapertura, o una caída del precio de eBay que reste otro 10% a los 4.900 millones en balance. Los bajistas son el 12%, lejos del polvorín de 2021, pero la comunidad (Superstonk / WSB) repuntó tras los resultados y el Form 4, lo que amplificará la volatilidad en ventanas de eventos—no será una recuperación lineal.
VI. Catalizadores
Ya ocurridos: Q2 beat + revisión de EBITDA por encima de 650 millones; Cohen compra 1 millón de acciones el 10/9; reapertura selectiva de tiendas desde el 11/9; canje de convertibles por unos 1.400 millones; confirmada participación en eBay de 9,8%.
Próximos eventos (segunda mitad de septiembre): 16/9 FOMC (el mayor factor macro de la semana, Beta de GME ~1,7, el apetito por riesgo se reajustará tras la decisión de tasas); ¿se publicará la lista de tiendas reabiertas?; precios y stock estacional de cartas/coleccionables; ¿pruebas sólidas de colaboración/autenticación con eBay?; próximos resultados a inicios de diciembre (Q3, trimestre termina el 31/10). Esa será la "segunda ficha del 45% de coleccionables: ¿plataforma o solo un impulso temporal?".
Dentro del sector, AMC comparte sentimiento meme, CIFR/IREN es otra línea de poder de cómputo IA, no duplicar exposición en ambas. rIREN ya se recomendó la semana pasada, esta semana se prioriza rGME, IREN se mantiene como alternativa, sin sobreponderar ambos.
VII. Niveles clave de trading (referencia, no guía)
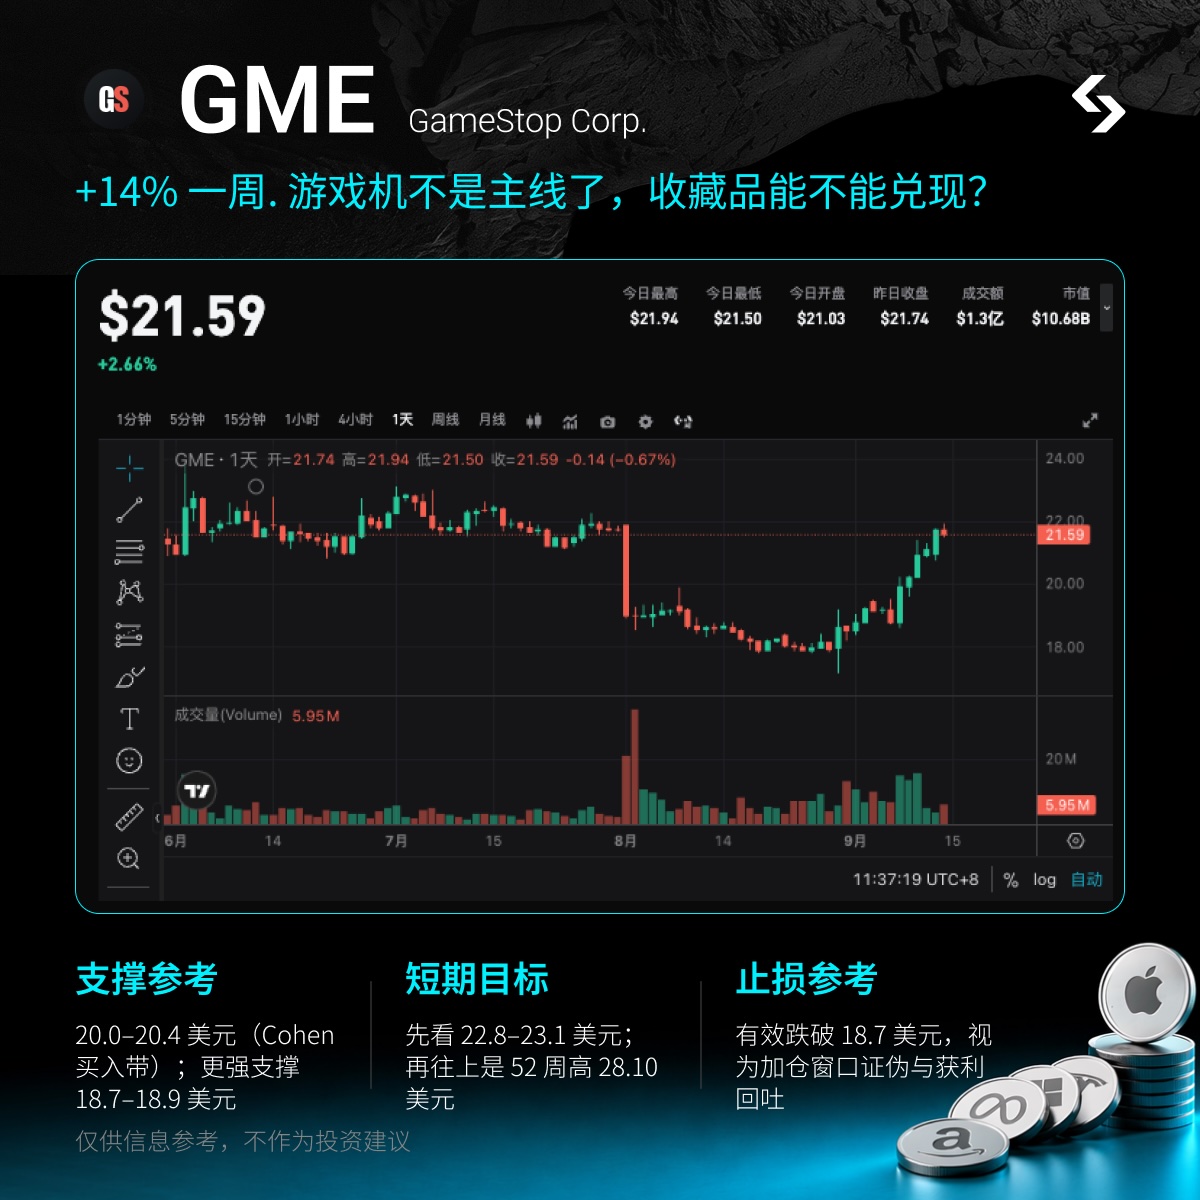
Lógica clara: insiders comprando con dinero real + recuperación tras resultados + repunte en la comunidad; apto para trades de evento. En la última semana subió de ~18,7–19 a 21,6; con la lógica de “recuperación tras resultados/anual + validación por compras del dueño”, no bajo la premisa de “duplicar desde fondo, directo a 28”.
Soportes a considerar: 20,0–20,4 dólares (rango de compra de Cohen 20,02–20,47, cierre 10/9 a 20,39); soporte fuerte en 18,7–18,9 (mínimo del día de resultados 8/9 es 18,72, cierre 18,89), luego 17,79 (mínimo de 52 semanas el 20/8).
Objetivo a corto plazo: si se consolida, mirar 22,8–23,1 USD (cerca del máximo de 3 meses); luego, hacia 26,9–28,1 USD (máximo de 52 semanas): para eso hay que ver otro trimestre fuerte en coleccionables o un catalizador más contundente que la "reapertura selectiva".
Referencia para stop loss: caída efectiva bajo 18,7 USD implica retroceso de sentimiento y “invalidación de la ventana de compra”, no forzar la narrativa de adquisición de eBay. La noche de FOMC y hasta la apertura de Wall Street permite mayor volatilidad; ajustar peso de posición antes que niveles exactos.
VIII. Advertencias de riesgo
El mayor riesgo es valorar mezclando beneficio operativo con inversiones. Sin las plusvalías de eBay y derivados, GME sigue siendo un minorista con ingresos a la baja; si el crecimiento en coleccionables cae del +57%, el +14% de la última semana se puede esfumar de golpe. También, la dilución ya ocurrió: conversión de deuda con emisión de 55,5 millones de acciones, alcanzando 504,5 millones de acciones circulantes; ATM y warrants pueden seguir aumentando la oferta.
Más adelante: una caída en el precio de eBay reducirá directamente los 4.900 millones del balance; si el consejo de administración descarta la narrativa de fusión, la valoración volverá a “retail + cash”; si la reapertura queda estancada en “al menos una tienda”, se interpretará como puro PR. Short sellers con el 12%, cobertura de 7–10 días, pueden amplificar ambos sentidos, pero no es la estructura de squeeze de 2021. Beta alrededor de 1,7.
Finalmente, el punto de volatilidad esta semana será alrededor del FOMC, ¡controla tu exposición!
¿Eres nuevo en acciones rtoken, recién empezando en acciones spot? ¡Estos videos educativos te ayudarán a entenderlo todo de una vez!
0
0
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
PoolX: Haz staking y gana nuevos tokens.
APR de hasta 12%. Gana más airdrop bloqueando más.
¡Bloquea ahora!
You may also like



Previsión del mercado estadounidense | Los futuros de los tres principales índices bursátiles caen, el rendimiento de los bonos del Tesoro a 10 años supera el 5%, las acciones de criptomonedas bajan antes de la apertura del mercado.
El 15 de septiembre (martes), antes de la apertura del mercado estadounidense, los futuros de los tres principales índices bursátiles estadounidenses cayeron juntos.
智通财经•2026/09/15 12:07

Crypto prices
More
Bitcoin
BTC
$76,220.2
-2.90%

Ethereum
ETH
$2,436.25
-2.97%

Tether USDt
USDT
$0.9994
-0.01%

BNB
BNB
$718.67
-0.23%

XRP
XRP
$1.4
+0.16%

USDC
USDC
$0.9999
+0.00%

Solana
SOL
$99.93
-1.58%

TRON
TRX
$0.3373
-1.07%

Hyperliquid
HYPE
$77.95
-2.75%

Zcash
ZEC
$1,125.07
-1.84%
Cómo vender PI
PI llega a Bitget: ¡Compra o vende PI rápidamente en Bitget!
Operar ahora
¿Aún no eres un Bitgetter?¡Un paquete de bienvenida de 6.200 USDT para los nuevos Bitgetters!
Regístrate ahora