
El oro y la plata sufren una estampida de liquidez, gestores de fondos afirman que ahora podría ser una oportunidad de compra única en la vida.

Huitong — 3 de noviembre—— Tras la fuerte caída del oro y la plata el pasado viernes, se produjo una ligera recuperación, marcando el peor mes de octubre desde 2008. Jen Bawden, fundadora de Bawden Capital, considera que esta ronda corresponde a una estampida de liquidez; tomando como referencia los años 2008 y 2020, después de la liquidación forzada, los metales preciosos podrían experimentar un fuerte repunte. A corto plazo, aún hay espacio para nuevas caídas, aunque la demanda física en Asia podría ofrecer soporte. A largo plazo, la presión global de la deuda obligará a los bancos centrales a flexibilizar sus políticas, favoreciendo el oro y la plata.
Después del desplome del pasado viernes, el oro y la plata registraron una leve recuperación; esta caída ha provocado que los metales preciosos exhiban el peor desempeño mensual de octubre desde 2008. Jen Bawden, fundadora de Bawden Capital, ofrece una opinión diferente: considera que la venta actual causada por el endurecimiento de la liquidez podría ser una rara oportunidad para tomar posiciones a largo plazo, aunque advierte que a corto plazo aún existe el riesgo de mayores descensos.
Lógicas múltiples detrás de la presión sobre el oro y la plata
Recientemente, los bancos centrales globales han seguido endureciendo sus políticas para contener la inflación, lo que incrementa constantemente el costo de oportunidad de mantener activos sin intereses como el oro y la plata. Sumado a la fuerte venta en los mercados bursátiles la semana pasada y la consiguiente crisis de liquidez, el oro y la plata han enfrentado salidas simultáneas de capital. Según Jen Bawden, aunque la Reserva Federal no modificó su tasa la semana pasada, el mercado sigue apostando por una subida en diciembre, y las expectativas de aumento de tasas siguen presionando la valoración de los metales preciosos.
Muchos inversores minoristas tienen ciertas confusiones, preguntándose por qué el oro y la plata se debilitan mientras la situación en Oriente Medio es tensa y el Brent se mantiene por encima de los 113 dólares por barril. Ella explica que, dado que el comercio energético se liquida en dólares, el aumento de los precios del petróleo obliga a los países importadores de energía a cambiar grandes sumas de divisas para adquirir crudo, generando una fuerte demanda de dólares y fortaleciendo el índice dólar. Además, los precios altos del petróleo elevan aún más las expectativas inflacionarias, lo que refuerza la expectativa de políticas más restrictivas; como resultado, el rendimiento de los bonos estadounidenses sube y se intensifica la presión sobre los precios del oro y la plata.
Esta ronda de caídas es un ejemplo típico de un impacto de margen entre activos: cuando el mercado de riesgo colapsa, las grandes instituciones venden prioritariamente los activos más líquidos para obtener efectivo, y el oro y la plata, por su facilidad de realización, suelen ser los primeros en ser vendidos. El pasado viernes, el índice S&P 500 cayó un 2%, marcando la mayor caída diaria desde principios de junio, y esta volatilidad amplificó la presión bajista sobre los metales preciosos.
Análisis de crisis de liquidez pasadas: tras caídas bruscas suelen venir grandes movimientos
Jen Bawden compara los patrones del mercado durante las crisis de liquidez de octubre de 2008 y marzo de 2020; en ambos casos, al inicio de la crisis, el oro y la plata cayeron en sincronía con el mercado bursátil. Tras la quiebra de Lehman Brothers en 2008, el oro retrocedió un máximo aproximado del 29% desde su pico de marzo de ese año, y la plata cayó más de un 50%; durante la fase de pánico en marzo de 2020, el oro bajó cerca del 10% en solo unos días y la plata retrocedió casi un 35%.
Una vez finalizadas las liquidaciones forzosas, el oro y la plata vivieron una ola de alzas espectaculares. Después de la crisis de 2008, el oro subió acumulativamente alrededor de un 170% hasta agosto de 2011, y la plata alcanzó casi los 50 dólares por onza. Tras la caída de marzo de 2020, el oro alcanzó un nuevo máximo histórico en agosto de ese mismo año, con una subida de cerca del 39%, y la plata aumentó incluso un 150%. Ella opina que la estructura actual del mercado es muy similar a estos dos periodos históricos: se trata de ventas pasivas por un vacío de liquidez, no de un cambio fundamental de los fundamentos.
Persisten riesgos a corto plazo, la demanda física en Asia proporciona un piso
Jen Bawden también advierte a los inversores que no se apresuren a comprar en masa: antes de que se forme un suelo sostenible, los precios del oro y la plata aún podrían bajar más. Ella ha colocado órdenes limitadas y planea participar escalonadamente si las acciones mineras retroceden entre un 20% y un 30%.
La demanda física en Asia podría proporcionar cierto soporte a la plata; a largo plazo, ella confía en la demanda física de metales preciosos de los grandes países asiáticos, considerándola una fuerza estabilizadora en los precios.
Eje a largo plazo: la presión de la deuda global acabará forzando flexibilización
La tesis a largo plazo de Jen Bawden se centra en el problema de la deuda soberana global. Ella afirma que el enorme volumen de deuda a nivel mundial difícilmente puede soportar un entorno de tasas altas por mucho tiempo; las tasas elevadas de manera prolongada erosionarán la resiliencia de los sistemas bancarios y de la economía real. Cuando la presión de la deuda alcance su punto crítico, los bancos centrales globales finalmente cambiarán de rumbo hacia políticas monetarias más laxas. En ese momento, el dólar perderá fuerza y el capital fluirá masivamente hacia activos duros físicos como el oro y la plata, iniciando un nuevo ciclo alcista.
Conclusión
A corto plazo, el dólar y las expectativas de subidas de tasas siguen siendo las principales fuerzas que presionan al oro y la plata, y el riesgo de liquidez aún no ha desaparecido por completo. Sin embargo, desde una perspectiva de largo plazo, los problemas de deuda preparan el terreno para un escenario favorable a los metales preciosos; los inversores deben saber distinguir entre ventas pasivas de corto plazo y los puntos de inflexión de las tendencias a largo plazo.
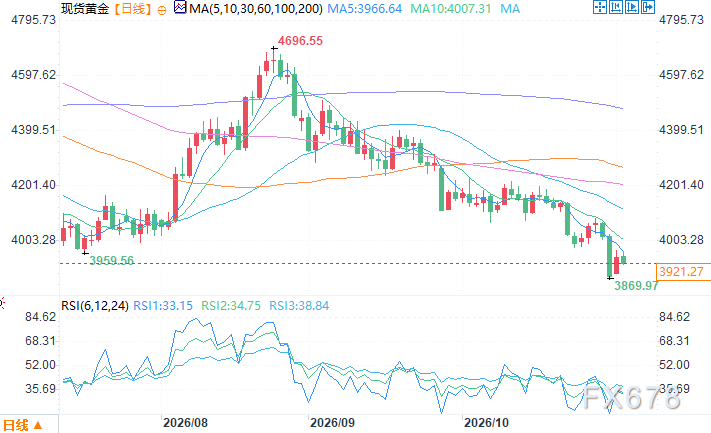
Gráfico diario del oro al contado Fuente: Yihuitong
Zona horaria UTC+8, 3 de noviembre, 14:59: oro al contado, cotiza en 3,912.27 USD/onza
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
 VIPEstrategia semanal AMD 美国超微

VIPEstrategia semanal Lumentum
Cuando el mercado pregunta sobre el retorno de la potencia de cálculo ¿El flujo de efectivo sigue manteniendo la prima? La demanda explosiva del iPhone impulsa las ganancias de Apple (AAPL.US) por encima de las expectativas; informe optimista de Goldman Sachs
Tras la publicación de sus resultados, el gigante financiero de Wall Street Goldman Sachs presentó un informe optimista sobre Apple. En los comentarios sobre los resultados, el equipo de analistas de Goldman Sachs considera que el desempeño del iPhone, Mac y el sólido margen de beneficio deberían impulsar el alza del precio de las acciones, manteniendo la calificación de "compra" y un objetivo alcista de 390 dólares a 12 meses.
Crypto prices
More


