
Wall Street interpreta la decisión de la Reserva Federal como más dovish de lo esperado

El mercado originalmente esperaba un "recorte de tasas hawkish" por parte de la Reserva Federal, pero el resultado real mostró que no hubo más disidentes, ni un dot plot más alto, y tampoco se dio la declaración contundente que se imaginaba de Powell.
El mercado originalmente esperaba un “recorte de tasas hawkish” por parte de la Reserva Federal, pero el resultado real mostró que no hubo más disidentes, ni un dot plot más alto, y tampoco se dio la declaración dura de Powell que se anticipaba.
Escrito por: Bao Yilong
Fuente: Wallstreetcn
La Reserva Federal recortó la tasa de interés en 25 puntos básicos como se esperaba, pero no fue tan hawkish como anticipaba el mercado.
En la madrugada del jueves, hora del este de Asia, la Reserva Federal anunció un recorte de 25 puntos básicos y, al mismo tiempo, comunicó en su declaración que lanzará un plan de compra de bonos del Tesoro por 40 mil millones de dólares en dos días. Posteriormente, la Reserva Federal de Nueva York publicó el plan de ejecución específico.
Esta es la primera vez desde la tensión de liquidez durante el brote de COVID-19 a principios de 2020 que se incluye directamente en la declaración de política. Algunos analistas consideran esta medida como una señal claramente dovish.
Además, el dot plot muestra que, aunque 6 miembros apoyan mantener las tasas sin cambios el próximo año, en realidad solo dos miembros con derecho a voto expresaron disidencia, menos de lo que esperaba el mercado para una postura hawkish.
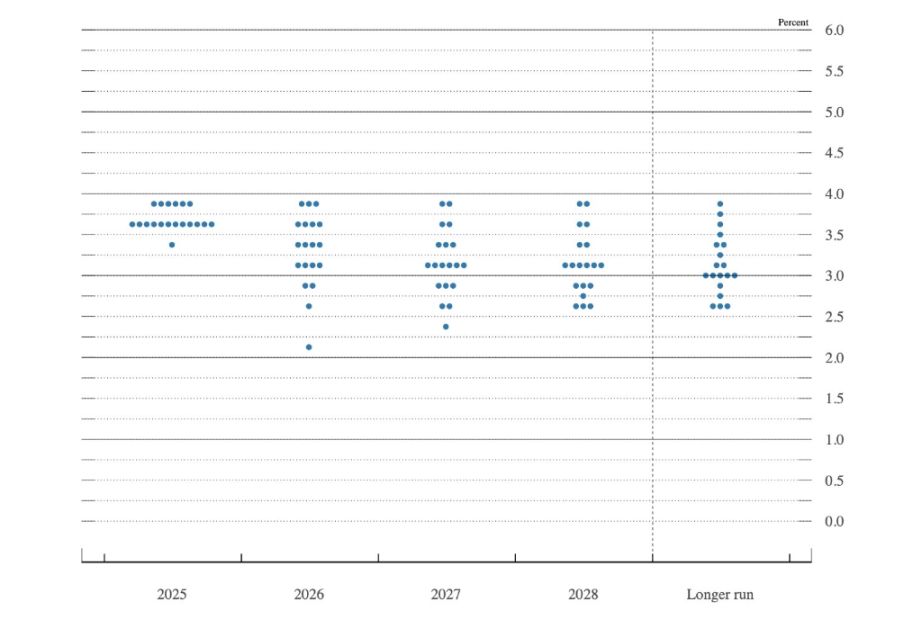
(De los 6 miembros del FOMC que rechazaron el recorte, 4 no tienen derecho a voto)
A pesar de que el mercado esperaba un “recorte hawkish”, el resultado mostró que no hubo más disidentes, ni un dot plot más alto, y tampoco se dio la declaración dura de Powell que se anticipaba. Analistas de Wall Street interpretaron la decisión de la Reserva Federal como más dovish de lo esperado.
Las señales dovish van más allá del propio recorte
La economista jefe de Bloomberg, Anna Wong, señaló que el tono general es dovish, aunque existen algunas corrientes hawkish. El comité elevó considerablemente las previsiones de crecimiento mientras redujo las perspectivas de inflación y mantuvo sin cambios el dot plot.
Ella prevé que la Reserva Federal recortará las tasas en 100 puntos básicos el próximo año, en lugar de los 25 puntos que muestra el dot plot, argumentando que se espera un crecimiento salarial débil y que no hay señales de repunte inflacionario en la primera mitad de 2026.
David Mericle, jefe de investigación económica de Goldman Sachs en Estados Unidos, comentó:
La decisión contiene muchos elementos hawkish sutiles, pero en general está en línea con lo esperado.
Él señaló:
En el dot plot, 6 miembros expresaron disidencia hawkish para el próximo año, más de lo que esperábamos. Sin embargo, la Reserva Federal anunció la reanudación de la compra de bonos para mantener la estabilidad del balance y lo incluyó directamente en la declaración, lo cual es inusual.
Mike Cahill, investigador de macro y divisas de Goldman Sachs, se centró en las previsiones del mercado laboral, donde el comité mantuvo la previsión de la tasa de desempleo para el cuarto trimestre en 4,5%, lo que implica que el crecimiento se desacelerará respecto a los niveles recientes.
Él señaló que la tasa de desempleo actual en Estados Unidos es de 4,44%, por lo que para alcanzar la previsión mediana se necesitaría un aumento de menos de 5 puntos básicos por mes, mientras que 7 miembros prevén que suba a 4,6%-4,7%, más acorde con el promedio reciente.
El plan de compra de bonos del Tesoro genera atención
Ira Jersey, estratega de tasas de Bloomberg, cuestionó la estrategia de gestión de reservas de la Reserva Federal. Señaló:
El saldo de reservas es suficiente o no lo es. Si la Reserva Federal quiere mantener una oferta adecuada de reservas, debería considerar usar operaciones de mercado abierto temporales cuando el saldo de reservas disminuya, en lugar de operaciones permanentes.
Jersey indicó que, aunque entiende la necesidad de un crecimiento lento en el lado de los activos, utilizar operaciones de recompra tradicionales para calibrar la demanda de reservas es la mejor manera de ajustar el tamaño de las compras de activos.
Matthew Luzzetti, economista jefe de Deutsche Bank en Estados Unidos, expresó su deseo de que Powell confirme si el comité ya ha tenido en cuenta la debilidad esperada en los datos de empleo que se publicarán con retraso la próxima semana.
Raphael Thuin, de Tikehau Capital, opinó que, debido a la limitada visibilidad de la trayectoria de los datos, los responsables de la política se ven obligados a buscar un equilibrio entre las señales de debilidad del mercado laboral y la demanda que impulsa la baja de la inflación. El resultado es una mayor incertidumbre política, que podría ser un factor clave de volatilidad en el mercado en 2026.
Los cambios de personal añaden incertidumbre a la política
Jim Bianco, de Bianco Research, señaló que Estados Unidos tendrá un nuevo presidente de la Reserva Federal el próximo año, lo que representa un gran interrogante. El nuevo presidente podría ser percibido como alguien con una agenda política. Dijo:
Originalmente esperaba ver más disidentes para demostrar que el comité está listo para ser un contrapeso político. Pero tal vez los miembros del FOMC lo hagan después de que asuma el nuevo presidente, aunque eso parecería político porque no actuaron antes de la llegada del nuevo líder.
Seema Shah, de Principal Asset Management, comentó:
Dada la reciente escasez de datos económicos y las grandes diferencias en las expectativas sobre la tasa neutral, es difícil imaginar que la Reserva Federal tenga confianza en la economía como para votar unánimemente.
Seema Shah prevé que la Reserva Federal hará una pausa y evaluará los efectos rezagados de la política restrictiva anterior. Ella dijo:
Aunque en 2026 podría haber cierta relajación adicional, probablemente será limitada y dependerá de una mayor confianza y evidencia sobre la salud de la economía estadounidense.
Richard Flynn, de Charles Schwab UK, señaló que, al actuar con anticipación, la Reserva Federal envía una señal de cautela ante los crecientes riesgos a la baja en un contexto de desaceleración global y persistente incertidumbre política. Él afirmó:
Para los inversores, esto es un ajuste moderado y no un giro brusco. Aunque el recorte de tasas podría brindar apoyo a los activos de riesgo en el corto plazo y posiblemente impulsar el “rally navideño” estacional, la volatilidad probablemente seguirá siendo alta a medida que el mercado evalúe el impacto en la política futura y en las perspectivas económicas más amplias.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Japón intervendrá nuevamente? El Banco Central japonés está evaluando el tipo de cambio y el yen reduce sus pérdidas.
Medios japoneses informan que el Banco Central de Japón consultó a los participantes del mercado sobre los niveles del tipo de cambio, lo que llevó a que el yen, que había caído más del 1% frente al dólar, recortara la mitad de sus pérdidas durante la jornada. El aumento de tasas del Banco Central japonés este viernes no logró impulsar la moneda, y dos responsables votaron en contra, lo que generó dudas en el mercado sobre la trayectoria de futuras subas.
JPMorgan: La proporción de envíos de chips personalizados superará a los GPU en 2027; el "perfil bajo" de Broadcom TPU en la cadena de suministro no significa que haya dudas sobre los pedidos.
JPMorgan anticipa que para 2027, la proporción de envíos de ASIC/XPU alcanzará el 54%, superando a los GPU, y que los chips personalizados se convertirán en un incremento importante de la capacidad de cómputo para la inteligencia artificial. El acuerdo de Broadcom con Google sobre los TPU, que dura cinco años y cubre desde 2026 hasta 2031, sugiere una fuerte visibilidad de ingresos, a pesar de que la información de la cadena de suministro no es transparente, lo cual no implica dudas sobre los pedidos. Al mismo tiempo, la demanda de equipos de obleas y almacenamiento crece en paralelo, lo que sostiene la continuación del ciclo de los semiconductores.
La caída en las acciones estadounidenses en septiembre aún no ha terminado? El estratega de Citadel advierte que antes de fin de mes todavía hay presión a la baja, pero en octubre podría haber una oportunidad de cambio.
El estratega de Citadel Securities, Rubner, señaló que el viernes en Wall Street, durante el "Día de las Tres Brujas", vencieron opciones por 7 billones de dólares; las estrategias cuantitativas aún tienen margen para vender, el período de silencio de recompra de acciones coincidió con el reequilibrio de fondos de pensiones de fin de trimestre, y antes de fin de mes, la presión de los bajistas sigue predominando. Sin embargo, tras una reducción significativa del entusiasmo excesivo por el trading con IA, factores como los vientos estacionales favorables del cuarto trimestre, la temporada de resultados y la reanudación de recompra de acciones, generan optimismo sobre el desempeño del mercado en el cuarto trimestre.
Precios de las criptos
Más


