
El mundo se está moviendo hacia una política monetaria más flexible y ETH podría estar en su “mejor posición ofensiva”.

Autor: Trend Research
Título original: Bajo expectativas globales de flexibilización, ETH ya ha entrado en la “zona de bateo” de valor
Desde el desplome del mercado el 10/11, todo el mercado cripto ha estado apagado, con market makers e inversores sufriendo grandes pérdidas; la recuperación del capital y el ánimo llevará tiempo.
Pero lo que nunca falta en el mercado cripto son nuevas volatilidades y oportunidades, por lo que seguimos siendo optimistas respecto al futuro.
Porque la tendencia de integración entre los activos cripto principales y las finanzas tradicionales en un nuevo ecosistema no ha cambiado; de hecho, en tiempos de mercado bajista, esta integración acumula rápidamente una ventaja competitiva.
I. Consenso reforzado en Wall Street
El 3 de diciembre, el presidente de la SEC de EE. UU., Paul Atkins, declaró en una entrevista exclusiva para FOX en la Bolsa de Nueva York: “En los próximos años, es posible que todo el mercado financiero estadounidense se traslade a la blockchain”.
Atkins señaló:
-
La principal ventaja de la tokenización es que, si los activos existen en la blockchain, la estructura de propiedad y las características de los activos serán altamente transparentes. Actualmente, las empresas que cotizan en bolsa a menudo no saben exactamente quiénes son sus accionistas, dónde están ni dónde están sus acciones.
-
La tokenización también podría permitir la liquidación “T+0”, reemplazando el ciclo de liquidación “T+1” actual. En principio, el mecanismo de entrega contra pago (DVP) / recepción contra pago (RVP) en la blockchain puede reducir el riesgo de mercado y aumentar la transparencia, mientras que la diferencia temporal actual entre la compensación, la liquidación y la entrega de fondos es una de las fuentes de riesgo sistémico.
-
Considera que la tokenización es una tendencia inevitable en los servicios financieros, y los bancos y brokers principales ya están avanzando en esa dirección. Es posible que todo el mundo no tarde ni 10 años... tal vez en unos pocos años ya sea una realidad. Estamos adoptando activamente nuevas tecnologías para asegurar que EE. UU. mantenga una posición de liderazgo en áreas como las criptomonedas.
De hecho, Wall Street y Washington ya han construido una red de capital profundamente involucrada en cripto, formando una nueva cadena narrativa: élites político-económicas de EE. UU. → bonos del Tesoro de EE. UU. → stablecoins / empresas de bóvedas cripto → Ethereum + RWA + L2
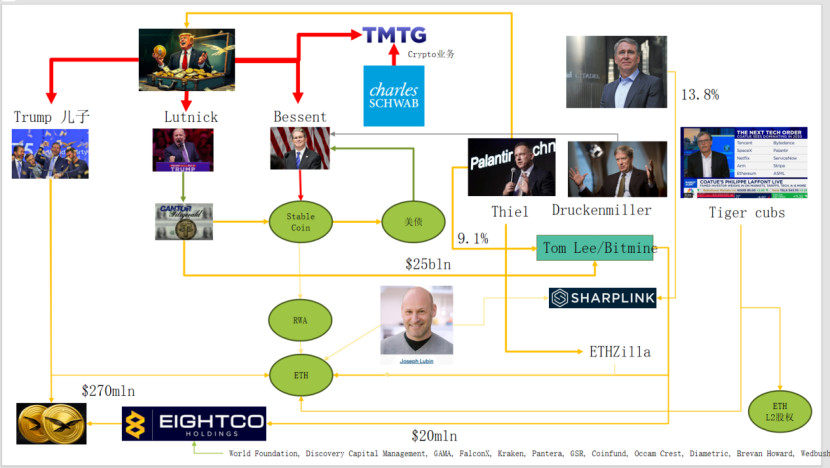
En este gráfico se puede ver cómo la familia Trump, los market makers de bonos tradicionales, el Tesoro, las empresas tecnológicas y las cripto están interconectados de manera compleja, donde las líneas elípticas verdes forman el eje principal:
(1) Stable Coin (USDT, USDC, WLD respaldados por activos en dólares, etc.)
La mayor parte de los activos de reserva son bonos del Tesoro a corto plazo + depósitos bancarios, mantenidos a través de brokers como Cantor.
(2) Bonos del Tesoro de EE. UU. (US Treasuries)
Emitidos y gestionados por el Treasury / Bessent
Palantir, Druckenmiller, Tiger Cubs, etc., los utilizan como base de bajo riesgo de tasas de interés
También son los activos de rendimiento perseguidos por las stablecoins / empresas de tesorería.
(3) RWA
Desde bonos del Tesoro, hipotecas, cuentas por cobrar hasta housing finance
Tokenizados a través de protocolos Ethereum L1 / L2.
(4) Derechos sobre ETH & ETH L2
Ethereum es la cadena principal que soporta RWA, stablecoins, DeFi y AI-DeFi
La equity / token de L2 representa el derecho a reclamar los flujos de caja futuros de volumen de trading y comisiones.
Esta cadena expresa:
Crédito en dólares → bonos del Tesoro → reservas de stablecoins → varios protocolos de tesorería cripto / RWA → finalmente sedimentados en ETH / L2.
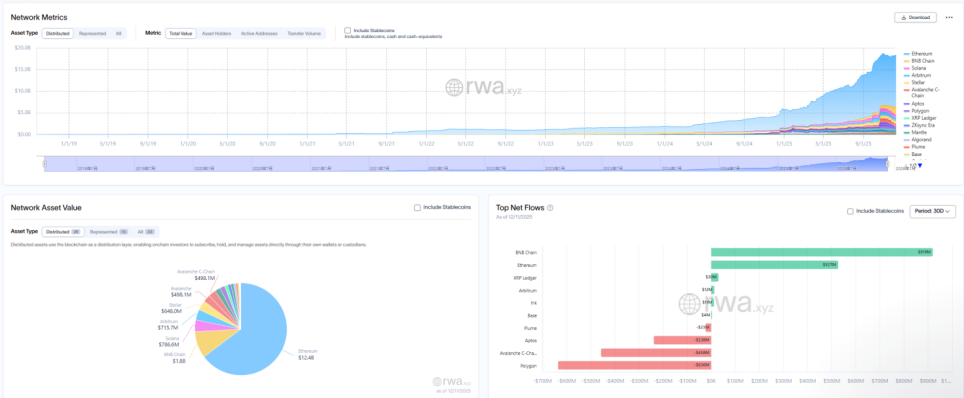
En cuanto al TVL de RWA, comparado con otras blockchains que cayeron tras el 10/11, ETH es la única blockchain que se recuperó rápidamente y subió; actualmente el TVL es de 12.4 billions, representando el 64.5% del total cripto.
II. Exploración de captura de valor en Ethereum
Recientemente, la actualización Fusaka de Ethereum no causó gran revuelo en el mercado, pero desde la perspectiva de la evolución de la estructura de red y el modelo económico, es un “hito”. Fusaka no solo amplía la capacidad a través de PeerDAS y otros EIP, sino que intenta resolver el problema de la insuficiente captura de valor en la mainnet L1 desde el desarrollo de L2.
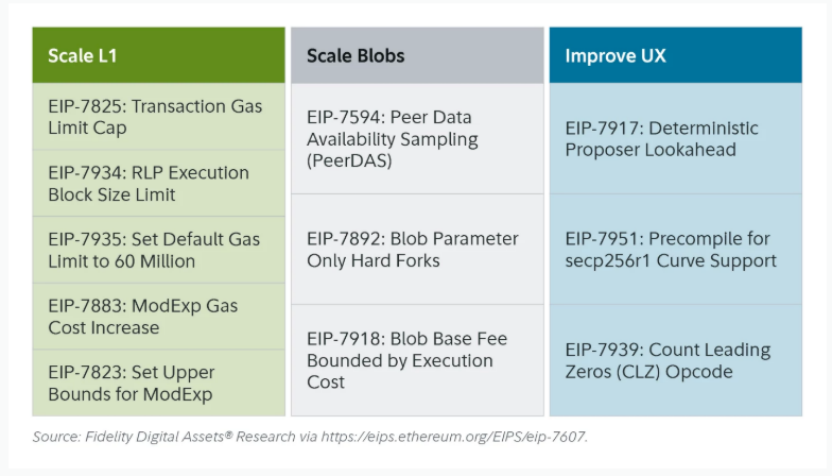
Con el EIP-7918, ETH introduce la blob base fee como un “precio mínimo dinámico”, vinculando su límite inferior a la base fee de la capa de ejecución L1, exigiendo que los blobs paguen al menos un precio unitario de DA aproximadamente igual a 1/16 de la base fee de L1; esto significa que los rollups ya no podrán ocupar ancho de banda de blobs a casi costo cero a largo plazo, y las tarifas correspondientes volverán a los holders de ETH en forma de quema.
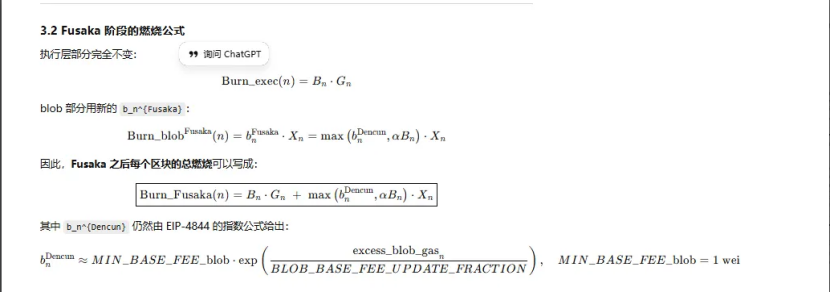
En todas las actualizaciones de Ethereum, ha habido tres relacionadas con la “quema”:
(1) London (unidimensional): solo quema la capa de ejecución, ETH comienza a quemarse estructuralmente por el uso de L1
(2) Dencun (bidimensional + mercado de blobs independiente): quema capa de ejecución + blobs, la escritura de datos L2 en blobs también quema ETH, pero en baja demanda, la parte de blobs es casi 0.
(3) Fusaka (bidimensional + blobs vinculados a L1): para usar L2 (blobs), se debe pagar y quemar al menos una proporción fija de la base fee de L1, mapeando de manera más estable la actividad de L2 a la quema de ETH.
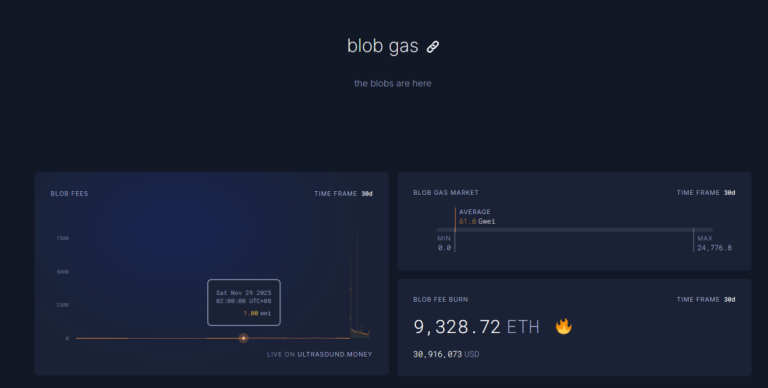
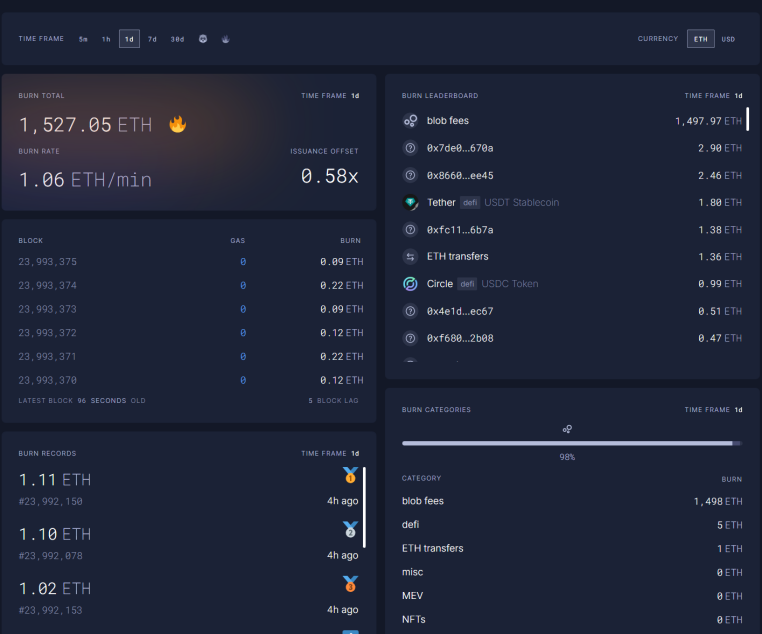
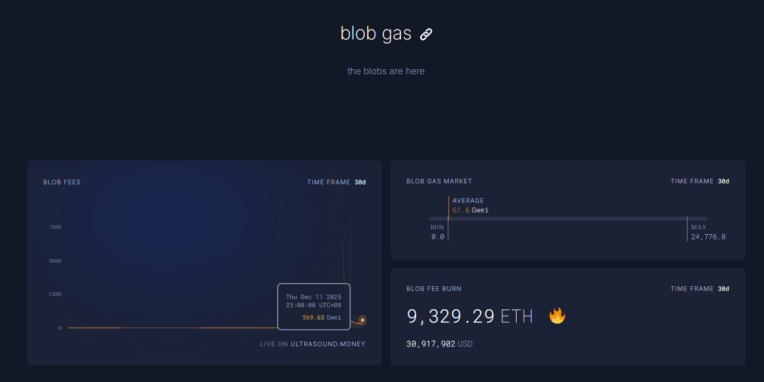
Actualmente, las blob fees en la hora de las 23:00 del 11/12 ya han alcanzado 5696.3 billions de veces el nivel previo a la actualización Fusaka, con 1,527 ETH quemados en un día; las blob fees representan la mayor proporción de quema, hasta un 98%. Si la actividad en ETH L2 sigue aumentando, esta actualización podría devolver a ETH a la deflación.
III. Fortalecimiento técnico de Ethereum
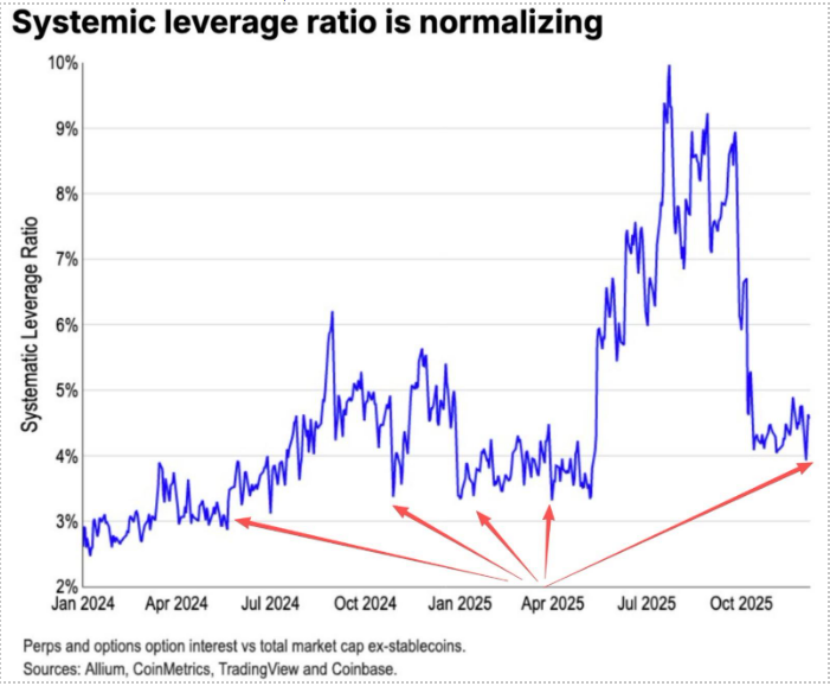
Durante la caída del 10/11, las posiciones apalancadas en futuros de ETH fueron completamente liquidadas, llegando incluso a las posiciones apalancadas en spot; además, muchos OG antiguos con poca fe en ETH redujeron sus posiciones y huyeron. Según datos de Coinbase, el apalancamiento especulativo en el sector cripto ha caído a mínimos históricos, alrededor del 4%.
En el pasado, una parte importante de los cortos en ETH provenía del trading de pares Long BTC/Short ETH, especialmente efectivo en el último bear market, pero esta vez ocurrió algo inesperado. El ratio ETH/BTC se ha mantenido lateral desde noviembre.
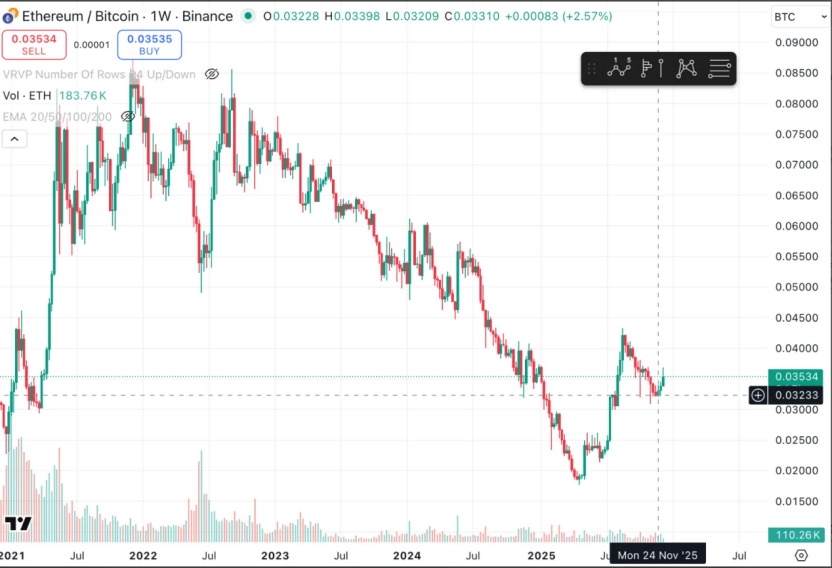
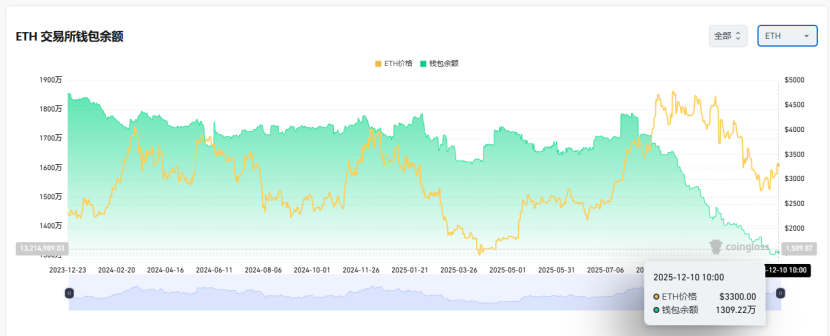
Actualmente, el saldo de ETH en exchanges es de 13 millones, aproximadamente el 10% del total, en mínimos históricos. Con el par Long BTC / Short ETH fallando desde noviembre, en momentos de pánico extremo podrían surgir oportunidades de “short squeeze”.
De cara a la interacción 2025–2026, tanto EE. UU. como China han emitido señales amigables en sus políticas monetarias y fiscales:
EE. UU. será proactivo, bajando impuestos, reduciendo tasas y relajando la regulación cripto; China será moderadamente flexible, estabilizando el sistema financiero (suprimiendo la volatilidad).
Bajo expectativas relativamente flexibles en EE. UU. y China, y en un escenario de volatilidad a la baja de los activos, en medio del pánico extremo y con el capital y el ánimo aún sin recuperarse del todo, ETH sigue estando en una buena “zona de bateo” para comprar.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Japón intervendrá nuevamente? El Banco Central japonés está evaluando el tipo de cambio y el yen reduce sus pérdidas.
Medios japoneses informan que el Banco Central de Japón consultó a los participantes del mercado sobre los niveles del tipo de cambio, lo que llevó a que el yen, que había caído más del 1% frente al dólar, recortara la mitad de sus pérdidas durante la jornada. El aumento de tasas del Banco Central japonés este viernes no logró impulsar la moneda, y dos responsables votaron en contra, lo que generó dudas en el mercado sobre la trayectoria de futuras subas.
JPMorgan: La proporción de envíos de chips personalizados superará a los GPU en 2027; el "perfil bajo" de Broadcom TPU en la cadena de suministro no significa que haya dudas sobre los pedidos.
JPMorgan anticipa que para 2027, la proporción de envíos de ASIC/XPU alcanzará el 54%, superando a los GPU, y que los chips personalizados se convertirán en un incremento importante de la capacidad de cómputo para la inteligencia artificial. El acuerdo de Broadcom con Google sobre los TPU, que dura cinco años y cubre desde 2026 hasta 2031, sugiere una fuerte visibilidad de ingresos, a pesar de que la información de la cadena de suministro no es transparente, lo cual no implica dudas sobre los pedidos. Al mismo tiempo, la demanda de equipos de obleas y almacenamiento crece en paralelo, lo que sostiene la continuación del ciclo de los semiconductores.
La caída en las acciones estadounidenses en septiembre aún no ha terminado? El estratega de Citadel advierte que antes de fin de mes todavía hay presión a la baja, pero en octubre podría haber una oportunidad de cambio.
El estratega de Citadel Securities, Rubner, señaló que el viernes en Wall Street, durante el "Día de las Tres Brujas", vencieron opciones por 7 billones de dólares; las estrategias cuantitativas aún tienen margen para vender, el período de silencio de recompra de acciones coincidió con el reequilibrio de fondos de pensiones de fin de trimestre, y antes de fin de mes, la presión de los bajistas sigue predominando. Sin embargo, tras una reducción significativa del entusiasmo excesivo por el trading con IA, factores como los vientos estacionales favorables del cuarto trimestre, la temporada de resultados y la reanudación de recompra de acciones, generan optimismo sobre el desempeño del mercado en el cuarto trimestre.
Precios de las criptos
Más


