
¿Fue un error considerar a Ethereum como “dinero de ultrasonido”? ETH cayó un 65% frente a btc desde el cambio de enfoque

Ether (ETH) ha caído aproximadamente un 65% frente a Bitcoin (BTC) desde la transición de Ethereum a Proof-of-Stake (PoS) en 2022, poniendo en duda la tesis del “dinero ultrasónico” de la red.
Conclusiones clave:
Las comisiones más bajas y el crecimiento de las redes L2 han debilitado la narrativa deflacionaria de Ethereum como “dinero ultrasónico”.
Ether ha quedado rezagado respecto a BTC porque los inversores confían en el cronograma de oferta fija de Bitcoin.
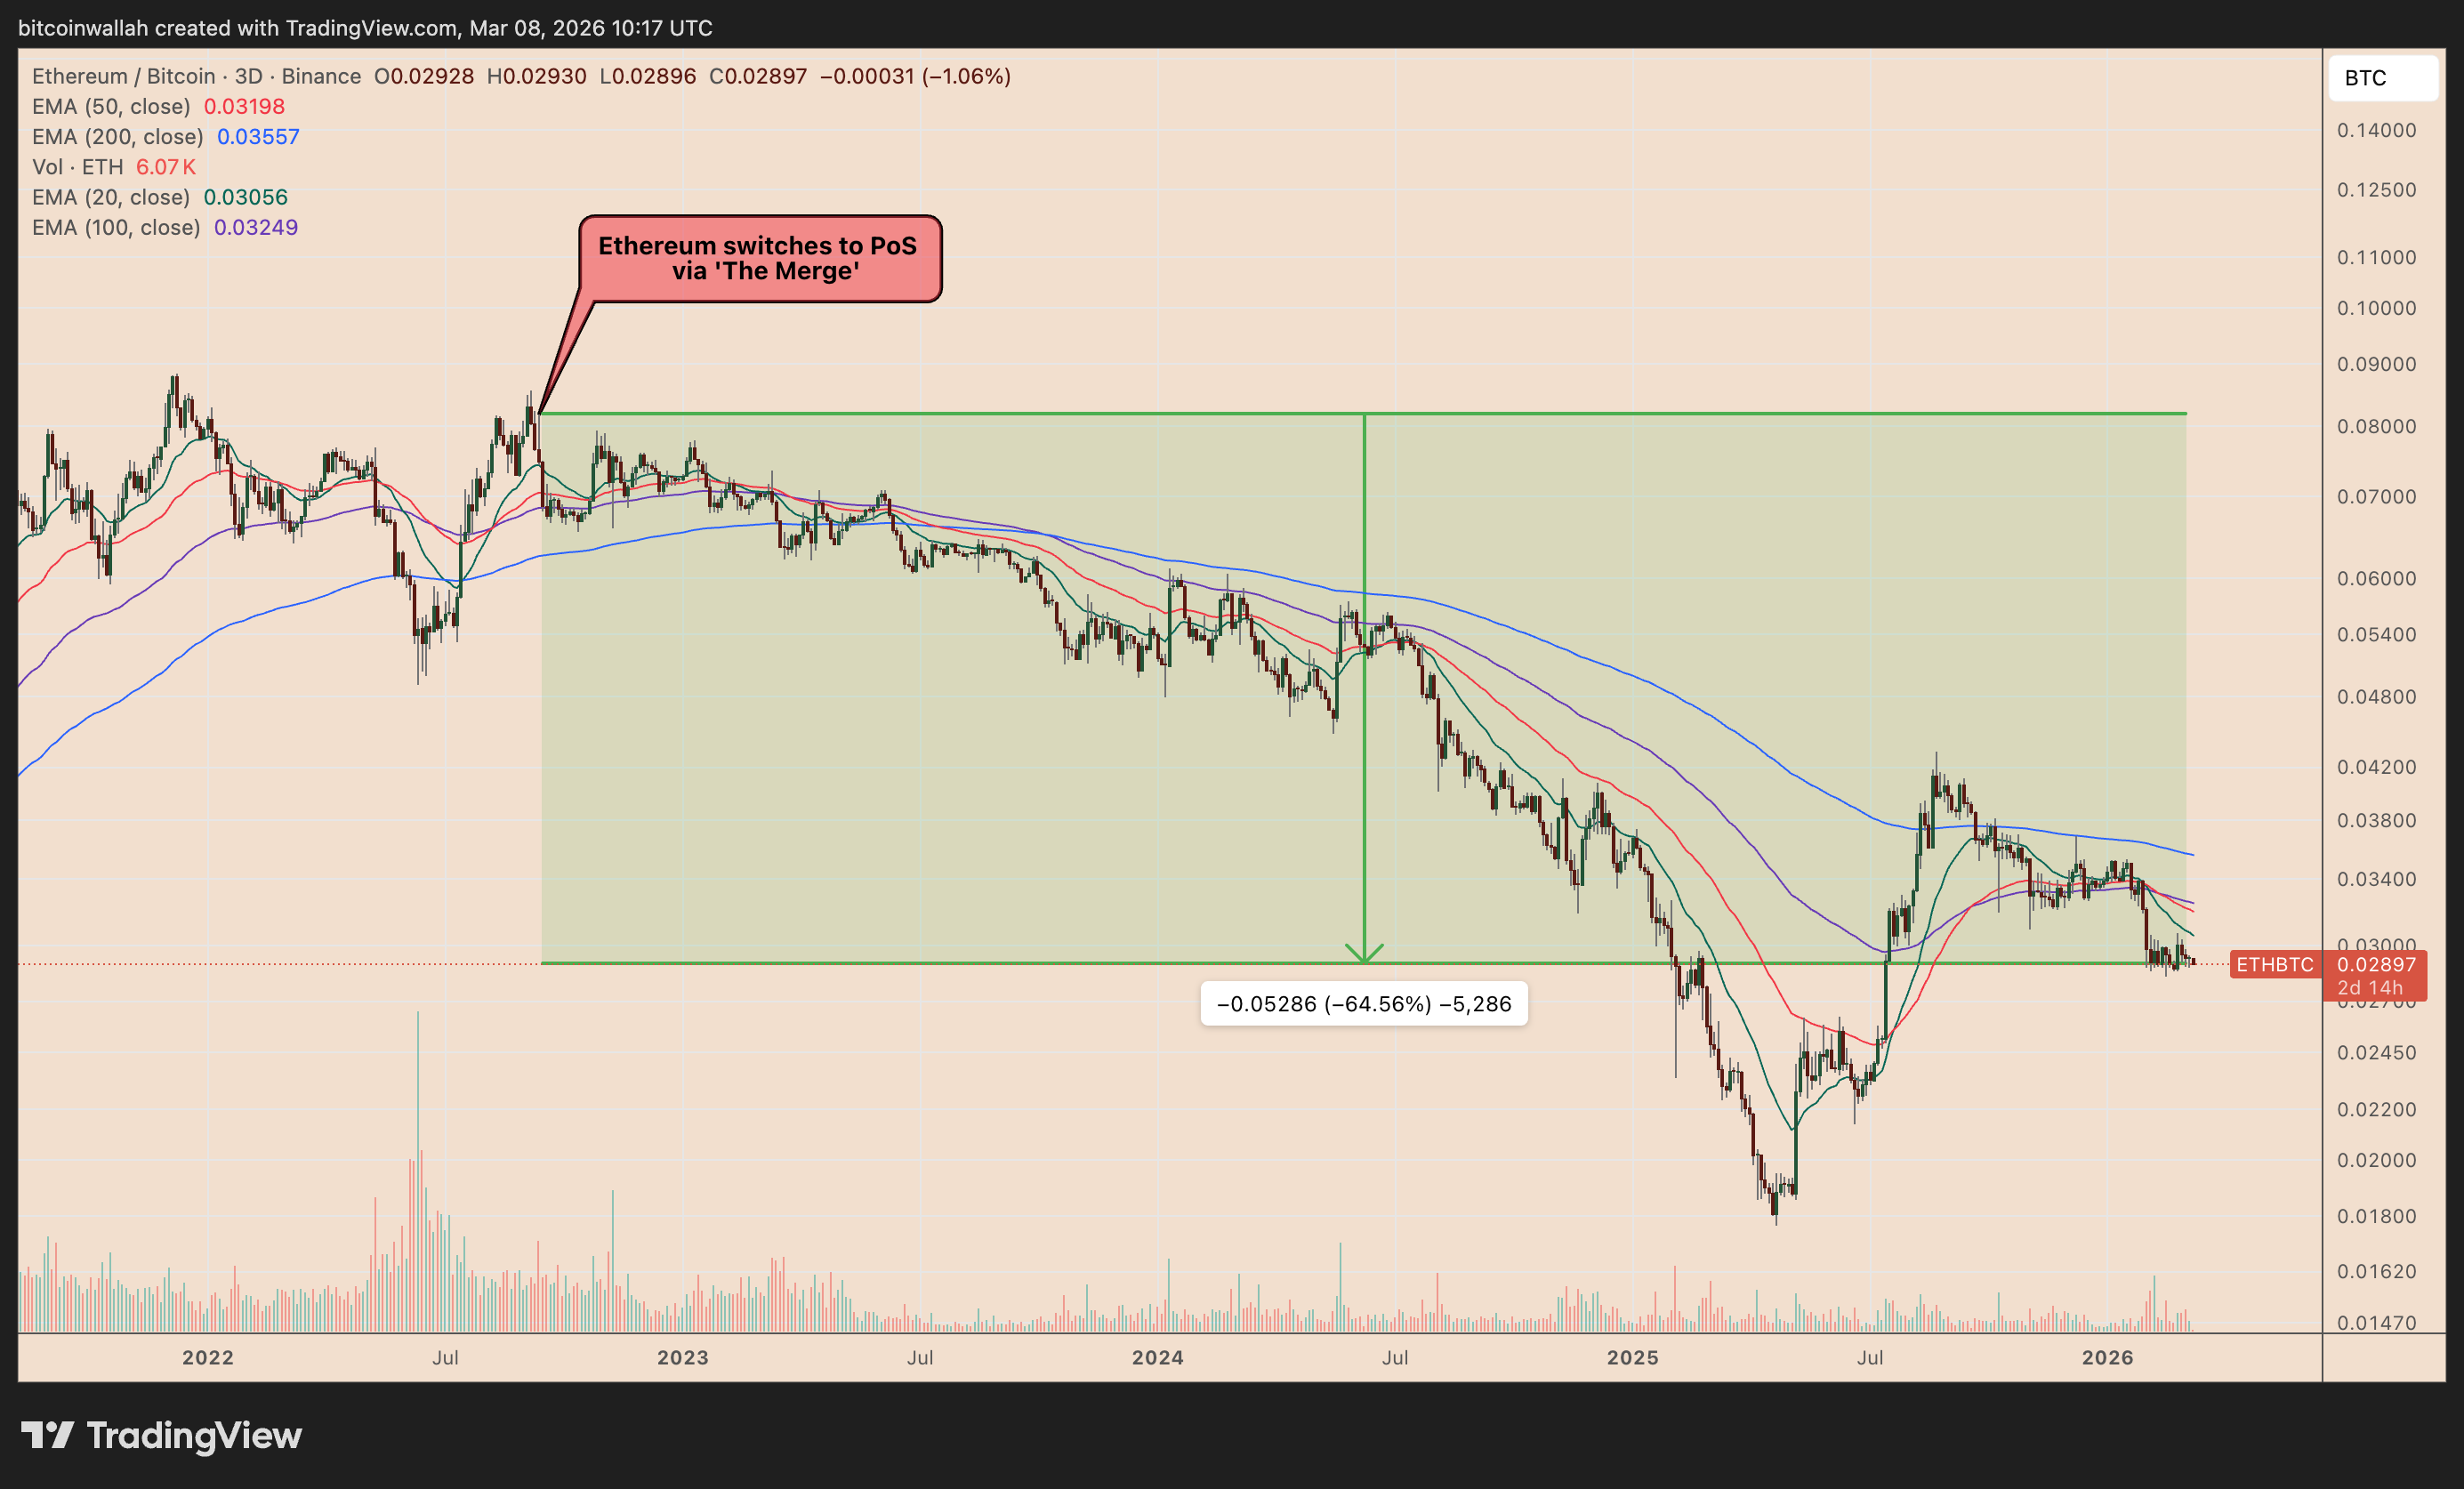
La narrativa del dinero ultrasónico de Ether decepciona
La idea detrás del “dinero ultrasónico” era que Ether se volvería aún más escaso que Bitcoin.
Los partidarios argumentaban que la actualización EIP-1559 de Ethereum en 2021, que empezó a quemar una parte de las comisiones por transacción, combinada con la fuerte caída en la emisión de nuevos ETH tras el Merge de 2022, haría que Ether fuese deflacionario con el tiempo.
La nueva tasa de emisión anual de ETH ha promediado alrededor de -0,19% desde que se activó el mecanismo de quema en 2021, según Ultrasound.MONEY.
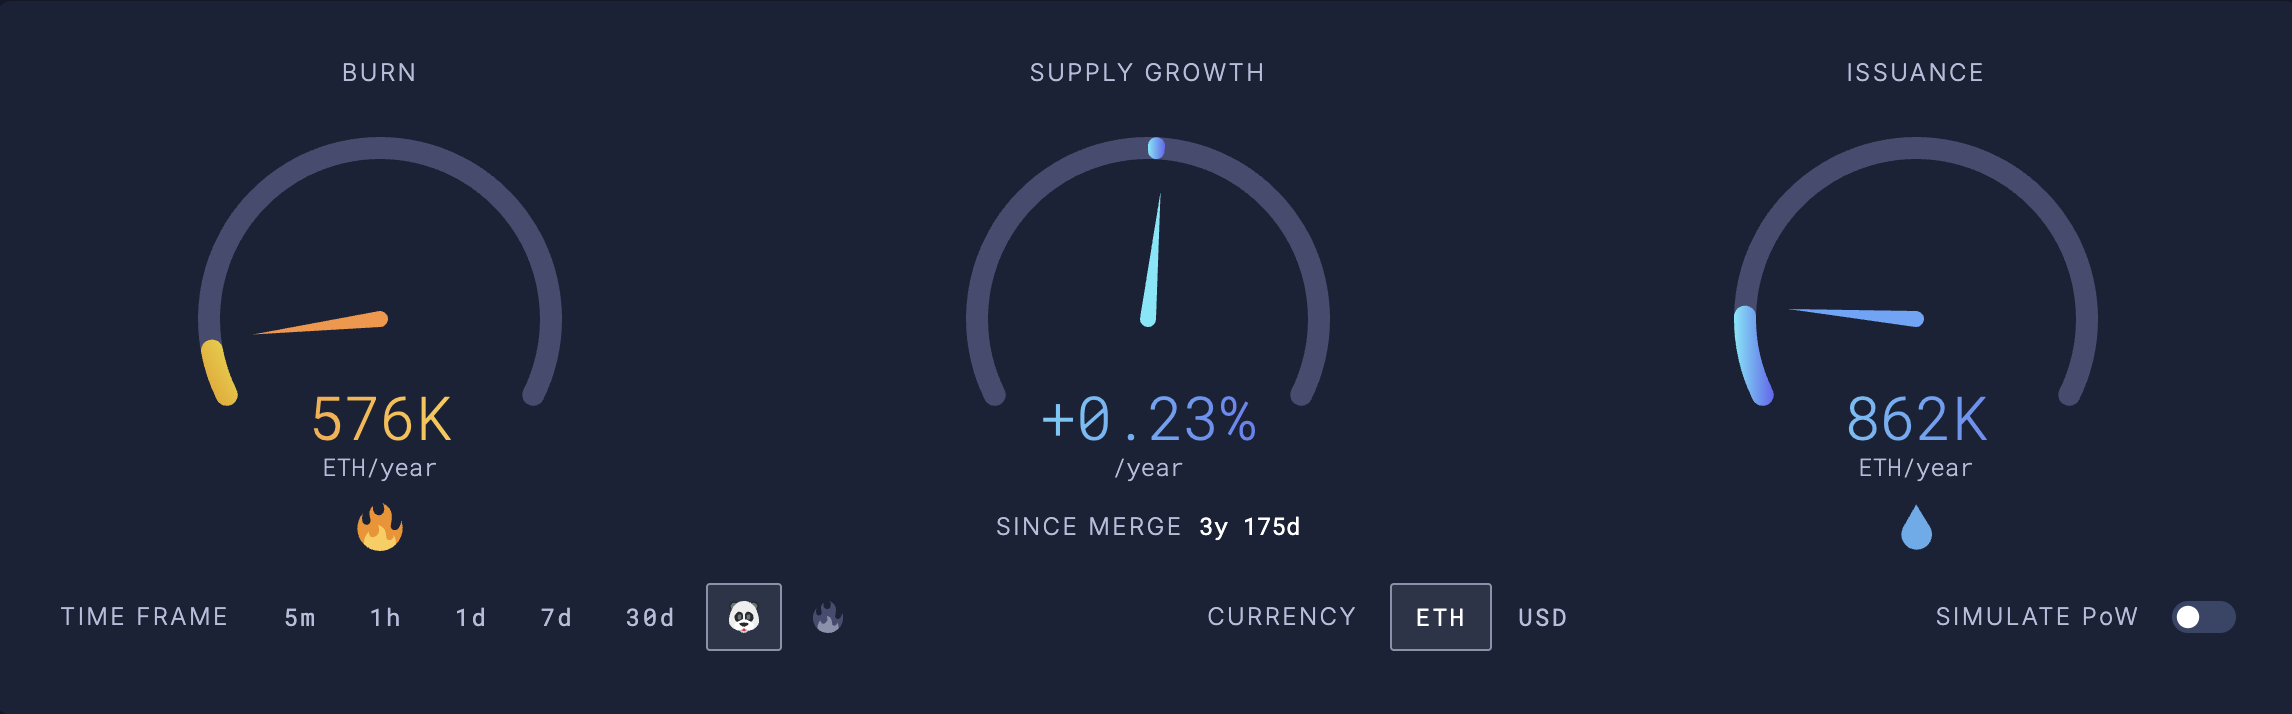
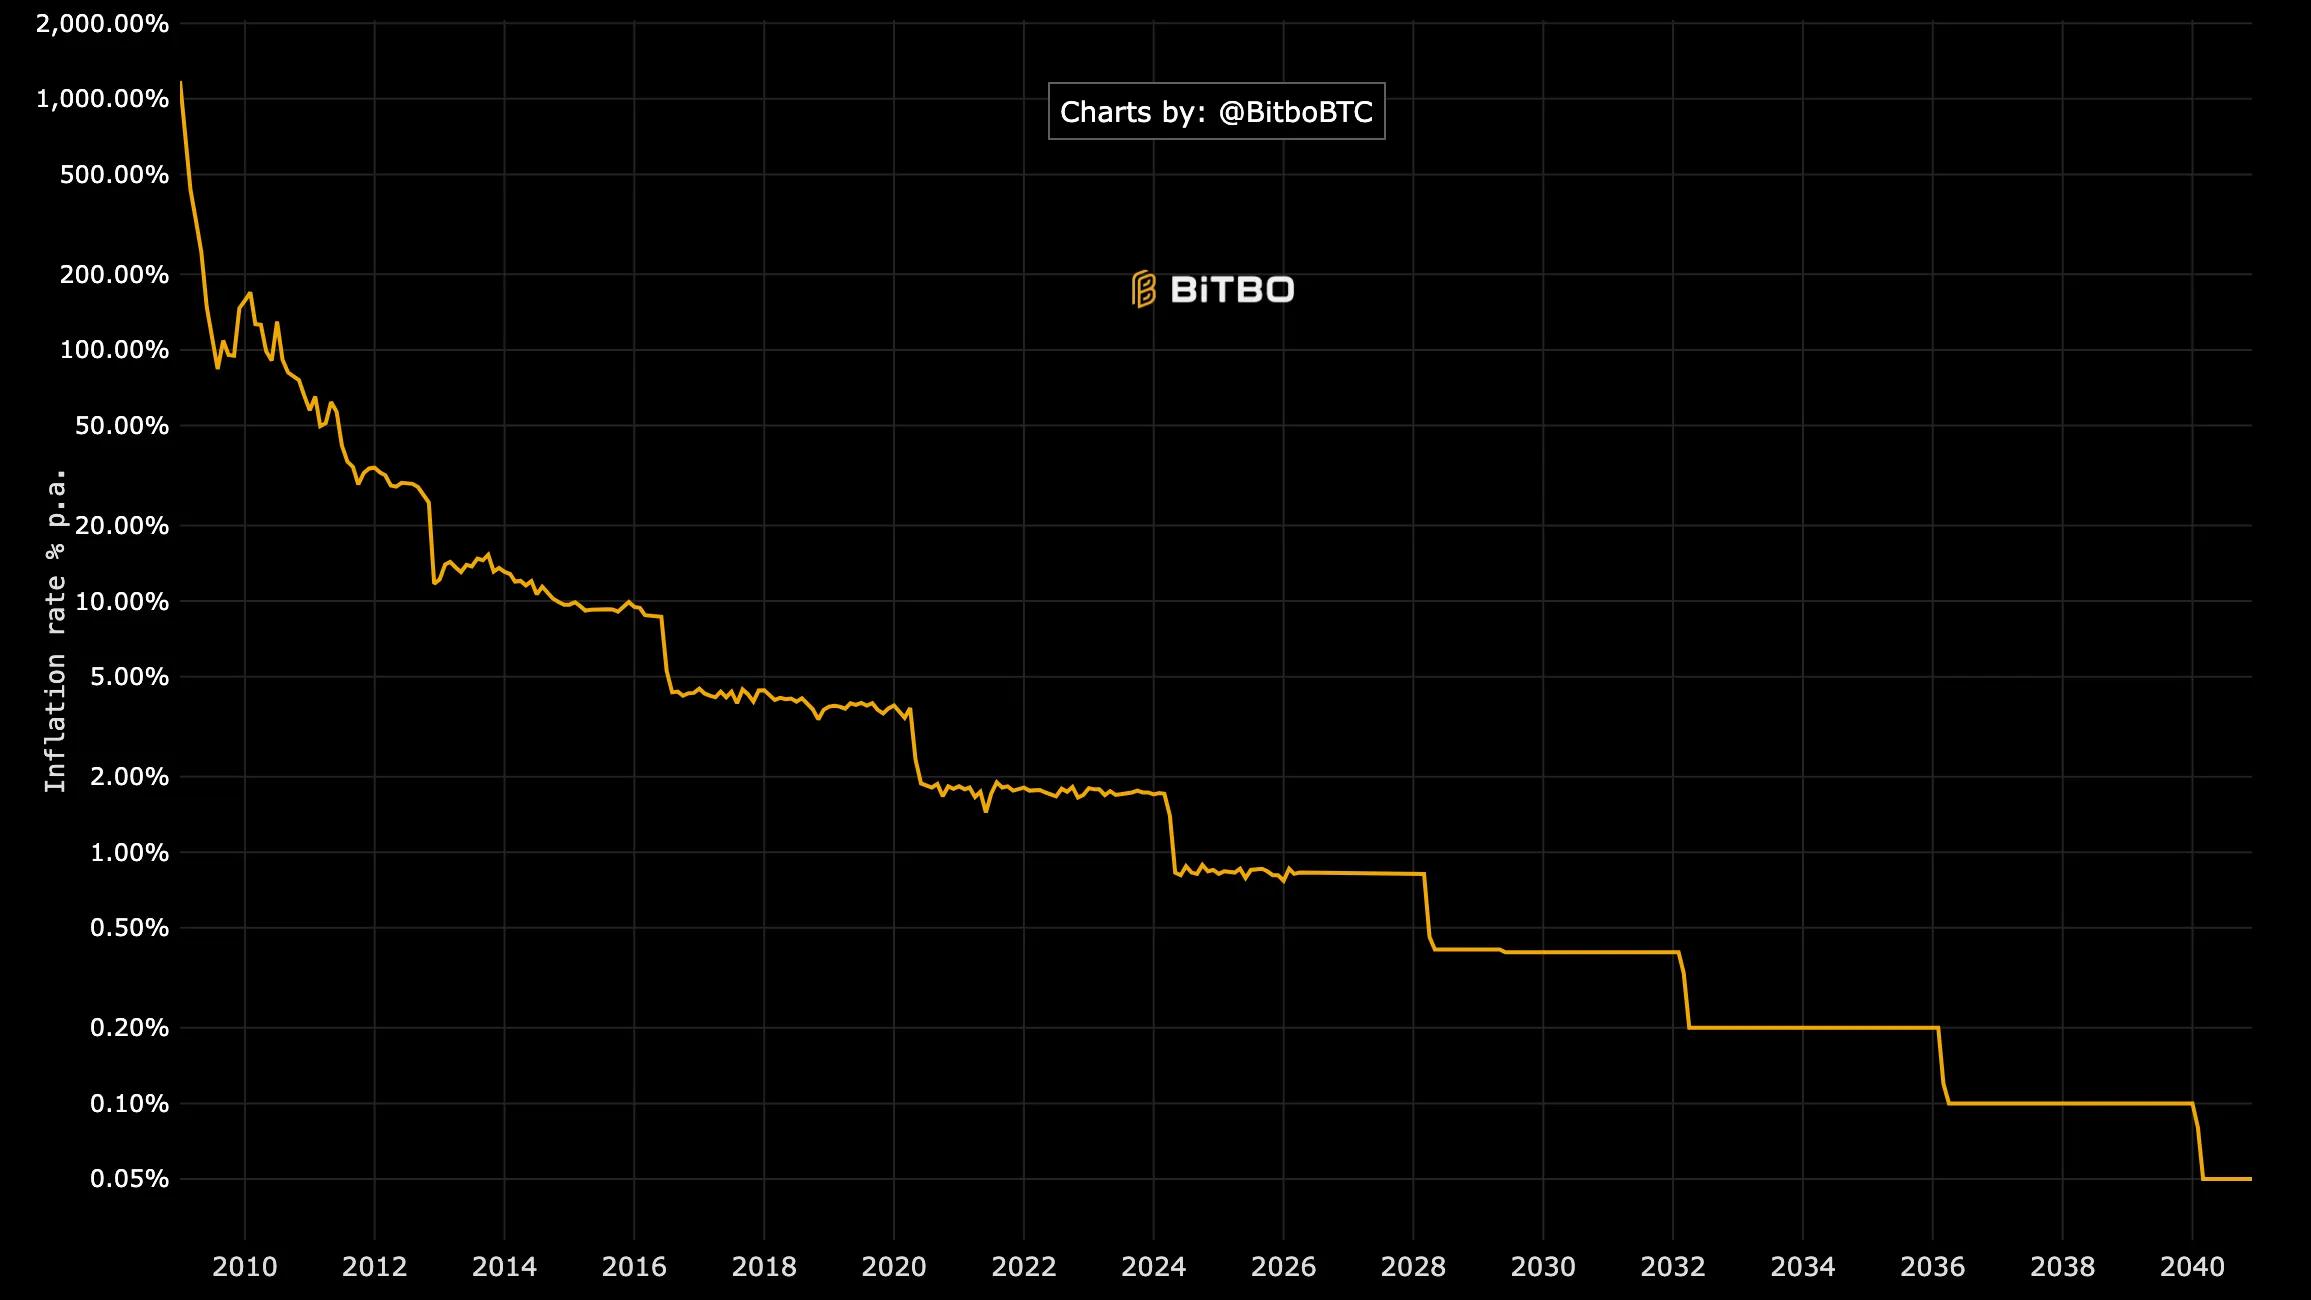
Sin embargo, desde la transición de Ethereum a PoS en 2022, la oferta de ETH ha crecido a una tasa anualizada de aproximadamente 0,23%, aunque sigue siendo inferior a la tasa de inflación anual actual de Bitcoin, que es de 0,85%.
Sin embargo, el crecimiento de la oferta de Ethereum desde el Merge socava las promesas de deflación. ETH solo se vuelve deflacionario cuando la actividad en la mainnet es suficiente para quemar más monedas de las que la red emite a los validadores.
Esa condición se ha debilitado. La comisión de transacción promedio en Ethereum fue de unos $0,21 en marzo, una caída de aproximadamente 54% en comparación con el año anterior.
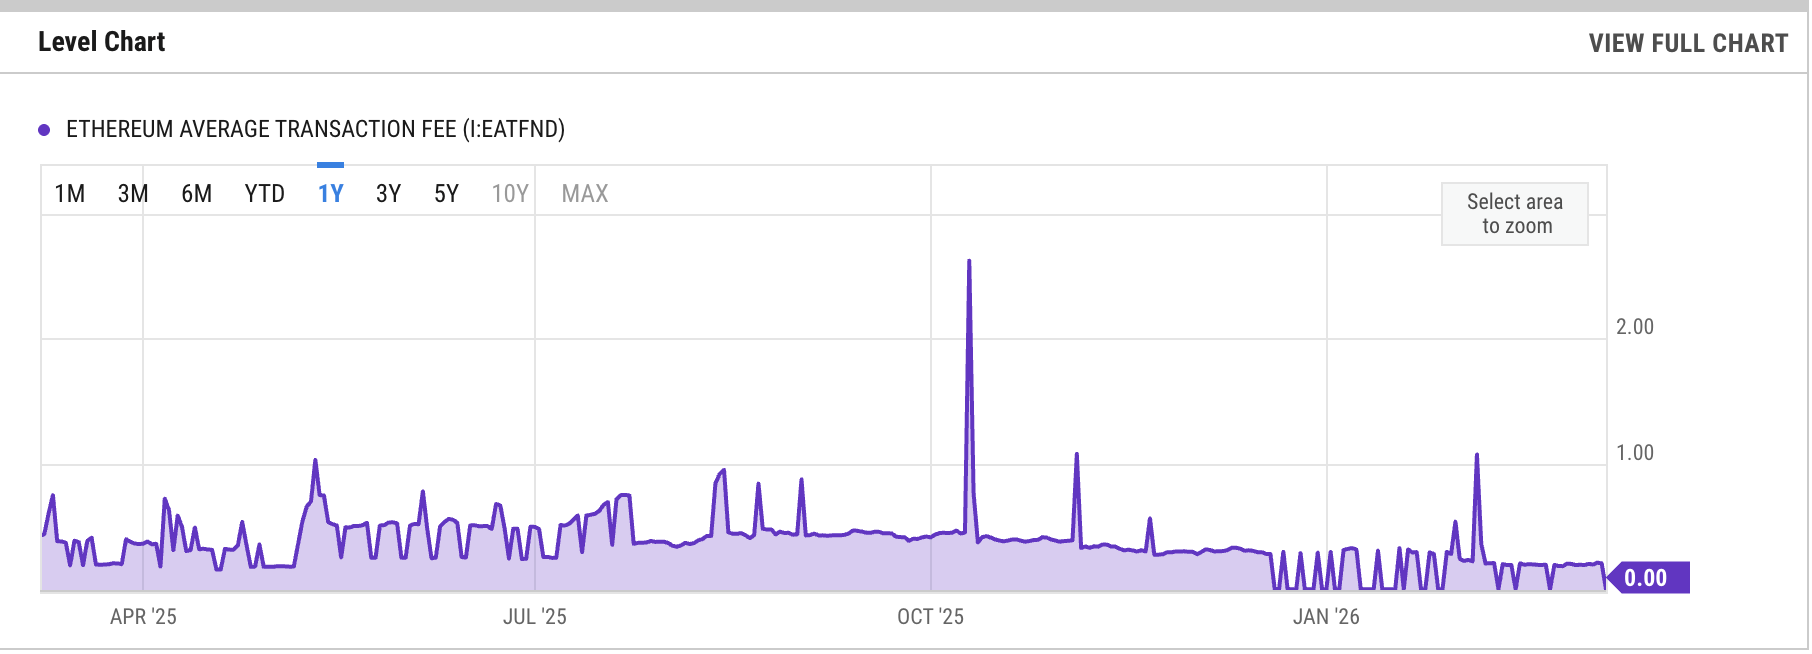
Comisiones más bajas significan que la red Ethereum quema menos ETH.
Además, la mayor parte de la actividad de Ethereum se ha trasladado a soluciones de segunda capa (L2) más económicas. L2beat muestra que los rollups procesaron 926 operaciones de usuario por segundo (UOPS) el 7 de marzo, en comparación con solo 22,36 en la mainnet de Ethereum.
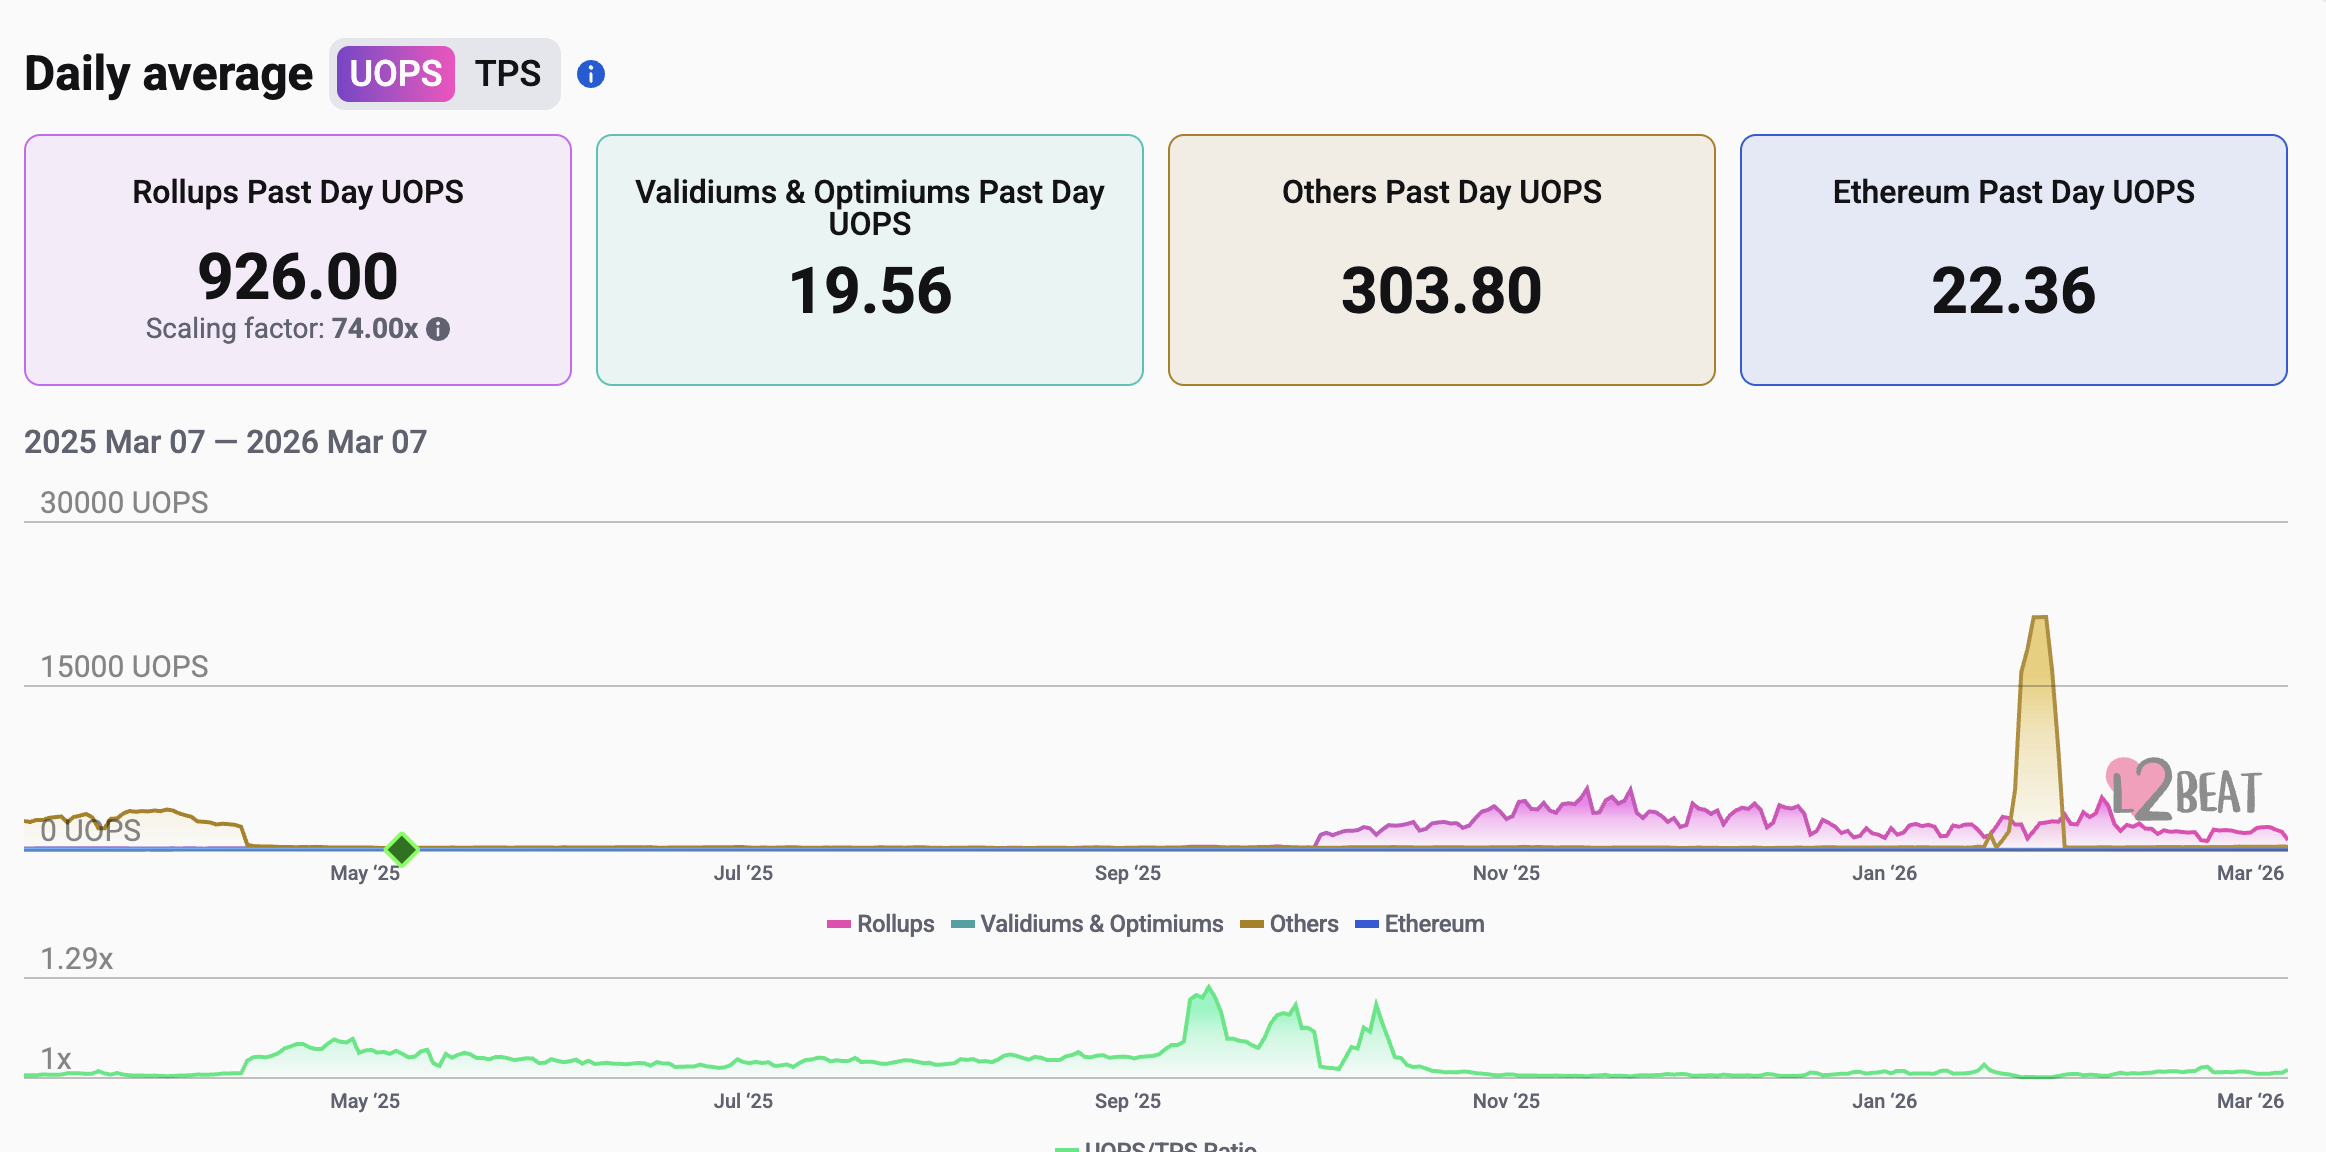
Si bien este cambio ayuda a escalar la red, debilita las condiciones de alta quema necesarias para hacer que Ethereum sea deflacionario.
¿Por qué ETH está teniendo peor rendimiento que BTC?
El precio de Ether ha tenido un rendimiento inferior al de BTC en parte porque los inversores confían en la oferta fija de Bitcoin, según el analista Handre.
El límite estrictamente impuesto de 21 millones de monedas y su cronograma de emisión fija hacen a Bitcoin atractivo para los inversionistas, ya que vuelve a BTC más predecible en el largo plazo. Esta resistencia al cambio distingue a Bitcoin de las políticas monetarias de la mayoría de los altcoins.
“Cada debate sobre escalabilidad, cada propuesta de actualización, cada intento de cambiar la política monetaria de Bitcoin ha fracasado porque la mayoría económica entiende lo que están protegiendo”, dijo Handre.
Relacionado: El camino de Ether hacia los $2.5K podría ser más complejo de lo esperado: te contamos por qué
Ethereum, en contraste, no es tan predecible cuando se trata de política monetaria, especialmente ahora que la oferta de ETH vuelve a crecer, aunque sea de manera modesta.
Handre agregó:
“Cada altcoin promete escasez pero entrega inflación por diseño. Ethereum abandonó su narrativa de ‘dinero ultrasónico’ en el momento en que se volvió inconveniente.”
La preferencia de los inversores es evidente en el mercado de ETF de Estados Unidos. En marzo, los ETF spot de Bitcoin manejaban más de $91.9 mil millones en activos bajo gestión, frente a aproximadamente $12.1 mil millones de los ETF spot de Ethereum.
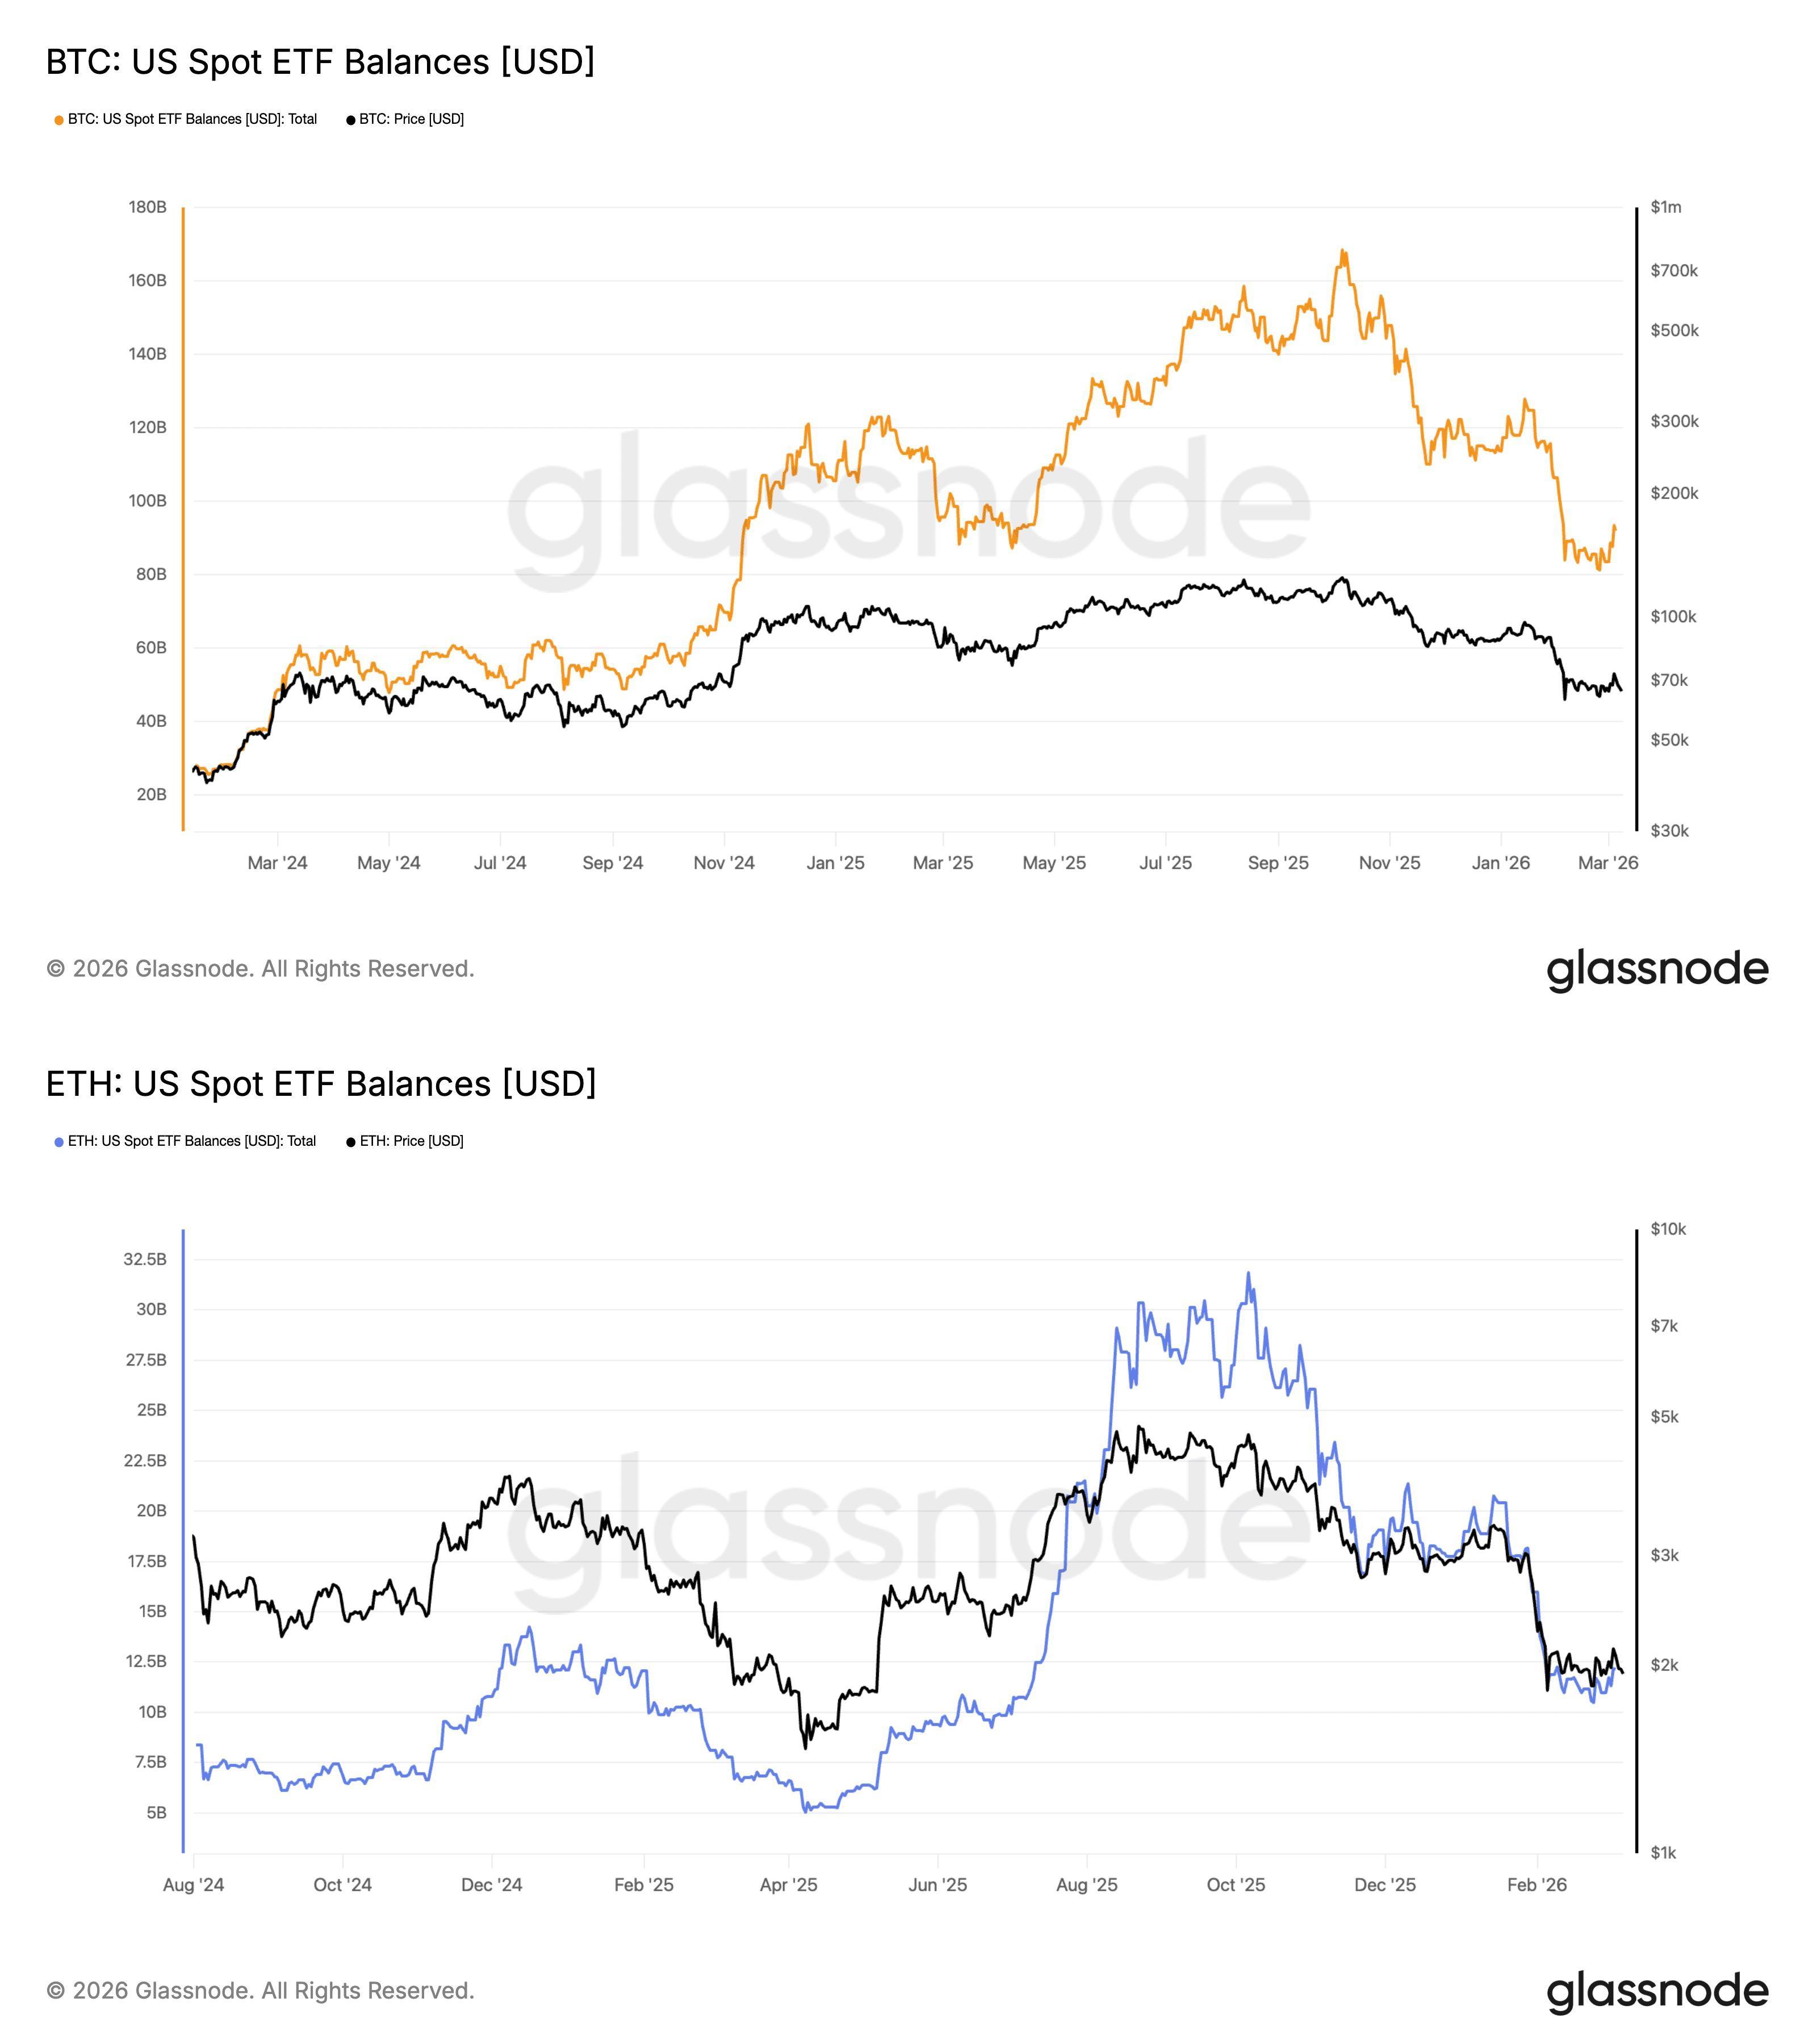
Ether tampoco ha logrado una ruptura convincente en términos de dólares estadounidenses.
Entre 2021 y 2026, ETH solo superó marginalmente su máximo histórico anterior cerca de $4.800 antes de perder impulso, a diferencia de Bitcoin, cuyo precio se duplicó desde el pico de 2021 hasta el récord de 2025.
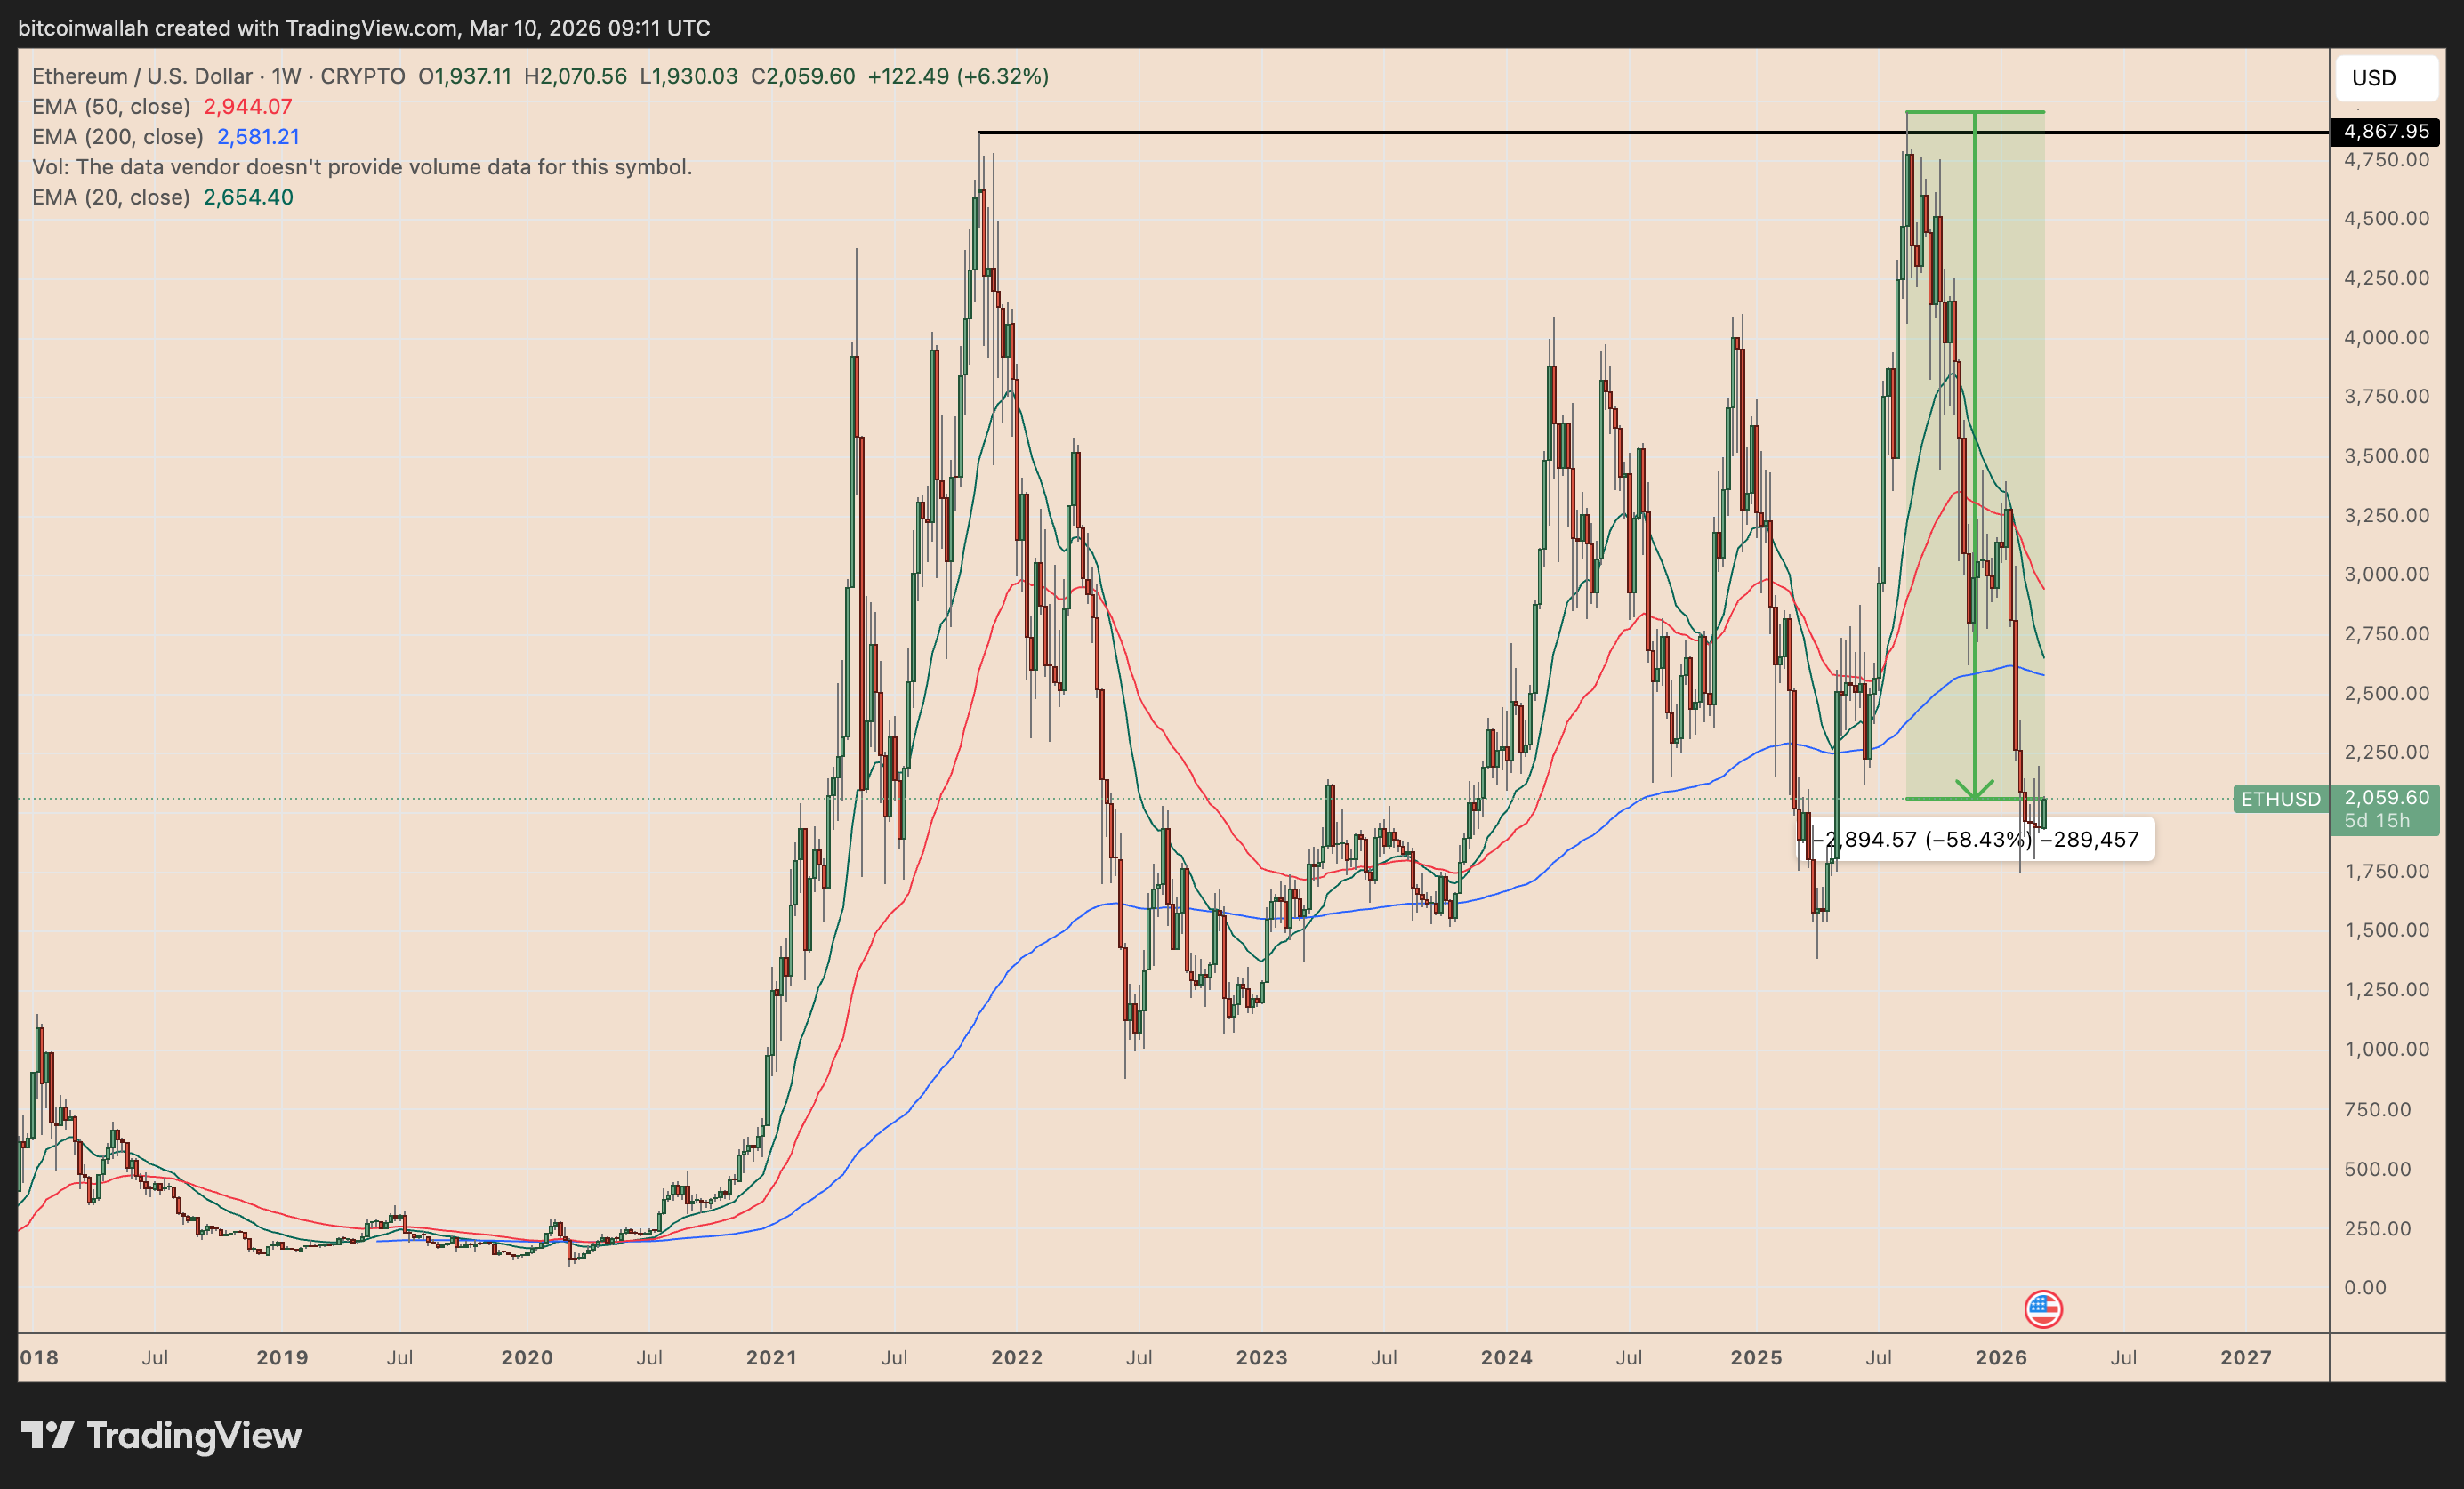
El bajo rendimiento de ETH en los últimos cinco años sugiere que la reducción de emisión por sí sola no fue suficiente para crear una nueva demanda sostenida.
El sentimiento también se ha visto afectado por las ventas periódicas de ETH vinculadas a Vitalik Buterin y la Ethereum Foundation.
Las críticas públicas de Culper Research, que dijo estar en corto contra Ether debido a las ventas de Buterin, han amplificado la visión entre algunos traders de que los insiders de Ethereum están vendiendo en fuerza en lugar de reforzar la convicción a largo plazo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La reunión se pospuso y el precio del oro cayó rápidamente.

¡La "primera acción del metaverso" apuesta por la creación de juegos con IA! Roblox (RBLX.US) compite por los beneficios de la economía de los creadores y su acción sube casi un 13%.
El 11 de septiembre, después de anunciar nuevas herramientas para diseñadores de juegos y funcionalidades para jugadores en su conferencia de desarrolladores, las acciones de Roblox subieron más del 12% el lunes.

Trump llama públicamente a Jensen Huang: la teoría del peligro de la IA es una "farsa", la importancia de los centros de datos supera a la de Internet.
Durante su discurso en la cumbre All-In en Los Ángeles, el CEO de Nvidia, Jensen Huang, recibió una llamada telefónica de Trump y activó el altavoz. Trump calificó la teoría del peligro de la IA como “una estafa” y comparó los centros de datos con “el petróleo de los próximos veinte o treinta años”, afirmando que su importancia “superará a la de internet”. Huang estuvo de acuerdo en ese momento y declaró que “no permitirá que se frene la IA”. Sin embargo, estas afirmaciones firmes no lograron impulsar el mercado: las acciones de Nvidia cayeron un 3,4% ese día y el sector tecnológico en general también retrocedió.
¡Las tendencias de las tasas de interés en Europa y Estados Unidos podrían divergir! Castle Securities: el shock energético y las tasas de interés altas podrían aumentar la presión a la baja sobre la economía europea
Castle Securities considera que, aunque el impacto de los precios de la energía y el endurecimiento de la política monetaria por parte del Banco Central Europeo han impulsado el aumento sostenido de los rendimientos de los bonos europeos, estos dos factores también podrían terminar siendo elementos que limiten un mayor ascenso de dichos rendimientos.

Precios de las criptos
Más


