
El peligroso desacoplamiento de las expectativas de inflación: los consumidores “calculan” un 3,5% y contradicen a Wall Street, mientras la suba de precios no cíclicos presiona el margen de maniobra de la Fed

La diferenciación de las expectativas de inflación está convirtiéndose en un riesgo central subestimado en la narrativa macroeconómica actual de Estados Unidos.
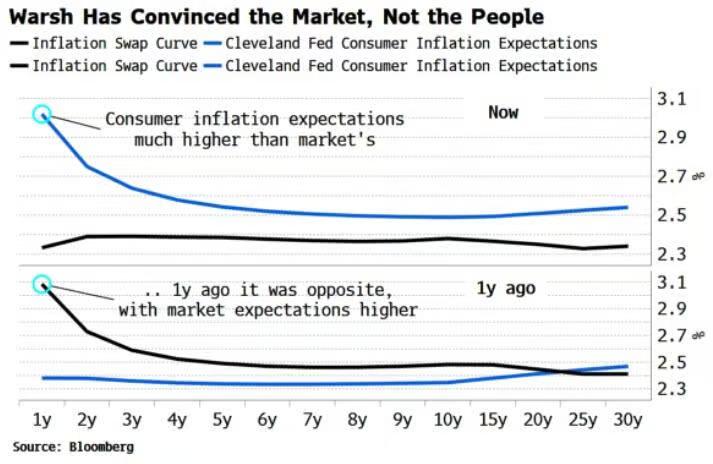
El mercado financiero está valorando una “regresión suave de la inflación al 2%”, mientras que las expectativas implícitas de inflación en el mercado de futuros de tasas de interés siguen descendiendo, evidenciando una fuerte confianza en la eficacia de las políticas de restricción. Sin embargo, las expectativas de inflación de los hogares estadounidenses, según encuestas, han subido de manera continua, acercándose ya al 3,5% en el mediano plazo. Estas dos fuerzas se han desviado de una manera poco común, dibujando un panorama de “optimismo del mercado, pesimismo de los residentes”.
Lo más problemático es que actualmente los motores de la inflación están experimentando una transformación estructural. La “inflación no cíclica”, representada por los servicios, la atención médica y los costos de la vivienda, sigue en ascenso, mientras que este tipo de precios históricamente han respondido lentamente a las herramientas de las tasas de interés.
Incluso si la Reserva Federal endurece más la política monetaria, el efecto de contención sobre estos sectores es relativamente limitado. Esto implica que las posibles rutas de política de Walsh enfrentan mayores restricciones prácticas: la herramienta favorita de la política monetaria está desalineada con las fuentes más difíciles de combatir de la inflación.
Cuando el abismo entre el precio del mercado y la percepción de los residentes se amplía, las expectativas de inflación pueden transformarse en una fuerza “autorrealizadora”. Y esto, tal vez, sea la variable más digna de advertencia en las operaciones macroeconómicas actuales.
Mercado y consumidores: dos narrativas opuestas sobre la inflación
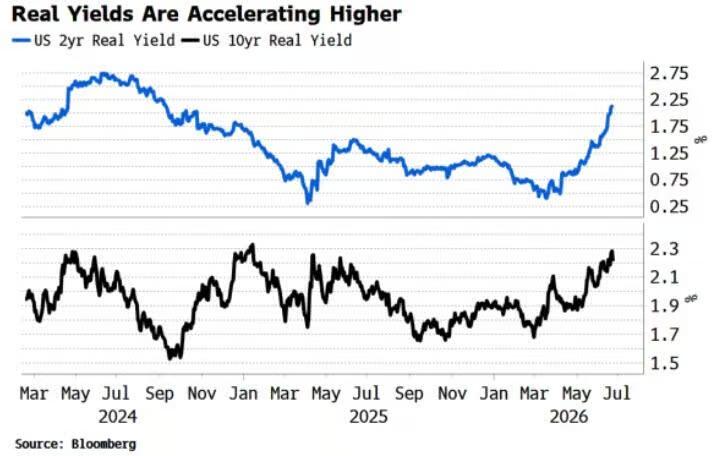
En los últimos meses, el mercado financiero estadounidense ha experimentado una significativa revalorización por ajuste. Las trayectorias de las tasas de interés fueron elevadas, y se incorporaron a la fijación de precios unos 50 puntos básicos adicionales de aumento antes de fin de año, mientras que las tasas reales subieron notablemente. En el mercado de derivados, el swap del IPC a 12 meses llegó inclusive a caer por debajo del 2%, volviendo prácticamente al “rango de objetivo anclado”.
Pero la “percepción del precio” de la economía real camina hacia el extremo opuesto. Diversas encuestas a consumidores muestran que los hogares continúan elevando sus expectativas de inflación para los próximos 1 a varios años, manteniéndose por encima del 3% en el mediano plazo, y algunos indicadores acercándose al 3,5%. Lo más importante es que esta tendencia no es un choque de corto plazo, sino una subida estructural desde la pandemia.
En otras palabras: el mercado está “negociando el fin de la inflación”, mientras los hogares “experimentan la continuidad de la inflación”.
¿Quién es más confiable: el precio del mercado o la expectativa del consumidor?
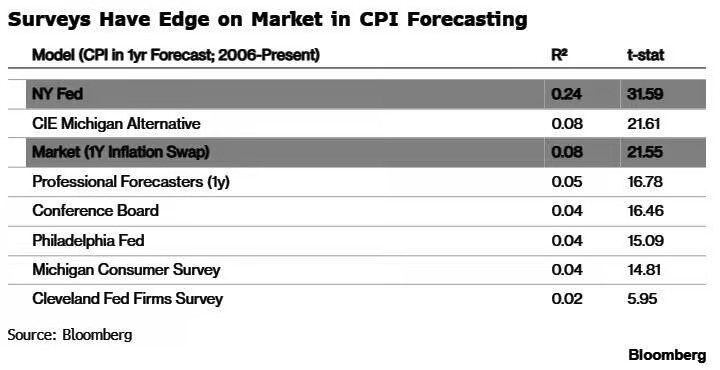
El mercado financiero suele confiar en las “señales de precios”. Pero los datos históricos demuestran que la capacidad predictiva de los derivados de inflación no es sobresaliente.
Los estudios empíricos muestran que el swap de inflación a un año solo explica el futuro IPC en un 0,08 (R²), prácticamente cercano a un paseo aleatorio. En contraste, la mayoría de las encuestas a consumidores tienen una capacidad de predicción similar, destacando la encuesta de la Fed de Nueva York, con un poder explicativo cercano al 0,24.
Más controvertidos son los resultados del “muestra de largo plazo”: en un horizonte temporal mayor, la correlación entre la expectativa de inflación del consumidor de la Universidad de Michigan y el IPC real aumenta significativamente, con un poder explicativo cercano al 60%. Esto significa que está surgiendo una conclusión contraintuitiva: en un contexto de ruido muy alto en los precios financieros de corto plazo, la percepción de precios de los “grupos no profesionales” podría estar más cerca de la trayectoria real de la inflación.
¿Por qué el mercado sigue subestimando la inflación?
La suposición central del mercado actual es: política monetaria estricta + condiciones financieras restrictivas = rápida caída de la inflación, pero esta lógica contiene tres grietas clave:
Desalineación estructural de la inflación. El desglose de la Fed de San Francisco muestra que la inflación cíclica, sensible a las tasas de interés, efectivamente se ha enfriado, pero la inflación no cíclica, difícil de abordar por la política monetaria (servicios, atención médica, vivienda), sigue en ascenso. La Fed ganó el “campo de batalla que debía ganar”, pero perdió el “campo de batalla más difícil”.
Círculo de retroalimentación por contracción de la liquidez. El descenso de la liquidez excedente presiona directamente los precios de los activos, y a la vez, al ajustar las condiciones financieras, eleva las tasas reales, generando el círculo autorreforzado de “menos dinero → más caro pedir préstamos → menos ganas de gastar → suben aún más los costos”. Incluso si la tasa de política se mantiene, el entorno real de financiamiento sigue tensándose automáticamente — este mecanismo suele aparecer antes de las grandes correcciones del mercado y sirve como señal de advertencia anticipativa importante.
Las expectativas de Walsh no han sido probadas. El mercado todavía valora una Fed más hawkish en fase de suposición. Si la inflación es más pegajosa de lo esperado o la interferencia política crece, el consenso sobre los datos finales de tasas enfrentará un riesgo importante de reevaluación.
La “ilusión” de la inflación bajo diferenciación estructural
El núcleo de la división en la narrativa macroeconómica de EE.UU. ya no está en si la inflación puede volver al 2%, sino en el riesgo de error del mercado sobre la dependencia del camino.
La lógica del mercado es la extrapolación lineal: la restricción reduce la demanda, y la caída de la demanda arrastra la inflación a la baja. Pero los datos de consumo y el análisis estructural muestran un panorama diferente: la caída de los rubros cíclicos y el aumento de los rubros no cíclicos ocurren simultáneamente, dando como resultado que la inflación general tenga una característica de “pegajosidad”. Si esto se confirma, la fijación financiera en torno al 2% subestima sistemáticamente la posibilidad de una reinflación futura.
A medida que el mercado sigue valorando expectativas de inflación más baja, la tasa real sube pasivamente, lo que genera una presión implícita de “optimismo nominal + restricción real”. Esta desalineación está amplificando la sensibilidad de los precios de los activos a la liquidez. Si los datos económicos se estabilizan o la inflación vuelve a elevarse, el mercado enfrentará un riesgo de ajuste no lineal en el precio.
El foco macro actual no es “si la inflación mejora”, sino “dónde se anclará en el futuro”. El mercado ve la inflación como un problema resuelto, pero los consumidores la perciben como una presión constante. El verdadero riesgo quizá no sea quién tenga la razón al final, sino que cuando la realidad tome partido, el ajuste de precios probablemente no sea gentil.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Informe: Anthropic pospone su salida a bolsa hasta noviembre, con una valoración esperada de 2 billones de dólares
El análisis indica que la salida a bolsa de Anthropic se ha pospuesto hasta noviembre, con el objetivo de revelar los datos financieros del tercer trimestre y demostrar su fortaleza frente a la competencia. Se informa que los ingresos anuales de la empresa podrían superar los 100.000 millones de dólares. El CEO, Dario Amodei, la semana pasada pidió desacelerar el desarrollo de la inteligencia artificial; los inversores creen que esta medida ayuda a dejar clara la postura sobre la seguridad y no afecta el atractivo de la IPO.
¡Bitcoin vuelve a superar los 80 mil dólares! Las acciones relacionadas con criptomonedas se disparan, la SEC autoriza las acciones tokenizadas como catalizador
El viernes, Coinbase, Strategy y algunas acciones de empresas mineras de criptomonedas subieron más de un 10%. Este martes, el avance de la ley CLARITY Act, un proyecto pionero sobre la estructura del mercado cripto, se vio obstaculizado en el Senado de Estados Unidos. Sin embargo, el jueves dos entidades regulatorias avanzaron en sus propios marcos de supervisión: la SEC presentó una “exención innovadora” que otorga permisos temporales y condicionales a plataformas de comercio de valores tokenizados que cumplan ciertos requisitos, mientras que la CFTC flexibilizó medidas y anunció una nueva postura de “no tomar acciones de cumplimiento” para proveedores de software pasivos.
Precios de las criptos
Más


