
El oro cae por debajo de los 4000 dólares, ¿ya se ha descontado completamente el pánico?

El 25 de junio, el oro cayó por debajo de los 4000 dólares. Hace tres semanas aún se encontraba por encima de los 4500, y ahora ha perdido más de 500 dólares.
I. De 5400 a 4000: una corrección atrasada
Después de que el oro tocó su máximo anual de 5417 dólares el 28 de enero, los puntos altos de los rebotes mensuales han ido descendiendo escalonadamente: 5419 (marzo) → 4889 (abril) → 4774 (mayo) → 4546 (junio). El 5 de junio, una vela bajista de casi el 4% de amplitud rompió el MA200 (4428), acelerando luego la caída, hasta que el 24 de junio se desplomó a 3959, estableciendo el mínimo anual. En junio, la caída mensual fue del 11,4%, y la volatilidad histórica de 20 días saltó del 17% al 29,6%. En menos de cinco meses, el descenso fue del 26,6%.
II. Aspecto técnico: más allá de la sobreventa diaria, la señal semanal es más preocupante
La tendencia bajista diaria es incuestionable: el precio está por debajo del MA50 (4483), MA100 (4690) y MA200 (4472) por más de un 11%, el RSI-14 bajó a 23,6 y el valor K del indicador estocástico está solo en 3,8. Sin embargo, lo verdaderamente relevante está en el gráfico semanal.
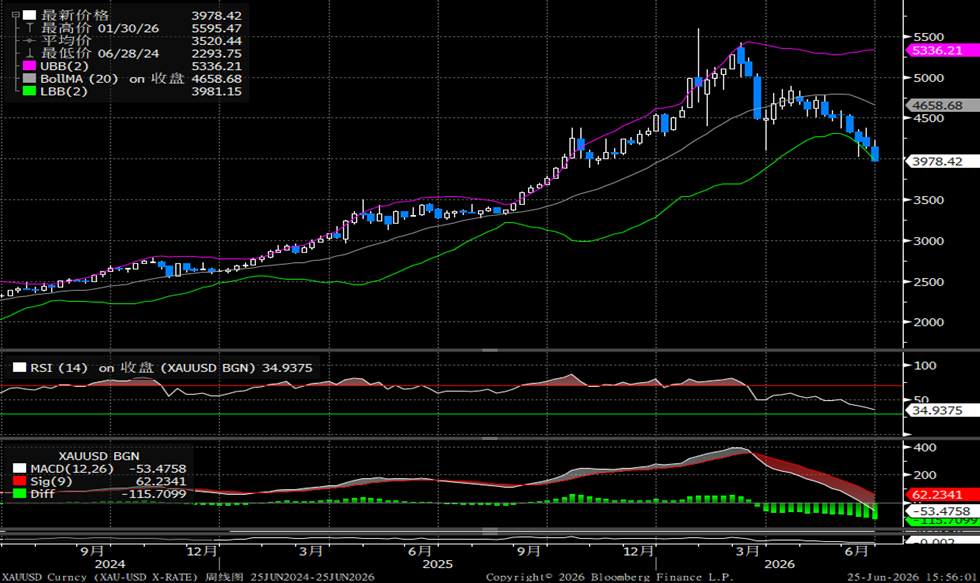
El gráfico semanal muestra un consumo sostenido. De las últimas nueve semanas, siete cerraron en negativo y las últimas cuatro se han desplomado consecutivamente. Cuanto más energía se consume en una tendencia unilateral, más cerca está el agotamiento.
La secuencia TD ha completado una estructura de compra. Esta semana, el DeMark TD Sequential semanal ha completado justo la estructura de compra de 9 cuentas. Nueve velas semanales seguidas cerraron por debajo del cierre de hace cuatro semanas. La última vez que la secuencia TD de compra semanal se completó para el oro fue en septiembre de 2022, y en los dos meses siguientes rebotó de 1614 a 1786.
Los indicadores semanales están en extremos absolutos. El RSI semanal (14) está solo en 21,0; el valor K del estocástico en 1,7 y el valor D en 10,2; un valor K por debajo de 5 indica que el precio está en el extremo inferior absoluto del rango de fluctuación de 14 semanas. El límite inferior de las bandas de Bollinger está en 3963, y el cierre en 3975 se apoya casi exactamente sobre ese nivel. El histograma MACD semanal está en -116, pero el ritmo de descenso marginal se está desacelerando; el "doble aceleramiento" del momentum suele corresponder al último tramo de pánico.
En el corto plazo, el soporte inferior es 3800 (plataforma de consolidación de diciembre pasado) y la resistencia superior es 4200 (zona de consolidación de junio). La tendencia es bajista, pero la sobreventa en diario y semanal, la estructura TD9 completada, el test preciso al límite inferior de Bollinger y el agotamiento en el lado vendedor están acumulando probabilidades.
III. Tres montañas y dos luces de esperanza
Tres obstáculos actúan juntos para presionar el precio del oro. El primero es la postura hawkish de la Fed; en el gráfico de puntos de junio, varios funcionarios apoyaron un aumento de tasas este año y Powell evitó hablar de recortes. El segundo es la salida continua de ETF; el HuaAn Gold ETF local ha registrado rescates netos continuos desde mayo y siguió saliendo en junio, mientras que las tenencias del SPDR en el extranjero han ido disminuyendo gradualmente, mostrando que los participantes del mercado están saliendo. El tercero es la auto-reforzamiento de la operativa tendencial; después de la ruptura del MA200, los sistemas CTA ingresaron órdenes de venta sistemática, reforzando la retroalimentación positiva para los bajistas.
Pero también se han encendido dos luces de esperanza. Por un lado, las posiciones tienden a ser neutrales: los net long no comerciales del CFTC han caído mucho desde el máximo de principios de año, la mayoría de los especuladores han salido y la munición para seguir vendiendo es limitada. Por otro lado, las expectativas de inflación se han enfriado: los precios del petróleo han regresado al rango de 60-70 dólares, suprimen el margen para una aceleración inflacionaria, y el mercado reduce su expectativa de nuevas subidas de tasas. Cuando el "hawkish" se vuelve consenso, la fuerza marginal sigue decreciendo.
IV. Perspectivas y estrategia: no atrapar cuchillos cayendo, pero se puede construir posiciones escalonadamente
La tendencia bajista a corto plazo no ha cambiado, intentar comprar en el fondo es peligroso. Pero desde la perspectiva del riesgo/recompensa, la zona de 3950-4000 dólares está tornándose favorable: una caída del 26,6%, estructura TD de compra semanal, sobreventa doble en diario y semanal RSI, posiciones neutrales y expectativas inflacionarias más bajas, todos estos factores sugieren que la relación riesgo-recompensa para probar posiciones largas es asimétrica.
Prestar atención a si la Fed reconoce riesgos de desaceleración económica en su discurso, observar si la salida diaria de posiciones en SPDR se desacelera y el rumbo del precio del petróleo. Cuando el oro estaba en 5400 se negociaba la "desdolarización", y en 4000 se negocia el "más alto por más tiempo". El fondo de cada gran ciclo siempre nace en el momento de mayor miedo; más que adivinar el punto, es preferible gestionar posiciones, construirlas escalonadamente y estar atentos. Deja que la bala siga su curso, pero prepárate para disparar cuando sea necesario.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Japón intervendrá nuevamente? El Banco Central japonés está evaluando el tipo de cambio y el yen reduce sus pérdidas.
Medios japoneses informan que el Banco Central de Japón consultó a los participantes del mercado sobre los niveles del tipo de cambio, lo que llevó a que el yen, que había caído más del 1% frente al dólar, recortara la mitad de sus pérdidas durante la jornada. El aumento de tasas del Banco Central japonés este viernes no logró impulsar la moneda, y dos responsables votaron en contra, lo que generó dudas en el mercado sobre la trayectoria de futuras subas.
JPMorgan: La proporción de envíos de chips personalizados superará a los GPU en 2027; el "perfil bajo" de Broadcom TPU en la cadena de suministro no significa que haya dudas sobre los pedidos.
JPMorgan anticipa que para 2027, la proporción de envíos de ASIC/XPU alcanzará el 54%, superando a los GPU, y que los chips personalizados se convertirán en un incremento importante de la capacidad de cómputo para la inteligencia artificial. El acuerdo de Broadcom con Google sobre los TPU, que dura cinco años y cubre desde 2026 hasta 2031, sugiere una fuerte visibilidad de ingresos, a pesar de que la información de la cadena de suministro no es transparente, lo cual no implica dudas sobre los pedidos. Al mismo tiempo, la demanda de equipos de obleas y almacenamiento crece en paralelo, lo que sostiene la continuación del ciclo de los semiconductores.
La caída en las acciones estadounidenses en septiembre aún no ha terminado? El estratega de Citadel advierte que antes de fin de mes todavía hay presión a la baja, pero en octubre podría haber una oportunidad de cambio.
El estratega de Citadel Securities, Rubner, señaló que el viernes en Wall Street, durante el "Día de las Tres Brujas", vencieron opciones por 7 billones de dólares; las estrategias cuantitativas aún tienen margen para vender, el período de silencio de recompra de acciones coincidió con el reequilibrio de fondos de pensiones de fin de trimestre, y antes de fin de mes, la presión de los bajistas sigue predominando. Sin embargo, tras una reducción significativa del entusiasmo excesivo por el trading con IA, factores como los vientos estacionales favorables del cuarto trimestre, la temporada de resultados y la reanudación de recompra de acciones, generan optimismo sobre el desempeño del mercado en el cuarto trimestre.
Precios de las criptos
Más


