
¿Qué causó la gran volatilidad del mercado esta semana? Socio de Goldman Sachs: no fue la Fed, sino el rebalanceo de la IA.

La fuerte volatilidad de los mercados bursátiles globales esta semana no tiene su origen en las preocupaciones macroeconómicas provocadas por el cambio de presidente de la Reserva Federal, sino en un reajuste estructural interno dentro de la fiebre de inversión en IA: la naturaleza cíclica del ciclo de almacenamiento, la extrema congestión de posiciones en los fondos de cobertura, y el cambio en la percepción del mercado sobre los ganadores y perdedores de la cadena industrial de la IA, son los verdaderos motores detrás de esta convulsión.
Mark Wilson, socio del área de ventas y trading de Goldman Sachs, dejó claro en su último informe que a pesar de que la llegada del nuevo presidente de la Reserva Federal, Kevin Warsh, ha generado señales macro como una caída abrupta en la tasa de equilibrio de inflación, un aumento en las tasas reales y una consolidación del dólar, no considera que estas sean la causa raíz de la volatilidad bursátil de la semana. Mantiene su postura habitual: "En este momento, sigue siendo el mercado bursátil el que impulsa la macroeconomía, y no la macro la que domina las acciones."
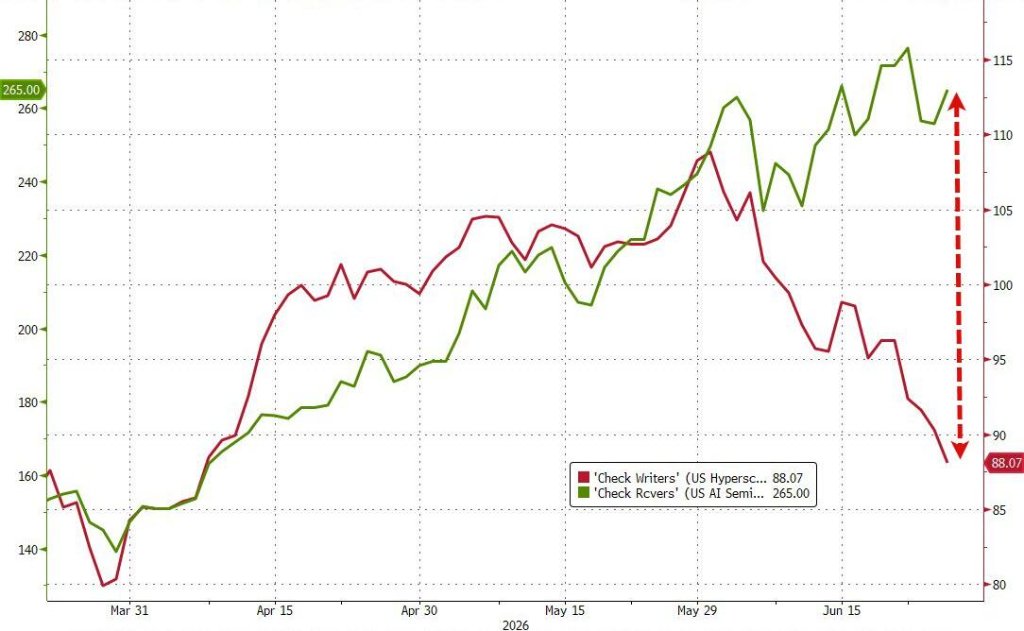
La conmoción de esta semana en los mercados: el índice Kospi de Corea activó dos veces el mecanismo de ruptura, Microsoft marcó un mínimo de 52 semanas, Amazon cayó por debajo de la media móvil de 200 días; el "Mag7" tecnológico lleva una caída superior al 5% desde principios de año, con Apple y Dell retrocediendo más del 5% en un solo día. Al mismo tiempo, Micron registró un margen bruto récord: la diferenciación entre los beneficiarios y los afectados dentro de la cadena de suministro de IA se está mostrando al mercado con una claridad inédita.
La conclusión central de Wilson es: esta volatilidad no es una señal del fin del ciclo de inversiones en IA — "Todavía estamos en medio de una fiebre histórica de inversiones" — sino que el mercado está experimentando una reevaluación profunda sobre quiénes son los ganadores y los perdedores netos en esta ola.
Corea como epicentro: la estructura apalancada amplifica la vulnerabilidad del tema IA
El mercado coreano se ha transformado en el punto de mayor volatilidad global para las operaciones vinculadas a IA esta semana. El índice Kospi llegó a subir cerca de 100% desde principios de año, pero esta semana activó el mecanismo de suspensión dos veces. Según Wilson, la mitad de todos los días de ruptura en el mercado coreano desde el siglo XXI ocurrieron en 2026, y solo esta semana representa el 20% de esos eventos.
Esta volatilidad extrema tiene raíces estructurales: alrededor del 60% del peso del Kospi está concentrado en dos acciones, respaldadas por productos replicadores tipo ETF apalancados de decenas de miles de millones de dólares; cualquier movimiento importante se amplifica varias veces. Más importante aún, los planes de expansión de Samsung y SK Hynix han hecho que el mercado tome conciencia de que los márgenes históricamente altos del sector de almacenamiento serán finalmente presionados por la nueva oferta.
Wilson señala que esto tiene un efecto netamente positivo para la cadena de suministro general, pero implica presión descendente directa para las acciones de almacenamiento más congestionadas en las posiciones actuales.
Ganadores y perdedores: nueva valoración estructural en la cadena de IA
La lógica de diferenciación en el mercado esta semana fue especialmente marcada: las empresas que invierten fuertemente o enfrentan presión de costos fueron castigadas, mientras que los beneficiarios de la cadena de suministro continuaron siendo favorecidos.
Microsoft no solo marcó un nuevo mínimo de 52 semanas, sino que cotiza por debajo de su máximo de 2021, lo que implica cero retorno en cinco años; Amazon cayó por debajo de la media móvil de 200 días. El Mag7 tecnológico lleva una caída de más del 5% desde el inicio del año.
En el otro extremo, Apple, Dell y otros fabricantes de terminales se vieron obligados a aumentar significativamente sus precios debido al alza de los costos de almacenamiento, trasladando directamente a los consumidores el costo de los márgenes récord de Micron. Wilson resume esta lógica: "Las empresas que invierten en IA (con retornos aún inciertos) y aquellas que enfrentan compresión en sus márgenes, vieron sus precios castigados, mientras que aquellas beneficiadas por el gasto de capital y el aumento de precios, sus acciones continúan valorizándose."
Ciclo de almacenamiento: riesgo de reversión tras márgenes récord
Wilson considera que la evolución de los márgenes de Micron podría ser un caso clásico para escuelas de negocios, pero advierte que el riesgo cíclico subyacente no debe subestimarse.
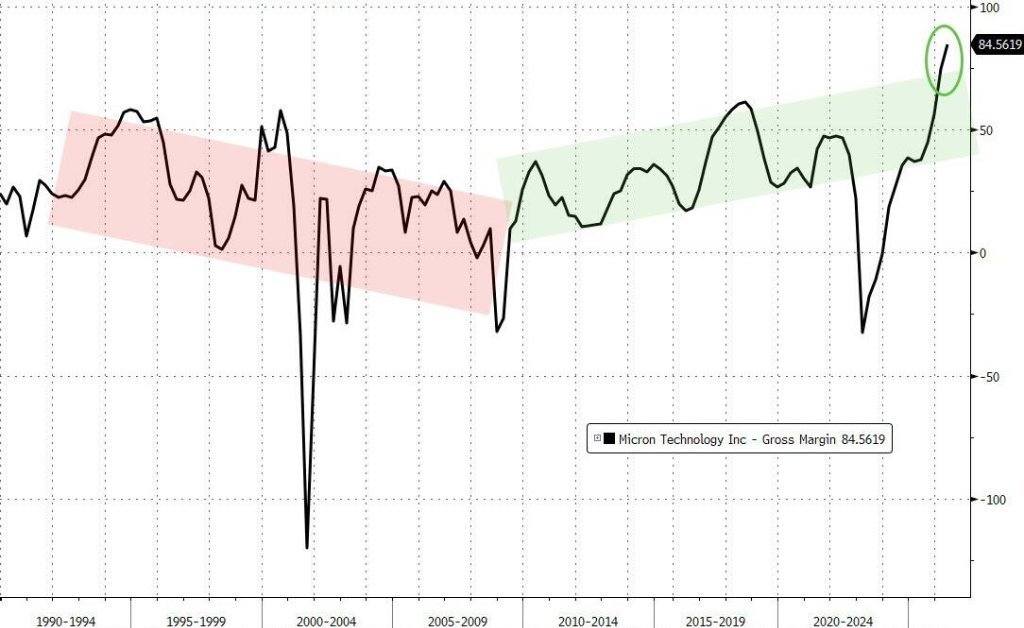
Tras la crisis financiera global, la industria de almacenamiento aceleró su consolidación y sus márgenes se elevaron sistemáticamente en los puntos bajos de cada ciclo, proceso bien documentado y con lógicas de inversión claras.
Sin embargo, en el contexto de márgenes históricos en Micron y los planes de expansión de SK Hynix, Wilson advierte a los inversores: esta sigue siendo una industria esencialmente cíclica. Con la nueva expansión de capacidad de Samsung y SK Hynix avanzando gradualmente, el actual cuello de botella en suministro se aliviará — lo cual es positivo para la cadena en general, pero para las acciones de almacenamiento ya excesivamente favorecidas y congestionadas, implica presión real sobre sus valoraciones.
Fondos de cobertura: apalancamiento elevado y posiciones ultra concentradas, riesgo al límite
El análisis más reciente de posiciones del equipo de Prime Brokerage de Goldman Sachs revela otro nivel de riesgo profundo detrás de la volatilidad del mercado esta semana.
Los datos muestran señales extremas múltiples al mismo tiempo: el apalancamiento total de los fondos de cobertura alcanzó un nuevo máximo histórico; desde principios de año, han vendido netamente activos estadounidenses para aumentar posiciones en Asia (principalmente Japón y Corea); dentro del tema IA, la posición netamente larga en acciones de almacenamiento crece al doble del ritmo que en semiconductores o energía.
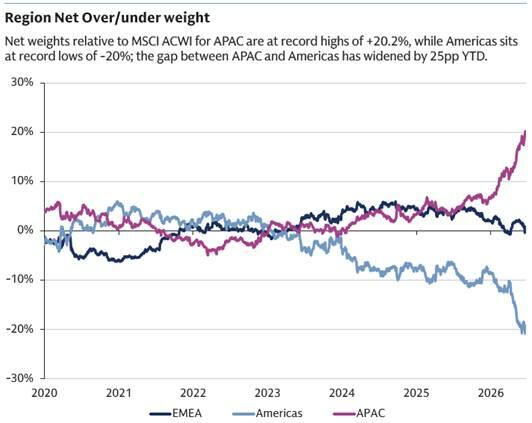
En cuanto al rendimiento, los fondos de cobertura de tipo fundamental, sistemático y multiestrategia muestran retornos entre 14% y 18% desde el inicio del año, pero la divergencia también es remarcable — los retornos superiores de los fondos sistemáticos y multiestrategia provienen principalmente de activos no IA; para los fondos fundamentales, casi toda la performance depende de IA, y las posiciones no IA casi no generan ningún alpha. Actualmente, la correlación del rendimiento de posiciones IA entre Estados Unidos y Asia está en el percentil 99 histórico, un nivel extremo; Europa prácticamente no participa en esta tendencia.
Wilson enfatiza que la concentración de posiciones por sí sola no justifica una estrategia de short, pero cuando ocurren cambios fundamentales, estas posiciones ultra congestionadas amplifican el riesgo bajista — el violento movimiento del mercado coreano esta semana es una muestra directa de este mecanismo.
La fiebre IA sigue, el panorama se redefine discretamente
En su informe, Wilson rechaza interpretar la volatilidad de la semana como un punto de inflexión en el ciclo de inversiones IA. Considera que el aumento actual de volatilidad envía una señal potencialmente trascendente al mercado: la estructura de ganadores y perdedores en la ola de IA está experimentando una transformación profunda.
También destaca que la presión política sobre la narrativa IA está en aumento. Ante la cercanía de las elecciones legislativas en EEUU, el impacto de IA sobre el empleo recibirá más atención. Los datos muestran que el empleo en el sector tecnológico estadounidense lleva más de cinco años en tendencia descendente, atribuible a la pérdida de empleos acelerada por IA, y el sector aún no ha logrado formular una narrativa convincente para contrarrestar este efecto.
Para los inversores, el mensaje central que deja esta sacudida es: Ya no se puede agrupar a todos como “beneficiarios de la IA”, es necesario distinguir con precisión entre los que gastan capital, los que sufren presión en sus márgenes y los que se benefician de la cadena de suministro — esta será la clave para las decisiones de inversión en la segunda mitad del año.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
JPMorgan: La proporción de envíos de chips personalizados superará a los GPU en 2027; el "perfil bajo" de Broadcom TPU en la cadena de suministro no significa que haya dudas sobre los pedidos.
JPMorgan anticipa que para 2027, la proporción de envíos de ASIC/XPU alcanzará el 54%, superando a los GPU, y que los chips personalizados se convertirán en un incremento importante de la capacidad de cómputo para la inteligencia artificial. El acuerdo de Broadcom con Google sobre los TPU, que dura cinco años y cubre desde 2026 hasta 2031, sugiere una fuerte visibilidad de ingresos, a pesar de que la información de la cadena de suministro no es transparente, lo cual no implica dudas sobre los pedidos. Al mismo tiempo, la demanda de equipos de obleas y almacenamiento crece en paralelo, lo que sostiene la continuación del ciclo de los semiconductores.
La caída en las acciones estadounidenses en septiembre aún no ha terminado? El estratega de Citadel advierte que antes de fin de mes todavía hay presión a la baja, pero en octubre podría haber una oportunidad de cambio.
El estratega de Citadel Securities, Rubner, señaló que el viernes en Wall Street, durante el "Día de las Tres Brujas", vencieron opciones por 7 billones de dólares; las estrategias cuantitativas aún tienen margen para vender, el período de silencio de recompra de acciones coincidió con el reequilibrio de fondos de pensiones de fin de trimestre, y antes de fin de mes, la presión de los bajistas sigue predominando. Sin embargo, tras una reducción significativa del entusiasmo excesivo por el trading con IA, factores como los vientos estacionales favorables del cuarto trimestre, la temporada de resultados y la reanudación de recompra de acciones, generan optimismo sobre el desempeño del mercado en el cuarto trimestre.
Precios de las criptos
Más


