
El precio del petróleo cae a niveles previos a la guerra, ¿por qué las tasas de interés en dólares no acompañan?

Morning FX
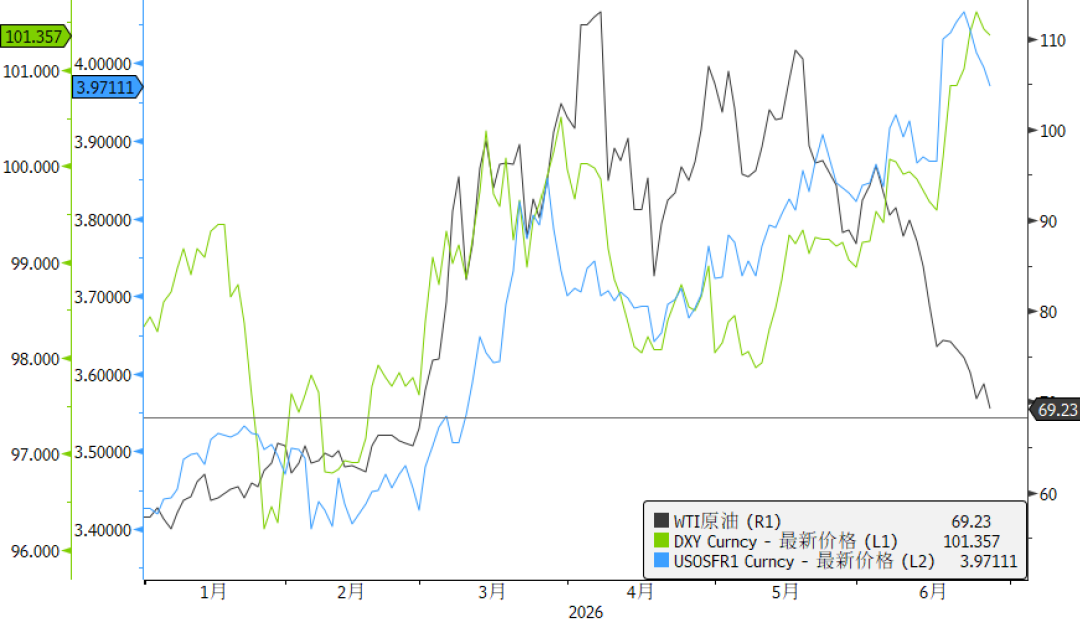
Desde que Estados Unidos e Irán llegaron a un acuerdo, los precios internacionales del petróleo han ido acercándose inadvertidamente al nivel de principios de marzo, superando las expectativas del mercado. Al mismo tiempo, el 1Y SOFR se ha elevado de manera constante desde mayo, yendo en dirección opuesta al precio del petróleo. ¿Por quéSOFRno presta atención a la caída del precio del petróleo?
1. Contra la expectativa: ¿Por qué la caída del precio del petróleo ha sido tan rápida?
Cuando Estados Unidos e Irán comenzaron la guerra en marzo, el mercado estaba lleno de preocupaciones sobre que el precio internacional del petróleo se mantendría alto todo el año, muchos asegurando que el "piso" sería 100, y Bank of America incluso planteando un máximo aterrador entre 150 y 200. Sin embargo, la realidad es que desde mayo el precio internacional del petróleo ha caído de manera fluctuante, y ahora se acerca al nivel previo a la guerra.
¿Por qué la evolución del precio del petróleo difiere completamente de lo que esperaba el mercado? Según mi opinión, el reciente análisis de JP sobre el crudo ha ofrecido una explicación bastante clara:
Ante el shock en el suministro energético provocado por la guerra, el mercado tiene dos formas de ajustarse,
"Primero, suponiendo que la demanda total no cambia, la insuficiencia en el suministro hace que los precios se disparen. A corto plazo, el mercado puede suplir la falta de suministro con el consumo de inventarios, pero a mediano y largo plazo, la acumulación constante de demanda de consumo y de reposición hace que los precios del petróleo sean más difíciles de reducir durante más tiempo."
Esta fue la expectativa de la mayoría de los participantes del mercado al inicio de la guerra, pero la verdad es que la caída de los inventarios comerciales no fue tan pronunciada como se esperaba, mientras que la pérdida de demanda superó ampliamente lo previsto. Esto nos lleva a otra forma de ajuste:
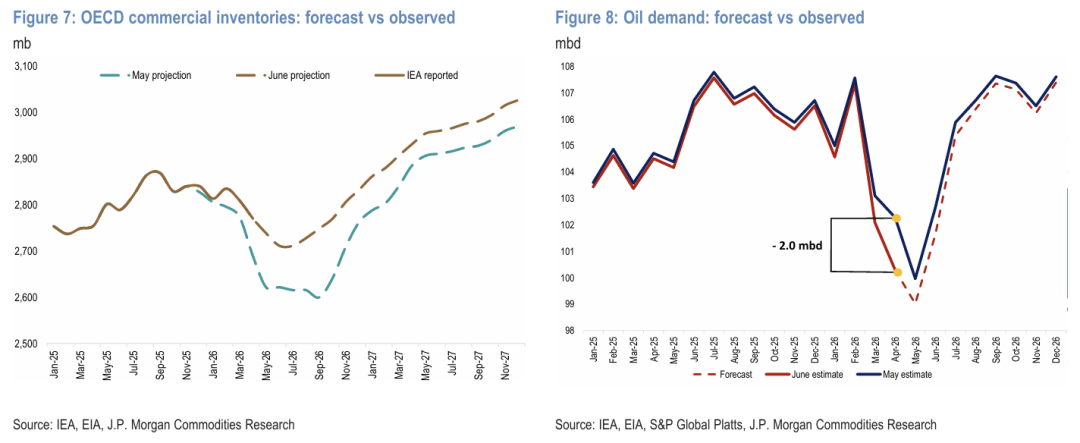
“Segundo, cuando el suministro es insuficiente, la demanda también se reduce rápidamente, lo que pone presión sobre el precio del petróleo.” JP destacó especialmente lo rápido que Asia (especialmente China) ha ajustado su demanda de petróleo desde el inicio del conflicto; por supuesto, el rápido desarrollo del sector de energías renovables ha sido clave.
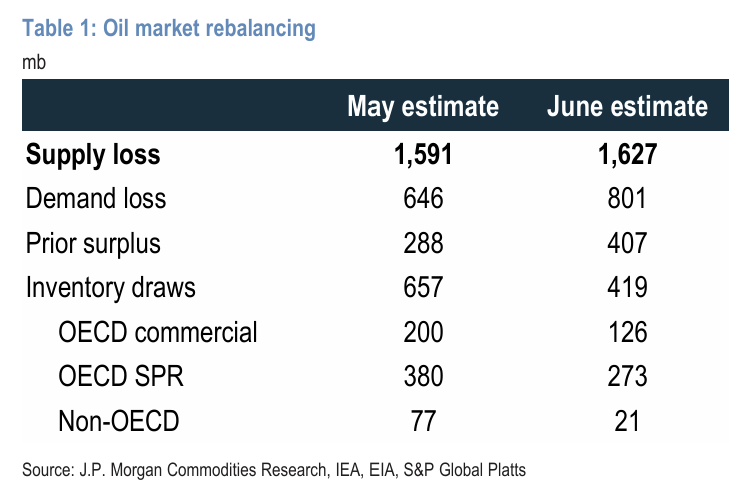
Aquí comparto la conclusión de JP: “El mercado siempre logra el ajuste, pero la forma en que el mercado llega a ese ajuste es la clave para determinar el punto final del precio”.
2. Contra la intuición: ¿Por qué la tasa de interés en dólares ignora la caída del petróleo?
Antes de mayo, la correlación entre el precio del petróleo y el 1Y SOFR era alta, pero desde mediados de mayo, la correlación cayó notablemente, lo que es bastante contra-intuitivo, ya que la reciente subida delSOFRse basa principalmente en la lógica de “subida del precio del petróleo – aumento de la inflación – ajuste de la política esperada”. Entonces, ¿por qué suben juntos pero no bajan juntos?
En mi opinión, la divergencia actual entre el precio del petróleo y la tasa de interés en dólares se debe a dos factores: primero, los fundamentos de Estados Unidos son realmente sólidos, con datos de empleo inesperadamente buenos durante dos meses consecutivos, y el PMI también en el primer rango del G10. Segundo, en su debut el nuevo presidente de la Fed, Waller, puso una bomba de tiempo en la dirección de la política restrictiva, jurando lograr el objetivo de inflación del 2% que no se ha conseguido en más de cinco años. Sumado a su rechazo a la comunicación política, el mercado solo puede añadir más primas de incertidumbre sobre el mensaje hawkish que él ofrece.
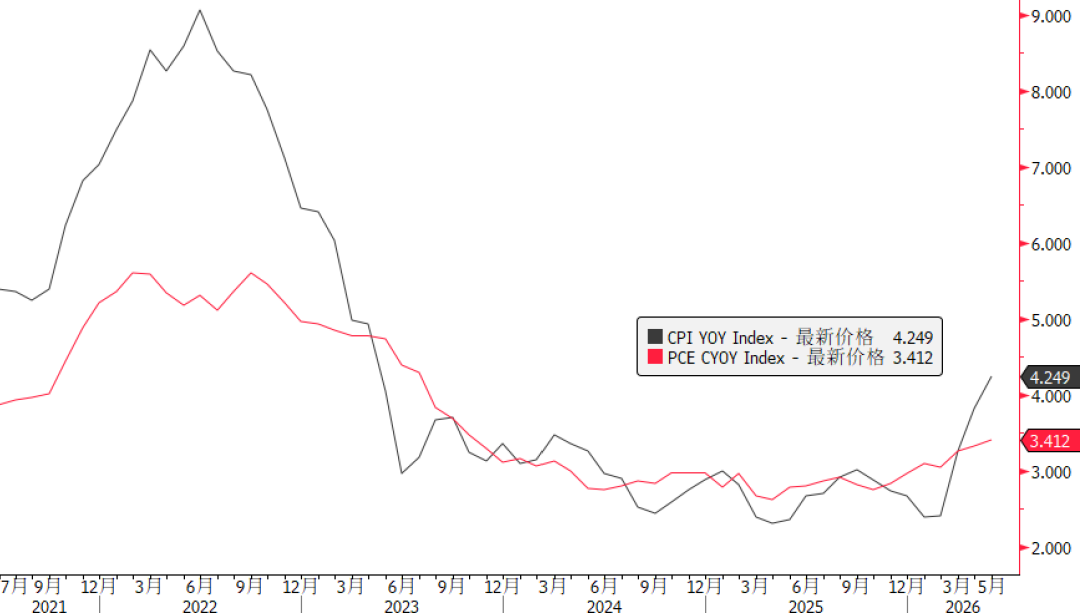
Así que, en el contexto actual, la tendencia de la tasa de interés en dólares de “subir con el petróleo pero no bajar con él” probablemente se mantenga. A menos que (1) el precio del petróleo se stabilice por debajo de 80, el CPI de Estados Unidos baje a menos del 3% tras varios meses, o (2) los mercados bursátiles estadounidenses se desplomen y el fed put se vea obligado a activarse, las tasas de interés en dólares a corto plazo probablemente no caigan mucho.
3. Resumen
El precio internacional del petróleo ha caído a niveles previos a la guerra, probablemente debido a que la contracción de la demanda fue más rápida que la caída de la oferta, y el mercado tomó un camino de ajuste completamente distinto al esperado originalmente.
SOFR sube con el petróleo, pero no baja con él; la fortaleza de los fundamentos estadounidenses y el enfoque hawkish de Waller son las razones principales. Para que SOFR caiga significativamente, debe esperar una clara baja del CPI estadounidense o un desplome en el mercado de acciones.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
JPMorgan: La proporción de envíos de chips personalizados superará a los GPU en 2027; el "perfil bajo" de Broadcom TPU en la cadena de suministro no significa que haya dudas sobre los pedidos.
JPMorgan anticipa que para 2027, la proporción de envíos de ASIC/XPU alcanzará el 54%, superando a los GPU, y que los chips personalizados se convertirán en un incremento importante de la capacidad de cómputo para la inteligencia artificial. El acuerdo de Broadcom con Google sobre los TPU, que dura cinco años y cubre desde 2026 hasta 2031, sugiere una fuerte visibilidad de ingresos, a pesar de que la información de la cadena de suministro no es transparente, lo cual no implica dudas sobre los pedidos. Al mismo tiempo, la demanda de equipos de obleas y almacenamiento crece en paralelo, lo que sostiene la continuación del ciclo de los semiconductores.
La caída en las acciones estadounidenses en septiembre aún no ha terminado? El estratega de Citadel advierte que antes de fin de mes todavía hay presión a la baja, pero en octubre podría haber una oportunidad de cambio.
El estratega de Citadel Securities, Rubner, señaló que el viernes en Wall Street, durante el "Día de las Tres Brujas", vencieron opciones por 7 billones de dólares; las estrategias cuantitativas aún tienen margen para vender, el período de silencio de recompra de acciones coincidió con el reequilibrio de fondos de pensiones de fin de trimestre, y antes de fin de mes, la presión de los bajistas sigue predominando. Sin embargo, tras una reducción significativa del entusiasmo excesivo por el trading con IA, factores como los vientos estacionales favorables del cuarto trimestre, la temporada de resultados y la reanudación de recompra de acciones, generan optimismo sobre el desempeño del mercado en el cuarto trimestre.
Precios de las criptos
Más


