
La semana pasada, los fondos de cobertura vendieron acciones tecnológicas estadounidenses en una cifra récord: las acciones de chips se vendieron durante 8 días consecutivos, y el Mag 7 fue vendido durante 5 semanas seguidas.

La semana pasada, los fondos de cobertura realizaron la mayor venta de acciones tecnológicas estadounidenses en más de una década; el sector de semiconductores sufrió ventas netas durante ocho jornadas consecutivas y el grupo conocido como "Mag 7" lleva cinco semanas seguidas con reducciones netas, acercando su posición a mínimos de tres años. Al mismo tiempo, el flujo neto de salida en fondos de tecnología de Estados Unidos también alcanzó niveles históricos, reflejando un enfriamiento drástico en el ánimo del mercado.
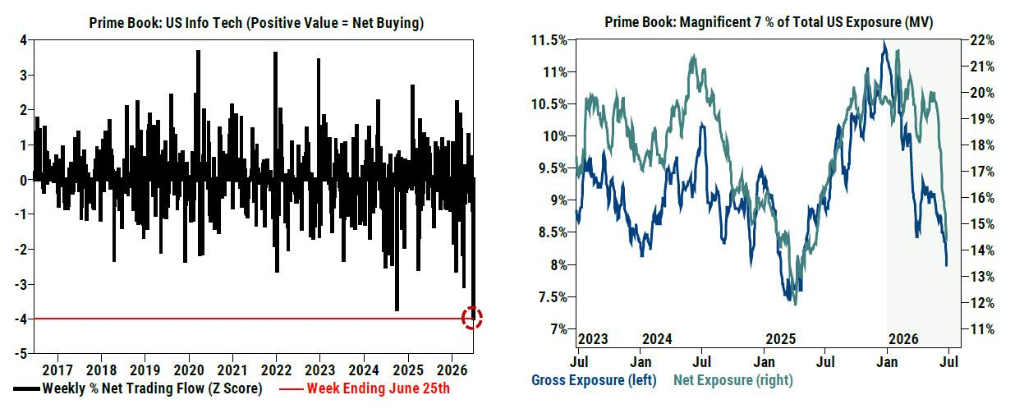
El 29 de junio, los últimos datos de Goldman Sachs Prime Brokerage mostraron que hasta la semana del 25 de junio, las ventas netas de fondos de cobertura en el sector de tecnología de información de Estados Unidos —tanto en términos de dólares como de porcentaje— fueron las mayores en diez años, con un puntaje z de -4.0, marcando un evento extremo de 4 desviaciones estándar. En total, las acciones estadounidenses registraron ventas netas por segunda semana consecutiva, al ritmo más rápido desde la semana de los denominados "aranceles equivalentes" del año pasado.
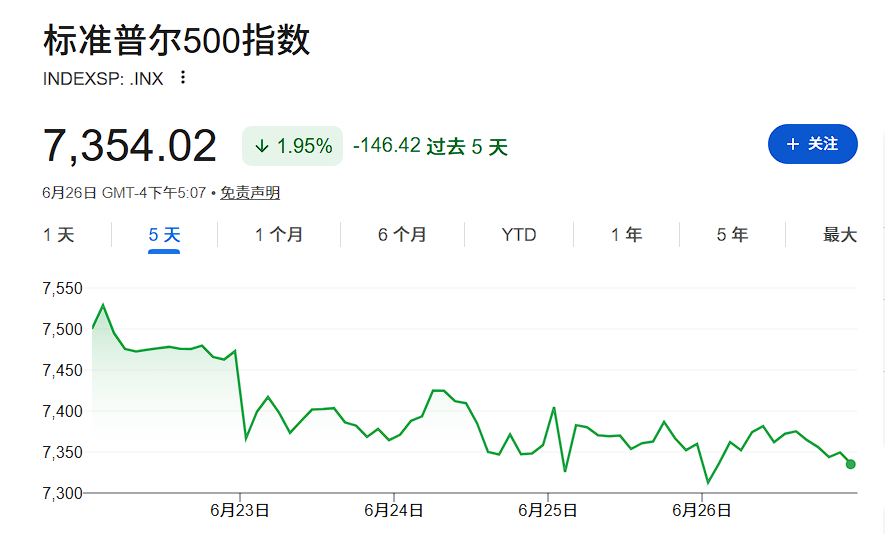
Esta ronda de ventas tuvo profundo impacto en los flujos de mercado. Las acciones estadounidenses registraron una salida neta semanal de 8.500 millones de dólares, siendo la primera vez que se observa un flujo negativo desde marzo de 2026; la semana anterior fue justamente el récord con 119.200 millones de dólares de entrada neta. El índice S&P 500 terminó la semana con una baja de cerca del 2%, las tecnológicas de gran capitalización retrocedieron aproximadamente un 6% y el sector de semiconductores tuvo una volatilidad especialmente marcada.
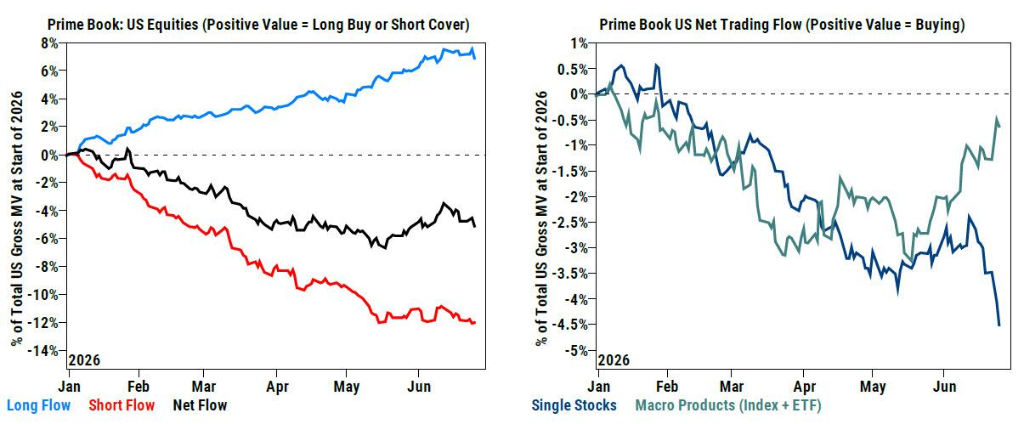
Ventas de tecnológicas alcanzan un récord de diez años
El último reporte semanal de la mesa de operaciones de Goldman Sachs revela que la semana pasada los fondos de cobertura realizaron ventas netas sobresalientes en el sector tecnológico estadounidense, con una desviación negativa de 3.8 desviaciones estándar respecto al promedio anual, impulsadas tanto por ventas en posiciones largas como cortas, en una proporción de 1.3 a 1.
Dentro de los subsectores de tecnología de información, las acciones de semiconductores y equipos de semiconductores aportaron más de la mitad del valor de las ventas netas, seguidas por software, hardware tecnológico y equipos de comunicación. Es relevante destacar que el sector de semiconductores lleva ocho jornadas seguidas con ventas netas, aunque en cuanto a posiciones, el porcentaje de exposición neta del sector respecto al total del libro Prime de EE.UU. sigue en el percentil 98 de los últimos cinco años, lo que indica una posición aún elevada.
A la vez, datos de EPFR muestran que tras semanas de importantes entradas netas en fondos de tecnología estadounidense, la semana pasada hubo una fuerte salida neta, confirmando que las instituciones están retirando capital de manera concentrada.
El grupo "Mag 7" continuó con el ritmo de ventas la semana pasada, acumulando cinco semanas de reducciones netas consecutivas. Según Goldman Sachs, la exposición total y neta de esta cartera ahora se encuentra respectivamente en el percentil 4 y 6 de los últimos tres años, ambos acercándose a mínimos de tres años, reflejando el deterioro sostenido de la confianza de los fondos de cobertura en esta posición clave.
El trasfondo de esta ola de ventas está en la clara diferenciación entre los sectores de IA y cloud computing de hiperescala (hyperscaler) y el sector de semiconductores; el primero es visto como el "pagador de computación", el segundo como el "beneficiario". La reconsideración del ciclo de retorno de inversión en IA, junto a múltiples factores disruptivos en acciones específicas, aceleró la retirada de capital.
El sector de materiales también ingresó la semana pasada entre los sectores con mayor escala de ventas netas, alcanzando el mayor valor semanal de ventas en más de tres meses, desviándose del promedio anual por -1.9 desviaciones estándar, con una proporción de ventas cortas y largas de 1.5 a 1.
Entre ellos, los subsectores de metales y minería fueron los más vendidos dentro de materiales, mientras que las compras menores en envases y químicos solo compensaron parcialmente la presión. Actualmente, el ratio de posiciones long/short en metales y minería estadounidenses cayó a 1.21 desde el máximo anual de junio de 1.69; esto sitúa la posición en el percentil 7 del último año y en el percentil 3 de los últimos cinco años, reflejando posiciones sumamente bajas.
En cuanto a la estructura global, ocho de los once sectores tuvieron ventas netas; los de mayor escala en dólares fueron tecnología de información, servicios de comunicación, industrial y salud. Consumo básico, energía e inmobiliario registraron compras netas.
En contraste, los productos macro (índices y ETF combinados) registraron compras netas, desviadas del promedio anual por +1.3 desviaciones estándar, impulsadas casi totalmente por coberturas cortas, con una entrada larga limitada.
Este patrón coincide con la operativa habitual de los fondos de cobertura: vender acciones individuales y comprar ETF como cobertura de mercado neutral. Las posiciones cortas en ETF listados en EE.UU. cayeron un 2% en la semana, y un 3,5% en el mes; las coberturas se concentraron principalmente en bonos corporativos, acciones de pequeña capitalización y ETF de consumo no básico.
Volumen explosivo en el fin de semana; reequilibrio del índice Russell impulsa el mercado
La mesa de ventas y operaciones de acciones de Goldman Sachs señaló que el pasado fin de semana, el volumen se disparó debido al reequilibrio anual del índice Russell.
El índice S&P 500 terminó la semana con una baja de cerca del 2%, las tecnológicas de gran capitalización cedieron aproximadamente un 6% y el sector de semiconductores fue afectado por múltiples factores combinados, entre ellos la debilidad en el mercado coreano, operaciones apalancadas concentradas, días del inversor en Micron, Onsemi, Qualcomm, y noticias sobre la posible IPO de OpenAI.
Las gestoras de activos tuvieron ventas netas, motivadas principalmente por la rotación de capital en tecnológicas de gran capitalización. Sin embargo, según Goldman Sachs, el proceso de venta fue "ordenado", sin señales de reacción excesiva o pánico. Los fondos de cobertura mantuvieron flujos generales equilibrados y las rotaciones de estilos dentro del mercado continúan.
El precio del petróleo cayó alrededor de un 9% en la semana, mientras que la rentabilidad de los bonos del Tesoro a 10 años descendió 8 puntos básicos a 4,37%, brindando cierto soporte a los sectores vinculados al consumo.
El sector de materiales también ingresó la semana pasada entre los sectores con mayor escala de ventas netas, alcanzando el mayor valor semanal de ventas en más de tres meses, desviándose del promedio anual por -1.9 desviaciones estándar, con una proporción de ventas cortas y largas de 1.5 a 1.
Entre ellos, los subsectores de metales y minería fueron los más vendidos dentro de materiales, mientras que las compras menores en envases y químicos solo compensaron parcialmente la presión. Actualmente, el ratio de posiciones long/short en metales y minería estadounidenses cayó a 1.21 desde el máximo anual de junio de 1.69; esto sitúa la posición en el percentil 7 del último año y en el percentil 3 de los últimos cinco años, reflejando posiciones sumamente bajas.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Japón intervendrá nuevamente? El Banco Central japonés está evaluando el tipo de cambio y el yen reduce sus pérdidas.
Medios japoneses informan que el Banco Central de Japón consultó a los participantes del mercado sobre los niveles del tipo de cambio, lo que llevó a que el yen, que había caído más del 1% frente al dólar, recortara la mitad de sus pérdidas durante la jornada. El aumento de tasas del Banco Central japonés este viernes no logró impulsar la moneda, y dos responsables votaron en contra, lo que generó dudas en el mercado sobre la trayectoria de futuras subas.
JPMorgan: La proporción de envíos de chips personalizados superará a los GPU en 2027; el "perfil bajo" de Broadcom TPU en la cadena de suministro no significa que haya dudas sobre los pedidos.
JPMorgan anticipa que para 2027, la proporción de envíos de ASIC/XPU alcanzará el 54%, superando a los GPU, y que los chips personalizados se convertirán en un incremento importante de la capacidad de cómputo para la inteligencia artificial. El acuerdo de Broadcom con Google sobre los TPU, que dura cinco años y cubre desde 2026 hasta 2031, sugiere una fuerte visibilidad de ingresos, a pesar de que la información de la cadena de suministro no es transparente, lo cual no implica dudas sobre los pedidos. Al mismo tiempo, la demanda de equipos de obleas y almacenamiento crece en paralelo, lo que sostiene la continuación del ciclo de los semiconductores.
La caída en las acciones estadounidenses en septiembre aún no ha terminado? El estratega de Citadel advierte que antes de fin de mes todavía hay presión a la baja, pero en octubre podría haber una oportunidad de cambio.
El estratega de Citadel Securities, Rubner, señaló que el viernes en Wall Street, durante el "Día de las Tres Brujas", vencieron opciones por 7 billones de dólares; las estrategias cuantitativas aún tienen margen para vender, el período de silencio de recompra de acciones coincidió con el reequilibrio de fondos de pensiones de fin de trimestre, y antes de fin de mes, la presión de los bajistas sigue predominando. Sin embargo, tras una reducción significativa del entusiasmo excesivo por el trading con IA, factores como los vientos estacionales favorables del cuarto trimestre, la temporada de resultados y la reanudación de recompra de acciones, generan optimismo sobre el desempeño del mercado en el cuarto trimestre.
Precios de las criptos
Más


