
¡Hacen una maniobra encubierta mientras simulan lo contrario! ¿La Fed prepara el terreno para una "baja de tasas" en septiembre?

La postura hawkish del presidente de la Reserva Federal, Kevin Walsh, podría ser solo una cortina de humo cuidadosamente diseñada.
Peter Tchir, analista de Academy Securities, planteó en su último informe que, aunque el mercado actualmente ha fijado la probabilidad de una suba de tasas en septiembre en un 75% y espera un total de 1,25 aumentos antes de fin de año, él cree que el mercado está perdiendo de vista un camino real hacia un recorte de tasas en septiembre—y ese camino, probablemente esté siendo pavimentado silenciosamente por el mismo Walsh.
Tchir señala que las señales emitidas por Walsh ya son lo suficientemente claras: mediante declaraciones hawkish, busca limitar los riesgos en la parte larga de la curva de tasas (el rendimiento de los bonos del Tesoro a 10 años bajó esta semana de 4,46% a 4,37%), mientras deja espacio para un cambio narrativo basado en los datos. En su opinión, el final de esta serie de maniobras podría ser un recorte en septiembre, otro en octubre, justo antes de las elecciones de medio término.
Esta interpretación sigue siendo una opinión personal y el mismo Tchir reconoce la incertidumbre, pero su argumentación es consistente, abarcando la redefinición de los datos de inflación, la disputa por el concepto de tasa neutral y la premisa central de que los objetivos de política de la Casa Blanca nunca cambiaron.
¿El hawkish es solo una actuación? La lógica política apunta a bajar tasas
El punto de partida de Tchir es una interpretación político-económica sobre las motivaciones de Walsh.
Sostiene que los objetivos de política de la administración Trump nunca han cambiado realmente. El presidente ha mencionado varias veces su conocimiento del mercado inmobiliario y la importancia de tasas bajas para ese sector. En este contexto, resulta difícil imaginar que Trump esté satisfecho con la persistente postura hawkish de su propio nominado para la Reserva Federal—salvo que sea una estrategia acordada.
Tchir plantea una hipótesis: Walsh convence a Trump de que emitir señales dovish en este momento sería desastroso. Aparecer con postura hawkish permite aislar los rendimientos largos y proteger la apariencia de independencia de la Reserva Federal, mientras analistas y medios se enfocan en una expectativa de suba de tasas. Luego, conforme "coincidan los datos", se puede cambiar a una narrativa "data driven" para bajar las tasas, y achacar el problema inflacionario a la gestión anterior de la Reserva Federal por "usar datos equivocados y actuar tarde".
Agrega que el suegro de Walsh es un importante donante de Trump, un dato que tal vez no es irrelevante.
Intervención en los datos de inflación: PCE no es el estándar de esta Reserva Federal
La parte más sustancial de la argumentación de Tchir es su cuestionamiento al sistema actual de medición de la inflación.
Afirma con claridad que el PCE no es el indicador de inflación preferido por la actual Reserva Federal bajo Walsh. Asegura que el PCE era favorito durante la era de Bernanke, pero hoy Walsh no pasa noches en vela por ese dato.
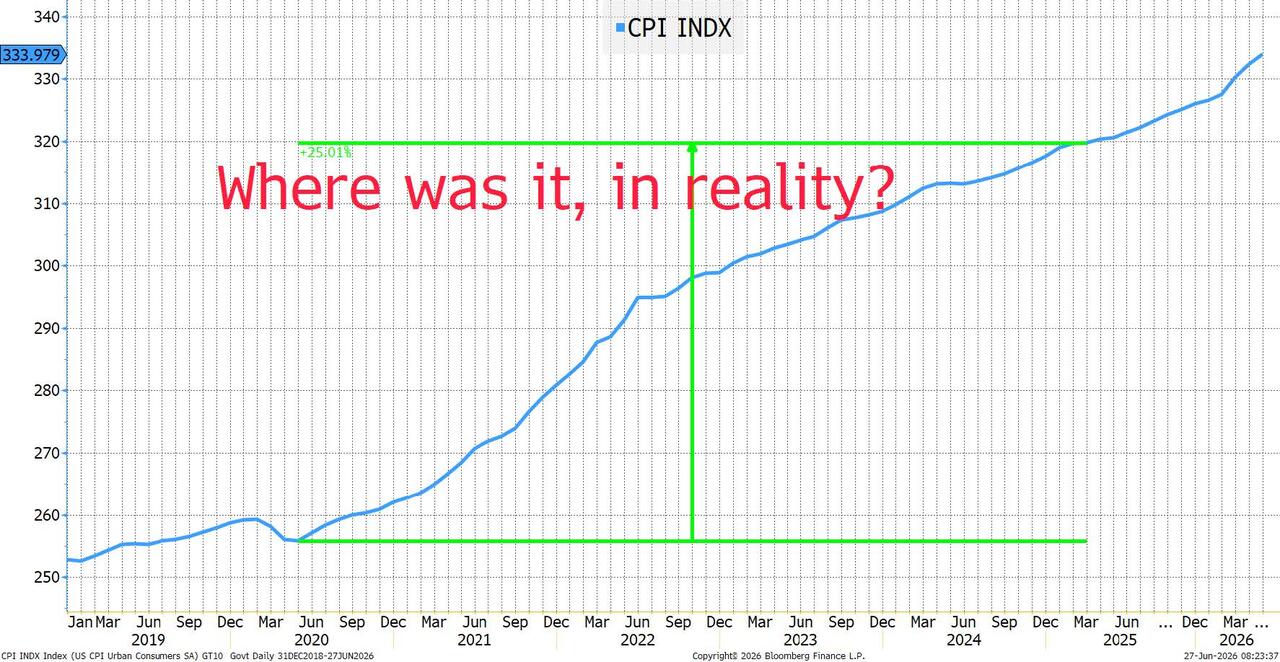
Sobre la medición de la inflación de vivienda, su crítica es especialmente aguda. El "Owner Equivalent Rent" (OER) del CPI recién alcanzó su pico alrededor de 8% a mediados de 2023; en cambio, los datos de alquiler de Zillow llegaron al 16% en inicios de 2022. Indica que la Reserva Federal de Cleveland desarrolló el "New Tenant Repeat Rent Index" (NTRR), que coincide mucho más con Zillow, pero ese indicador, mucho más representativo de la realidad, apenas recibió atención.
Concluye que la Reserva Federal podría cambiar a usar métricas desarrolladas por Cleveland sin incorporar datos externos, justificando así técnicamente un recorte de tasas.
Truflation y "con dos y algo alcanza"
Además del PCE, Tchir cita los datos de inflación en tiempo real de Truflation. Según explica, Truflation genera un índice de inflación diario basado en grandes volúmenes de datos en tiempo real; la tasa núcleo está actualmente cerca del 1,45%, y desde febrero permanece por debajo del 1,8%.
Agrega que Walsh recientemente insinuó que el "número mayor" de inflación (la cifra entera) es más relevante que el valor exacto. Tchir supone que el mercado está siendo condicionado para aceptar que "dos y algo" es suficientemente cerca del objetivo del 2%. En su gráfico, la línea de meta aparece en 2,9%, no en el clásico 2%.
Considera que, apenas la narrativa de datos se complete, los obstáculos técnicos para recortar tasas serán mucho menores.
Tchir también menciona los trabajos del exinterno de la Reserva Federal, Miran, sobre la tasa neutral. Cree que aunque nadie discute este tema actualmente, volverá a surgir en el momento oportuno.
La lógica es: la tasa neutral es difícil de medir y tiene un margen amplio de estimación. Si los nuevos líderes de la Reserva Federal justifican que la anterior administración la estimó demasiado alta, eso permitiría recortes de 50 a 100 puntos básicos, atribuyendo el error al "vieja Reserva Federal".
Subas en Apple y la inflación de IA: las subas de tasas apuntan al blanco equivocado
Respecto a los temores de inflación impulsada por IA, Tchir ofrece una mirada opuesta.
Observa que, tras el anuncio de subas de precios de Apple (AAPL), sus acciones bajaron. Esto evidencia que la capacidad de los consumidores para tolerar subas es cada vez más cuestionada. Si una marca como Apple tiene problemas para transferir aumentos, aún más lo tendrán las empresas de consumo masivo—contradiciendo el relato de inflación persistente.
Cita a una empresa de chips: los precios de memoria no han subido por demanda de IA, incluso algunos productos son hoy más baratos que hace cinco años. Considera que la construcción de IA y data centers sí genera inflación, pero es una dimensión totalmente distinta del problema de asequibilidad del consumidor común.
Lo más importante: cree que las subas de tasas casi no afectan los gastos en IA/data center—las empresas de tecnología valuadas a 100 veces ganancias no son sensibles a movimientos de 50 puntos básicos. Los afectados son los prestatarios comunes, desconectados de la inflación de IA.
En base a todo esto, estima que el mercado comenzará a revalorizar la expectativa de recortes de tasas, especialmente en la parte corta de la curva—se recomienda comprar bonos cortos, apostando a que los rendimientos caerán. En los bonos largos, mantiene una posición neutral o ligeramente bullish, suponiendo que el Secretario del Tesoro Besent quiere que el bono a 10 años vuelva al "3", y que Walsh eliminó los riesgos de la parte larga con su postura hawkish.
En acciones, sugiere sobreponderar energía—especialmente activos de energía nuclear global; en el sector de defensa y seguridad (ProSec), sobreponderar biotecnología/farmacéuticas y subponderar chips. Se muestra cauteloso con las valuaciones de IA y data centers, advirtiendo que posibles emisiones de grandes tecnológicas podrían presionar sus precios.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Japón intervendrá nuevamente? El Banco Central japonés está evaluando el tipo de cambio y el yen reduce sus pérdidas.
Medios japoneses informan que el Banco Central de Japón consultó a los participantes del mercado sobre los niveles del tipo de cambio, lo que llevó a que el yen, que había caído más del 1% frente al dólar, recortara la mitad de sus pérdidas durante la jornada. El aumento de tasas del Banco Central japonés este viernes no logró impulsar la moneda, y dos responsables votaron en contra, lo que generó dudas en el mercado sobre la trayectoria de futuras subas.
JPMorgan: La proporción de envíos de chips personalizados superará a los GPU en 2027; el "perfil bajo" de Broadcom TPU en la cadena de suministro no significa que haya dudas sobre los pedidos.
JPMorgan anticipa que para 2027, la proporción de envíos de ASIC/XPU alcanzará el 54%, superando a los GPU, y que los chips personalizados se convertirán en un incremento importante de la capacidad de cómputo para la inteligencia artificial. El acuerdo de Broadcom con Google sobre los TPU, que dura cinco años y cubre desde 2026 hasta 2031, sugiere una fuerte visibilidad de ingresos, a pesar de que la información de la cadena de suministro no es transparente, lo cual no implica dudas sobre los pedidos. Al mismo tiempo, la demanda de equipos de obleas y almacenamiento crece en paralelo, lo que sostiene la continuación del ciclo de los semiconductores.
La caída en las acciones estadounidenses en septiembre aún no ha terminado? El estratega de Citadel advierte que antes de fin de mes todavía hay presión a la baja, pero en octubre podría haber una oportunidad de cambio.
El estratega de Citadel Securities, Rubner, señaló que el viernes en Wall Street, durante el "Día de las Tres Brujas", vencieron opciones por 7 billones de dólares; las estrategias cuantitativas aún tienen margen para vender, el período de silencio de recompra de acciones coincidió con el reequilibrio de fondos de pensiones de fin de trimestre, y antes de fin de mes, la presión de los bajistas sigue predominando. Sin embargo, tras una reducción significativa del entusiasmo excesivo por el trading con IA, factores como los vientos estacionales favorables del cuarto trimestre, la temporada de resultados y la reanudación de recompra de acciones, generan optimismo sobre el desempeño del mercado en el cuarto trimestre.
Precios de las criptos
Más


