
Empleo fuerte al descubierto, ¿pueden los datos de empleo no agrícola impulsar al índice del dólar estadounidense?

Morning FX
1. Fundamentales: Se profundiza el escenario de fortaleza estadounidense y debilidad europea
Esta semana es clave por la publicación de los datos de empleo de Estados Unidos, y la Casa Blanca parece ansiosa por mostrar resultados: el lunes por la noche, Hassett afirmó que “los indicadores muestran que el informe de empleo volverá a ser sólido”, y el martes por la noche, Bessent dijo que “si los datos de empleo de junio son muy fuertes, no me sorprendería”, dejando claro al mercado la fortaleza del empleo estadounidense. Posiblemente debido a estos adelantos, el mercado prácticamente no reaccionó ante el JOLTS del martes, que superó las expectativas, y el ADP del miércoles, que no las alcanzó.
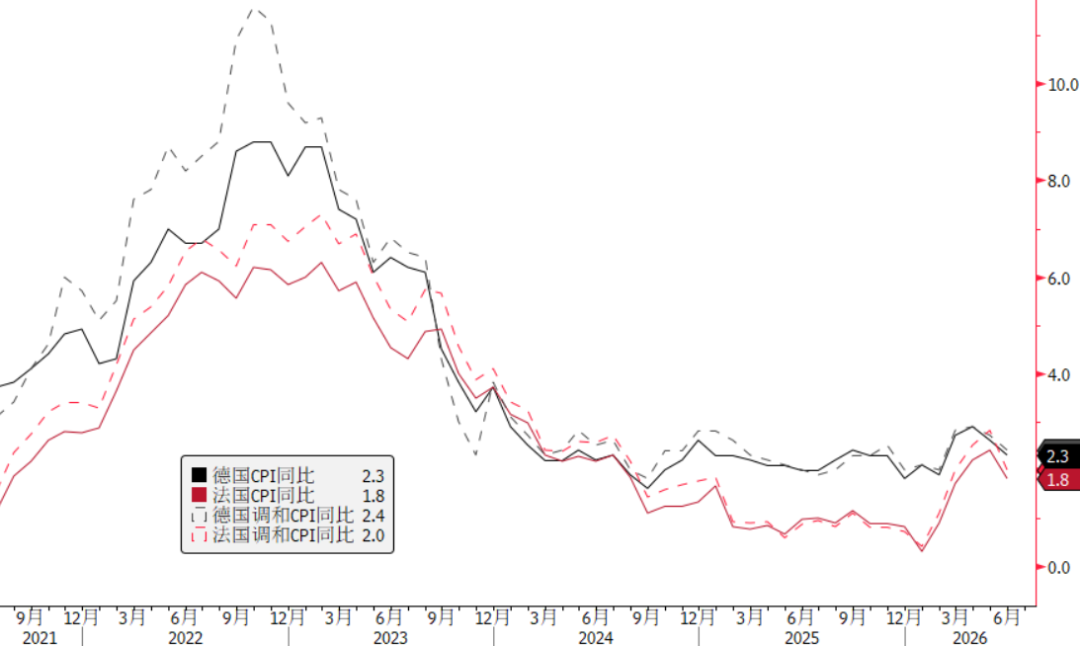
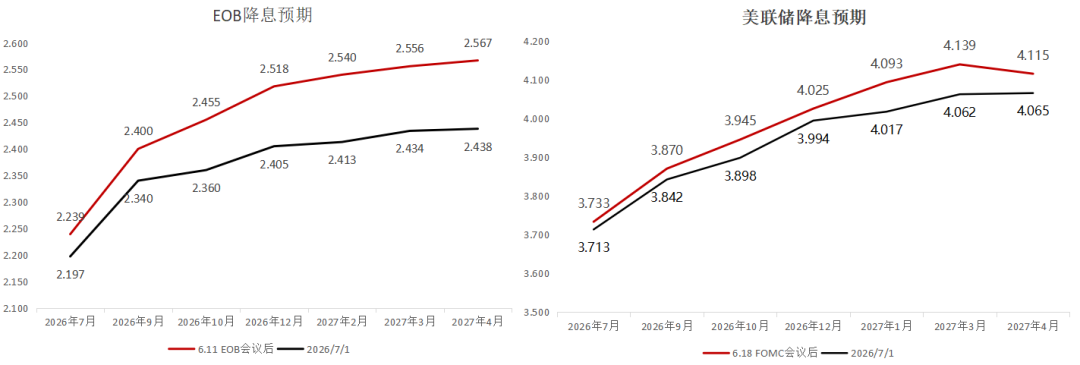
Por otro lado, el panorama europeo no es nada optimista: el martes se publicaron los IPC de Alemania y Francia y ayer el de la zona euro, todos por debajo de lo esperado. El impacto de la caída de los precios del petróleo en junio se evidenció rápidamente, y la expectativa de suba de tasas por parte del Banco Central Europeo para este año ha caído de 37pb tras la reunión del 11 de junio a 22pb.
2. El dólar estadounidense sube con dificultad, ¿qué duda tiene el mercado?
Como mencionamos en el contexto de la congestión de posiciones largas en dólar, actualmente la postura alcista sobre el dólar es bastante congestionada. Para que el índice dólar siga subiendo, se requiere una convicción alcista en todo el mercado más fuerte que en la última década. Desde esta perspectiva, el índice dólar debería oscilar por debajo del nivel de resistencia de 102, y si lo supera y las posiciones largas llegan a un récord, podría desencadenar una fuerte suba.
La caída del IPC europeo puede no ser un caso aislado. Con la caída significativa de los precios del petróleo en junio, es posible que los IPC globales hayan dejado atrás su pico y comiencen a descender. Si el mismo escenario se repite en el IPC de Estados Unidos que se publica el 14 de julio, una caída en las tasas de interés estadounidenses y la convergencia de los diferenciales con las tasas extranjeras podría llevar a una baja del índice dólar.
3. ¿Podrán los datos de empleo romper el nivel de 102 del índice dólar?
Escenario uno (20%): la combinación de datos de empleo supera ampliamente las expectativas, especialmente si los salarios son superiores a lo esperado. Este sería el caso más probable que impulsa las tasas estadounidenses y el índice dólar al alza. Pero, debido a los adelantos de la Casa Blanca, el umbral psicológico del mercado ya está elevado y quizá se requiera que el número de empleos creados supere los 200 mil (pronóstico: 110 mil) + tasa de desempleo igual o menor + variación mensual de salarios arriba del 0,4% para convertirse en el motor que rompa la resistencia del índice dólar.
Escenario dos (70%): la combinación de datos de empleo apenas supera o cumple las expectativas. El mercado no tendrá grandes movimientos y el índice dólar seguirá oscilando por debajo de 102.
Escenario tres (10%): la combinación de datos de empleo está por debajo de lo esperado. Teniendo en cuenta que Hassett y Bessent dijeron que no será malo, la probabilidad de este caso es muy baja. Si ocurre, implica que la economía estadounidense no es tan fuerte y que la credibilidad de los funcionarios de la Casa Blanca es cuestionable, lo que podría impactar negativamente en la confianza del dólar y llevar el índice a niveles cercanos a 100.
【Apuesta por el empleo no agrícola de EE. UU. en junio】
Meta de la apuesta: número de empleos no agrícolas creados en EE. UU. en junio (expectativa del mercado: 110 mil, dato previo: 172 mil). Dejá tu pronóstico en los comentarios: los 5 usuarios cuyos valores se acerquen más al dato real ganarán una remera de Morning FX, y los puestos 6-10 recibirán una bolsa de tela de la marca. ¡Dejá tu respuesta en los comentarios!
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Tendencias de capital detrás del gran repunte de la potencia computacional de IA: Los flujos de fondos de JPMorgan revelan que las compras minoristas están “reduciéndose”, mientras aumentan las inversiones en núcleos de potencia computacional como Nvidia y SanDisk.
Lo que se revela no es una retirada masiva de pequeños inversores en IA, sino que bajo presiones macroeconómicas el ritmo general de entrada al mercado se desacelera notablemente y la selección de acciones se vuelve más concentrada. Respecto a la decisión unánime de la Reserva Federal de aumentar la tasa de interés en 25 puntos básicos elevando la tasa de política al 3.75%-4.00%, la opinión de JPMorgan es: si solo se revierte el ciclo superficial de "bajas de tipo por precaución" del año pasado, y las ganancias de las empresas siguen siendo sólidas, junto con la ausencia de un empeoramiento en la situación de Medio Oriente, el mercado de acciones aún tiene capacidad para absorber el aumento de tasas de interés.
¡Resultado de la votación 7-2! El Banco Central de Japón sube las tasas de interés al ritmo más rápido desde 1990, sin dar señales claramente más agresivas
El Banco Central de Japón elevó las tasas de interés al 1,25 %, el nivel más alto desde 1995 y la sexta subida desde que abandonó la política de tasas negativas en marzo de 2024. De los nueve miembros del comité, Asada y Sato votaron en contra debido a la situación económica actual, lo que refleja que persisten diferencias internas sobre nuevas medidas de ajuste. En su comunicado, el Banco Central de Japón señaló que continuará elevando las tasas y ajustando la política de estímulo, pero el lenguaje de las orientaciones prospectivas cambió poco respecto a la declaración de julio, sin emitir señales claramente más agresivas.
Precios de las criptos
Más


