
Meta vende potencia de cálculo para IA: ¿es una rendición o una jugada innovadora? Opiniones divididas en Wall Street

Meta está explorando planes para vender su capacidad de cómputo ociosa, lo que ha provocado interpretaciones completamente opuestas en Wall Street. ¿Es realmente una muestra de pragmatismo tras el fracaso de sus ambiciones en IA, o representa una ruptura estratégica que convierte la enorme inversión en infraestructura en una nueva fuente de ingresos?
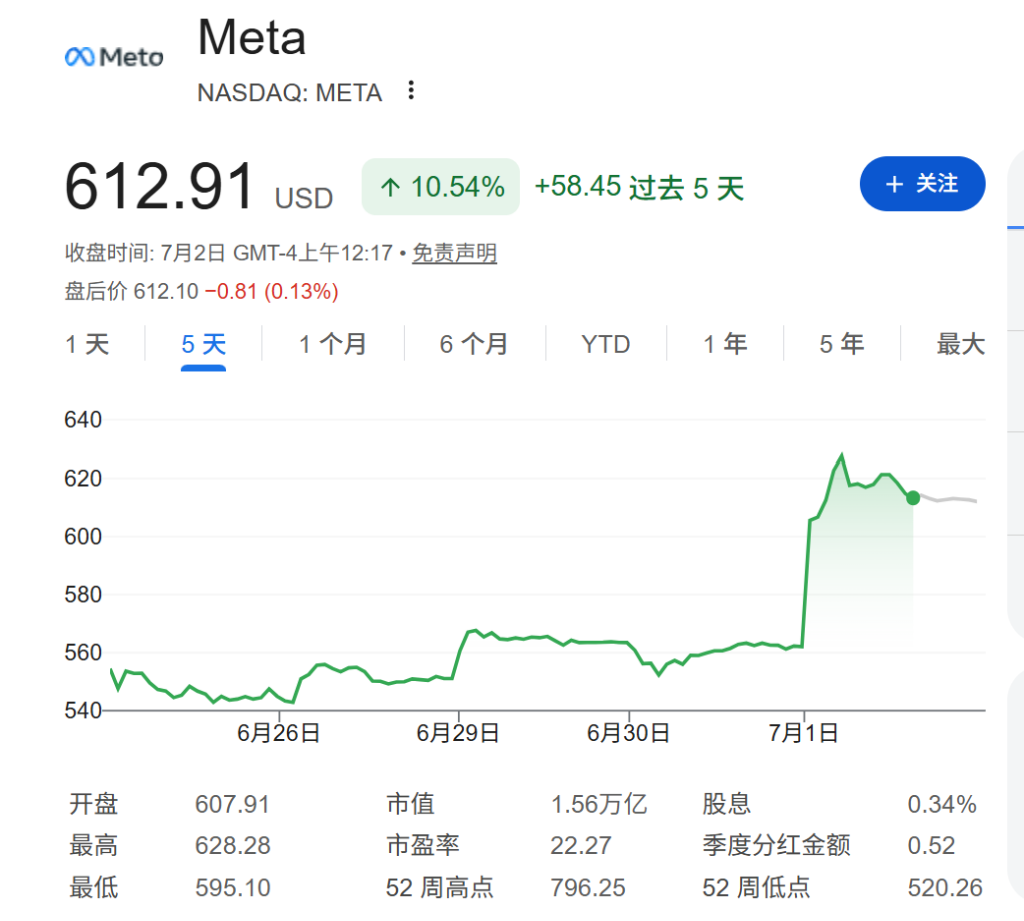
Según reportes, Meta planea vender sus recursos de computación que están sin utilizar. Tras el anuncio, las acciones de Meta subieron un 9% en un solo día el miércoles, la mejor performance diaria en más de un año, brindando un impulso muy necesario a una acción que venía bajo presión durante el año. La empresa se negó a comentar sobre estos reportes.
Esta movida tiene gran importancia para los inversores. Se espera que el flujo de caja libre de Meta tenga un valor negativo de más de mil millones de dólares en el segundo trimestre de este año, y según datos de FactSet, se prevé que ese indicador empeore significativamente en los próximos años. Si la venta de capacidad de cómputo se concreta, podría mejorar directamente la situación de flujo de caja y brindar apoyo parcial a su gasto anual de capital de hasta 145.000 millones de dólares.
Pesimistas: El crecimiento de productos internos de IA está por debajo de lo esperado
El analista Gil Luria de D.A. Davidson tiene una postura cautelosa al respecto. Considera que el hecho de que Meta se enfoque en vender capacidad de cómputo es una señal de que la compañía está "abandonando la carrera por la IA de vanguardia". Desde que fundaron Meta Superintelligence Labs el año pasado, la empresa lanzó el nuevo modelo Muse Spark, pero sigue quedando atrás de Anthropic y OpenAI en cuanto a competitividad del modelo.
Colin Sebastian, analista de Baird, también advirtió sobre el tema. Señaló que Zuckerberg había indicado previamente que sólo consideraría vender capacidad de cómputo a terceros si la empresa "sobrecargaba la infraestructura" de IA. Por eso, si Meta realmente inicia una plataforma de servicios en la nube, podría significar que el avance de sus productos de IA internos a escala no está alcanzando el ritmo esperado. Sin embargo, Sebastian reconoce que, dado el continuo impulso de Meta hacia la IA, el establecimiento de una plataforma cloud es una opción "racional". Después de todo, a diferencia de Amazon y Alphabet, Meta históricamente nunca ha vendido recursos de cómputo a terceros, lo que limita su rentabilidad y la economía de escala.
Andrew Graham, fundador de Jackson Square Capital, comparte una opinión similar. En una entrevista con MarketWatch, afirmó que la decisión de Meta de vender capacidad ociosa "ayudará a monetizar la enorme inversión en infraestructura de IA y a mejorar las expectativas de flujo de caja libre, un indicador que se esperaba se volviera significativamente negativo en los próximos años".
Optimistas: Monetización de capacidad ociosa impulsa mayores inversiones
Brent Thill, analista de Jefferies, tiene una opinión totalmente distinta. En su informe del miércoles, señaló que criticar el hecho de vender capacidad de cómputo como "sobrecarga de infraestructura" es "invertir la lógica", pues la demanda actual del mercado por capacidad aún supera a la oferta.
En cuanto a datos, Thill citó investigaciones de la industria realizadas por Jefferies que señalan que la tasa de utilización interna de la infraestructura de Meta está en alrededor del 65%, dejando un 35% de capacidad ociosa. Vender estos recursos elevaría directamente la tasa de utilización, mejoraría el retorno de la inversión y aumentaría el flujo de caja, lo que a su vez daría munición para expandir más el gasto de capital, en vez de reflejar un deseo de reducción. El año pasado, Zuckerberg mencionó en una llamada de resultados financieros que espera que Meta pueda alquilar la capacidad de cómputo sobrante a un "cierto precio premium".
Thill concluyó que Meta "no está abandonando la carrera de IA, sino convirtiendo sus promesas iniciales de capacidad agresiva en una opción estratégica que agrega valor".
El panorama del mercado de computación en la nube enfrenta un nuevo factor
Independientemente de cómo interprete Wall Street las motivaciones de Meta, esta posible incursión representa un impacto directo para los jugadores actuales del mercado cloud. Tras la publicación del informe de Bloomberg, las acciones de los proveedores de computación CoreWeave y Nebius cayeron, reflejando la preocupación del mercado ante el posible ingreso de un nuevo competidor que podría reducir su cuota actual.
La próxima movida de Meta revelará en gran medida la verdadera respuesta a la disputa de "ataque o retiro". Para los inversores, el foco está en si la empresa puede transformar exitosamente su centro de costos de infraestructura en una fuente de ingresos y, al mismo tiempo, mantener su posición competitiva en la frontera de IA.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los “dos gigantes de chips de memoria” de Corea del Sur apuntalan el optimismo en acciones y moneda; jefe de trading de Citi recomienda una estrategia contraria con el won en el nivel de 1400 puntos
La reciente debilidad del won surcoreano podría ser solo temporal, ya que el crecimiento de la industria de chips en Corea impulsará la moneda y respaldará la recuperación de su tipo de cambio frente al dólar estadounidense antes de fin de año. La postura restrictiva de la Reserva Federal y las preocupaciones inflacionarias relacionadas con el aumento de los precios del petróleo podrían hacer que el won caiga por debajo del umbral de 1.400 wones por dólar en el corto plazo.
De “más alto por más tiempo” a “normalidad por más tiempo”: el impacto de los precios del petróleo se suma a la ola de emisiones de deuda impulsada por la IA, y el mercado financiero enfrenta una “nueva normalidad” de un rendimiento del 5% en los bonos del Tesoro estadounidense.
El costo de endeudamiento de los gobiernos de todo el mundo sigue aumentando, y los inversores exigen mayores rendimientos para atraerlos a mantener bonos a largo plazo. El aumento en el rendimiento de los bonos del Tesoro estadounidense incluso llevó al secretario del Tesoro, Scott Besant, a anunciar la expansión del programa de recompra de bonos a largo plazo; sin embargo, esta medida de intervención no logró impedir que el rendimiento de los bonos del Tesoro estadounidense a 10 años superara el 5%, alcanzando su nivel más alto en casi 20 años.
Precios de las criptos
Más


