
El ciclo de actualización sufre un revés: una encuesta de UBS muestra que las funciones de inteligencia artificial de Apple no lograron despertar el entusiasmo por cambiar de dispositivo

La función de inteligencia artificial de Apple, Apple Intelligence, no logró convertirse en el catalizador del súper ciclo de renovación de iPhone que esperaba Wall Street. Una encuesta reciente de UBS muestra que la disposición de los consumidores a actualizar dispositivos por funciones de IA sigue disminuyendo, lo que vuelve a presionar la narrativa de crecimiento impulsada por IA de Apple en el mercado.
Según el último informe del analista David Vogt de UBS, su Evidence Lab realizó una investigación entre más de 7.500 usuarios de smartphones en los cinco principales mercados y aproximadamente el 24% de los encuestados declaró que actualizaría su teléfono antes de tiempo debido a Apple Intelligence, lo que representa una caída de cerca de 500 puntos básicos respecto a la primera mitad del año; al mismo tiempo, el porcentaje de quienes consideran que la función de IA “no influye” en su decisión de compra aumentó a aproximadamente el 31%, subiendo unos 300 puntos básicos.
Este resultado indica que el núcleo de la lógica de Apple, que apuesta a que las funciones de IA impulsarán un nuevo ciclo de actualización de hardware, aún no se traduce de manera efectiva entre los consumidores, lo que hace que algunos inversores tengan dudas sobre la sostenibilidad de una expansión adicional de su valoración.
La capacidad de Apple Intelligence para impulsar renovaciones se debilita
UBS señala que Apple Intelligence todavía no ha generado un impacto significativo en el comportamiento de actualización de los usuarios, y el esperado “ciclo de renovación impulsado por IA” aún no se ha materializado. Aunque la intención de compra de iPhone en los mercados de Estados Unidos, Reino Unido y Alemania creció en términos interanuales unos 300, 600 y 400 puntos básicos respectivamente, manteniéndose relativamente sólida, el analista Vogt de UBS opina que las funciones de IA anunciadas por Apple en la WWDC26 difícilmente serán el motor clave de la demanda en el corto plazo.
En un contexto de enfriamiento de la narrativa de IA, el iPhone plegable se transforma en uno de los pocos puntos de apoyo emocional. Aunque el interés neto del mercado general de teléfonos plegables cayó unos 600 puntos básicos hasta -8%, la preferencia del consumidor por “pantallas plegables de la marca Apple” es notablemente más fuerte y la prima relativa se amplió alrededor de 600 puntos básicos hasta casi un 48%. UBS estima que, Apple podría lanzar su primer iPhone plegable en su presentación anual de septiembre, lo que podría aportar unas 5 millones de unidades de ventas adicionales, equivalente a un incremento de alrededor del 2% sobre su pronóstico de envíos de iPhone.
El crecimiento de envíos convive con restricciones de valoración, Apple espera validación de nuevos productos
UBS espera que el volumen de envíos de iPhone para el año fiscal 26 llegue a unos 261,6 millones de unidades, un crecimiento interanual del 15,7%, impulsado principalmente por una mayor demanda del iPhone 17 y la demanda anticipada por posibles aumentos de precios.
En cuanto a valoración, UBS mantiene el precio objetivo para Apple en 296 dólares, basado en ganancias por acción de 9,86 dólares en 2027 y la suposición de un PER de 30 veces. La firma considera que el precio actual ya refleja en parte la mejora de la demanda de iPhone a corto plazo y el valor opcional de la IA, pero la incertidumbre sobre la hoja de ruta de productos, la debilidad del mercado chino y los factores de precio, limitan el margen de subida de la valoración.
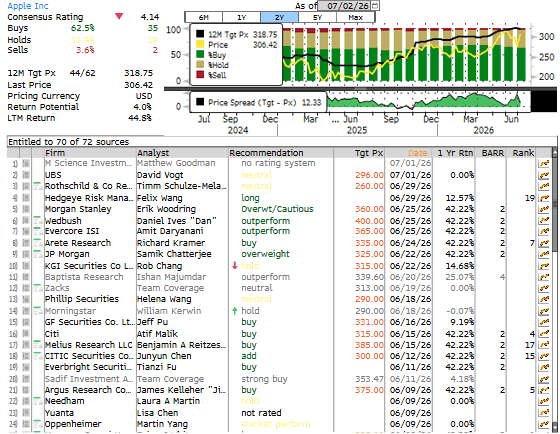
Según datos de consenso del mercado, Wall Street sigue teniendo una postura mayormente alcista sobre Apple: 35 analistas otorgan calificación de “compra”, 19 de “mantener” y 2 de “venta”, con un precio objetivo promedio a 12 meses de aproximadamente 319 dólares. Actualmente la acción de Apple volvió a superar los 300 dólares. Mientras la narrativa del ciclo de renovación impulsado por IA aún no se concreta, el foco del mercado está pasando gradualmente de la “narrativa tecnológica” a “ciclos de hardware y ritmo de lanzamiento de productos”.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Tendencias de capital detrás del gran repunte de la potencia computacional de IA: Los flujos de fondos de JPMorgan revelan que las compras minoristas están “reduciéndose”, mientras aumentan las inversiones en núcleos de potencia computacional como Nvidia y SanDisk.
Lo que se revela no es una retirada masiva de pequeños inversores en IA, sino que bajo presiones macroeconómicas el ritmo general de entrada al mercado se desacelera notablemente y la selección de acciones se vuelve más concentrada. Respecto a la decisión unánime de la Reserva Federal de aumentar la tasa de interés en 25 puntos básicos elevando la tasa de política al 3.75%-4.00%, la opinión de JPMorgan es: si solo se revierte el ciclo superficial de "bajas de tipo por precaución" del año pasado, y las ganancias de las empresas siguen siendo sólidas, junto con la ausencia de un empeoramiento en la situación de Medio Oriente, el mercado de acciones aún tiene capacidad para absorber el aumento de tasas de interés.
¡Resultado de la votación 7-2! El Banco Central de Japón sube las tasas de interés al ritmo más rápido desde 1990, sin dar señales claramente más agresivas
El Banco Central de Japón elevó las tasas de interés al 1,25 %, el nivel más alto desde 1995 y la sexta subida desde que abandonó la política de tasas negativas en marzo de 2024. De los nueve miembros del comité, Asada y Sato votaron en contra debido a la situación económica actual, lo que refleja que persisten diferencias internas sobre nuevas medidas de ajuste. En su comunicado, el Banco Central de Japón señaló que continuará elevando las tasas y ajustando la política de estímulo, pero el lenguaje de las orientaciones prospectivas cambió poco respecto a la declaración de julio, sin emitir señales claramente más agresivas.
Precios de las criptos
Más


