
El efecto de inclusión en el índice falla, las acciones de SpaceX caen más del 7% en dos días y rompen consecutivamente su precio de emisión, mientras que se intensifican las discrepancias de valoración en Wall Street.

SpaceX completó la mayor IPO global y salió a bolsa hace menos de un mes, pero su precio en el mercado secundario sufrió un giro dramático. Ni siquiera su reciente incorporación al índice Nasdaq 100 logró evitar el descenso continuo de su cotización, que cayó por debajo del precio de emisión; se evidencian discrepancias notables entre el sentimiento de mercado a corto plazo y el relato de Wall Street sobre su valor a largo plazo.
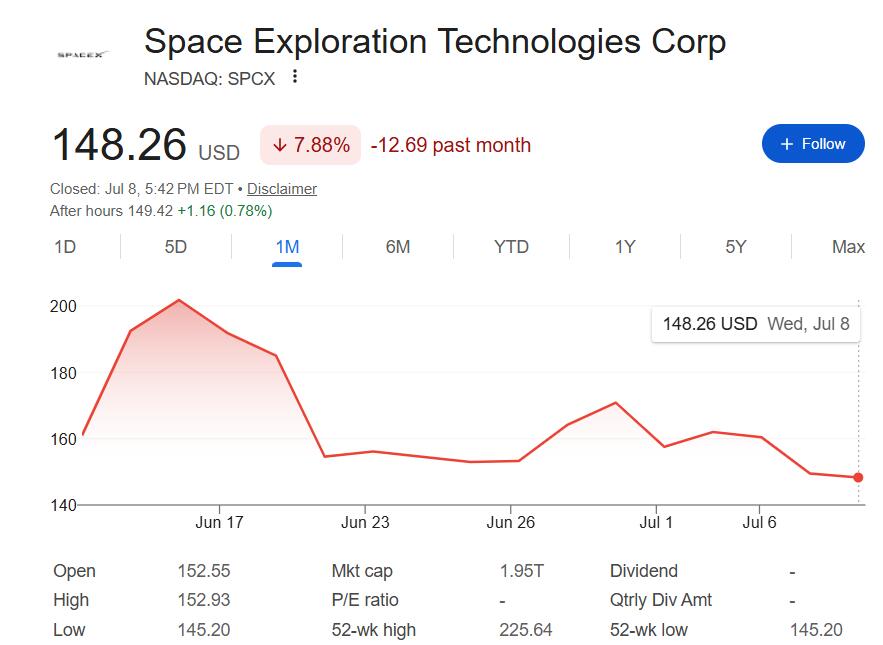
El miércoles, las acciones de SpaceX cerraron en $148,30 dólares, por segundo día consecutivo debajo de los $150 del precio de la IPO. Acumularon una caída de casi 7,6% en dos días y, respecto al máximo de cierre de $201,80 dólares del 16 de junio, retrocedieron un 26,5%. La inclusión en el Nasdaq 100, considerado generalmente un gran beneficio, no impulsó el precio, sino que fue el punto de salida para muchos inversores que buscaban ganancias. Según informes, tras el ejercicio de la opción “green shoe” por los bancos aseguradores, la IPO de SpaceX confirmó una recaudación neta de $85.700 millones de dólares el mes pasado, consolidándose como la mayor IPO de la historia.
Analistas señalan que la expectativa de incorporación al Nasdaq ya estaba reflejada en el precio, y la reciente debilidad general del Nasdaq ejerce presión adicional. Al mismo tiempo, las 12 firmas corredoras de la IPO publicaron reportes el martes, todas recomendando comprar o manteniendo la calificación, pero este inusual consenso alcista tampoco sostuvo el precio.
El efecto de inclusión en el índice no funcionó; ventas de ganancias controlan la tendencia a corto plazo
SpaceX fue incluido en el índice Nasdaq 100 como resultado directo de la revisión de reglas para nuevas acciones y apenas un mes después de su debut el 12 de junio. Usualmente, la inclusión genera compras pasivas de acciones por parte de ETF y fondos que siguen el índice.
Sin embargo, el mercado no siguió esa lógica. El martes, SpaceX cayó casi 7% en una jornada; el miércoles tocó el mínimo histórico de $145,20 dólares y bajó cerca de 2,9% en el día, aunque luego recuperó parte de lo perdido, cerrando con una baja de 0,8%. Acumuló tres jornadas consecutivas en descenso, sumando una pérdida superior al 8%.
Algunos analistas y estrategas creen que la noticia de la inclusión en el Nasdaq 100 ya estaba descontada y, sumado al ambiente débil del índice, los flujos de dinero pasivo no lograron sostener la toma de ganancias de capital activo.
Mirando el recorrido desde la salida a bolsa, SpaceX tuvo un fuerte impulso inicial, marcando un máximo de cierre de $201,80 dólares a los cuatro días de su debut, pero luego entró en un ciclo de volatilidad y descenso. La reciente caída y perforación del precio de emisión indica el fin del período de entusiasmo inicial de la IPO.
Wall Street mantiene visión alcista, pero los métodos de valuación varían significativamente
A pesar de la presión sobre el precio, Wall Street se mantiene optimista. Según medios, SpaceX recibió 14 recomendaciones de compra, con un precio objetivo promedio de $247 dólares, mientras que el promedio de las calificaciones de compra alcanzó $260 dólares, equivalentes a una valuación de aproximadamente $3,4 billones de dólares.
Sin embargo, hay grandes diferencias en los métodos y objetivos de valuación entre las firmas. Adam Jonas, analista de Morgan Stanley, otorgó la calificación de "sobreponderar" con un precio objetivo máximo de $300 dólares, usando un modelo de descuento de flujo de caja a 15 años, estimando que SpaceX alcanzará ingresos por $3,3 billones y un EBITDA de $2,7 billones en 2040.
Edison Yu, de Deutsche Bank, fijó su objetivo en $255 dólares, utilizando el método de suma por segmentos para valuar el negocio de AI, Starlink y lanzamientos espaciales, totalizando cerca de $3,3 billones de dólares.
Ken Herbert, de RBC, estableció un precio objetivo de $225 dólares, usando el múltiplo de EBITDA para 2029 y valuando el negocio de “Starlink” en 15 veces su EBITDA, cerca de $63.000 millones; el negocio de AI también fue valuado a 15 veces EBITDA.
Ron Epstein, de Bank of America, apunta a $235 dólares, destacando el impacto de la nave “Starship”, cuyo éxito podría reducir el costo de poner satélites en órbita en un 90% respecto al Falcon 9.
Brian Gesuale, de Raymond James, dio un sorprendente precio objetivo de $800 dólares, equivalentes a más de $10 billones de dólares, calificando SpaceX como "una de las infraestructuras industriales más definitorias del siglo XXI", apoyándose en un múltiplo de 27 veces EBITDA proyectado para 2031.
Los analistas con postura cautelosa son minoría: MoffettNathanson otorga calificación neutral y CFRA recomienda vender.
Cambio en la rivalidad: Blue Origin concretó su primera ronda de financiación externa
Mientras SpaceX enfrenta su primer ajuste tras la IPO, su mayor rival, Blue Origin, acelera la búsqueda de fondos.
The New York Times reveló que Blue Origin, la empresa de cohetes privada de Jeff Bezos, fundador de Amazon, está cerrando una primera ronda de financiación externa de $10.000 millones de dólares sobre una valuación de $130.000 millones. Coatue Management aportó $4.000 millones, otras grandes instituciones $4.000 millones y Bezos sumó $2.000 millones más. Durante 25 años, Blue Origin fue financiada casi en su totalidad por Bezos personalmente.
Es la primera vez que Blue Origin incorpora capital externo desde su fundación. Esta ronda de inversión ocurre tras un importante revés tecnológico.
En los primeros meses del año, el cohete New Glenn de Blue Origin explotó durante una prueba de encendido estático, destruyendo la única plataforma de lanzamiento de la empresa. En mayo, Bezos declaró ante la prensa: "Finalmente tenemos un panorama claro sobre el camino futuro y las finanzas, es buen momento para traer inversores externos."
En cuanto a negocios, además de los lanzamientos de cohetes, Blue Origin planea ofrecer a grandes clientes servicios de banda ancha satelital TeraWave, usando el cohete New Glenn para colocar satélites en órbitas bajas y medias.
Amazon también lanzará su servicio de internet satelital LEO para consumidores, compitiendo con Starlink de SpaceX, aunque este último mantiene una ventaja considerable en número de satélites en órbita.
La clave: valuación y rentabilidad
La reciente corrección del precio se origina por la revisión del mercado sobre la valuación de SpaceX. El precio objetivo promedio de $260 dólares, que implica una valuación de $3,4 billones, supera ampliamente la suma de los valores de mercado de Microsoft y ExxonMobil, cuyos ingresos estimados combinados para 2027 rondan los $800.000 millones y EBITDA supera los $300.000 millones, aproximadamente diez veces lo proyectado para SpaceX.
El plus de valuación de SpaceX depende de lograr un crecimiento acelerado. Según el modelo de Bank of America, hasta 2031 el negocio espacial crecerá 8% anual, Starlink un 60% anual y el de AI casi 140% anual entre 2025 y 2031. Así, SpaceX alcanzaría unos $800.000 millones de ingresos y $580.000 millones de EBITDA en 2031.
Sin embargo, SpaceX aún no ha alcanzado rentabilidad total. El equilibrio entre las fuertes inversiones en capital y la generación de flujo de caja es el principal foco de atención para los inversores.
Según el prospecto, SpaceX alcanzará ingresos de unos $18.674 millones en 2025 y $4.694 millones en el primer trimestre de 2026. Mientras la ambiciosa visión no se traduzca en ganancias sostenidas, la fase de ajuste en los precios podría prolongarse.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Las empresas japonesas rara vez desprecian el yen débil! La volatilidad del tipo de cambio es “perjudicial”; la debilidad del yen podría causar caos en los mercados financieros.
Los ejecutivos de empresas japonesas están pidiendo un fortalecimiento del yen, incluso aquellas compañías que se benefician de la debilidad de la moneda.

Después de que la Reserva Federal emitió señales de postura agresiva, Goldman Sachs cambió su pronóstico: ahora prevé un aumento adicional de 25 puntos básicos en octubre.
La lógica central detrás de que Goldman Sachs incluya una subida de tasas en octubre como escenario base es la siguiente: ya que la Reserva Federal ha calificado este aumento de tasas como una medida para “retornar más oportunamente” al objetivo del 2%, realizar subidas consecutivas en reuniones seguidas resulta más natural que alternarlas. Sin embargo, Goldman Sachs considera que más de dos subidas adicionales no son el escenario base, principalmente porque sus propias previsiones de inflación son más bajas que la media de los miembros de la Reserva Federal.
Morgan Stanley: El embalaje avanzado chino alcanzará mil millones en 2029, los proveedores de equipos serán mejores que las empresas de prueba y embalaje, recomendando ACM Research (ACMR.US) como la primera opción.
Morgan Stanley publicó un informe de investigación afirmando que el empaquetado avanzado en China sigue siendo una vía de crecimiento a largo plazo impulsada por la inteligencia artificial; sin embargo, existe una división entre el crecimiento en la escala de la industria y el aumento de las ganancias de las empresas de ensamblaje y pruebas.

¡La "Renaissance de la CPU" está en marcha! Arm (ARM.US) tiene más confianza en cumplir con la proyección de 2 mil millones de dólares, los agentes de IA están generando una enorme ola de demanda de CPU.
El CEO de Arm Holdings dijo el miércoles que tiene cada vez más confianza en que la empresa de diseño de chips podrá asegurar un suministro suficiente para satisfacer la demanda de los clientes por 2 mil millones de dólares o incluso más.

Precios de las criptos
Más


