
La rupia indonesia atrapada en el barro

Indonesia, como la mayor economía del sudeste asiático, ha experimentado una caída del 29% en el Índice Compuesto de Yakarta durante este año, y la rupia indonesia se ha depreciado más del 6% frente al dólar estadounidense. Indonesia, que ha sufrido repetidas veces el "triple golpe" de acciones, bonos y divisas, ha vivido en el último medio año una oleada de defensa de su posición como "mercado emergente". En enero de este año, MSCI anunció la congelación de todos los ajustes de índices de Indonesia, no añadiendo nuevas acciones indonesias al índice de mercados emergentes, y además emitió una advertencia importante: el mercado de Indonesia presenta deficiencias fundamentales de invertibilidad, y si no corrige a tiempo, será degradado de mercado emergente a mercado fronterizo.
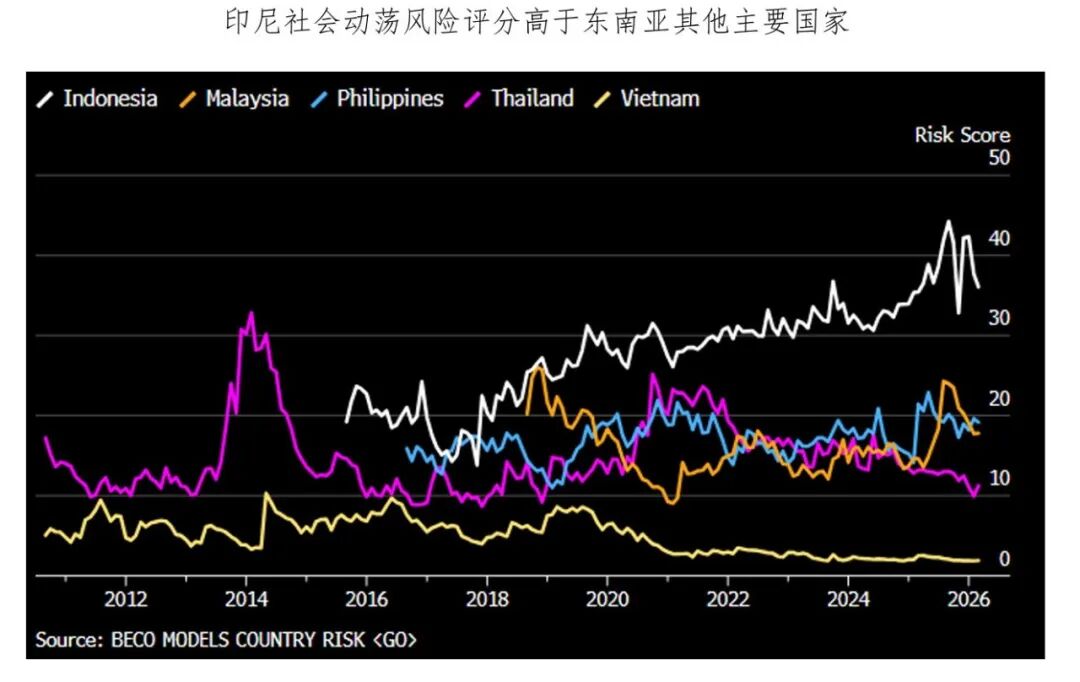
La decisión final de MSCI la semana pasada fue mantener la calificación, pero bajar la calificación del ítem "flujo de información" a negativa. En menos de un mes, el banco central de Indonesia subió las tasas de interés 100 puntos base, lo que permitió a la rupia rebotar desde mínimos históricos. ¿La crisis realmente se ha resuelto?
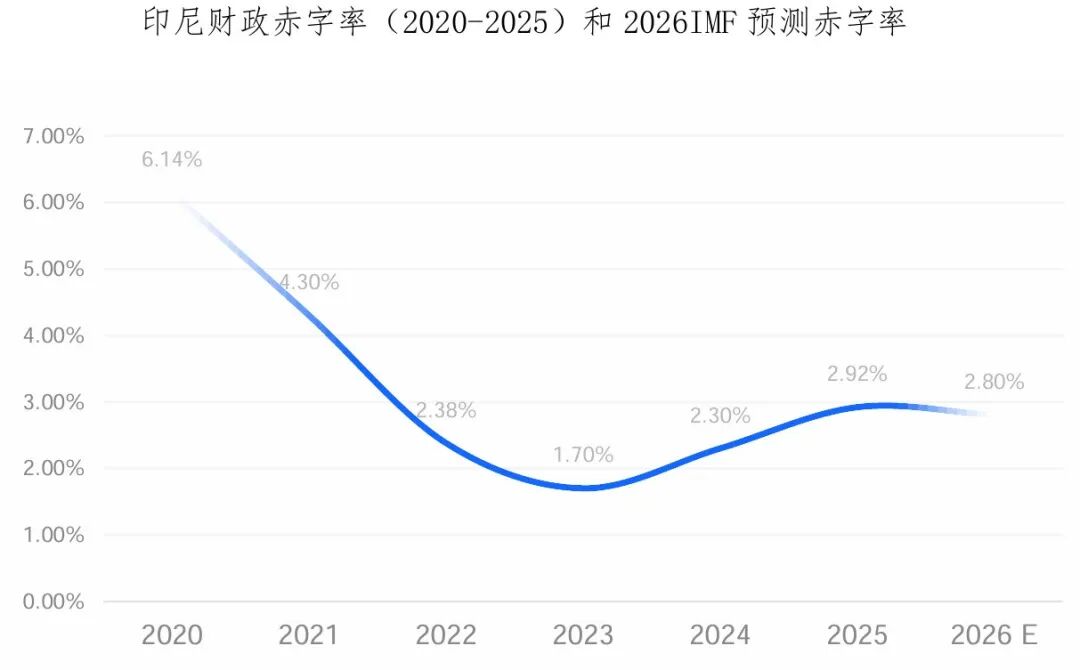
El déficit fiscal sigue elevado y la moneda está bajo presión.La "Ley de Presupuesto Nacional" de Indonesia establece límites estrictos: el déficit fiscal no puede superar el 3% y la deuda pública no puede exceder el 60%. En 2025 el déficit fiscal alcanzó el máximo desde la pandemia (momento en que se soltaron temporalmente los límites), y tras el conflicto entre Estados Unidos e Irán, el aumento internacional del precio del petróleo obligó al gobierno a aumentar los subsidios al combustible y al mismo tiempo implementar programas de nutrición y obras públicas. Frente a un gasto fiscal elevado y un crecimiento débil de los ingresos, el mercado duda sobre la sostenibilidad y el equilibrio fiscal de Indonesia actualmente.
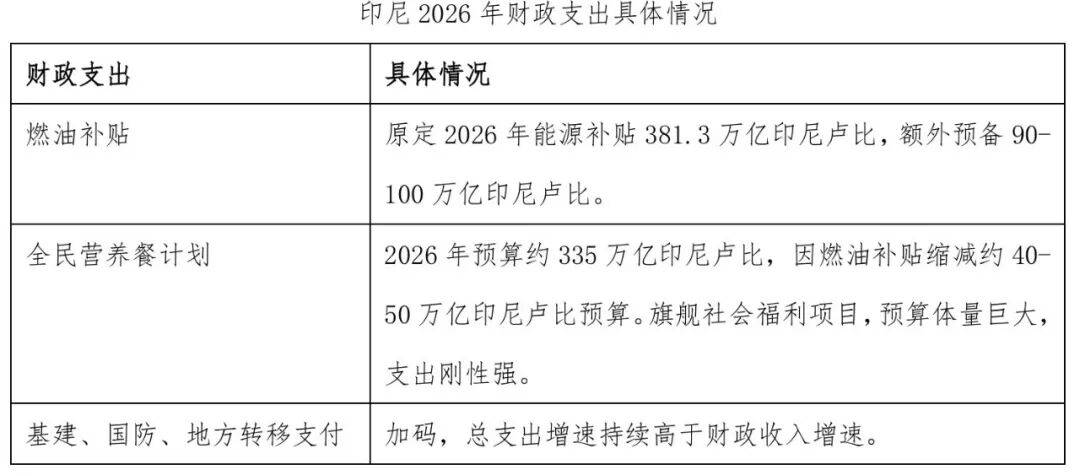
La importación neta de petróleo se ha convertido en una carga para el tipo de cambio desde el conflicto entre Estados Unidos e Irán.Comparando, Brasil e Indonesia son ambos economías emergentes exportadoras de materias primas, pero el comportamiento de sus monedas es diferente. Brasil, gracias a la tecnología de petróleo de aguas profundas, es un exportador neto de crudo, mientras que Indonesia, aunque su balanza comercial es superavitaria (principalmente carbón, aceite de palma y aleaciones con níquel), en el ítem de petróleo y gas es naturalmente deficitaria, y depende mucho de la importación de energía. Desde el conflicto entre Estados Unidos e Irán, el alza de los precios de petróleo ha generado una divergencia aún mayor en la evolución del tipo de cambio de ambas monedas.
En el artículo "La batalla por la defensa de las monedas asiáticas", ya mencionamos cómo el banco central de Indonesia ha intervenido directamente usando reservas de divisas, implementando medidas macroprudenciales y controles de capital, y desde mayo ha realizado subidas continuas de tasas de interés. Aunque esto dio un respiro a la rupia indonesia, la causa fundamental de la debilidad no se ha modificado:
(1) El déficit fiscal se expande y la tasa de déficit sigue alta; subir tasas y depreciar la moneda aumentará la presión fiscal;
(2) La nueva política de monopolio estatal en recursos estratégicos (por la cual el fondo soberano gestiona empresas que son el único intermediario legal para exportar carbón, aceite de palma, aleaciones de titanio, etc., hacia compradores internacionales) pretende aumentar los ingresos fiscales, pero genera controversia en el mercado y podría impactar negativamente las exportaciones; junto con el tradicional déficit energético, aumenta la incertidumbre comercial.
BFC Diálogo de divisas
Junto a usted en 2026
Deje su mensaje en la plataforma
Comparta con nosotros sus opiniones
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La carrera armamentista de los centros de datos se extiende a la infraestructura eléctrica; Amazon firma un acuerdo estratégico de siete años con Generac por 8 mil millones de dólares.
Amazon firmó un acuerdo de suministro de generadores con Generac por hasta 8 mil millones de dólares, con una duración de 7 años. El primer pedido, de 2,4 mil millones de dólares, se entregará entre 2027 y 2028, y se reforzará la relación de compra a largo plazo mediante opciones de acciones. Analistas estiman que este acuerdo aumentará la certeza sobre las futuras ganancias de Generac y demuestra que la expansión de los centros de datos de inteligencia artificial está trasladando la demanda más allá de chips y servidores, hacia equipos de generación y otras infraestructuras eléctricas.
El Banco de Inglaterra mantiene las tasas de interés sin cambios y reduce el ritmo de ajuste del balance más de lo esperado.
El Banco de Inglaterra anunció el jueves que mantendrá la tasa de interés de referencia en 3.75%, en línea con las expectativas del mercado.
Precios de las criptos
Más


