
Franco suizo: el halo de refugio seguro se desvanece

El "moneda más fuerte del mundo", el franco suizo, recientemente ha enfrentado algunos problemas.
En enero de este año, USDCHF cayó por debajo de 0.78, marcando un mínimo de 11 años, en medio de intensos conflictos en Medio Oriente y una ola mundial de fondos buscando refugio seguro en el franco suizo. El Banco Nacional Suizo no estaba lidiando ni con la inflación ni con el crecimiento, sino con una "felicidad problemática": su moneda era demasiado fuerte.
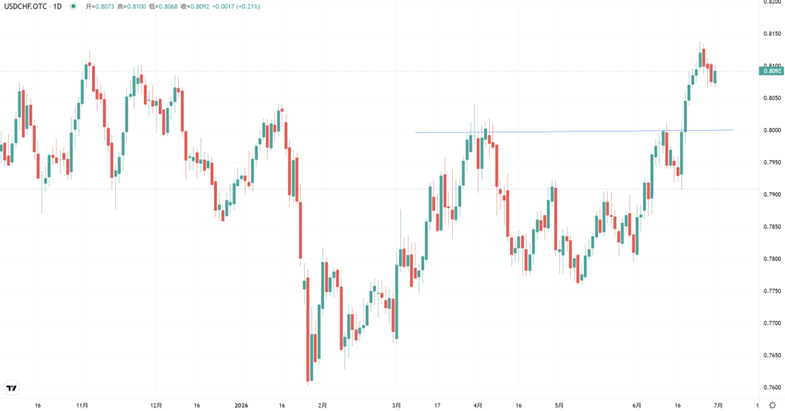
Pero al entrar en junio, el panorama cambió drásticamente. El 18 de junio, el USDCHF subió con fuerza superando la barrera de 0.80, alcanzando un máximo de 0.8016, fluctuando luego entre 0.80 y 0.81. En solo cinco meses, el franco se devaluó casi un 3% frente al dólar.
Reciente comportamiento del USDCHF
¿Qué ha sucedido? Considero que hay tres factores principales:
Primero, la demanda de refugio se ha reducido sistemáticamente. La guerra entre EE.UU. e Irán, el bloqueo del Estrecho de Ormuz y el alza de los precios del petróleo impulsaron los fondos hacia el franco suizo como "refugio definitivo". Pero tras el acuerdo de alto el fuego en abril, la reapertura del Estrecho de Ormuz y el desplome del petróleo desde su máximo, la base del razonamiento de refugio ha sido socavada. Los fondos están saliendo de activos refugio, y el franco suizo es el primero en verse afectado.
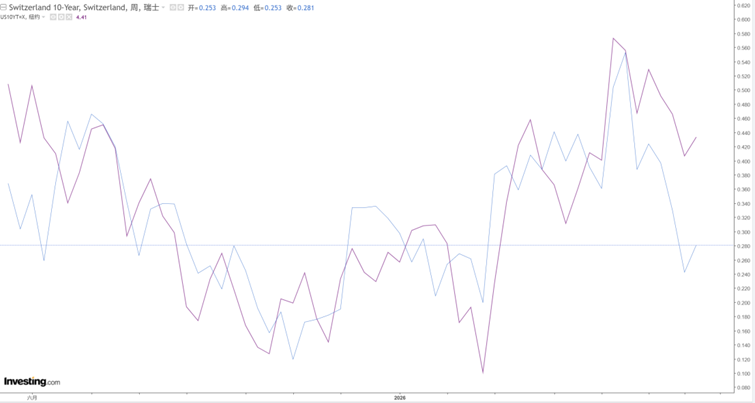
Segundo, la desventaja por diferencial de tasas es cada vez más evidente. El 18 de junio, la Reserva Federal mantuvo la tasa en 3.50%-3.75%, y la primera conferencia de prensa del nuevo presidente, Waller, reforzó el tono agresivo de "Higher for Longer". Ese mismo día, el Banco Nacional Suizo mantuvo la tasa en 0%. El diferencial entre Suiza y EEUU supera los 350 puntos básicos, lo que hace que mantener francos tenga un coste de oportunidad elevado. Con el descenso del sentimiento de refugio, los fondos especulativos naturalmente prefieren regresar a monedas de alto rendimiento.
Bonos suizos a 10 años (azul) VS bonos estadounidenses a 10 años (violeta)
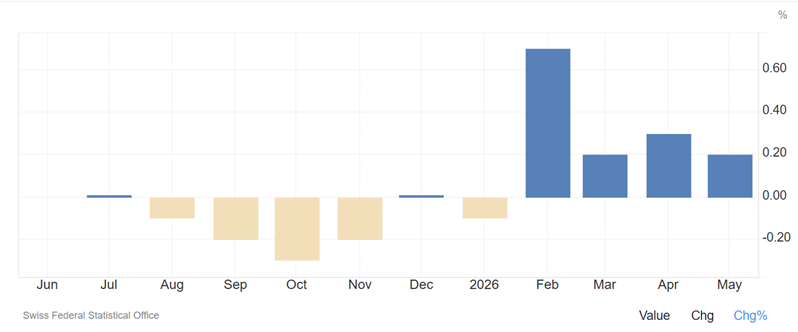
Tercero, preocupaciones internas sobre la economía suiza. El IPC de mayo fue solo de 0.2%, muy lejos del límite superior del 2% del banco central, e incluso asoma el riesgo de deflación. En junio, el banco central fijó sus previsiones de inflación para 2026-2027 en 0.6%—es decir, no hay motivos cercanos para subir tasas y, de hecho, podrían aceptar una depreciación del franco si se da. La previsión de crecimiento del PIB es apenas 1%, mostrando que este "modelo a seguir" está atravesando una etapa de bajo crecimiento.
CPI de Suiza en el último año
¿Pero será que el franco suizo seguirá debilitándose? No necesariamente.
En su declaración de junio, el Banco Nacional Suizo enfatizó inusualmente que "aumentará la intervención en el mercado cambiario cuando sea necesario," y el mercado generalmente considera que el rango 0.7780-0.7800 es la línea roja tácita para la intervención. Esta es una "techo" (desde la perspectiva del franco) y un "suelo" (desde la perspectiva del USDCHF). Mirando al futuro, varias instituciones ponen el objetivo a corto plazo en el rango 0.82-0.825; si los datos económicos de EE.UU. siguen siendo sólidos, no sería imposible alcanzar ese nivel.
En el mediano plazo, hay que vigilar que la calidad de refugio del franco nunca desapareció, solo está "dormida". Si la situación geopolítica empeora, el franco puede ser reactivado rápidamente como refugio. Además, factores estructurales como el superávit constante en la cuenta corriente de Suiza, baja deuda gubernamental y estabilidad política siguen presentes.
Para empresas que necesitan hacer pagos en francos, mi recomendación es: actualmente el USDCHF está en un nivel relativamente alto este año; si requieren comprar francos, ahora es un buen momento para fijar a futuro. Por el contrario, si reciben ingresos en francos y deben cambiar a dólares o yuanes, no es urgente hacerlo—pueden esperar mejores tasas o dividir la operación para suavizar las fluctuaciones.
Resumen de la nota de hoy:
1. Los factores clave para la reciente debilidad del franco suizo: caída del sentimiento de refugio, gran desventaja en el diferencial de tasas entre EE.UU. y Suiza (más de 350bp) y una divergencia clara de política entre "halcón estadounidense, paloma suiza";
2. El USDCHF ha superado el nivel clave de 0.80, con objetivo a corto plazo en 0.82-0.825, pero la línea roja tácita de intervención del Banco Nacional Suizo en 0.7780-0.7800 limita el espacio de caída para el franco;
3. La función de refugio del franco está "dormida" y no "extinta", y puede reactivarse ante riesgos geopolíticos o de recesión; las empresas deberían fijar el riesgo cambiario de acuerdo a sus necesidades propias de pagos y cobros.
Charlas de cambio de BFC
2026, junto a usted
Deje su comentario en el backend
Y converse con nosotros
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Después de que la Reserva Federal emitió señales de postura agresiva, Goldman Sachs cambió su pronóstico: ahora prevé un aumento adicional de 25 puntos básicos en octubre.
La lógica central detrás de que Goldman Sachs incluya una subida de tasas en octubre como escenario base es la siguiente: ya que la Reserva Federal ha calificado este aumento de tasas como una medida para “retornar más oportunamente” al objetivo del 2%, realizar subidas consecutivas en reuniones seguidas resulta más natural que alternarlas. Sin embargo, Goldman Sachs considera que más de dos subidas adicionales no son el escenario base, principalmente porque sus propias previsiones de inflación son más bajas que la media de los miembros de la Reserva Federal.
Morgan Stanley: El embalaje avanzado chino alcanzará mil millones en 2029, los proveedores de equipos serán mejores que las empresas de prueba y embalaje, recomendando ACM Research (ACMR.US) como la primera opción.
Morgan Stanley publicó un informe de investigación afirmando que el empaquetado avanzado en China sigue siendo una vía de crecimiento a largo plazo impulsada por la inteligencia artificial; sin embargo, existe una división entre el crecimiento en la escala de la industria y el aumento de las ganancias de las empresas de ensamblaje y pruebas.

¡La "Renaissance de la CPU" está en marcha! Arm (ARM.US) tiene más confianza en cumplir con la proyección de 2 mil millones de dólares, los agentes de IA están generando una enorme ola de demanda de CPU.
El CEO de Arm Holdings dijo el miércoles que tiene cada vez más confianza en que la empresa de diseño de chips podrá asegurar un suministro suficiente para satisfacer la demanda de los clientes por 2 mil millones de dólares o incluso más.

Precios de las criptos
Más


