
La política monetaria vuelve a ser el eje central del mercado, la primera reunión del FOMC con Waller es el foco global.

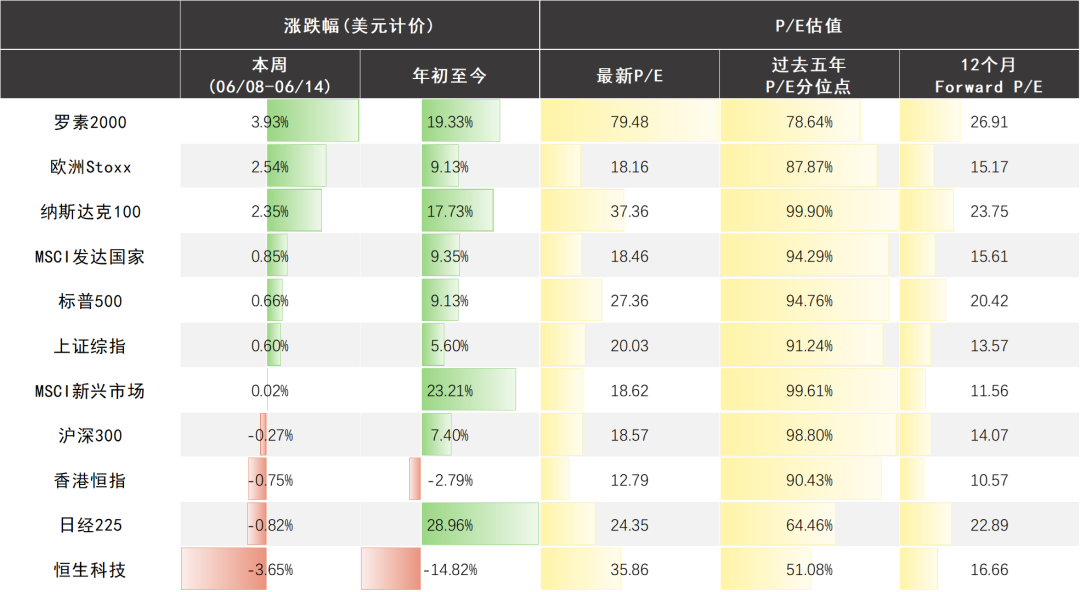
La semana pasada, la línea principal del mercado de capitalesglobal volvió a centrarse en la política monetaria mundial, tras dejar atrás el riesgo geopolítico. Con el conflicto entre Estados Unidos e Irán cerca de alcanzar un acuerdo de cese al fuego y un menor riesgo residual en el estrecho de Ormuz, impactando menos en el precio del petróleo y moderando las preocupaciones por la inflación externa, el enfoque del mercado se desplaza hacia el rumbo de las principales políticas de los bancos centrales. Los bancos centrales no estadounidenses volvieron a tomar posiciones más hawkish frente a la presión inflacionaria y cambiaria, pero consideramos que la Reserva Federal bajo el marco de Walsh no tiene suficientes motivos para retomar un ciclo de suba de tasas este año, y es más probable quemantengala actualposición deespera y observación.
En mayoel CPI de Estados Unidos continuó aumentando hasta un 4,2% interanual, pero el núcleo mensual fue de solo 0,2%, por debajo de lo esperado, lo que muestra que la presión inflacionaria proviene principalmente de los shocks energéticos y no de una demanda interna sobrecalentada. Si el precio del petróleo ya no se dispara, mayo podría representar el pico de corto plazo del CPI interanual en este ciclo.En el plano industrial, aunque el segmento de IA se vio afectado por rumores sobre la cadena de suministro, la iteración de modelos, la aplicación de Agents y las inversiones estratégicas de las grandes potencias continúan fortaleciendo la línea principal. A corto plazo, se necesita una buena gestión de la exposición; a mediano y largo plazo, buscamos oportunidades de calidad alrededor de los cinco pilares: energía, chips, infraestructura, modelos y aplicaciones.
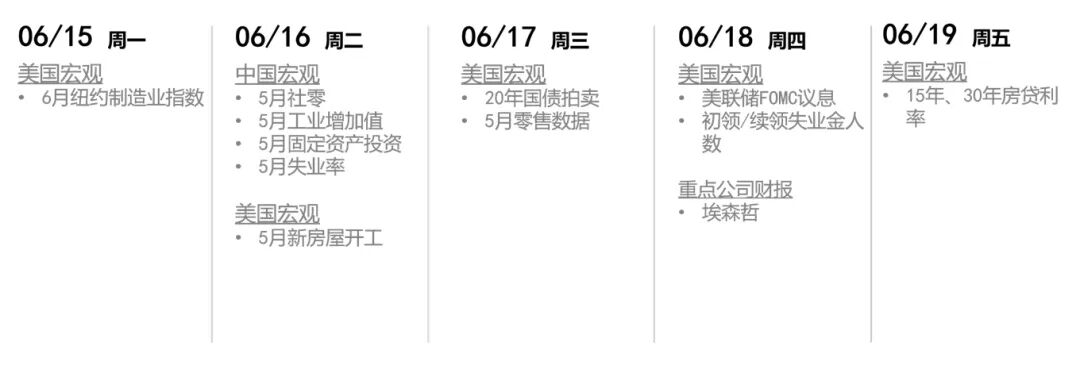
La semana pasada,la línea central del mercado está volviendo a pasar de riesgos geopolíticos a centrarse en la política monetaria mundial. El conflicto EEUU-Irán está muy cerca del acuerdo de cese de fuego, y tras disminuir el riesgo residual en el Estrecho de Ormuz, el mercado ha moderado sus preocupaciones por los shocks en el precio del petróleo y la inflación externa. El enfoque ha cambiado hacia las rutas de política de los principales bancos centrales. El Banco Central Europeo ya comenzó a subir las tasas la semana pasada, y el Banco de Japón probablemente lo haga esta semana, mostrando cómo los bancos centrales fuera de EE.UU. están respondiendo nuevamente a la presión externa de inflación y tipo de cambio.
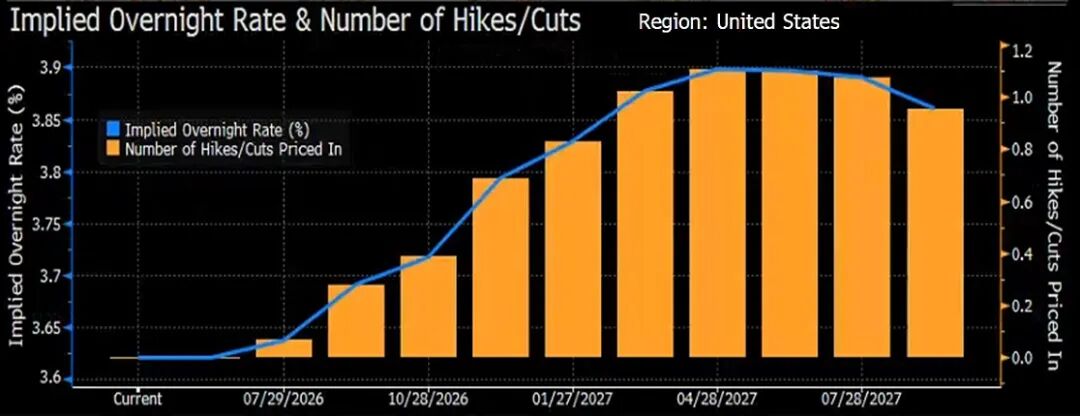
Sin embargo, consideramos quela Reserva Federal, bajo el marco de Walsh, no tiene condiciones suficientes este año para volver a subir tasas. Se espera que en su primer aparición del FOMC no transmita claramente una señal unilateral hawkish, y que más bien enfatice "que la próxima decisión puede ser tanto subir como bajar tasas", manteniendo la flexibilidad en la política. Actualmente, la economía estadounidense mantiene resiliencia en el crecimiento y la presión inflacionaria externa no ha desaparecido por completo, pero la inflación endógena es insuficiente; en este escenario, la Reserva Federal probablemente opte por observar antes que apresurarse a reactivar el ciclo de suba de tasas.
Mientras tanto, el CPI de EE.UU. de mayo siguió subiendo hasta 4,2% interanual, pero el núcleo del CPI mensual fue solo 0,2%, menor a la expectativa, lo que demuestra que el alza inflacionaria viene principalmente por shocks energéticos y no por un sobrecalentamiento total de la demanda endógena. En la estructura, ítems como gasolina, electricidad y pasajes de avión ligados a precios del petróleo fueron los principales motores; los bienes core bajaron mes a mes, la inflación del sector vivienda volvió a normalidad y el descenso en el seguro de vehículos ayudó a bajar los servicios core.En términos generales, el shock energético aún no se traduce en una segunda ronda de inflación y, si el precio del petróleo no se descontrola, mayo podría ser el pico de corto plazo del CPI interanual en este ciclo.
En términos sectoriales, el segmento de IA recientemente fue afectado por rumores sobre ajuste a la baja de la demanda de almacenamiento, demoras en fotónica óptica y el ritmo de las fuentes de 800V,pero consideramos que esto es solo ruido de corto plazo y que la línea principal industrial se sigue reforzando. Por un lado, la iteración de capacidades de modelos sigue acelerándose: los avances de Anthropic en Fable/Mythos atraen atención internacional, y OpenAI GPT-5.6 está en pruebas y discusiones sobre filtraciones; en China, Zhipu GLM-5.2 se libera en su totalidad para Coding Plan y además incrementa ZCode 3.0, lo que marca el paso de la IA de chatbots hacia tareas complejas de código y agentes inteligentes.
Por otro lado, la IA está elevándose al nivel de activo estratégico y de seguridad nacional para las grandes potencias; el valor sectorial es indiscutible. China planifica una inversión de aproximadamente 2 billones de yuanes en centros de datos de IA, priorizando la producción nacional, mientras que EE.UU. está restringiendo el acceso internacional a modelos avanzados como Fable/Mythos por motivos de seguridad nacional. A corto plazo gestionaremos la exposición frente a rumores sobre la cadena de suministro;a mediano y largo plazo seguimos buscando oportunidades de calidad basadas en el progreso de los modelos (energía, chips, infraestructura, modelos, aplicaciones).
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Importancia que supera la decisión sobre tasas! Los inversionistas de bonos están atentos al plan QT del Banco de Inglaterra
Para los inversores en bonos, están más atentos al plan de ajuste cuantitativo (QT) del Banco de Inglaterra para el próximo año que a la decisión sobre las tasas de interés del jueves.
¿Por qué las acciones de los bancos estadounidenses bajaron tanto esta semana? La advertencia de Bank of America fue solo el detonante, la inflación es el “asesino invisible”.
El índice KBW de acciones bancarias cerró el miércoles con una caída del 2,9%, su mayor descenso diario desde febrero, ampliando la caída semanal al 5%.
Precios de las criptos
Más


