
Análisis de datos macroeconómicos de julio: continuación del patrón en K

Mi nuevo libro, “Superando la Trampa de la Tasa de Interés Natural”, ya fue publicado. La introducción se encuentra aquí y aquí. Las ilustraciones a color del libro se pueden ver aquí.Se recomienda comprar la edición oficial en Tmall y JD.com.
El 17 de agosto de 2026 a las 15:00 (UTC+8), la Oficina Nacional de Estadísticas publicó los datos de industria, consumo e inmobiliario correspondientes a julio. Aquí va un análisis simple.
1. Continuación del modelo K en la industria
El valor agregado industrial de empresas por encima del umbral, tanto el de julio comparado con el mismo mes del año pasado como el acumulado, se muestra en la figura 1. En julio la variación interanual mensual fue 4.5% y la acumulada 5.3%, con una tendencia descendente.
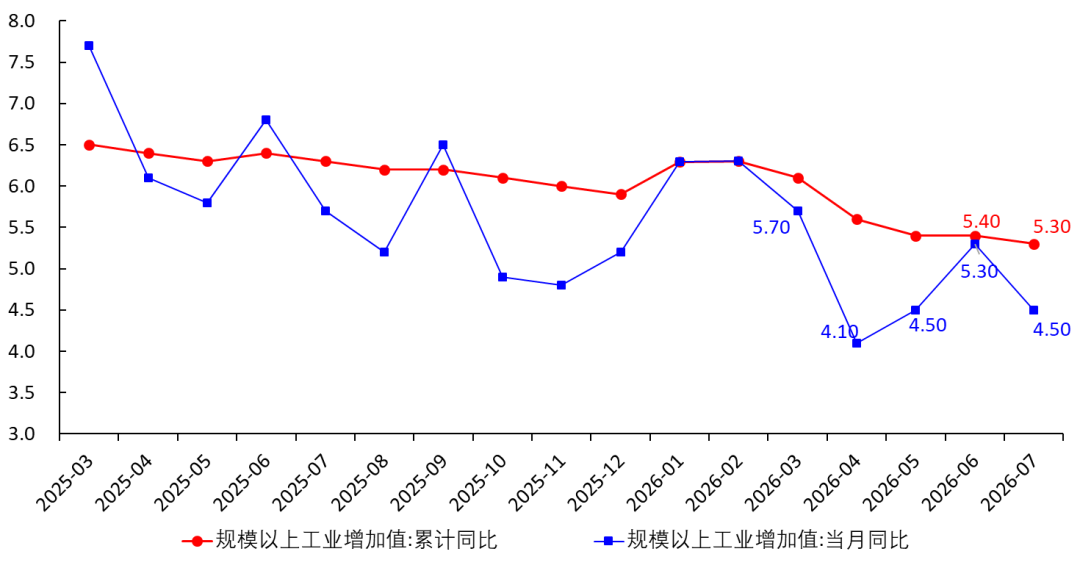
Figura 1 Tasa de crecimiento del valor agregado industrial
Si ajustamos estacionalmente los datos de enero de 2021 a julio de 2026, obtenemos la figura 2. Tras el ajuste, la variación interanual mensual de julio fue de 4,89%, ya cuatro meses seguidos por debajo de la línea de tendencia (línea verde). Es decir, la producción industrial es débil y la variación interanual de PPIRM y PPI debería estar en descenso (lo que de hecho sucede).
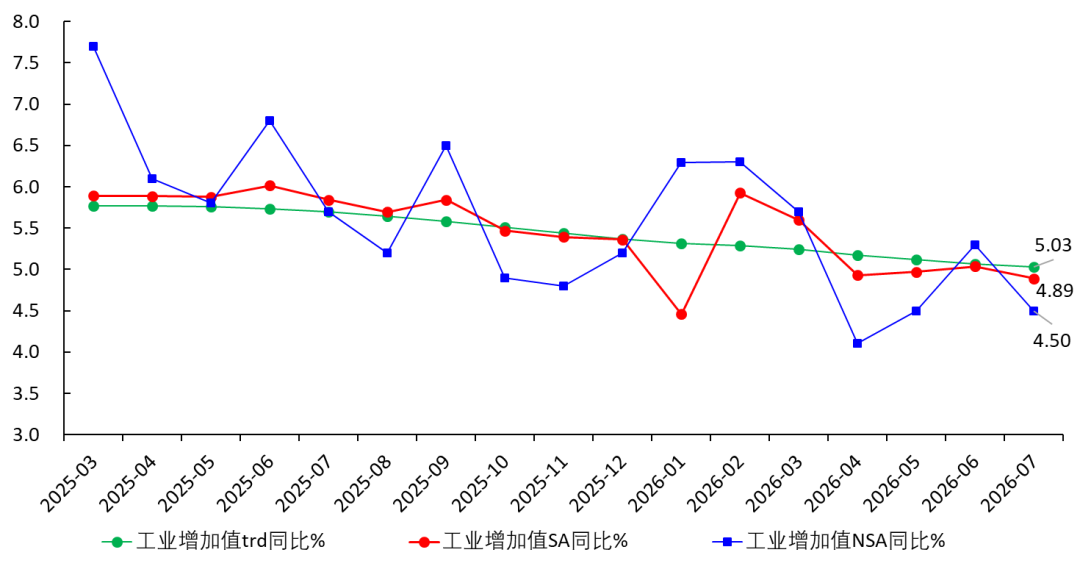
Figura 2 Crecimiento estacionalmente ajustado del valor agregado industrial
Mientras el crecimiento general del valor agregado industrial sigue descendiendo, el crecimiento de las industrias tradicionales es lento y el sector minero tuvo crecimiento negativo (ver figura 3). Sin embargo, al mismo tiempo, la fabricación de equipos creció rápidamente (12,3% interanual en julio): subsectores como electrónica, ferrocarriles, barcos, aeroespacial, instrumentación y equipos especiales crecieron a doble dígito. La manufactura de alta tecnología creció 16,9% en julio. Así, los sectores de equipos y alta tecnología forman el brazo ascendente del modelo K respecto de las industrias tradicionales. Cuanto más rápido estas industrias sustituyan a las tradicionales como pilar económico, más rápido se estabilizarán el crecimiento económico y el empleo.
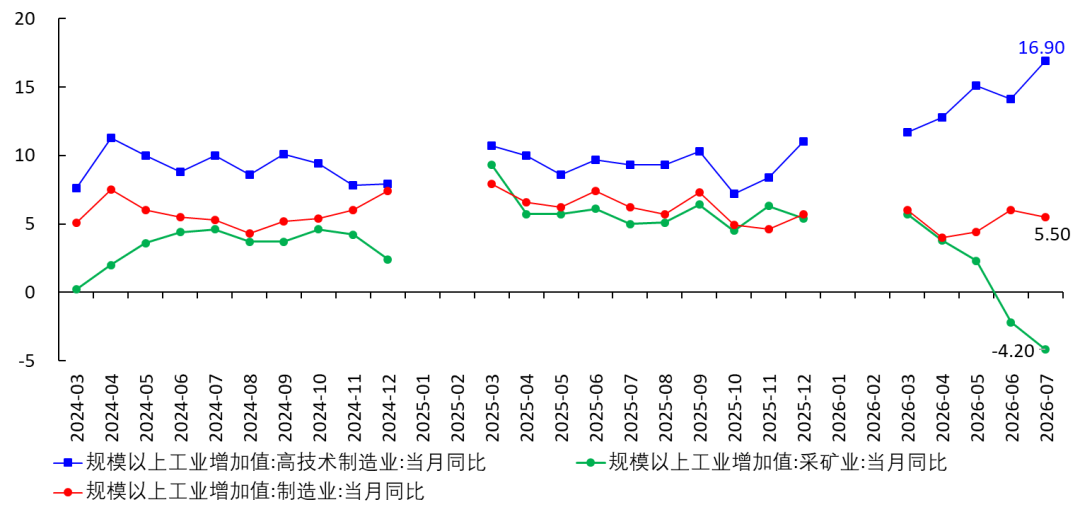
Figura 3 El valor agregado industrial interanual muestra un modelo K (%)
2. Variación acumulada interanual en la inversión de activos fijos
La variación acumulada interanual en diferentes tipos de inversión en activos fijos es como comer chocolate Dove en un parque acuático Maya y tirarse por el tobogán.
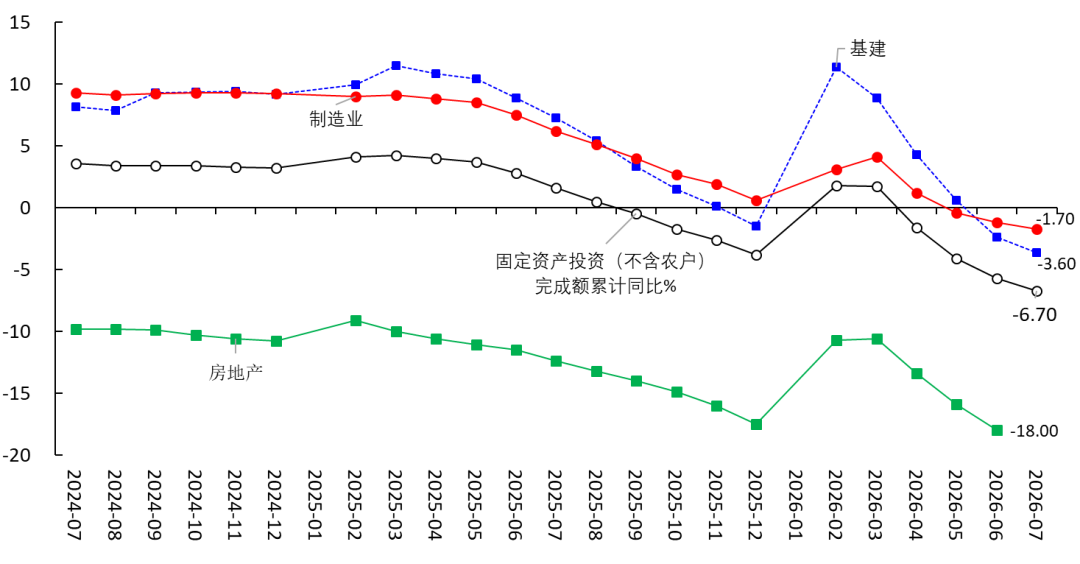
Figura 4 Variación acumulada interanual nominal de la inversión en activos fijos (%)
Esto en realidad es normal. Según mi estimación, la tasa de interés natural actual (retorno marginal del capital físico) es de aproximadamente 1,2-1,3%, mientras que la tasa de interés real de las empresas (tasa promedio de los créditos menos inflación) supera el 2%. En el futuro, a medida que la variación interanual del IPC vuelva cerca del 0%, la tasa real seguirá subiendo, es decir, el costo de financiación supera el rendimiento de inversión.
En este contexto, para la mayoría de las empresas —en especial las tradicionales— invertir en activos fijos no es rentable; la decisión racional es reducir inversiones y prestar esos fondos a las nuevas industrias con mayor retorno marginal de capital. Todo esto lo analizo claramente en mi libro “Superando la Trampa de la Tasa de Interés Natural”.
Es decir, una tasa real elevada obliga a las empresas con bajo ROE a salir del mercado y promueve el saneamiento; solo sobreviven las empresas con ROE alto. Dicho de otro modo, las altas tasas reales exacerban la economía tipo K y objetivamente empujan la transformación económica.
3. Consumo
La figura 5 muestra que en julio el crecimiento interanual mensual del total de ventas minoristas fue 0,62%, el acumulado fue 1,23%; el de empresas superiores al umbral cayó -3,43% interanual. Todas continúan la tendencia descendente.
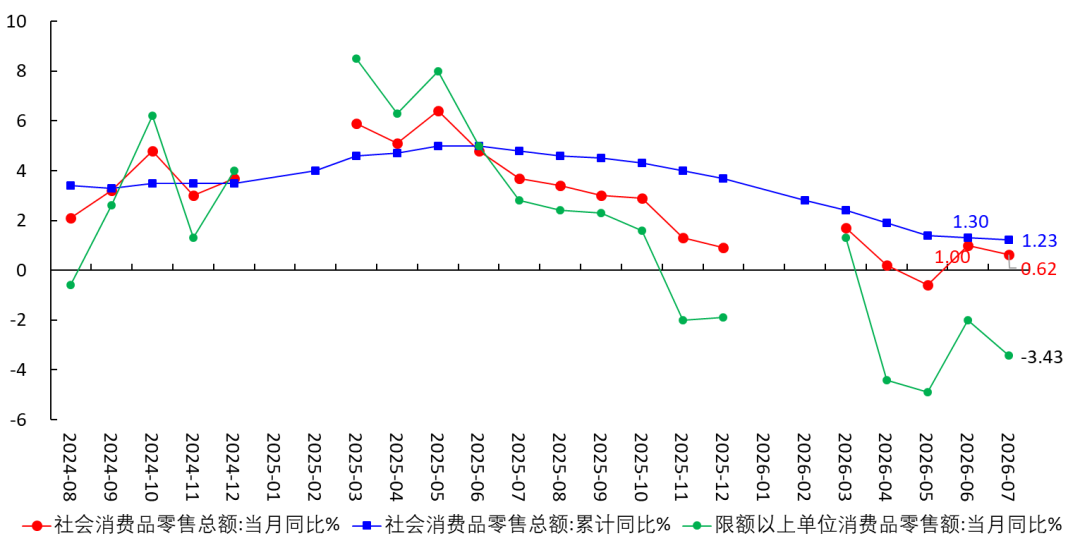
Figura 5 Tasa de crecimiento de las ventas minoristas totales
Si deflactamos el consumo minorista nominal usando IPC, el resultado está en la figura 6: el crecimiento real sigue cerca del 0%.
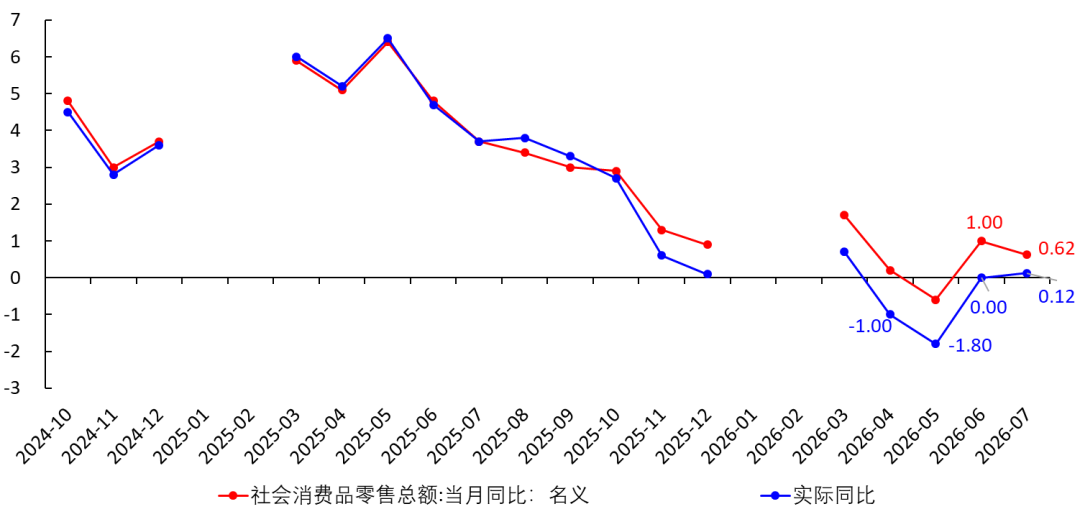
Figura 6 Crecimiento real del consumo minorista
Si excluimos los autos del cálculo del crecimiento del consumo minorista, el gráfico es la figura 7:
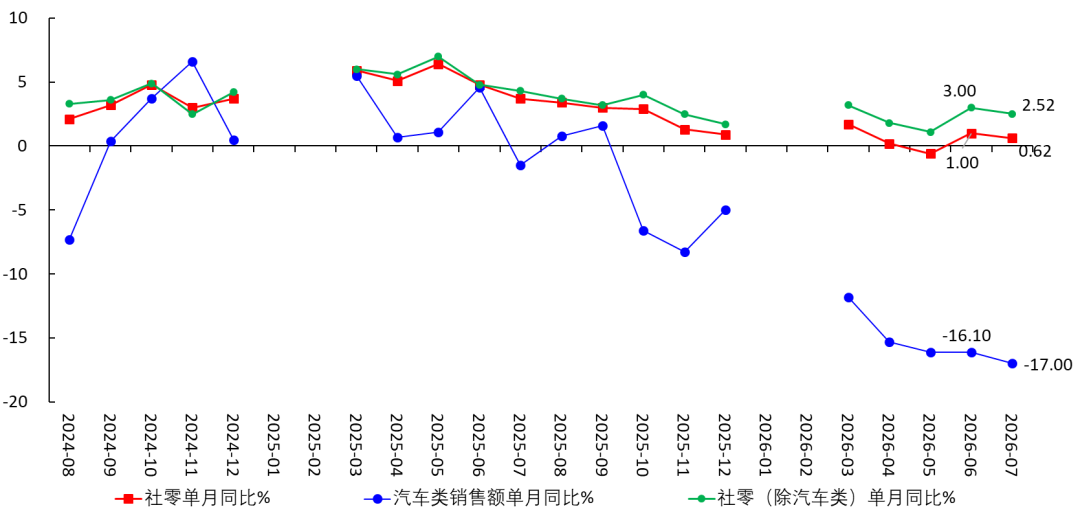
Figura 7 Crecimiento de consumo minorista excluyendo autos
La figura 8 muestra el crecimiento mensual de las ventas en las principales categorías. Entre ellas: [1] Comunicaciones crece rápido, probablemente por una baja base en junio y julio de 2025 y por compras de celulares por parte de futuros universitarios en esos meses; [2] Todas las relacionadas con el mercado inmobiliario (autos, electrodomésticos, muebles, materiales de construcción) presentan caídas.
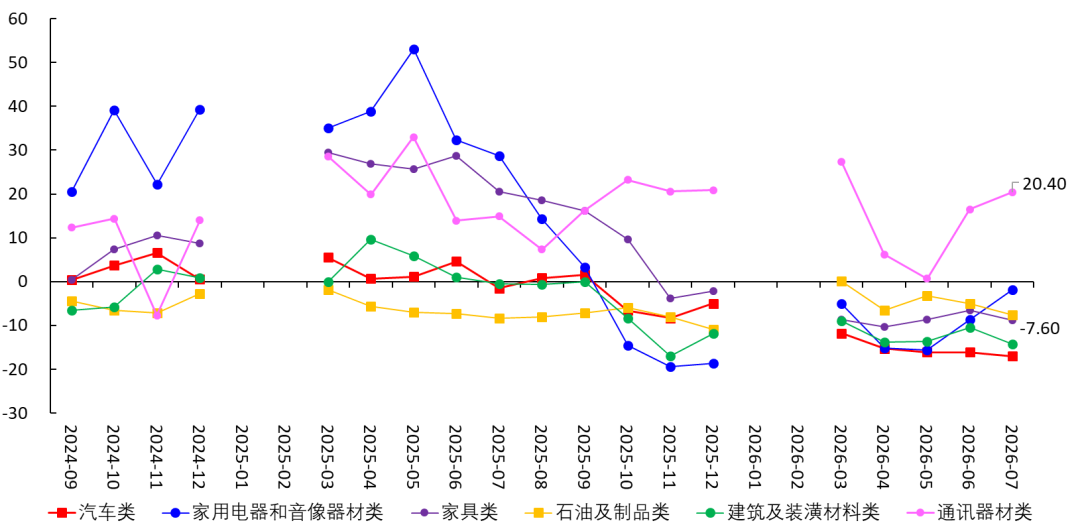
Figura 8 Variación mensual interanual en varias categorías
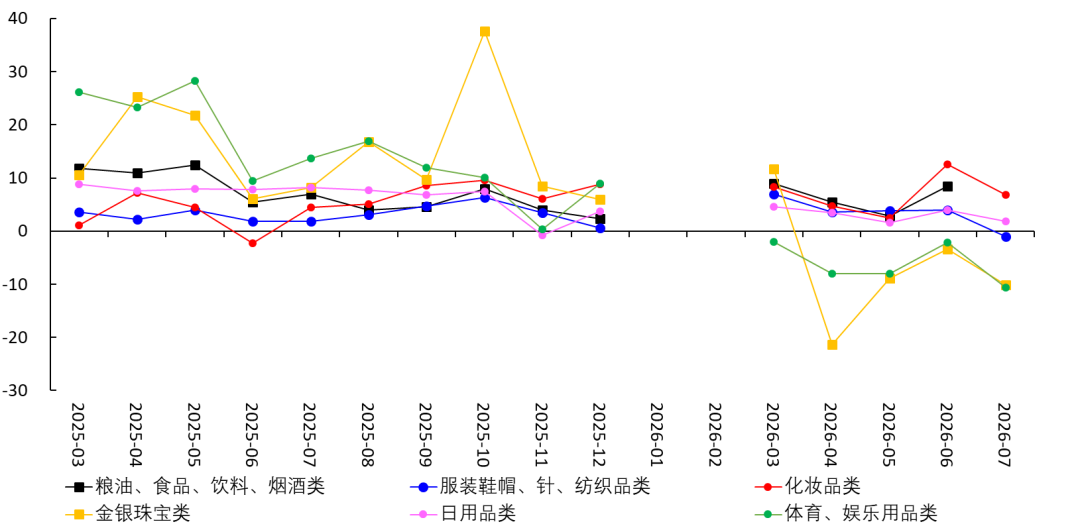
Figura 9 Variación mensual interanual en varias categorías
El crecimiento en ventas de cosméticos es elevado, y creo que puede deberse a dos causas: la primera, que el consumo de los grupos de altos ingresos no disminuyó, ni su demanda por cosméticos; la segunda, que pese a recortar en otros rubros, mucha gente sigue priorizando el maquillaje.
Previamente opiné que ante la debilidad del consumo, a futuroel IPC seguirá descendiendo y volverá acerca de 0%. Este pronóstico se está cumpliendo.
4. Intensidad del desapalancamiento de los hogares
En mi artículo del 17 de julio recomendé un indicador para medir la intensidad de desapalancamiento de los hogares:
Intensidad de desapalancamiento = Escala de desapalancamiento / Escala de consumo (1)
Donde:
Escala de desapalancamiento = Variación mensual de (depósitos - créditos) en monedas nacionales y extranjeras de hogares (2)
Escala de consumo = Total de ventas minoristas de bienes de consumo sociales en el mes (3)
Con los datos publicados, se puede calcular la intensidad de desapalancamiento mensual, como muestra la tabla 1:
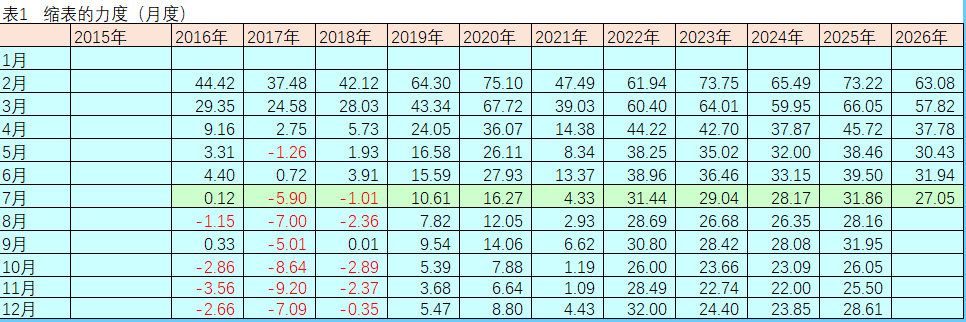
El gráfico resultante es la figura 10. Puede verse que la curva de 2026 está pegada pero levemente por debajo de la de 2025.
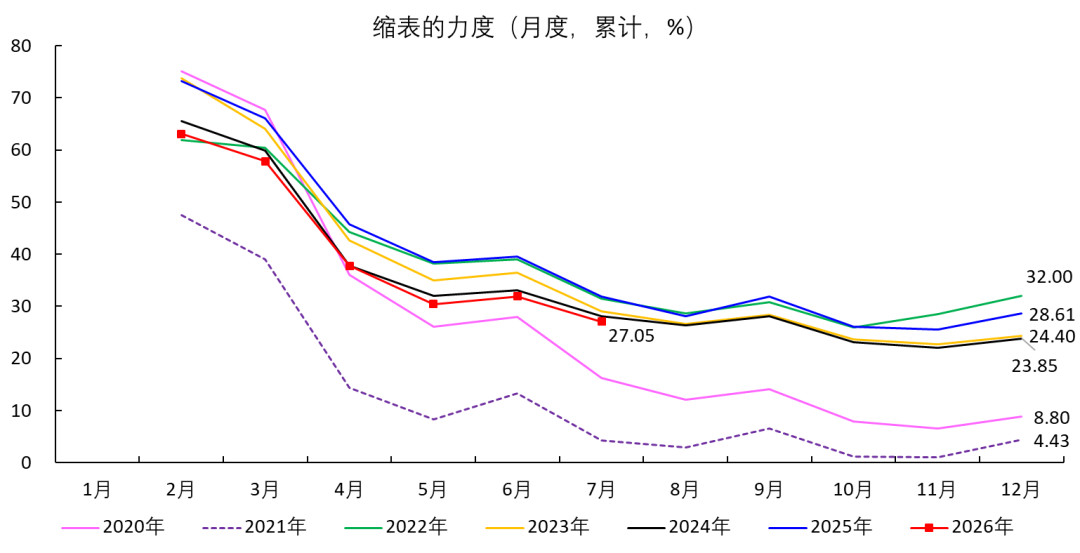
Figura 10 Intensidad del desapalancamiento
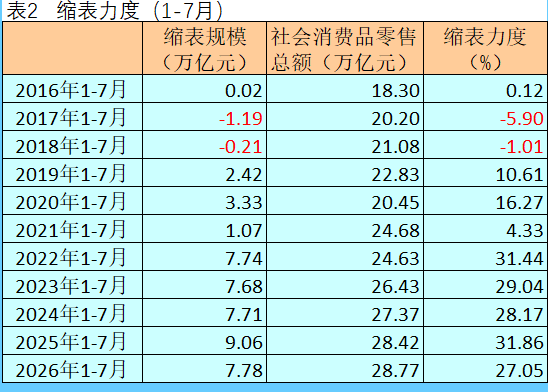
En mi artículo “Depósitos débiles, créditos aún más débiles” del 15 de agosto (ya eliminado), mencioné que entre enero y julio 2026 los depósitos crecen 6,96 billones, menos que en 2022-2025; los préstamos bajan aún más, con una caída de -0,83 billones (por primera vez el signo es negativo). La diferencia da un desapalancamiento de 7,78 billones, más que todos los años anteriores excepto 2025.
Pero como el total de ventas minoristas fue positivo, usando (1), la intensidad de desapalancamiento es inferior a años previos. Si en el futuro las ventas caen a negativo, la intensidad calculada con (1) aumentará.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
MediaTek se adelanta a Qualcomm (QCOM.US) y lanza el primer chip para teléfonos móviles de 2nm, el Dimensity 9600 Pro, con un gran aumento en el rendimiento de IA en el dispositivo.
La guerra de chips de teléfonos de 2 nm ha comenzado: MediaTek juega primero, Qualcomm sigue, y TSMC se lleva todo.

 VIPEstrategia semanal OPENAI

VIPEstrategia semanal MSTR
Se informa que el Banco de Inglaterra planea detener la venta de bonos a largo plazo; el "más agresivo" en la reducción de balance durante la tormenta global de deuda pisa el freno.
Vender una vez significa perder la mitad; el Banco de Inglaterra pone freno al ajuste cuantitativo.

Precios de las criptos
Más


