
Instituciones: Nuevas estrategias de asignación ante la ineficacia de la combinación de acciones y bonos; el oro destaca como un activo defensivo valioso

Resumen del mercado financiero, 18 de agosto—— El estratega de Morgan Stanley, Mike Wilson, considera que la protección del tradicional portafolio 60/40 de acciones y bonos ha disminuido, destacando el valor del oro como activo defensivo, el cual ha atravesado un mercado alcista de 25 años. El equipo de commodities mantiene una visión cautelosa; la compra de oro por parte de los bancos centrales sigue siendo resiliente, pero los flujos de capital hacia ETF están limitados por las tasas de interés y el dólar. Los conflictos geopolíticos que elevan la inflación presionan las expectativas de recortes de tasas, debilitando el efecto refugio del oro. El desempeño futuro del precio del oro dependerá de la implementación de los recortes por parte de la Reserva Federal; tanto la continuación como la distensión de los conflictos esconden riesgos de trading asociados.
La configuración tradicional 60/40 de acciones y bonos ha sido considerada durante mucho tiempo un paradigma de inversión prudente, pero en el contexto actual de mayores correlaciones entre activos, la efectividad de esta estrategia se ha visto considerablemente reducida.
Los analistas de estrategia de Morgan Stanley debaten en profundidad el valor del oro en la cartera, la lógica detrás de su desempeño y los riesgos potenciales, analizando las oportunidades y preocupaciones para el oro en el contexto actual de rotación de commodities, brindando así guía a los inversionistas de largo plazo para la asignación de activos.
El portafolio de acciones y bonos pierde efectividad; el oro surge como opción defensiva clave
Mike Wilson, jefe de estrategia de acciones de EE.UU. y Chief Investment Officer en Morgan Stanley, señaló que durante la caída del mercado en 2022, tanto acciones como bonos cayeron simultáneamente, rompiendo la histórica regla del hedge entre ambos y causando grandes pérdidas a los inversionistas de fondos de pensión, motivando a muchos a retirarse del mercado.
Wilson advierte a los inversionistas de largo plazo que eviten perseguir las subas o vender en las bajas; las inversiones periódicas y la diversificación continúan teniendo sentido, ya que incluso tras la gran volatilidad de 2022, quienes mantuvieron sus posiciones a largo plazo obtuvieron buenos resultados. Actualmente, la correlación entre activos de acciones y bonos está en aumento, limitando la capacidad de los bonos para diversificar riesgos, por lo que los inversionistas necesitan explorar nuevos activos defensivos. Él afirma que
En su opinión, el oro ya ha completado un mercado alcista de 25 años, aunque el consenso general no reconoció esta tendencia hasta principios de 2026. A finales del año pasado, la Reserva Federal expandió su hoja de balance a través de un programa de gestión de reservas, iniciando una rotación significativa de commodities: los flujos se dirigieron primero a acciones de metales preciosos, luego a tierras raras, energía y finalmente a semiconductores; el capital busca activamente activos similares a commodities para cubrir riesgos de exposición en acciones.
Factores limitantes para el alza del oro y la pugna entre fuerzas alcistas y bajistas
El equipo interno de commodities adopta una visión más cautelosa sobre el futuro del precio del oro. El 22 de junio, los analistas de estrategia de commodities de Morgan Stanley, Amy Gower y Martijn Rats, publicaron un informe señalando que, si bien la compra de oro por parte de bancos centrales es resiliente, los flujos hacia ETF de oro dependen en gran medida de la política de la Reserva Federal, los rendimientos reales y el dólar estadounidense. Si los ETF no reciben flujos de entrada significativos, será difícil que el precio del oro alcance el objetivo de 5.200 dólares por onza.
Gower señala que los conflictos geopolíticos impactan la oferta de energía y elevan la inflación, enfriando las expectativas de recortes de tasas; la función de refugio del oro es suprimida por la política monetaria, y ahora el factor central para el precio del oro es la política de la Reserva Federal. El impacto de los eventos geopolíticos en sí es mucho menor que la respuesta política posterior. Los altos precios del petróleo obligan a la Reserva Federal a reconsiderar el rumbo expansivo, reduciendo constantemente las expectativas de recortes, lo cual eleva el costo de mantener oro, un activo sin rendimiento.
La previsión inicial de la institución era que la Reserva Federal implementaría recortes en enero y marzo de 2027, lo que beneficiaría el regreso de fondos a los ETF de oro y alentaría un alza del precio. Sin embargo, la prolongación de los conflictos geopolíticos implica riesgos: Gower advierte que, si el mercado espera que las tasas se mantengan altas durante mucho tiempo o incluso anticipa subas, el oro enfrentará gran presión; incluso si los conflictos se resuelven, el precio actual relativamente alto restringe las compras por parte de bancos centrales, ETF y consumidores físicos, limitando también el potencial alcista.
Conclusión
De acuerdo a distintas visiones institucionales, la base para un mercado alcista de oro a largo plazo se mantiene, pero en el corto plazo su desempeño depende altamente del ritmo de recortes de la Reserva Federal y los movimientos de fondos en los ETF. El contexto geopolítico es un arma de doble filo, ya que genera sentimiento de refugio pero también acelera la inflación y exige políticas monetarias más duras. Los inversionistas no deben considerar el oro como cobertura incondicional, sino analizarlo en el contexto de las políticas macroeconómicas.
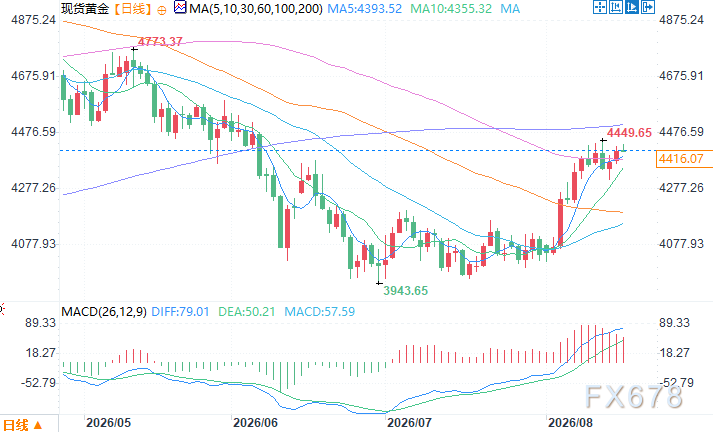
Gráfico diario del oro spot. Fuente: EasyForex
Zona horaria GMT+8, 18 de agosto, 9:57h. Oro spot cotiza a 4.408,07 dólares la onza
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Cuando el rendimiento de los bonos estadounidenses a 10 años supera el 5% y el rendimiento de los bonos japoneses cae por debajo del 3%, la presión sobre los mercados de deuda global aumenta rápidamente!
Las alarmas se encienden en el mercado mundial de bonos: el rendimiento de los bonos del Tesoro estadounidense supera el 5%, marcando su nivel más alto desde 2007, mientras que los bonos japoneses alcanzan máximos de 30 años. El alza del precio del petróleo, la elevada inflación y la enorme deuda ejercen una triple presión que desata ventas masivas. Instituciones advierten: el 5% no es el techo, ¡el 6% ya entra en el radar! Con las decisiones de los bancos centrales de Estados Unidos y Japón previstas para esta semana, podría ser solo el comienzo de una tormenta aún más intensa en los mercados de activos.
¡El trading con IA se desacelera! Goldman Sachs advierte que el trading de momentum muestra la mayor divergencia en 5 años, con fondos moviéndose de chips a software.
Goldman Sachs advierte que el trading impulsado por IA está enfrentando una prueba estructural: la divergencia entre el rendimiento de momentum a 3 y 12 meses alcanza un máximo de cinco años, y el índice de IA ha retrocedido cerca del 45% desde su punto más alto. Al mismo tiempo, el capital está pasando de semiconductores a software, lo que acelera la diferenciación del factor momentum. Según Goldman Sachs, si esta tendencia persiste, la relación históricamente estrecha entre IA y momentum podría comenzar a debilitarse gradualmente.
Morgan Stanley afirma que la IA física y el espacio serán el “nuevo motor” de la economía; aumenta su posición en SpaceX (SPCX.US) con un precio objetivo de 300 dólares.
Morgan Stanley publicó un informe de investigación sobre IA física, el espacio y SpaceX (SPCX.US), considerando que los robots y la industria espacial remodelarán el panorama económico global, comparando su impacto con el de la electricidad en la economía moderna.

El vicepresidente del Banco Central Europeo enciende la "alarma de burbuja": la valoración de los activos de IA es "muy alta" y el mercado bursátil es propenso a una corrección.
El vicepresidente del Banco Central Europeo, Vujčić, advierte que el auge de activos impulsado por la inteligencia artificial conlleva riesgos de corrección.

Precios de las criptos
Más


