
¡Las materias primas nunca han sido tan baratas en comparación con Estados Unidos! En Wall Street se está formando un consenso: presión sobre los activos duros.

La valuación de las materias primas en relación con el mercado accionario estadounidense ha caído a su nivel más bajo en más de cincuenta años, mientras que los principales actores de Wall Street están acelerando la formación de un consenso basado en un mismo juicio: la escasez de recursos físicos está manifestándose de manera simultánea en varias categorías de commodities, y podría estar gestándose silenciosamente una “presión sistémica” sobre los activos duros.
Desde Barclays, UBS, HSBC, hasta JPMorgan y Goldman Sachs, múltiples instituciones de primer rango han emitido advertencias consecutivas señalando que la escasez física de commodities está impulsando un aumento pronunciado de los precios. La semana pasada, el estratega de UBS Sagar Khandelwal brindó una guía clara a sus clientes, recomendando “prepararse para un ciclo alcista de materias primas”. El pasado sábado, Christopher LaFemina, jefe global de estudios de metales y minería en Jefferies y experimentado experto en commodities de Wall Street, subrayó además que las materias primas siguen históricamente en un estado de subvaluación extrema respecto al mercado accionario estadounidense.
Al mismo tiempo, los precios de varios productos clave han registrado aumentos significativos: el cobre superó los 14,000 dólares por tonelada en el mercado de Londres, el tungsteno sobrepasó los 3,000 dólares por tonelada, el uranio volvió a situarse por encima de los 90 dólares por libra y los precios de los productos agrícolas siguen en alza. El veterano estratega de commodities Jeff Currie advierte que la “escasez en el mundo físico” es actualmente el tema central que merece mayor atención y que “la ilusión de abundancia probablemente ha quedado en el pasado”.
Comparación de valuaciones: Mínimo en cincuenta años y señales históricas de inflexión
En un informe dirigido a clientes, LaFemina comparó el índice S&P GSCI (índice de materias primas S&P Goldman Sachs) con el S&P 500, y mostró que la relación entre ambos actualmente ronda el rango más bajo de los últimos cincuenta años.
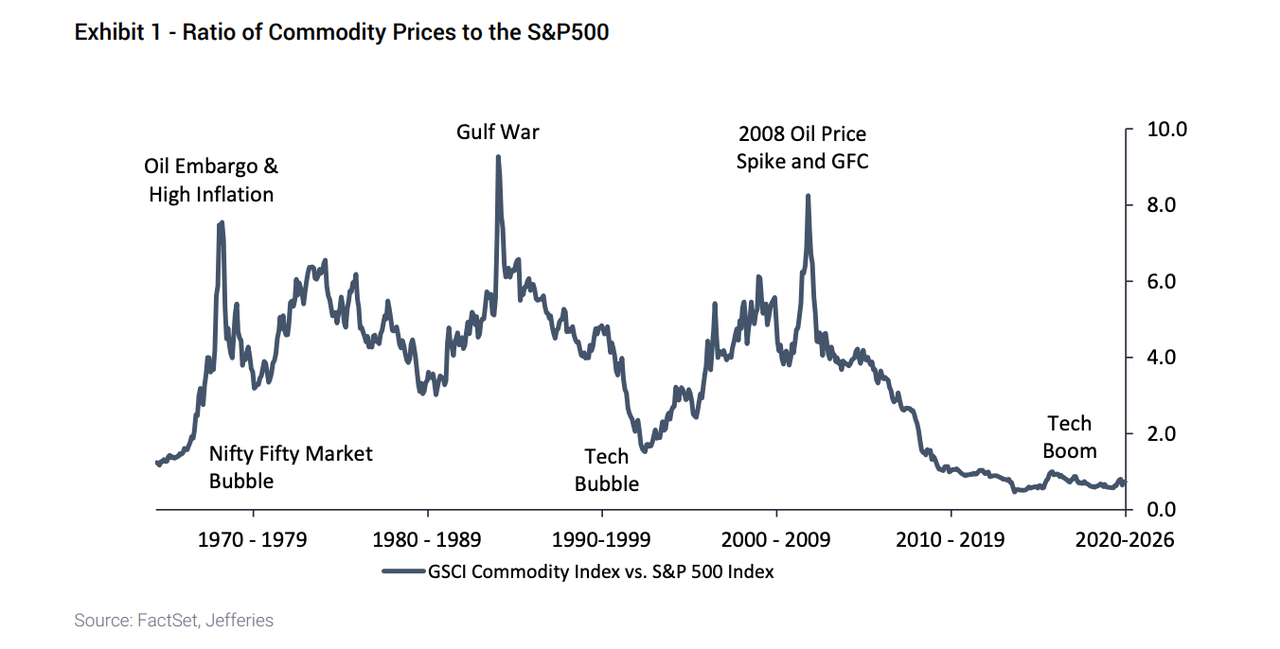
Este punto bajo extremo no es inédito. Históricamente, valles similares en la valuación ocurrieron durante la burbuja de las “Nifty Fifty” y la burbuja de internet, tras las cuales las materias primas superaron ampliamente al mercado accionario. Los posteriores ciclos alcistas coincidieron con el embargo petrolero y el shock inflacionario de los años 70, la Guerra del Golfo y el alza de los precios del petróleo en 2008.
El contexto detrás del valle actual es la elevada concentración, tanto de inversores minoristas como institucionales, en empresas de computación en la nube a gran escala (“hyperscalers”) y acciones de chips de almacenamiento, además de la fiebre por unas pocas acciones conceptuales de inteligencia artificial. El mensaje implícito de LaFemina es claro: si la fiebre por la IA se enfría, la reasignación de capital podría dirigirse hacia activos físicos largamente ignorados.
Lado de la oferta: múltiples factores se conjugan, se está formando una “tormenta perfecta”
El alza de los precios de las materias primas no se debe a un solo factor, sino a una resonancia simultánea de múltiples fuerzas estructurales.
El avance acelerado de la electrificación, el auge de la demanda causado por la infraestructura de IA, el incremento sostenido del consumo eléctrico global, la fragmentación geopolítica —especialmente los controles a las exportaciones de minerales clave como el tungsteno y el germanio— y años de insuficiente inversión de capital, están creando en forma conjunta una “tormenta perfecta” de restricciones en la oferta de energía, metales y otras materias primas.
Otavio Costa, de Azuria Capital, escribió en redes sociales: “El comportamiento a diez años del dólar sigue siendo uno de los desarrollos macroeconómicos más importantes a nivel global en la actualidad”. Esta observación sugiere que la tendencia a la depreciación del dólar a largo plazo brindará más soporte para la suba de los commodities, que se cotizan en dólares.
Consenso institucional: de advertencias aisladas a un llamado colectivo
Cabe destacar que el discurso alcista sobre commodities ya no es solo una evaluación aislada de algunas instituciones, sino que está evolucionando hacia el relato dominante de Wall Street.
Se informa que Barclays advierte que “está gestándose un nuevo shock de materias primas”; HSBC emitió una advertencia de que las reservas de respaldo “se están agotando rápidamente” y que se prepara un riesgo de shock alimentario global; mientras que UBS recomienda abiertamente a sus clientes posicionarse para un ciclo alcista de commodities. Al mismo tiempo, el suministro global de materias primas clave para la cadena de la industria de IA —como el tungsteno— ya ha sido descrito como “casi agotado”.
No obstante, pese a la acumulación constante de señales, la mayoría de los operadores siguen adoptando una actitud prudente respecto al mercado de commodities, manteniendo su atención en las acciones tecnológicas. Esta brecha perceptual podría ser, justamente, la oportunidad histórica que destaca LaFemina, así como el motivo por el cual, cuando finalmente se liberen los riesgos potenciales, la reacción del mercado podría ser especialmente pronunciada.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El arte de invertir en valores atípicos en la nueva era de Berkshire

Chevron (CVX.US) busca alternativas para mitigar la interrupción del suministro en Medio Oriente: apunta a Argentina y el Mediterráneo para impulsar el crecimiento global de LNG y busca acuerdos con la India.
Chevron pone la mira en Argentina y la región del Mediterráneo, buscando el crecimiento global del gas natural licuado y planea llegar a un acuerdo con India.

La presión sobre los precios de energía y alimentos se intensifica y podría provocar un resurgimiento de la inflación. ¡El Banco de Inglaterra podría tener dificultades para mantenerse tranquilo y las apuestas por aumentos de tasas en el mercado están creciendo rápidamente!
La presión al alza sobre los precios de la energía provocada por la guerra sin resolver en Medio Oriente está aumentando rápidamente. Nuevos riesgos también se están acercando, lo que podría mantener la inflación por encima del objetivo del 2% del Banco de Inglaterra durante la mayor parte del próximo año.

La droga contra el cáncer de mama Etcamah de AstraZeneca (AZN.US) enfrenta dificultades en la prueba clínica de fase tres, lo que podría afectar miles de millones de dólares en ventas.
John Murphy, analista de Bloomberg Intelligence, comentó que el fracaso de AstraZeneca en el ensayo de medicamentos para el cáncer de mama podría reducir las ventas en 2035 entre 2.600 y 3.800 millones de dólares.

Precios de las criptos
Más


