
Las tasas de interés bajan pero el precio del oro no sube: revelando la lógica central de fijación de precios y puntos de inflexión actuales

Informe de Huìtōng el 21 de septiembre—— ¡Rompiendo el mito de la fijación de tasas de interés! Desglosando el comportamiento atípico del oro: las expectativas fiscales y el crecimiento económico son la clave para el futuro del mercado
El lunes (21 de septiembre), durante las sesiones asiática y europea, los rendimientos de los bonos del Tesoro de EE. UU. a 2-30 años cayeron de manera continua durante todo el día, sumado a la caída del índice del dólar, el oro al contado finalmente experimentó una recuperación tras tocar fondo, mientras el mercado digería la presión de toma de ganancias de los compradores en niveles altos. Actualmente, el precio del oro se negocia en torno a 4365.
Existe una pregunta clave en el mercado: cuando caen los rendimientos de los bonos del Tesoro de EE. UU. (lo que significa una subida en los precios de los bonos), tradicionalmente esto es positivo para el oro. ¿Por qué entonces el oro no subió de inmediato durante la sesión, sino que primero bajó y solo rebotó gradualmente al final conforme el dólar caía? El marco FTPL puede explicar claramente esta contradicción.
En determinadas circunstancias, una baja en la tasa de interés real podría hacer que el oro también caiga, ¿en qué casos sucede esto?
Teoría Fiscal del Nivel de Precios (FTPL): el oro puede subir aunque aumente el costo de oportunidad
Primero, presentemos una fórmula que ya hemos mencionado en artículos anteriores sobre FTPL: la deuda total de EE. UU. = nivel de precios × el valor presente de los superávits fiscales futuros del gobierno estadounidense.
Por eso, cuando el gobierno enfrenta una crisis de deuda, una tasa de interés real más alta representa un mayor problema de deuda y una menor capacidad de pago. Suponiendo que la deuda total no cambia, el valor presente de los superávits fiscales futuros disminuye drásticamente debido al aumento de los gastos por intereses y una mayor tasa de descuento. Solo un aumento considerable en el nivel de precios (bajando el poder adquisitivo) puede cubrir este agujero fiscal. En ese contexto, cuanto mayor la tasa de interés, más sube el precio del oro, ya que el aumento en el nivel de precios favorece a equivalentes generales como el oro.
Esta teoría explica por qué antes, cuando los rendimientos subían bruscamente, el oro también subía, y ahora que esta narrativa se ha estabilizado, hoy por ejemplo, aunque bajan los rendimientos, el oro no necesariamente sube, es la misma lógica: no podemos explicar siempre las caídas en el precio del oro solo por la toma de ganancias. La lógica detrás de la reciente caída del oro es complementaria a la del repunte anterior.
Divergencia entre los bonos del Tesoro estadounidense y los bonos franceses: diferencia en la fijación de la prima de riesgo
Comparar el comportamiento reciente de los bonos del Tesoro de EE. UU. y los bonos nacionales de Francia ilustra perfectamente el impacto de las expectativas fiscales en los rendimientos.
El déficit fiscal de Francia se mantiene en el 5% del PIB, y el panorama electoral está lleno de incertidumbre; las expectativas de reducción de impuestos y rebajas de pensiones agravan aún más la presión sobre el déficit.
La recaudación fiscal ya ha tocado techo, el margen para subir impuestos es limitado y la tenencia de bonos nacionales por inversores extranjeros alcanza el 57%, manteniendo el riesgo de fuga de capitales elevado.
El mercado exige una mayor compensación por riesgo: el diferencial de rendimiento entre los bonos franceses y alemanes sigue subiendo, acercándose al umbral psicológico del 1%, y ya se debate sobre la posible utilización por parte del Banco Central Europeo de su herramienta TPI como opción “nuclear”.
La fortaleza económica amplía la base impositiva y el mercado confía en que los ingresos fiscales del gobierno norteamericano se mantendrán, reduciendo la preocupación por un eventual colapso de la deuda en el futuro, lo que deriva en una menor necesidad de prima de riesgo fiscal en los bonos del Tesoro.
Los flujos de capital no se ven obligados a comprar bonos del Tesoro simplemente porque bajan las tasas, sino que están dispuestos a invertir activamente en ellos en un entorno de tasas altas. Esto contrasta marcadamente con el mercado francés, donde el deterioro fiscal y el aumento de la prima de riesgo llevan a una situación opuesta.
Es esta mejora marginal en las expectativas fiscales de EE. UU. la que ha impulsado la caída en los rendimientos nominales del Tesoro y ha afectado la lógica detrás del alza reciente en el precio del oro.
Desglose de los factores recientes que afectan la volatilidad del oro
Tasa de interés nominal ≠ tasa de interés real, el principal conflicto a corto plazo
El precio del oro está directamente anclado a la tasa de interés real, no a la nominal.
La reciente caída de los rendimientos nominales del Tesoro se debe a la menor prima de riesgo soberano de EE. UU.
En el corto plazo, la economía estadounidense sigue fuerte, con una inflación persistente; la baja en las tasas reales TIPS ha sido limitada, lo que explica que, aunque los rendimientos bajaran ligeramente, el oro no subiera inmediatamente en el último tiempo.
Solo cuando la tasa real realmente caiga, el costo de oportunidad de poseer oro disminuirá significativamente.
Hoy el precio del petróleo cayó notablemente, pero el oro no subió en forma clara.
Por una parte, la distensión en los conflictos geopolíticos de Medio Oriente redujo la prima de riesgo geopolítico rápidamente, limitando la fuerza del rebote del oro; por otra, no hay fundamentos sólidos para una bajada significativa y sostenible del precio del petróleo en el corto plazo, por lo que es probable que mantenga volatilidad alcista en adelante.
El Nasdaq y otros activos de riesgo continúan subiendo, las expectativas de ganancias empresariales mejoran y los flujos de fondos se orientan a activos de riesgo.
En un entorno de economía en auge y excelente comportamiento de acciones y bonos, el oro —como activo sin intereses— pierde atractivo. Así, inversores en posiciones largas deciden tomar ganancias, y el precio del oro entra en una fase de consolidación lateral.
Este comportamiento obedece a una reasignación temporal de capital, no a un cambio de tendencia a largo plazo.
Dos escenarios futuros: el punto de inflexión del oro se esconde en las expectativas fiscales
El mercado sostiene expectativas estables sobre los superávits fiscales futuros de EE. UU., la prima de riesgo fiscal se reduce y los rendimientos nominales caen gradualmente. El oro oscila en niveles bajos, formando un posible suelo y esperando un catalizador, aunque la tendencia alcista es lenta.
Los pagos de intereses derivados de tasas altas se convierten en un gasto ineludible para el gobierno estadounidense. Si la recaudación fiscal no alcanza para cubrir los costos crecientes por intereses, el valor presente de los superávits fiscales futuros seguirá contrayéndose, y la deuda continuará acumulándose. Según FTPL, el nivel de precios será redefinido, empujando expectativas de inflación a largo plazo.
Si las expectativas de inflación suben más rápido que los tipos nominales, la tasa real caerá drásticamente.
En ese contexto, el oro cumpliría dos funciones fundamentales: proteger contra la inflación derivada del deterioro fiscal soberano y proteger frente a la desaceleración económica, reduciendo radicalmente su costo de oportunidad. Incluso si la tasa nominal sigue siendo alta, el oro tendría un impulso alcista estructural.
Resumen y análisis técnico:
A corto plazo, los sólidos datos económicos estadounidenses restauran la confianza del mercado en los bonos del Tesoro, empujando a la baja las tasas nominales y permitiendo que el oro toque fondo.
Sin embargo, este descenso de tasas se debe esencialmente a la baja en la prima de riesgo fiscal y no a una expansión monetaria. Dada la efervescencia de los mercados de riesgo, el oro probablemente siga consolidando lateralmente en el corto plazo.
A largo plazo, el precio final del oro no solo depende de los movimientos de tasas de la Fed, sino también de las expectativas sobre la sostenibilidad fiscal de EE. UU.
Si el crecimiento no cumple expectativas y los ingresos fiscales no igualan el aumento de intereses de deuda, la lógica de fijación de precios FTPL volverá a dominar el mercado y el oro retomará una tendencia alcista.
Análisis técnico: el oro al contado está presionado por la parte baja del rango, y este rebote ya refleja las noticias positivas recientes; el próximo movimiento requerirá nuevos elementos catalizadores.
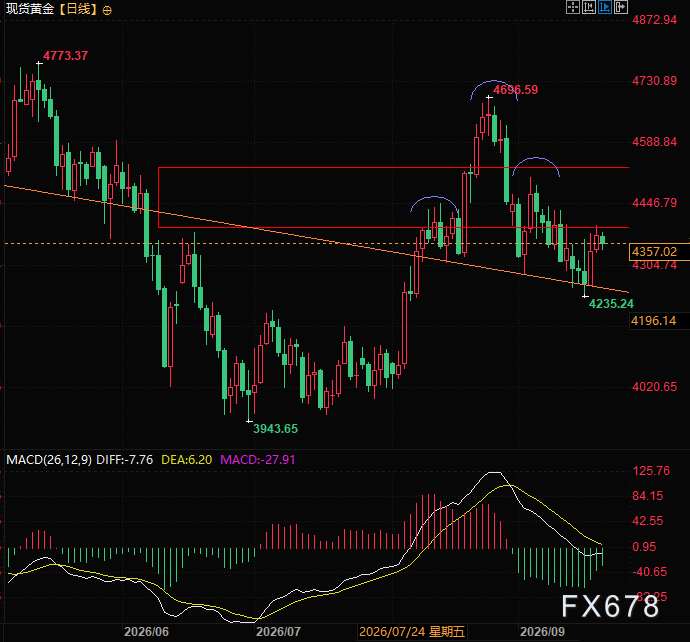
(Gráfico diario de oro al contado, fuente: Yi Huìtōng)
En la zona horaria GMT+8, a las 21:04, el oro al contado cotizaba a 4357 dólares por onza.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La empresa de terapias de ARN Adarx Pharmaceuticals (ADRX.US) planea recaudar hasta 372 millones de dólares en su salida a bolsa en EE.UU.; el gigante farmacéutico AbbVie (ABBV.US) ya acordó invertir hasta 100 millones de dólares.
Adarx Pharmaceuticals, una compañía de terapias de ARN en fase avanzada de desarrollo clínico, planea recaudar hasta 371,9 millones de dólares a través de una oferta pública inicial (IPO) en Estados Unidos.
La prosperidad de la potencia de computación de IA enfrenta cuestionamientos de grandes influencers: Rothschild apuesta en contra de la "nueva nube de IA", y el "gran pesimista" advierte sobre compromisos fuera de balance de 3 billones de dólares.
Desde la perspectiva de la rentabilidad de los proyectos de centros de datos, el informe de investigación de Rothschild pregunta: después de cubrir la depreciación de los equipos, los gastos operativos y los costos de financiamiento, ¿cuánto retorno queda para los accionistas por los ingresos del alquiler de GPU?
HPQ.US advierte sobre el sector de PCs: la baja en envíos para 2027, ¿podrán sostener los ingresos que crecieron?
HP advirtió en un documento enviado a la SEC que los envíos de PC disminuirán en un dígito medio para 2027, afirmando que esto coincide con las previsiones de terceros. El precio de sus acciones cayó más del 5% en operaciones previas al mercado.
Fitness+ ajusta su negocio, ¡pantalla plegable y estrategia de IA lideran el camino por 1999 dólares! Apple (AAPL.US) prepara una nueva ronda de fuerte crecimiento
El catalizador más relevante para el rendimiento futuro es la actualización de la estructura de productos premium que trae consigo la pantalla plegable, así como la nueva oleada de demanda de renovación de iPhone impulsada por la experiencia exclusiva de IA que Apple ha estado preparando durante años.
Precios de las criptos
Más


