
CNY: ¿Cómo superar el dilema entre posiciones largas y cortas?

A finales de septiembre, USDCNH y USDCNY encontraron soporte y repuntaron en la zona de 6,69, con un sesgo alcista de corto plazo; al mismo tiempo, la desconexión entre el precio spot y la valuación por diferenciales de tasas ya alcanzó un nivel extremadamente extremo. Ir en largo o en corto con el yuan ahora resulta incómodo para ambos lados.
Ir largo en yuan: los puntos swap diarios para plazos ultra-cortos rondan los -4,9 pips, lo que implica un carry negativo significativo cada día, sumado a la realidad de que la apreciación es lenta y el recorrido es limitado; ir corto: soportando un superávit récord y la oferta estructural, basta con una pequeña reversión para quedar atrapado por ambos lados.
El tipo de cambio lucha entre fuerzas de apreciación y presiones de depreciación, siendo difícil capturar movimientos direccionales. En mi opinión, es mejor aprovechar para vender gamma en los repuntes o usar estrategias de opciones combinadas para cobrar primas, convirtiendo la "dificultad de apostar por largos o cortos" en un ingreso estable para el vendedor.
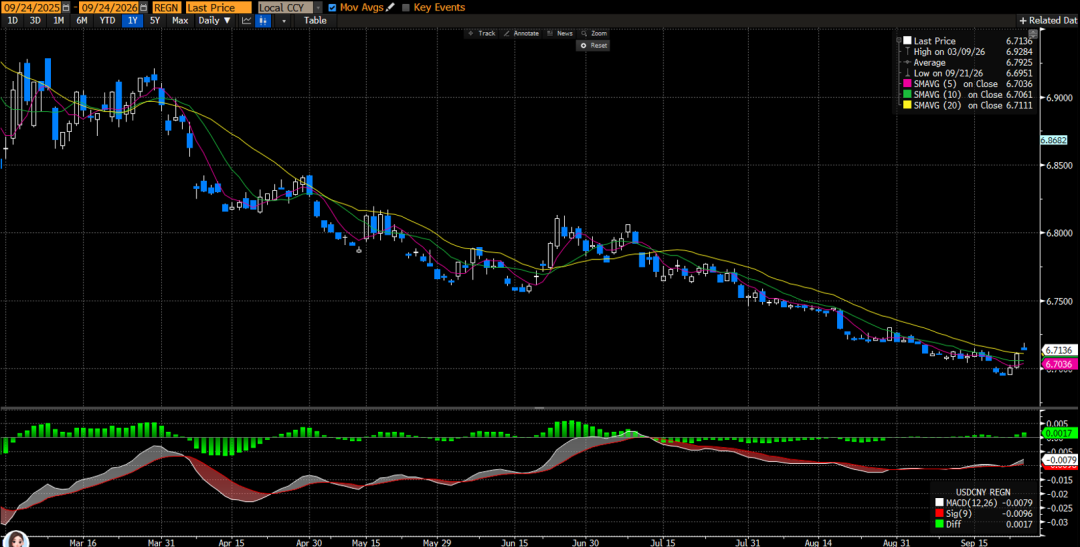
Desde el punto de vista técnico, el sesgo alcista de corto plazo sigue vigente y hay margen para una mayor recuperación. El 21 de septiembre, tras tocar el mínimo anual de 6,6912, el USDCNH rebotó tres días seguidos, cerrando el 23 de septiembre en 6,7115, recuperando MA10 (6,706) y MA20 (6,711); el 24 de septiembre subió aún más y cerró en 6,7159, y hasta la tarde del 27 seguía arriba de 6,711. El RSI (14) subió de 29 el 21 de septiembre hasta cerca de 50, alejándose de la zona de sobreventa; el MACD mostró solidificación positiva diaria desde el cruce dorado del 10 de septiembre, con DIF cruzando al alza sobre DEA. El área de resistencia está entre 6,73 y 6,75 (con la media de 60 días en 6,74 y el nivel psicológico), una ruptura sólida abre camino hacia 6,80; el soporte está en 6,70 y 6,69.
El spot de USDCNH muestra sesgo alcista de corto plazo
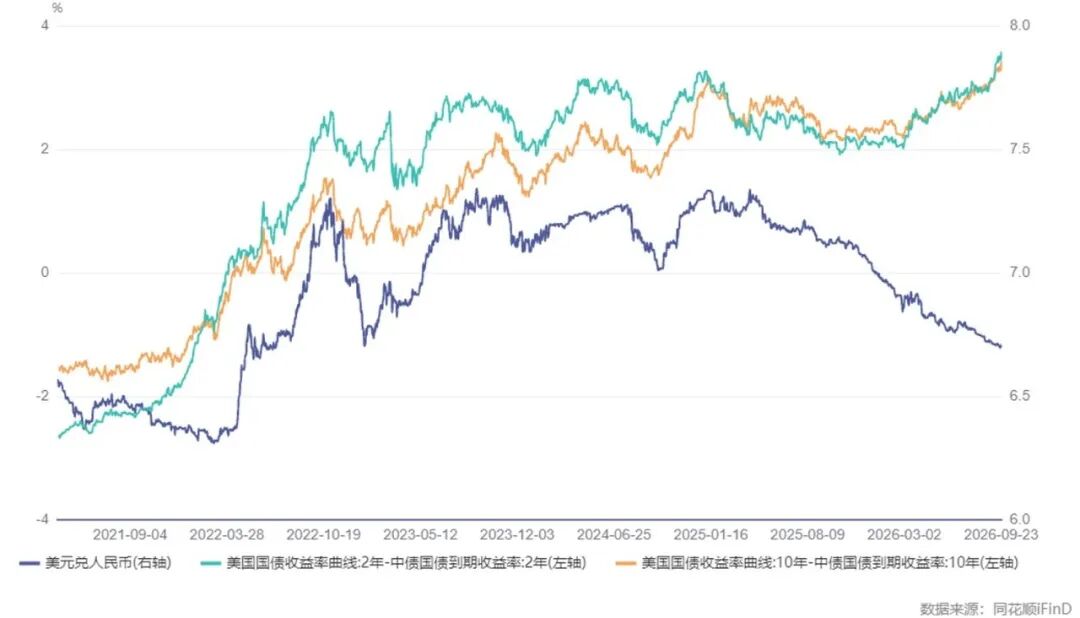
Por otro lado, el diferencial de tasas es la restricción principal actualmente. Mientras las tasas de los bonos chinos se mantienen bajas y estables, con los rendimientos del treasury de EE.UU. a 10 años y 2 años superando el 5,1% y el 4,8% respectivamente, el spread nominal China-EE.UU. a 10 años se invirtió hasta aproximadamente 340 puntos básicos, y el de 2 años hasta alrededor de 360 puntos básicos, lo que llevó al swap a un año de USDCNH y USDCNY a estar bajo -2100 puntos. La desconexión entre spot y tasas ya es suficientemente extrema, por lo que seguir apostando a la baja del spot tiene una relación riesgo/retorno poco atractiva.
El tipo de cambio USD/CNY frente al diferencial de tasas China-EE.UU.: marcada divergencia
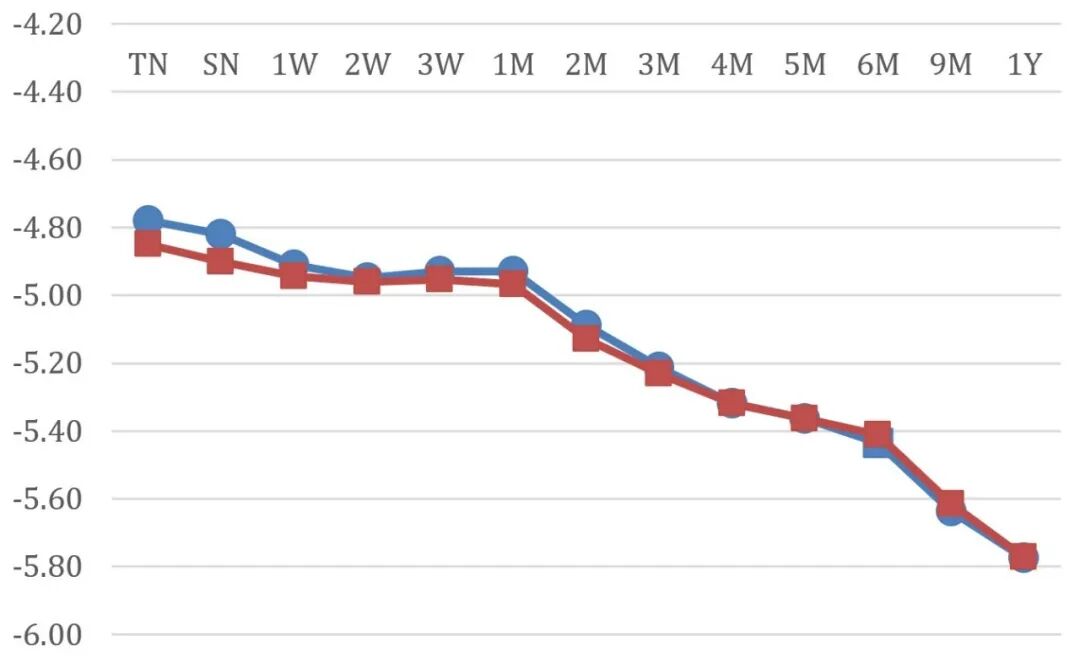
Tras la suba de tasas de 25 pb en la FOMC de septiembre, los puntos swap diarios de corto plazo implícitos rotan en torno a -4,9 pips, es decir, ir en largo con el yuan implica pagar cerca de 4,9 pips de carry diario, por lo que, si el mercado permanece estable durante varios meses o la baja es acotada, el carry negativo puede comerse buena parte de las ganancias. Por el contrario, el carry positivo por ir en corto puede ser atractivo, pero el spot está limitado por la política del banco central y los fundamentos, tanto en espacio como velocidad, y el carry real podría no cristalizarse. Ambos lados terminan siendo penalizados por el tiempo: uno paga esperando suba, el otro cobra pero el precio no sube, haciendo que las apuestas direccionales no sean eficaces.
Puntos diarios implícitos en los distintos plazos de swap para USDCNY y USDCNH
En resumen, es más probable que USDCNH y USDCNY SPOT se mantengan en rango en el corto plazo, por lo que seguir con estrategias bajistas de tendencia no es eficiente. Recomendaciones: 1) No mantener posiciones cortas al spot de forma continua; esperar a que rebote hasta 6,73-6,75 para volver a analizar el costo-beneficio de ir corto. 2) El entorno de baja volatilidad del yuan probablemente se mantenga en el corto plazo, así que estrategias de volatilidad son más adecuadas, vendiendo gamma en repuntes de volatilidad de corto plazo. 3) Considerando que incluso si la tendencia apreciatoria del yuan sigue, el recorrido sería acotado; por lo tanto, se puede aprovechar para armar pozos con opciones risk reversal de mediano y largo plazo en caídas.
BFC 汇谈
A tu lado en 2026
Dejanos tu comentario en la sección de mensajes
y conversá con nosotros
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Samsung refuerza su apuesta por la infraestructura de IA e invierte 1.000 millones de dólares en Helix Digital, subsidiaria de KKR (KKR.US).
Varias empresas afiliadas al Grupo Samsung han acordado invertir un total de 1.1 billones de dólares en Helix Digital, una compañía estadounidense respaldada por el gigante de capital privado KKR, reforzando aún más el compromiso del conglomerado surcoreano con el mercado de infraestructura de inteligencia artificial de rápido crecimiento.
¡Más de 20 billions de dólares invertidos este año! CEO de Eli Lilly (LLY.US): Apuntará a "áreas vacías" en la industria farmacéutica y buscará adquisiciones aún más grandes
Dave Ricks, el CEO de Eli Lilly, afirmó que los inversores pueden esperar que la empresa impulse acuerdos de mayor escala, ya que está buscando activos ampliamente en "áreas en blanco" dentro de la comunidad científica.
¿Se viene el “bank run de agentes inteligentes”? Advertencia de Apollo: los asistentes de IA podrían retirar los depósitos baratos de los bancos, lo que generaría riesgos para el sistema financiero.
Torsten Slok, economista jefe de Apollo Global Management, señaló que si los consumidores comienzan a depender mucho de asistentes de inteligencia artificial (AI) como Muse, propiedad de Meta, y trasladan su efectivo a cuentas con mayores rendimientos, esto podría generar riesgos para el sistema financiero.
Precios de las criptos
Más


