
Perspectiva del informe financiero del primer trimestre de Nike: el mayor desafío en 12 años, todo depende de la región de China y el margen de ganancia bruta.
 2026/09/30 03:16
🔥 Radar de Oportunidades en Acciones de EE.UU. ya está en línea! 3 temas principales del mercado estadounidense + 6 acciones seleccionadas + 7 eventos clave en el calendario. ¿Dónde están las oportunidades del mercado estadounidense esta semana? Haz clic en el enlace para ver de un vistazo 22 direcciones de trading→
- Resumen de puntos clave de inversión
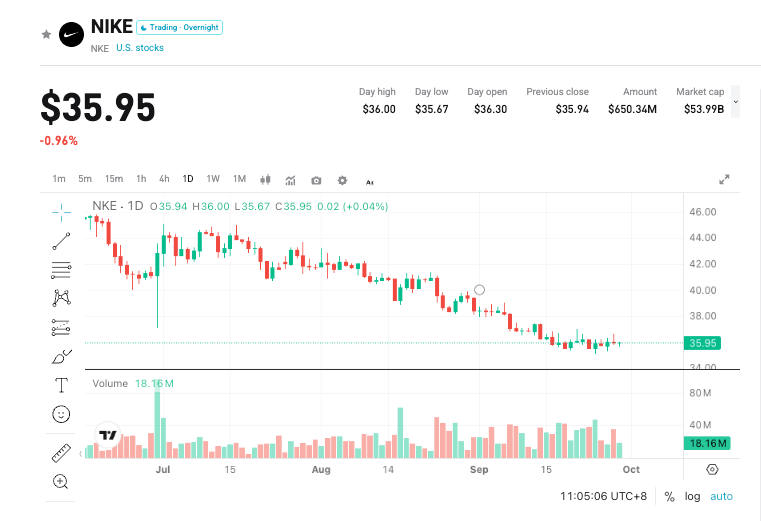
Nike (NKE.US) anunciará los resultados del primer trimestre del año fiscal 2027 (hasta el 31 de agosto) tras el cierre del mercado estadounidense el 1 de octubre de 2026, con la conferencia telefónica programada para las 17:00 EST. La compañía guía una caída interanual en ingresos de un dígito medio y sin impacto favorable de la moneda, con un margen bruto que "vuelve ligeramente a terreno positivo" año contra año. El consenso de Wall Street prevé ingresos aproximadamente de entre 11.320 y 11.350 millones de dólares (-3,2% a -3,4% YoY, 11.720 millones de dólares en el mismo periodo del año anterior), y un beneficio por acción de alrededor de 0,44 dólares (-10,2% YoY, 0,49 dólares el año anterior). El precio de la acción ha rondado los 36 dólares recientemente, con una caída anual de aproximadamente el 40%. Desde el 21 de septiembre, ha sido excluida del S&P 100 (pero sigue en el S&P 500). El mercado busca confirmar no un retorno al alto crecimiento, sino si, sin ítems extraordinarios, el margen bruto y el rendimiento en China pueden estabilizarse primero.
- Cuatro focos principales
Foco 1: ¿Se reducirá la caída en China?
En la Gran China, los ingresos del FY26 fueron de 5.847 millones de dólares (-11% YoY reportado, -13% YoY en moneda neutra). En el Q4, aproximadamente 1.290 millones de dólares (-12% YoY reportado, -17% YoY en moneda neutra). El consenso de los analistas para este trimestre sigue en torno a los 1.300 millones de dólares (-12,6% YoY); se trata de una previsión de mercado, no de una guiatura oficial. Los observadores miran no solo la caída de ingresos, sino también el inventario, los descuentos y las ventas a precio completo. En la llamada, la gerencia indicó que los inventarios en China se han reducido en doble dígito y algunas tiendas y categorías de running han mostrado mejoras, aunque advirtieron que la tendencia a corto plazo sigue cercana al rendimiento reciente. Si en este trimestre la caída se reduce significativamente, podría haber recuperación de sentimiento; si se mantiene cerca del -17% en moneda neutra del Q4, la narrativa de transformación se retrasa nuevamente.
Foco 2: ¿Realmente puede el margen bruto operativo ser positivo?
En el trimestre anterior, el margen bruto reportado fue del 49,2% (+890pbs YoY), pero cerca de 900pbs provinieron de 986 millones de dólares por devolución de aranceles; sin esto, el margen bruto fue solo del 40,2% (-10pbs YoY), y el EPS ajustado de unos 0,20 dólares (EPS reportado de 0,72 dólares). La empresa adelantó que el margen bruto será positivo interanual en el Q1, refiriéndose al margen bruto operativo, no al 49,2%. Para este trimestre, los indicadores clave son las ventas a precio completo, el nivel de descuentos y la mezcla de producto. Este dato es el más probable para impulsar el precio de la acción.
Foco 3: ¿Puede el crecimiento en Norteamérica compensar otras regiones?
En el Q4, los ingresos en Norteamérica fueron de unos 4.830 millones de dólares (+3% YoY), con el canal mayorista mostrando fortaleza y el directo siendo débil. El consenso de analistas para este trimestre: Norteamérica, unos 5.100 millones de dólares (+2% YoY aprox.), EMEA unos 3.200 millones (-4% YoY), Asia Pacífico y Latinoamérica unos 1.400 millones (-3% YoY); calzado, unos 7.200 millones (-3% YoY). Converse en el trimestre pasado logró unos 244 millones (-32% YoY) y en este trimestre el consenso es 296 millones (-19% YoY). Si los envíos mayoristas superan el ritmo de ventas del canal final, el inventario puede seguir presionando hacia adelante.
Foco 4: Desaceleración en Q2 vs expectativas anuales
La empresa ha advertido que el Q2 se desacelerará respecto al Q1, principalmente por la alta base de promociones digitales en EMEA y el ritmo de ventas mayoristas en Norteamérica. Los ingresos anuales FY26 son de 46.400 millones de dólares (estable reportado, -2% YoY en moneda neutra), con un EPS reportado de 2,10 dólares, y de unos 1,58 dólares excluyendo el efecto de devolución de aranceles. El consenso FY27 es de ingresos entre 45.300 y 45.700 millones de dólares (-2% YoY aprox.), EPS entre 1,65 y 1,66 dólares. Algunas instituciones prevén cifras mucho más bajas, considerando que el punto de inflexión en ventas no llegará hasta el FY28. El Día del Inversor, el 16 y 17 de noviembre, será clave para la estrategia a medio plazo.
- Riesgos y oportunidades
Catalizadores al alza:
- La caída del grupo es mejor que el "dígito medio", y la reducción en China a moneda neutra es menor al Q4.
- El margen bruto positivo excluyendo los aranceles, con mejoras en estructura de descuentos e inventarios.
- La concordancia entre ventas mayoristas y terminales en Norteamérica, sin más bajas en proyecciones de la gerencia para el H1.
Riesgos a la baja:
- Que China o Converse sigan deteriorándose, ampliando la caída total.
- El margen bruto no vuelve positivo, o todavía depende de promociones.
- Se confirme que el Q2 es más débil y la recuperación anual se retrasa, y en mínimos podrían seguir cayendo expectativas.
- Sugerencias de estrategia de trading
Lógica alcista: Caída de ingresos controlable, margen bruto operativo ya positivo y señales de que "el peor trimestre en China quedó atrás", lo que podría llevar dinero a la segunda fase de la transformación.
Riesgo bajista: Las cifras cumplen la guía pero la calidad es baja (descuentos altos, directa a clientes sigue débil, inventario poco saludable), o la gerencia retrasa claramente el punto de inflexión.
Datos clave:
- Ingresos totales e interanuales (reportado / en moneda neutra)
- Ingresos, inventario y descuentos en la Gran China
- Margen bruto (se debe mirar excluyendo los factores extraordinarios)
- Mayoristas vs canal directo, consumo final en Norteamérica
- Comentarios sobre Q2 y todo el año, y expectativas para el Día del Inversor en noviembre
Notas tácticas (al cierre del 29 de septiembre: 35,84 USD):
- Antes de resultados: consolidación entre 35,22-37,04, mínimo de 52 semanas el 25 de septiembre en 35,22, cierre el 29 de septiembre en 35,84. Media móvil de 20 días en 36,78, de 50 días en 39,38, de 200 días en 49,21. Resistencias: 36,67 / 36,78 / 37,04 / 39,38. Soportes: 35,67 / 35,22 / 35,00 / 34,20. Volatilidad implícita de las opciones ±8,7%-9,0% (aprox. 32,6-39,1). Tomar posiciones ligeras, evitar leverage en largos por debajo de 35,22.
- Estructura alcista: cierre arriba de 36,78-37,04, respaldo sobre 35,22. Objetivo superior en 39,38. Stop loss en 35,00.
- Estructura bajista: pierde 35,22, o rebota pero no supera 36,78. Objetivo inferior en 35,00 / 34,20 / 32,60.
Sugerencia de operación: enfóquese en el margen bruto y la calidad del segmento de China, sin esperar que los ingresos totales sean positivos. Si los resultados superan las expectativas, espere retroceso a 35,22-36,78; si son flojos o la guía es débil, no busque el piso. Esté atento a la caída de la volatilidad implícita. Ajuste la posición de acuerdo a su propio riesgo.
Descargo de responsabilidad: El contenido anterior es solo de referencia y no constituye asesoramiento de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Boeing (BA.US) logra otra victoria: supera a Northrop Grumman (NOC.US) y obtiene el contrato para desarrollar el avión de sexta generación F/A-XX de la Marina de EE.UU., con un acuerdo de 20 mil millones de dólares.
El Pentágono afirmó que Boeing ganó el contrato para el caza de próxima generación de la Marina de Estados Unidos.
¡Desde HBM hasta DRAM y SSD, el furor de los agentes de IA dispara la demanda de almacenamiento! El informe financiero de Micron (MU.US) llega como broche de oro, el mercado espera un “gran sorpresa positiva + recompra” como un paquete especial.
Uno de los tres principales fabricantes de chips de almacenamiento, el fabricante estadounidense Micron, está a punto de publicar su reporte financiero este miércoles (hora del Este de EE.UU.), convirtiéndose así en una ventana clave para evaluar el superciclo de almacenamiento y el avance sin precedentes de la fiebre de infraestructuras de IA.
Precios de las criptos
Más


