
¡Las posiciones cortas se acercan a un extremo de cinco años! ¿Por qué las acciones estadounidenses siguen cayendo cada vez más fuerte?

¿Por qué algunas empresas estadounidenses cuya performance no ha cambiado dramáticamente ven caer una y otra vez su cotización?
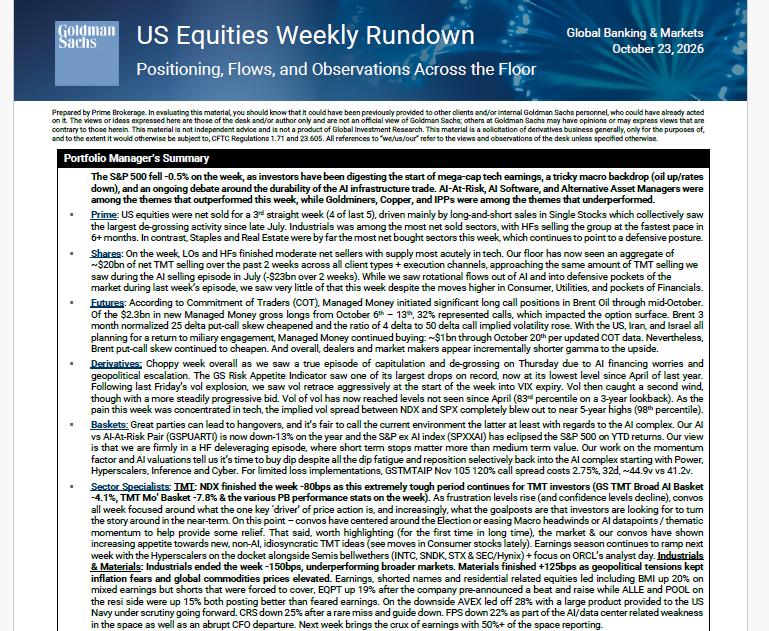
Estos dos gráficos de Goldman Sachs explican parte de la razón: las instituciones están ajustando sus posiciones y, cuando muchos fondos reducen el riesgo al mismo tiempo, la presión de venta puede superar el rango que los fundamentos individuales pueden explicar.
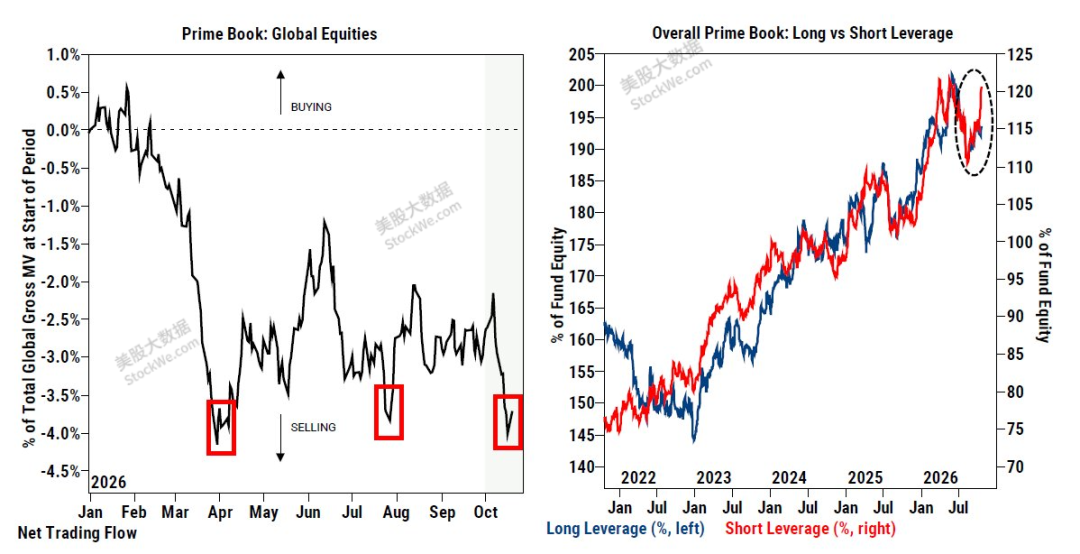
Pero esas mismas posiciones también pueden acelerar el rebote subsecuente. Lo clave es distinguir qué está sucediendo y qué necesita un detonante para cambiar.
¿Cuán concentrada fue esta ronda de ventas?
El gráfico de la izquierda muestra el flujo neto acumulado de acciones globales entre clientes prime de Goldman Sachs, estandarizado por el valor de las posiciones iniciales del año.
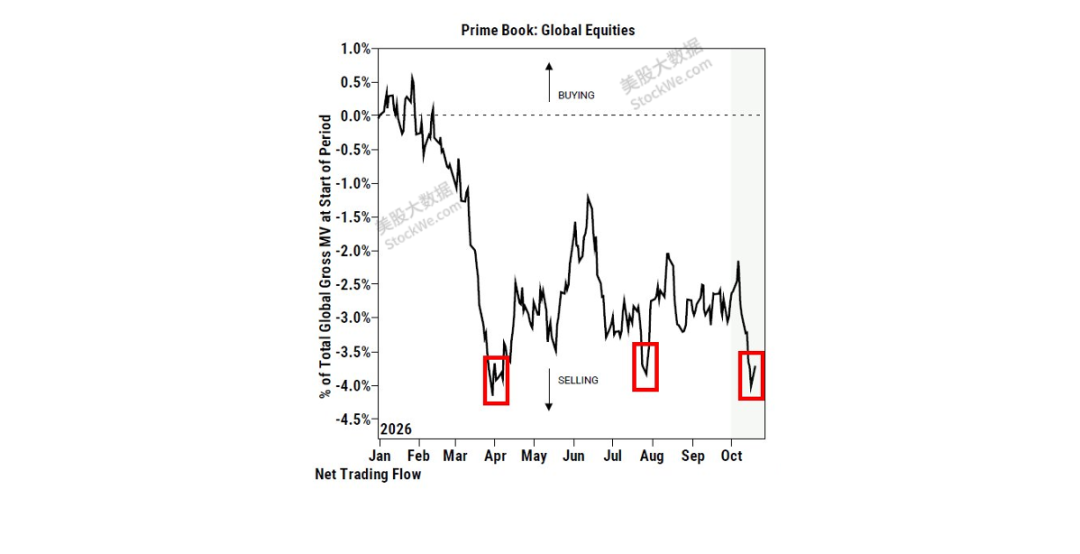
La línea negra hacia abajo representa venta neta; hacia arriba, compra neta. Los recuadros rojos en abril, agosto y octubre marcan fases claras de ventas. La caída más reciente acerca nuevamente el flujo acumulado a los mínimos del año.
Es importante diferenciar: la posición de la línea refleja el saldo acumulado, pero la pendiente muestra la rapidez de las ventas en ese momento. Así, acercarse a los mínimos previos no equivale a una "velocidad récord de ventas diarias".
Ya podés entender por qué incluso acciones sin malas noticias adicionales siguen bajo presión. Cuando un grupo de fondos vende al mismo tiempo, ni las buenas noticias de la empresa logran contrarrestar temporalmente la presión vendedora.
Este gráfico refleja el comercio global de acciones de clientes de Goldman Sachs, no explica la caída de cada acción estadounidense, pero nos recuerda: cuando tus posiciones bajan, no apures en pensar que te equivocaste de empresa. Es clave distinguir si el negocio empeoró o si los fondos que la tienen están saliendo.
Las instituciones siguen largas, pero la protección aumentó
La línea azul del gráfico de la derecha muestra el apalancamiento long, y la roja el apalancamiento short, cada una con su eje. Miden la exposición neta de posiciones largas/cortas respecto al valor neto del fondo. No se deben comparar directamente por la altura.
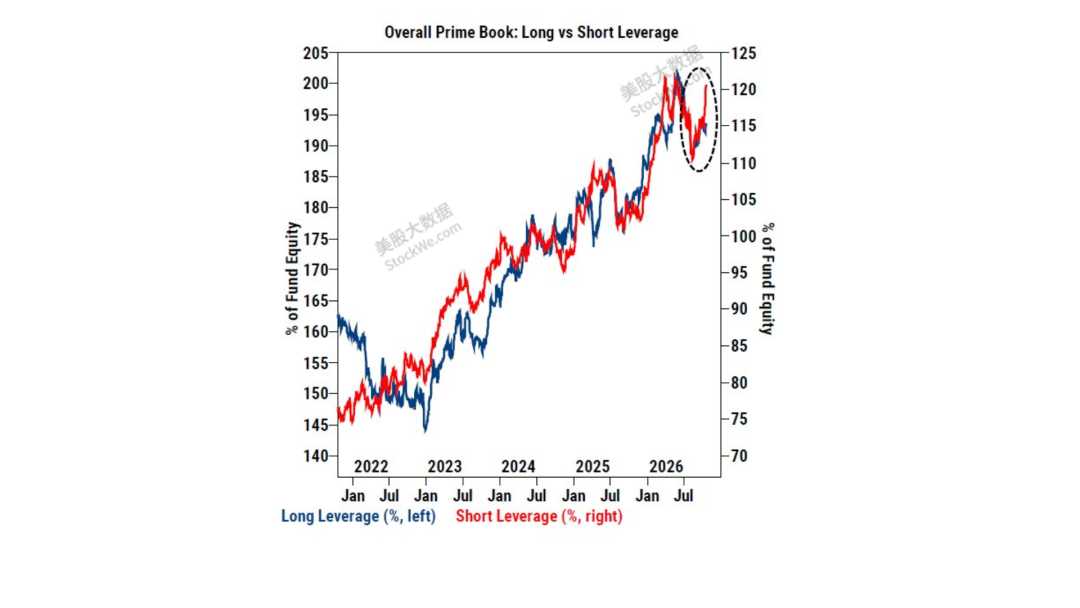
Las posiciones largas siguen elevadas mientras que las cortas repuntaron notablemente. Según reportes, el apalancamiento short alcanzó el percentil 99 de los últimos cinco años, es decir, está por encima del 99% de las observaciones en ese período.
Esto no implica que el 99% de los fondos estén bajistas ni que haya 99% de chance de caída. Indica que la exposición short es muy alta para esos fondos.
Esos shorts pueden ser apuestas directas a la baja o simples coberturas sobre posiciones largas. Una institución puede ser muy optimista en el largo plazo pero aumentar posiciones cortas sobre el índice o acciones para reducir exposición a un rally general.
En síntesis: los fondos siguen en el mercado, pero notablemente más defensivos ante caídas.
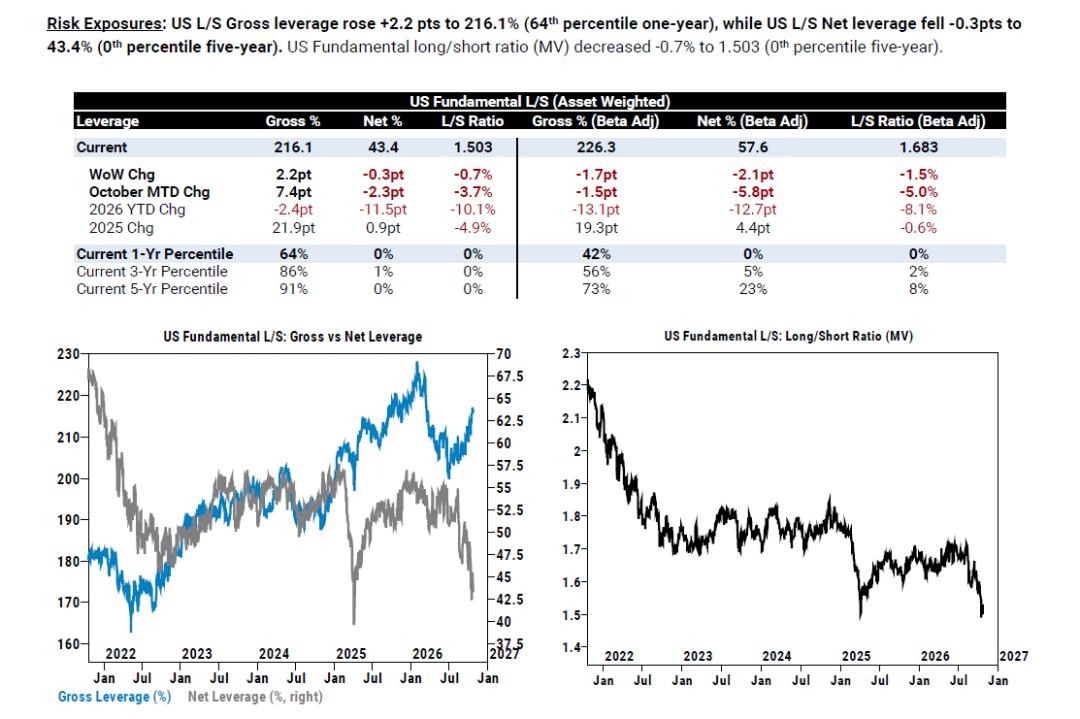
Según datos de StockWe.com, Wall Street lleva ya tres semanas consecutivas de flujo neto vendedor y, a nivel de acciones individuales, la mayor ola de des- apalancamiento (de-grossing) desde finales de julio.
El capital adoptó una posición ultradefensiva, liquidando masivamente tecnológicas (TMT) e industriales y comprando grandes volúmenes de consumo básico e inmobiliario (máximos en 5 años).
Esto muestra un clima de extrema cautela: los hedge funds están recortando riesgo a toda velocidad.
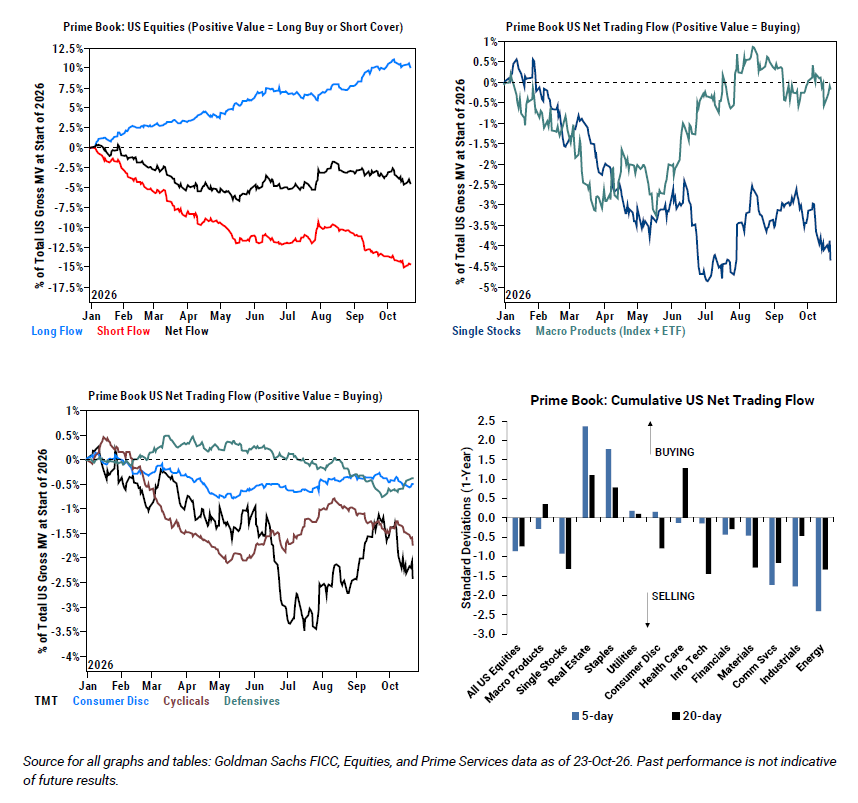
En las últimas dos semanas el sector TMT perdió unos 20 mil millones de dólares, cerca del récord de ventas de julio (23 mil millones por la corrección en IA). Es una etapa clásica de desapalancamiento: el stop loss de corto plazo domina sobre el valor de mediano plazo.
Para Goldman Sachs, a pesar de la “fatiga buy-the-dip”, sigue siendo momento para compras selectivas: recomiendan utilities, hiperescalares cloud, IA de inferencia y ciberseguridad.
¿Por qué se vende también a las buenas empresas?
Cuando un fondo sufre pérdidas, sube la volatilidad o roza límites internos de riesgo, el gestor suele priorizar reducir riesgos en toda la cartera.
Incluso si una empresa publica buenos resultados, puede ser vendida. La razón no es un “cambio de opinión” sino exceso de concentración, reducción de apalancamiento o necesidad de liquidez.
Según Reuters, el 22 de octubre, tres estrategias seguidas por Goldman Sachs (long/short fundamental, sistemáticos y multi-estrategia) tuvieron pérdidas superiores al 1% en el día. También se produjeron pérdidas en operaciones de IA, forzando desapalancamiento.
Estos ajustes agravan el mercado: las caídas generan pérdidas, que obligan a liquidar y traen nueva presión vendedora. Para el minorista es lo más ingrato: la empresa no recibe malas noticias pero la acción no levanta.
De todos modos, no hay que culpar de todos los descensos a las instituciones ni pensar en una manipulación por shorts.
Desde Inversiones Wall Street opinan que esta baja se entiende por dos capas: la preocupación por retornos en IA y costos de financiamiento afecta valuaciones; el reacomodo institucional amplifica la caída. Pueden suceder simultáneamente.
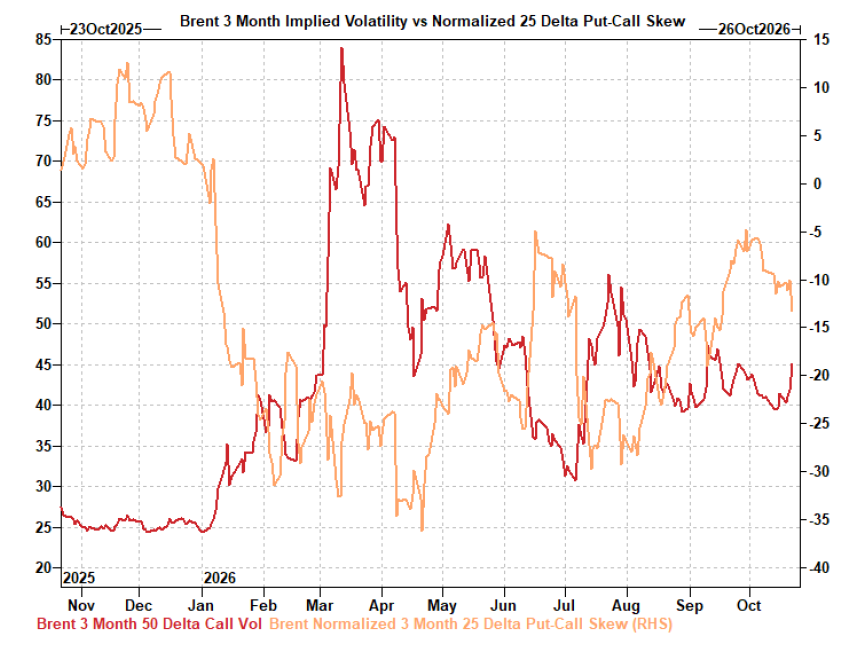
¿Por qué una gran cantidad de shorts también puede amplificar el rebote?
Quien apuesta a la baja eventualmente debe recomprar para cerrar. Si el precio sube seguido, los shorts sufren pérdidas y algunos fondos pueden recomprar.
Si varias recompras se concentran, la demanda impulsa los precios hacia arriba y fuerza aún más recompras. Por eso, algunas acciones muy golpeadas rebotan con fuerza inusitada.
Pero muchos shorts solo marcan que existe demanda potencial de recompra, no que la suba es inminente. El fondo puede sostener la posición o volver a abrirla luego de cerrar. Si no hay catalizadores positivos, la sobrecarga puede persistir.
Lo que sí importa: después de un buen dato, ¿la acción sostiene la suba? Luego del “short covering”, ¿entran flujos de largo plazo? Si solo ocurre lo primero la suba es volátil; si ambas pasan, el rebote suele sostenerse más.
Mi impresión es que estos dos gráficos nos alertan sobre el riesgo de rebotes violentos, pero no bastan para confirmar un piso. Lo que sí muestran es que las oscilaciones reflejan movimientos institucionales y no deben interpretarse como cambios de valor a largo plazo.
Sigo siendo optimista sobre la demanda de infraestructura AI a largo plazo, pero la confianza requiere ver cifras: si los clientes siguen comprando, si los proyectos avanzan, si la financiación resiste. El entusiasmo por el sector no exime de mirar dónde quedan los crecimientos en cada compañía.
De aquí en más, hay que prevenir más ventas institucionales, pero no pensar que todas las oportunidades se evaporaron solo por una baja persistente. Evaluá si la empresa que tenés sufre por un negocio que realmente empeora o si la baja es ajuste de valuaciones y posiciones, y recién ahí decidí tus pasos.
Sumate a la membresía VIP de Inversiones Wall Street
Obtené primero la información de Wall Street
Después de un día largo, cuando mirás tu panel descubrís que las acciones que venías siguiendo ya se movieron mucho para uno u otro lado.
Te apurás a buscar anuncios y noticias para entender qué pasó realmente.
¿Qué tal si un equipo de expertos financieros AI estuviera monitoreando para vos el mercado 7x24 y además te entregara el análisis ya hecho?
¡Ya está disponible el equipo de expertos financieros AI de StockWe!
Hay 5 especialistas a disposición
📊 Investigador de acciones
📈 Investigador de industrias
🌍 Analista macroeconómico
💼 Especialista en gestión patrimonial
📝 Asistente de operaciones
Lo más importante: ¡trabajan juntos!
Algunos ejemplos de uso👇
① ¿Una acción americana se mueve bruscamente?
Vos podés configurar el ticker y cuál es el evento/trigger que te interesa.
Si se da, el especialista en monitoreo llama al investigador de acciones para analizar el evento, cambios fundamentales y qué radar seguir después.
Vos solo tenés que armar tu watchlist de tickers. Nuestro sistema AI lo sigue constantemente:
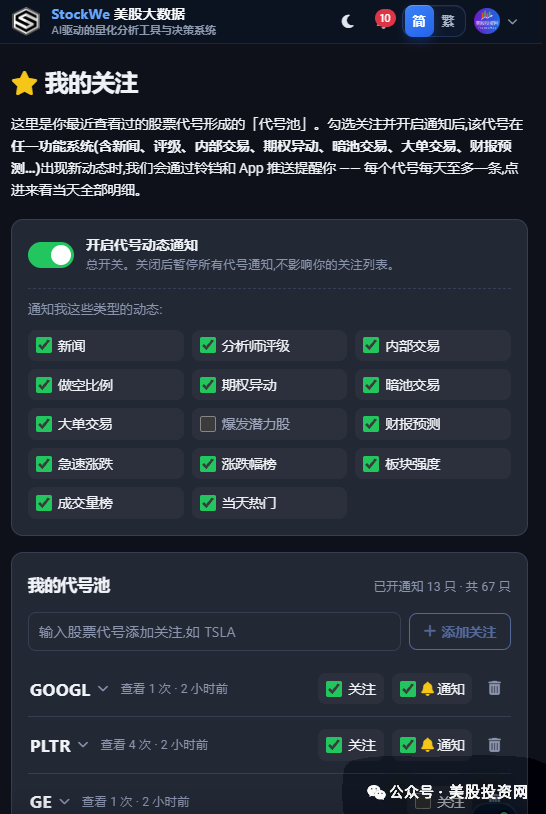
Noticias, ratings de analistas, insider trading, short interest, alteraciones de opciones, dark pool trades, operaciones relevantes, previsiones de resultados, subidas y bajadas relevantes...
Por ejemplo, si seguís NVDA, podés ver fácilmente noticias nuevas, cambios en opciones, dark pool o grandes trades tocando el ticker.
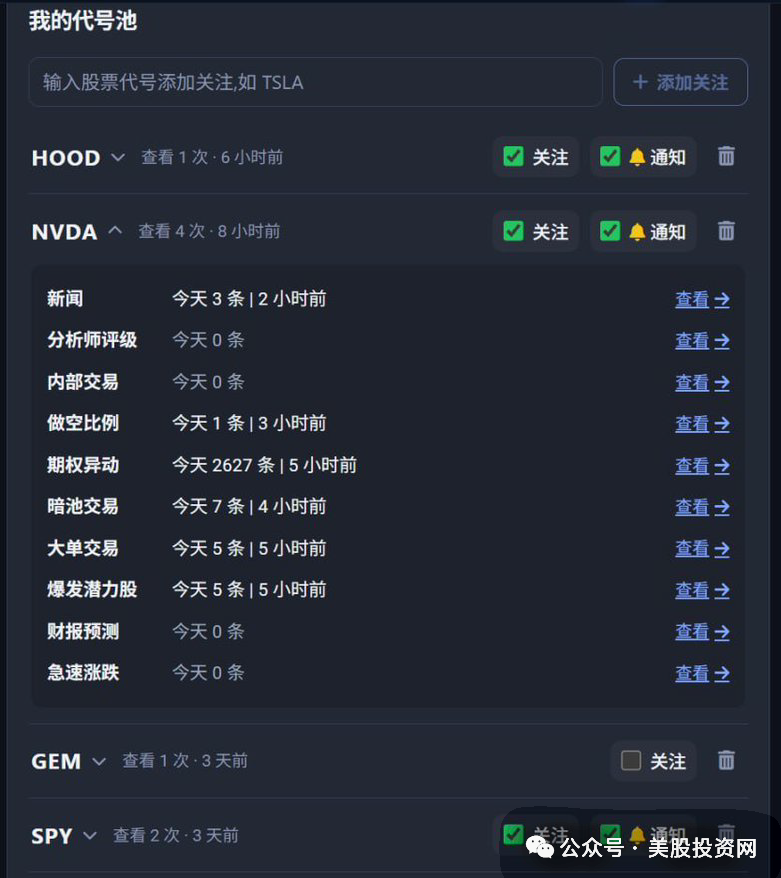
Aún mejor, si activás las notificaciones, cada novedad relevante de tu lista te llega al toque.
Antes buscabas la info por todos lados, ahora la plataforma lo sigue 24/7 por vos.
Para holders, es un sistema de alertas de acciones;
para quienes hacen trading y opciones, es un radar de movimientos en tiempo real.
Ingresá el ticker y no te pierdas movimientos clave.
Seguí el link al app para bajarla.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Wall Street se prepara para el mayor ajuste en décadas en la emisión de bonos del Tesoro de EE.UU.: los bonos a largo plazo podrían reducirse anticipadamente y la proporción de financiación a corto plazo enfrenta desafíos.
El Departamento del Tesoro de EE.UU. anunciará este miércoles un nuevo plan de refinanciamiento trimestral. Varias instituciones financieras de primer nivel prevén que el Tesoro ajustará su lenguaje político para abrir la puerta a una reducción en la emisión de bonos del Tesoro a largo plazo el próximo año, compensando así el déficit de financiación mediante un aumento en la emisión de deuda a corto plazo. Citi prevé que el Tesoro podría comenzar este mes a reducir la emisión de bonos a 20 y 30 años, lo que marcaría una desviación respecto a la directriz previa de mantener estable el volumen de emisión en los comunicados trimestrales de refinanciamiento.
El PMI manufacturero ISM de EE. UU. subió a 55.5 en octubre, superando las expectativas del mercado; el ritmo de producción alcanza el mayor incremento en casi cinco años.
El sector manufacturero de Estados Unidos aceleró su ritmo de expansión en octubre, registrando el crecimiento más fuerte en la actividad productiva en casi cinco años, lo que demuestra que la industria manufacturera estadounidense sigue recuperándose tras un prolongado período de debilidad.
Perspectiva de resultados de Qualcomm (QCOM.US): El aumento de precios en los chips de almacenamiento podría afectar gravemente al mercado de smartphones; Bernstein reduce el precio objetivo a 155 dólares.
Bernstein publicó un informe el lunes señalando que, con el aumento continuo de los precios de los chips de almacenamiento afectando el mercado de teléfonos inteligentes, las perspectivas de desempeño a corto plazo de Qualcomm están bajo una presión cada vez mayor.

Precios de las criptos
Más


