
Analista: La fuerte caída del precio del oro la semana pasada fue más una perturbación a nivel de trading, y no cambió los fundamentos a largo plazo del oro.

Informe de Huìtōngwǎng, 26 de octubre—— El oro sufrió la semana pasada su mayor liquidación desde principios de junio, con una caída semanal del 3,99% en el precio spot. Aunque la rentabilidad de los bonos estadounidenses a 10 años retrocedió, la presión de liquidez y las ventas técnicas dominaron el mercado. Varios analistas consideran que esta caída se debe más a factores tácticos de trading y no implica un cambio en los fundamentos a largo plazo del oro. El mercado está enfocado esta semana en las reuniones de política monetaria de la Reserva Federal de EE.UU. y otros bancos centrales; las expectativas de política, la fortaleza del dólar y la situación en Medio Oriente seguirán presionando el precio del oro. Algunos organismos anticipan la posibilidad de una recuperación técnica tras una sobreventa y una tendencia más fuerte hacia fin de año.
Antes del cierre de la semana, el precio internacional del oro cayó por debajo de un nivel clave, evidenciando una fuerte presión del mercado. Incluso con la renta de los bonos estadounidenses a 10 años por debajo del 5%, el oro no detuvo su caída. Diversos analistas interpretan la reciente liquidación desde perspectivas técnicas, de liquidez, políticas de la Reserva Federal y situación geopolítica. En cuanto a las perspectivas de futuro, las opiniones de las instituciones están divididas.
Inflación y falta de liquidez: doble presión, el precio del oro sufre la mayor venta en seis semanas
La alta inflación sigue lastrando la tendencia alcista en el oro. La persistencia de la inflación ha forzado a la Reserva Federal a iniciar un ciclo restrictivo, elevando las tasas y los rendimientos reales, lo que aumenta el costo de oportunidad de mantener oro, un activo sin rendimiento. El jueves pasado, los fondos buscaron refugio en bonos estadounidenses de largo plazo, y la rentabilidad de los bonos a 10 años cayó, lo que en teoría debería beneficiar al oro, pero las ventas técnicas y la presión de liquidez marcaron el ritmo. El spot oro cayó un 3,99% la semana pasada, la caída más fuerte desde inicios de junio, concentrando la mayor parte de las ventas el jueves.
Ole Hansen, jefe de estrategia de commodities en Saxo Bank, comentó: “Está claro que asistimos a una batalla entre traders técnicos de corto plazo e inversores de largo plazo. El capital de corto plazo aprovechó la caída para abrir posiciones cortas, pero la demanda subyacente a largo plazo sigue fuerte.” Añadió que, el temor a una crisis de liquidez amplificó las ventas y que tras perder los 4065 dólares se activaron muchas órdenes de stop loss; el próximo soporte clave es 3970 dólares. Además, señaló que las posiciones especulativas podrían estar en territorios extremos, lo que abre una puerta a un rebote técnico rápido en cuanto se corrijan esos niveles.
Opiniones divididas: la mayoría de los analistas no ve cambio a tendencia bajista
Roukaya Ibrahim, jefa de estrategia de commodities de BCA Research, sostuvo que la caída del precio del oro la semana pasada fue decepcionante, pero no implica el inicio de un ciclo bajista profundo. Sostiene que el descenso del jueves fue un evento aislado motivado por una contracción de la liquidez cross-asset –no por un cambio fundamental en los datos del oro–, y que el pánico próximo a los soportes amplificó la caída.
Ibrahim añadió que, pese al contexto macro negativo, el oro sigue mostrando resiliencia y se encuentra en una zona de sobreventa. La desviación respecto a la media móvil de 200 días regresó a niveles de fines de julio, momento en que el precio rebotó tras marcar un mínimo. Sin embargo, considera que la fortaleza del dólar y la persistencia de la inflación limitarán cualquier rebote, manteniendo el oro en rangos laterales y siendo difícil ver un alza sostenida o una baja prolongada.
Neil Welsh, jefe de metales en Britannia Global Markets, coincide en que esta caída refleja un cambio en la estructura operativa del mercado, y no un cambio en la lógica de inversión a largo plazo del oro. Advierte que si las acciones siguen cayendo y los inversores necesitan vender para cubrir márgenes, podría haber otra ola de ventas; sin embargo, muchos fondos mantienen visión alcista y la continua compra de oro por parte de bancos centrales podría sostener los precios.
Política de la Reserva Federal: el factor clave; semana de reuniones en varios bancos centrales
Rob Haworth, estratega senior de inversión en Bank of America Wealth Management, considera que el ciclo restrictivo de la Fed sigue respaldando al dólar y mantendrá presionado al oro. Indicó: “La Reserva Federal está comprometida a combatir la inflación, pero no actuará de manera demasiado agresiva con nuevas subidas de tasas.”
El mercado espera que en la reunión de esta semana la Fed mantenga tasas, aunque no descarta una nueva suba en diciembre. Economistas del banco anticipan subas también en diciembre y marzo del próximo año. Esta vía gradual de ajuste, aunque la rentabilidad de los bonos no suba más, sostiene al dólar y limita el alza del oro. Además de la Fed, esta semana también habrá reuniones monetarias del Banco de Canadá, el Banco Central Europeo y el Banco de Japón, lo que podría aumentar la volatilidad de los mercados.
Situación en Medio Oriente impacta la liquidez: queda margen para un rebote hacia fin de año
Simon-Peter Massabni, jefe de desarrollo comercial de XS, afirmó que para aliviar la presión bajista sobre el oro, Medio Oriente debe alcanzar una estabilidad sostenible y evitar que el mercado energético sufra nuevos shocks. La tensión en la región no solo sube la inflación en EE.UU. y los retornos de sus bonos, sino que también reduce la liquidez en Medio Oriente y Asia, panorama que difícilmente mejore a corto plazo.
Hansen agregó que, la acumulación de posiciones netas cortas de fondos de cobertura podría favorecer un rebote rápido más adelante, pero el oro debe superar los 4230 dólares para confirmar el final de este ajuste. Una vez que venzan los contratos de futuros de noviembre y diciembre, podría relajarse la presión de posiciones y liquidez, y, con el respaldo de una demanda diversificada, riesgos fiscales y geopolíticos, el oro aún podría protagonizar un rally de recuperación hacia fin de año.
Conclusión
La evolución a corto plazo del oro está dominada por el pánico de liquidez y las expectativas restrictivas de la Reserva Federal, pero las instituciones mantienen su optimismo sobre la lógica de largo plazo. En este escenario de múltiples variables macro y geopolíticas, es probable que el precio del oro siga fluctuando en el corto plazo. Hacia dónde se dirija finalmente, dependerá de las señales de los bancos centrales y de la evolución en Medio Oriente.
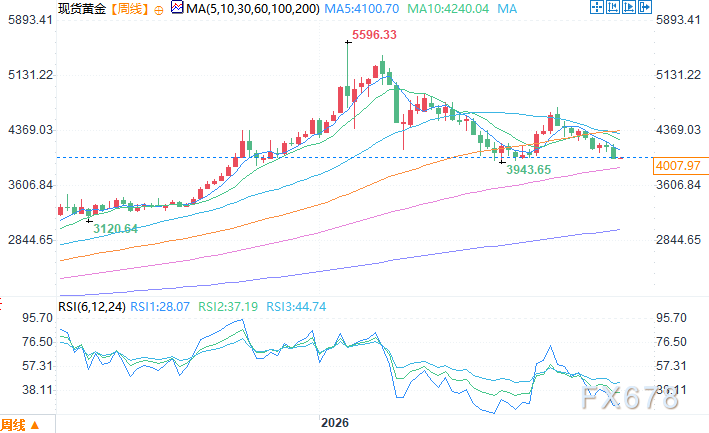
Gráfico semanal del oro spot. Fuente: YiHuitōng (易汇通)
Zona horaria GMT+8, 26 de octubre 11:36 - Oro spot cotiza a 4011,97 dólares/onza
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El gran ganador de la fiebre de recaudación de fondos de IA: Goldman Sachs sigue siendo el "rey de Wall Street"
En un solo día, tres transacciones sumaron más de 210 mil millones de dólares y el nombre de Goldman Sachs apareció en cada una de estas operaciones de financiamiento masivo para inteligencia artificial: lideró conjuntamente la emisión de acciones de Meta por 95 mil millones de dólares, diseñó en solitario la estructura de financiamiento de chips de SpaceX por 40 mil millones y actúa como el principal gestor de libros en la IPO de Anthropic. El superciclo de financiamiento para inteligencia artificial está transformando el panorama competitivo de Wall Street, y Goldman Sachs ya ha convertido su ventaja relacional en ganancias concretas.

Anthropic puede lograr la “mayor IPO del mercado de acciones”, pero no necesariamente alcanzará el “grado de inversión en el mercado de bonos”
El prospecto muestra que la empresa ya carga con una deuda líquida de 6.200 millones de dólares, mientras que los compromisos de arrendamiento no iniciados han aumentado drásticamente de 50.000 millones a 321.000 millones de dólares, además de contar con una opción de endeudamiento adicional oculta de 77.000 millones de dólares. La estructura de "financiamiento de chips" fuera de balance, construida con Broadcom, es vista como un riesgo potencial relacionado con contraparte en operaciones circulares. En comparación, SpaceX ha prometido claramente una calificación de grado de inversión y logró emitir con éxito bonos por 25.000 millones de dólares, mientras que la postura de Anthropic, que casi no menciona la calificación de grado de inversión, dificulta la valoración para los compradores en el mercado de bonos.
Goldman Sachs vincula en un solo día acuerdos de financiamiento por 210 mil millones de dólares! El relevo de fondos por la IA impulsa la confianza, la narrativa del mercado alcista en semiconductores suma más motivos.
El auge del financiamiento impulsado por la inteligencia artificial llevó a Goldman Sachs a alcanzar un volumen de transacciones de 210 mil millones de dólares en un solo día. Goldman Sachs fue co-líder en la emisión de acciones de Meta Platforms Inc. por 95 mil millones de dólares, actuó como único agente estructurador en la recaudación de fondos de SpaceX para chips por 40 mil millones de dólares, y fue designado como principal suscriptor para la oferta pública inicial de Anthropic PBC. Estas operaciones representan una ganancia inesperada para Goldman Sachs, que probablemente obtendrá al menos decenas de millones de dólares, o incluso cientos de millones, en ingresos gracias a estos acuerdos.
Precios de las criptos
Más


