
Perspectiva del informe financiero Q1 FY2027 de Seagate Technology (STX): ¿Ni siquiera superar todas las expectativas puede vencer la ansiedad de trading por la IA?
 2026/10/26 11:07
🔥 El radar de tendencias de acciones de EE. UU. ya está disponible! 3 temas principales del mercado estadounidense + 6 acciones seleccionadas + 7 eventos clave en el calendario, ¿dónde están las oportunidades esta semana en Wall Street? Hacé clic en el enlace para ver de un vistazo 22 direcciones de inversión→
1. Resumen de puntos clave de inversión
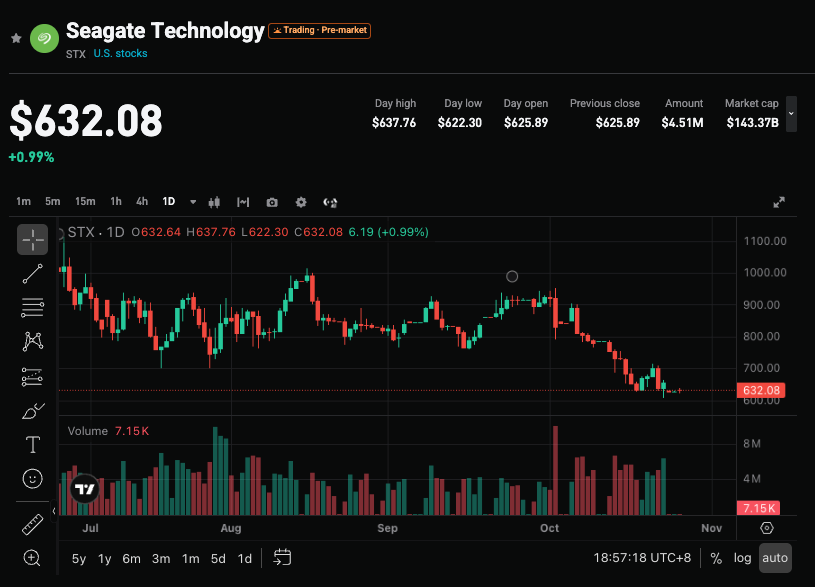
Seagate Technology (STX.US) publicará sus resultados del primer trimestre del año fiscal 2027 tras el cierre de Wall Street el 27 de octubre de 2026. La empresa proyecta ingresos de 4.000 a 4.200 millones de dólares y un EPS no-GAAP de 7,10-7,50 dólares; el consenso de Wall Street prevé ingresos de aproximadamente 4.140 millones de dólares (+57,5% interanual) y un EPS no-GAAP de unos 7,40 dólares. El consenso en EPS se ha elevado de 5,88 a 7,40 dólares en los últimos 90 días. El mercado sigue de cerca la visibilidad de pedidos ya asegurados hasta 2028 en almacenamiento nearline, la capacidad de superar expectativas y elevar guías pese a la preocupación por el gasto en AI (inteligencia artificial), y si los márgenes brutos continuarán expandiéndose.
2. Cuatro focos clave de atención
Foco 1: Capacidad nearline asegurada hasta 2028, centros de datos representan cerca del 90%
La directiva ha confirmado previamente que la capacidad nearline en niveles EB ya está asegurada prácticamente hasta todo 2028 a través de contratos a largo plazo, y que los envíos a centros de datos representan aproximadamente el 90% del total en EB. Los envíos en EB al segmento de nube acumulan tres años de crecimiento interanual sin señales de desaceleración. En los últimos 1-2 meses se ha acelerado la demanda de HDD, sumando nuevos compradores como proveedores cloud emergentes y empresas de “AI física”. El almacenamiento de datos requerido por la AI asistida es mayor que por chatbots tradicionales, resultando en gasto rígido de almacenamiento. Esto hace que los ingresos de Seagate se asemejen más a “la monetización de capacidad AI ya contratada” en lugar de un bien cíclico tradicional.
Foco 2: Expansión de márgenes y validación del poder de fijación de precios
En el último trimestre (FY26 Q4) los ingresos fueron de 3.629 millones de dólares (+48,5% interanual), margen bruto no-GAAP del 52,7% y un EPS no-GAAP de 5,71 dólares (superando expectativas). El mercado espera que el margen bruto continúe aumentando este trimestre, con Wedbush y otros proyectando más del 58%. La competencia, Western Digital, ya logró en el primer trimestre FY27 un margen bruto no-GAAP de 58,1% (+1.420 puntos básicos interanual) y un margen operativo de 49,1%. Si Seagate logra demostrar crecimiento en volumen y precio más márgenes altos, reforzarían su poder de negociación en storage para AI.
Foco 3: Eficacia del “Beat All” en medio de preocupaciones por gasto AI
Recientemente, Meta incrementó el piso de capex para 2026 y aumentó drásticamente contratos y leasing, mientras los spreads de CDS se amplían; los bonos de CoreWeave rinden más del 15% y la acción cayó más del 50% desde máximos. El 22 de octubre, el Nasdaq bajó 2,60% y el índice de semiconductores cayó un 6,7%. El mercado focaliza en si los clientes renovarán contratos post-2028, no sólo en el dato trimestral actual. Seagate deberá demostrar que la visibilidad contractual puede ir más allá, sin verse afectada por problemas financieros de contraparte.
Foco 4: Impacto de HAMR y restricciones de oferta
La plataforma Mozaic 4 HAMR de 44TB de Seagate está en fase de expansión con los dos mayores proveedores de nube, con el objetivo de que HAMR represente el 50% de envíos para finales de 2026. Toshiba carece de capacidades de producción nearline de alta capacidad y tecnología HAMR, constituyendo una barrera técnica. Sin embargo, los riesgos de rendimiento pueden afectar la meta de margen operativo del 50%. Si persisten restricciones de oferta, los precios, volúmenes y márgenes pueden continuar al alza; si la adopción de HAMR es lenta, podría limitar el crecimiento en la segunda mitad del año.
3. Riesgos y oportunidades
Catalizadores alcistas:
- Ingresos y EPS superan significativamente el consenso y se elevan las proyecciones para el próximo trimestre o el año completo, demostrando eficiencia en la conversión de órdenes aseguradas en ingresos.
- El margen bruto no-GAAP supera ampliamente el 52,7%, acercándose o superando el 58%, confirmando el poder de fijación de precios y mejora del mix de productos.
- La directiva confirma la extensión de visibilidad contractual más allá de 2028 o aportes superiores a lo esperado por parte de nuevos clientes de nube y AI física.
Riesgos bajistas:
- Solo se cumplen las previsiones centrales y no se eleva la guía, sumado a un incremento en las preocupaciones por el gasto AI, lo que puede comprimir las valuaciones.
- El deterioro del entorno financiero de los clientes ralentiza la firma de contratos, o la visibilidad post-2028 no puede extenderse.
- El rendimiento de HAMR no cumple lo esperado, limitando la expansión de productos de alta capacidad y el logro de los objetivos de margen.
4. Sugerencias de estrategia de trading
Lógica alcista: Si este trimestre superan ampliamente las expectativas, la dirección eleva la guía y enfatiza extensiones contractuales post-2028, puede fortalecer la confianza del mercado en Seagate como activo escaso en almacenamiento AI y facilitar la recuperación de valuación. El valor de la acción ya retrocedió mucho desde máximos y el P/E trailing ronda 45, ofreciendo cierto colchón.
Riesgo bajista: Si los datos solo cumplen con lo previsto, la guía es cauta o los clientes muestran debilidad de gasto, pueden persistir temores sobre el trade en AI en tecnología y fomentar toma de ganancias. El mercado de opciones muestra un ratio put/call de 1,06, reflejando cautela.
Datos clave:
- Ingresos y ritmo de crecimiento interanual (consenso +57,5% i.a.)
- EPS y margen bruto no-GAAP
- Proporción de despachos a centros de datos/nearline y avance de contratos asegurados
- Si la guía se eleva para el próximo trimestre o para todo el año
Recomendación operativa: Si los resultados superan expectativas y la guía es positiva, considerar oportunidades tras retrocesos; si solo cumplen o las señales de clientes son débiles, tener precaución ante volatilidad de corto plazo y evitar compras en máximos. El tamaño de posición y stops deben ajustarse de acuerdo con la tolerancia al riesgo individual.
Descargo de responsabilidad: El contenido anterior es solamente para referencia y no constituye consejo de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Perspectivas para la reunión de la Reserva Federal en octubre: se espera que esta semana mantenga la política sin cambios, gran prueba para las comunicaciones de Waller y el mercado se enfoca en diciembre
Según FedWatch, la probabilidad de que la Reserva Federal mantenga sin cambios las tasas de interés esta semana es tan alta como el 90%. El mercado está muy atento a las declaraciones de Waller: actualmente, la situación inflacionaria en Estados Unidos sigue deteriorándose. Si la Reserva Federal no aumenta las tasas esta semana, ¿cómo explicará Waller, bajo su habitual rechazo a dar orientaciones a futuro, la lógica detrás de "no subir las tasas" sin dañar la confianza del mercado en la capacidad del banco central para combatir la inflación y al mismo tiempo dejar abierta la posibilidad de un aumento de tasas en diciembre?
Precios de las criptos
Más


