
Estratega: El precio del oro carece de impulso alcista a corto plazo, pero su valor a largo plazo sigue vigente

Informe de Huitong Network, 27 de octubre—— A principios de año, el precio del oro spot se acercó a los 5600 dólares por onza, pero en la segunda mitad del año el ánimo del mercado se volvió cauteloso debido a la situación en Medio Oriente. Rob Haworth, estratega principal de inversiones de Bank of America Wealth Management, considera que la continuación del conflicto lleva a los bancos centrales a priorizar la seguridad energética, desacelerando las compras de oro. Sumado a esto, el aumento gradual de tasas de la Reserva Federal, la fortaleza del dólar y la débil demanda física de las dos principales economías asiáticas dejan al precio del oro sin impulso alcista en el corto plazo. Solo si el conflicto se calma, el mercado de energía se estabiliza y los bancos centrales reanudan las compras, el oro podría experimentar un repunte sostenido.
A comienzos de este año, las compras sostenidas de oro por parte de los bancos centrales llevaron el precio spot del oro a casi 5600 dólares la onza, convirtiendo al oro en el eje principal de inversión del mercado. Pero entrando en la segunda mitad de 2026, y ante la persistente inestabilidad en Medio Oriente, la actitud del mercado hacia el oro se ha vuelto visiblemente más cautelosa. Rob Haworth, estratega principal de Bank of America Wealth Management, analizó los diversos factores de presión que enfrenta actualmente el oro y las condiciones necesarias para una recuperación futura.
Redirección del foco de los bancos centrales: el oro pierde su principal respaldo comprador
Haworth señala que para que el oro vuelva a superar los 5000 dólares la onza, primero debe acabar la guerra en Irán y el mercado energético mundial debe normalizarse, para que los bancos centrales vuelvan a centrarse en la diversificación de reservas. El valor de inversión a largo plazo del oro no ha desaparecido, pero actualmente los bancos centrales priorizan la estabilidad económica y la seguridad energética, por lo que ya no siguen acumulando oro.
Él afirma: “Mientras continúe el conflicto, lo más probable es que el mercado del oro siga bajo presión”. La ola de compras de oro por parte de los bancos centrales que anteriormente impulsó el precio ya ha terminado. Diversos países, afectados por los altos precios de la energía y los alimentos, han tenido que redirigir fondos para afrontar el riesgo en el suministro energético, pausando temporalmente el proceso de diversificación de reservas. Ya a fines de marzo, él mismo adelantó que el incremento de reservas en oro dejó de ser una prioridad para muchos países.
Factores tradicionales bajistas persisten y la lógica de cobertura experimenta cambios
Hoy el precio del oro vuelve a estar dominado por fundamentos tradicionales como la tasa de interés real y el dólar. El aumento en los rendimientos de los bonos estadounidenses, la fortaleza relativa del dólar y la búsqueda de liquidez han ido minando la tradicional atracción del oro como refugio.
Según su análisis, el ciclo progresivo de ajuste de la Reserva Federal es muy desfavorable para el oro, que no genera intereses. La Fed se mantiene firme contra la inflación, pero no subirá las tasas de manera agresiva; los expertos prevén otra subida en diciembre y quizás una más en marzo del próximo año. Este camino moderado es suficiente para que el dólar siga fuerte, manteniendo presión sobre el precio del oro. Incluso una caída en los rendimientos de los bonos estadounidenses no ha provocado una fuerte entrada de capital al oro, ya que los fondos prefieren acciones de crecimiento tecnológico y sectores energéticos favorecidos por las disrupciones en la oferta.
Dificultad de la demanda física: debilidad en el consumo asiático
Las dos principales economías asiáticas representan los mayores mercados de consumo físico de oro, pero Haworth considera poco probable que la demanda física repunte sustancialmente en el corto plazo. Las condiciones económicas internas presionan en ambos países, limitando el poder adquisitivo de los residentes e impidiendo una expansión del consumo de oro. La ralentización en la compra de oro por parte de los bancos centrales, la debilidad de la demanda física y la política restrictiva de la Reserva Federal dificultan que surjan catalizadores de corto plazo para una fuerte subida del oro.
Él menciona un fenómeno anómalo: la inestabilidad geopolítica normalmente beneficiaría al oro, pero este conflicto ha impulsado los precios de la energía y agravado la inflación, por lo que los fondos se destinan primero a hacer frente a urgencias económicas y no han surgido compras de refugio tradicionales. Afirma: “Todavía no hay argumentos sólidos para apostar por el oro, lo cual es especialmente llamativo en un contexto lleno de conflictos e incertidumbre”.
El valor a largo plazo persiste, a la espera de señales múltiples en sintonía
Aunque mantiene una visión cautelosa a corto plazo, Haworth no cree que el oro haya perdido su valor como activo estratégico de reserva. La tendencia global hacia menor dependencia de una sola moneda extranjera y la diversificación de reservas sigue intacta a largo plazo. La reanudación de compras por parte de los bancos centrales es clave para el repunte sostenido del oro, como se ve en las grandes potencias asiáticas que siguen avanzando en reducir su dependencia del dólar y el euro.
Sin embargo, dado lo incierto del panorama comercial y económico, es difícil prever cuándo los bancos centrales aumentarán nuevamente sus compras de oro. Para que el oro experimente una fuerte subida, es necesario que la situación en Medio Oriente se aclare, se estabilice el entorno comercial global y se observe una señal clara del regreso de las compras de oro por los bancos centrales.
Conclusión
Actualmente, el oro se encuentra en un entorno contradictorio: los conflictos geopolíticos no han generado compras refugio, sino que han derivado en inflación y altas tasas de interés, ambas negativas para el metal. El valor del oro como reserva a largo plazo sigue firme, pero para un giro alcista en el corto plazo será necesario esperar que la crisis energética merme y los fondos de los bancos centrales vuelvan a fluir hacia las reservas de oro.
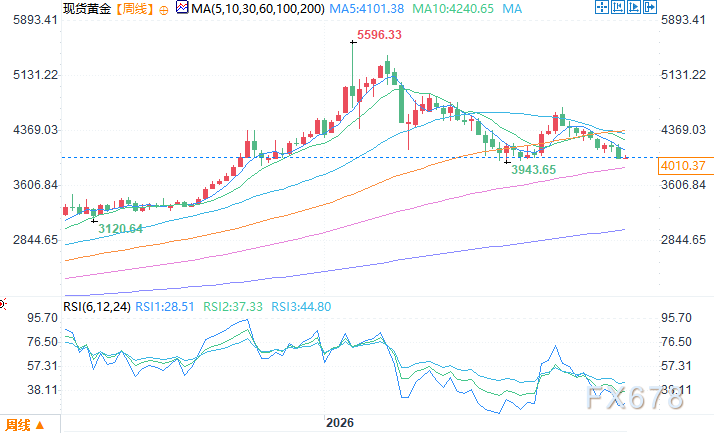
Gráfico semanal del oro spot Fuente: Easy Huitong
Zona horaria del este de Asia, 27 de octubre 10:56: oro spot cotiza a 4009,32 dólares/onza
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Cuando la narrativa de la IA empieza a tambalearse, esos riesgos que el mercado ignoró durante mucho tiempo están emergiendo silenciosamente.
Citadel Securities advierte que la venta masiva en el mercado de valores muestra que la paciencia de los inversores ante los rendimientos de la inteligencia artificial está disminuyendo, y que las altas tasas de interés hacen que los problemas de retorno en infraestructura sean aún más urgentes. El gasto de capital en inteligencia artificial se ha convertido en un arma de doble filo. Las presiones fiscales, arancelarias, energéticas y geopolíticas se suman, dejando a la Reserva Federal en una posición complicada. El informe señala que los riesgos han sido ocultados por la narrativa de inteligencia artificial y crecimiento durante mucho tiempo, y que el margen de error del mercado es ahora extremadamente limitado.

¡Hemos visto este tipo de esquema antes! Un importante operador bajista explica en detalle por qué apuesta en corto contra la nueva estrella de la IA, CoreWeave
Seawolf Capital, fundada por tres operadores que inspiraron "La Gran Apuesta", ha tomado una posición corta contra CoreWeave. Según la firma, el modelo de negocios de CoreWeave enfrenta riesgos debido al alto consumo de capital, la vida útil incierta de los GPUs y la expansión competitiva del suministro de chips. Más importante aún, CoreWeave necesitará recaudar cientos de miles de millones de dólares en el futuro, y si los costos de financiamiento aumentan o el acceso al capital se dificulta, el negocio podría volverse insostenible. Esta apuesta no es en contra de la industria de la inteligencia artificial, sino sobre la capacidad de CoreWeave para financiarse y los costos de capital asociados.

El rebote del mercado bursátil británico se enfrenta a la “prueba crucial del presupuesto”: aumentos de impuestos, rendimiento de bonos y presión sobre el consumo afectan el nerviosismo del mercado.
A medida que los inversores globales vuelven a tener confianza en el mercado del Reino Unido, el presupuesto de otoño que se publicará este miércoles será una prueba importante para el mercado bursátil de ese país.

Precios de las criptos
Más


