
Perspectiva del informe financiero del Q3 de Microsoft: Liberación de capacidad de Azure y verificación de la monetización de IA
 2026/10/27 04:47
🔥 Radar de tendencias en acciones estadounidenses ya disponible! 3 ejes principales de acciones de EE. UU. + 6 acciones seleccionadas + 7 eventos clave en calendario. ¿Dónde están las oportunidades en Wall Street esta semana? Hacé click para ver de un vistazo 22 direcciones de trading→
1. Puntos clave de inversión
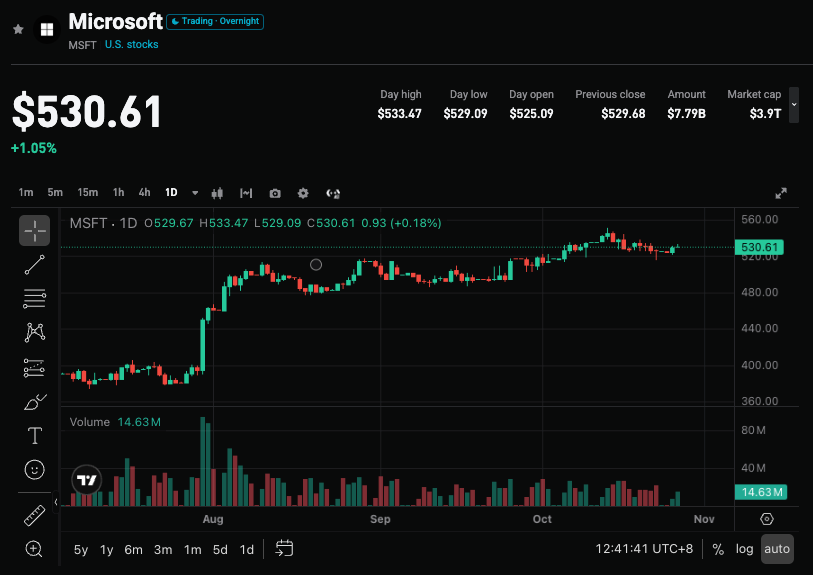
Microsoft (MSFT.US) publicará los resultados de su primer trimestre fiscal de 2027 (Q1 FY2027) el 28 de octubre de 2026 tras el cierre de Wall Street. El consenso de Wall Street espera ingresos de aproximadamente 89.900 a 91.200 millones de dólares (+16%~17% interanual), utilidades netas de 35.200 a 35.800 millones de dólares (+27,5% interanual), un crecimiento de Azure de 45%~46% y gastos de capital de 50.000 a 51.500 millones de dólares. El precio de la acción alcanzó un máximo histórico recientemente, impulsado por mejores perspectivas y flujos de capital; el mercado sigue de cerca si Azure puede acelerar tras liberar más capacidad, el avance en la monetización de IA y la resiliencia del flujo de caja libre y las previsiones para el próximo trimestre en un contexto de alto gasto.
2. Cuatro focos de atención
Foco 1: ¿Podrá Azure rebotar su ritmo de crecimiento con la liberación de capacidad?
Azure sigue siendo el motor principal de crecimiento de Inteligencia en la Nube. Su ritmo de crecimiento se mantuvo durante mucho tiempo en el rango del 38%-40%, principalmente porque parte de las nuevas GPU se destinaron prioritariamente a Copilot e I+D interno. Esta temporada el lado de la oferta se ha flexibilizado significativamente: se añadieron unos 31 centros de datos en el trimestre y unos 88 en el año, con 1 GW de capacidad añadida. El tiempo para poner en línea las GPU en la región de mayor demanda se redujo casi un 50%, lo que acelera la monetización tras mayor utilización. Wall Street espera que el crecimiento se acelere hasta el 47% o incluso cerca del 50%, mientras que el autor estima alrededor del 46%-47%. Si se alcanza, respaldaría la solidez de la demanda y la reducción de cuellos de botella en la oferta; si solo alcanza el 45% o menos, podría aumentar la preocupación sobre una desaceleración.
Foco 2: Progreso en la monetización de IA y aportes al negocio de productividad
Las herramientas de productividad siguen generando la mayor parte de los ingresos y utilidades, con un margen operativo del 60% aproximadamente. M365 Copilot cuenta con más de 30 millones de usuarios pagos (unos 20 millones en el trimestre anterior, duplicando la neta trimestral), y la cantidad de grandes clientes creció más de 7 veces interanual. GitHub tiene 50 millones de usuarios totales y más de 4,7 millones de suscriptores pagos (+75% interanual). Con el cambio a facturación por consumo, los ingresos de Copilot aumentaron más del 60% intertrimestral y el ARR ya superó mil millones de dólares. Monetizar más rápido de lo esperado ayuda a disipar dudas sobre la dependencia exclusiva de Azure, pero aún se debe observar si la penetración podrá traducirse en ingresos y utilidades de calidad sostenida.
Foco 3: Gastos de capital, flujo de caja libre y presión de depreciación
Wall Street espera que los gastos de capital ronden los 50.000 a 51.500 millones de dólares este trimestre y unos 240.000 millones en el año fiscal 27. La compañía ajustó levemente a la baja su proyección de gastos y prometió flujo de caja libre positivo, pero el alto gasto combinado con la extensión del período de depreciación (edificios de centros de datos de 15 a 25 años) puede embellecer los balances del período, existiendo riesgos de deterioros y de contratos de leasing fuera de balance (con compromisos por unos 329.100 millones de dólares aún no comenzados). El FCF podría caer por debajo de los 10.000 millones o incluso menos. El paso de una "expansión salvaje" a un crecimiento más selectivo es el camino, pero sigue siendo crucial el ciclo de retorno y la salud del flujo de caja.
Foco 4: Proyecciones para el próximo trimestre y perspectivas anuales
El mercado espera ingresos para el próximo trimestre (26Q4/27FYQ2) de 95.500 a 96.000 millones de dólares y una guía de crecimiento para Azure de 44%~47%. El autor espera un rango similar de ingresos, pero Azure podría ser algo más conservador. El consenso para pedidos pendientes es de aproximadamente 720.000 millones de dólares; si aumenta, mejora la visibilidad. Si las proyecciones anuales de gastos y de Azure se desvían significativamente (especialmente si no se acercan al 50% de crecimiento que espera el mercado), influirán directamente en el sentimiento y la recuperación del múltiplo.
3. Riesgos y oportunidades
Catalizadores al alza:
- El crecimiento de Azure llega o supera el 47%, confirmando el efecto de aceleración tras liberar capacidad.
- Ingresos y utilidades netas superan el consenso, los datos de monetización de Copilot/GitHub son sólidos y se revisan al alza las guías trimestrales o anuales.
- Significativo crecimiento de pedidos pendientes, gastos de capital precisos y un FCF mejor que el peor escenario esperado.
Riesgos a la baja:
- El crecimiento de Azure apenas cumple o queda por debajo del 45%, o la guía para el próximo trimestre es conservadora, reforzando temores en oferta/demanda.
- Gastos de capital por encima de lo esperado y FCF bajo fuerte presión o cercano a cero, alimentando dudas sobre el ciclo de retorno.
- Retraso en la monetización de IA, o aumento de los riesgos asociados a depreciaciones/contratos de leasing, presionando las valuaciones.
4. Sugerencias de estrategia de trading
Lógica alcista: Si Azure acelera claramente, el desempeño general supera las estimaciones y la gerencia se muestra optimista sobre la monetización y concretar la capacidad, el precio de la acción podría mantener su fortaleza y afianzar su liderazgo como referente del cloud e IA productiva.
Riesgos bajistas: Si los datos clave solo cumplen expectativas, la guía de Azure no alcanza lo que proyecta el mercado, o el FCF/gastos generan preocupación, podría haber toma de ganancias dada la valuación elevada.
Datos clave:
- Ingresos totales, utilidades netas y crecimiento interanual
- Crecimiento de Azure y guía del próximo trimestre
- Nivel de gastos de capital y flujo de caja libre
- Evolución de usuarios/ARR de Copilot y pedidos pendientes
Recomendación operativa: Si se superan tanto resultados como expectativas futuras, considerar oportunidades tras una toma de utilidades; si los datos son tibios o la guía es débil, estar atento al riesgo de volatilidad de corto plazo y evitar comprar caro. Ajustar tamaño de posición y stop según el perfil de riesgo personal.
Aviso legal: El contenido anterior es meramente informativo y no constituye recomendación de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Analistas se vuelven optimistas sobre TTM Technologies (TTMI.US), gigante estadounidense de PCB: El negocio de IA redefine las perspectivas de ganancia y la amenaza de un "ciclo en el tope" se disipa por ahora
Después de la publicación del último informe financiero, algunos analistas señalaron que, tras una fuerte corrección en la valuación y una mejora en los fundamentos, elevaron la calificación de TTM Technology de "vender" a "comprar".
 VIPEstrategia semanal Sandisk
VIPEstrategia semanal Google
Goldman Sachs anticipa el informe trimestral Q4 de Apple (AAPL.US): la serie iPhone Duo/18 impulsa el crecimiento del nuevo año fiscal, objetivo de precio elevado a 390 dólares.
Apple publicará los resultados trimestrales la próxima semana y ha recibido un aumento en el precio objetivo por parte de Goldman Sachs.
Precios de las criptos
Más


