
Detrás de la caída del oro en octubre: el precio del petróleo toma el control, Goldman Sachs revela el retiro de 19.500 millones de dólares en fondos especulativos

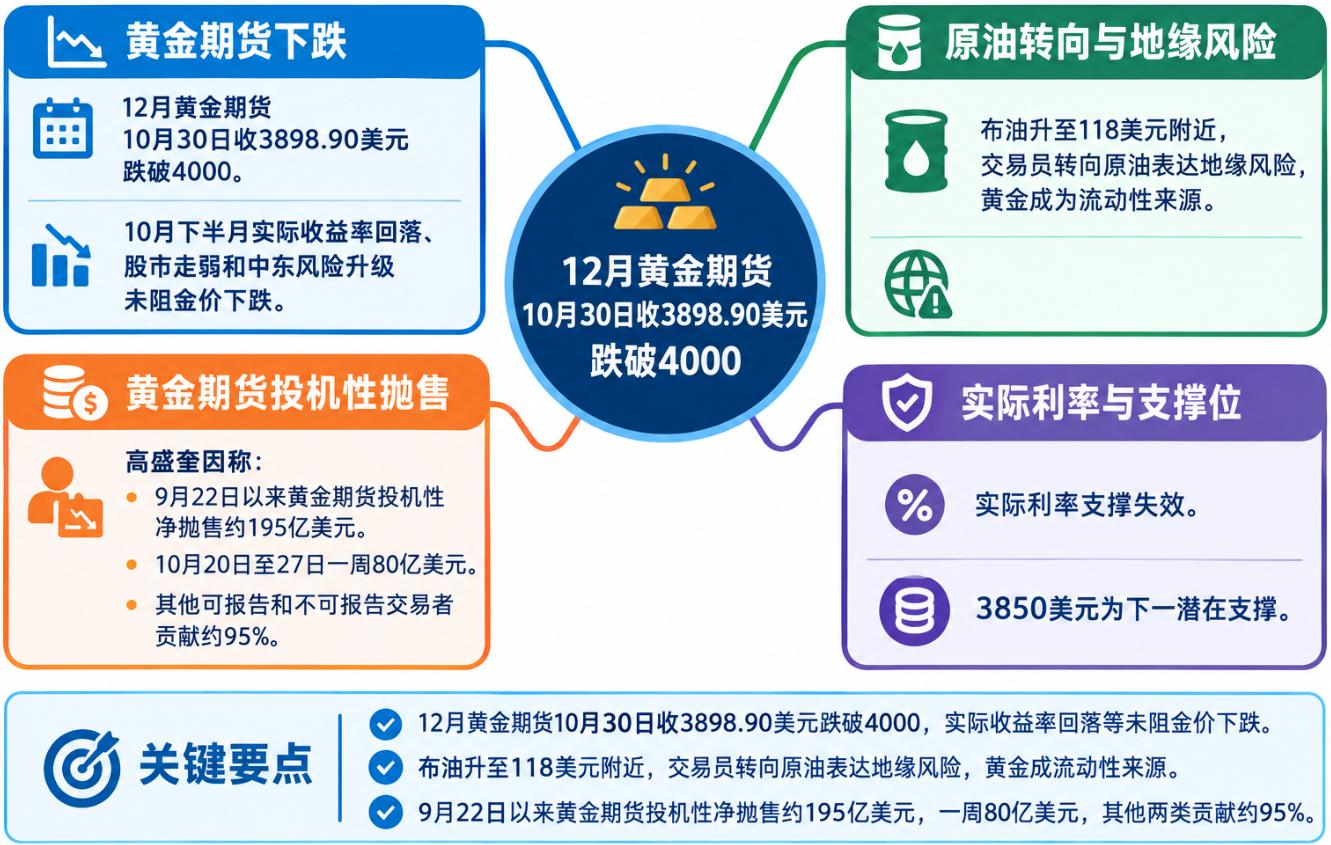
Los futuros de oro con entrega en diciembre cerraron el 30 de octubre en USD 3.898,90, cayendo por debajo del umbral de 4.000 dólares. En la segunda mitad de octubre, el desempeño del oro se desvió notablemente de otros activos tradicionales de refugio: la caída de los rendimientos reales en EE.UU., la debilidad del mercado de acciones y el aumento de los riesgos de una mayor escalada militar en Oriente Medio no lograron frenar la baja del precio del oro.
Detrás de esta ronda de ventas, la lógica de las operaciones en el mercado está cambiando. Los futuros de Brent subieron hasta cerca de los 118 dólares, y la prima de riesgo geopolítico se fue trasladando a lo largo de la curva de futuros del petróleo, con cada vez más operadores eligiendo expresar el riesgo de guerra directamente a través del crudo, en lugar de comprar oro.
Al mismo tiempo, el análisis de Robert Quinn, analista de Goldman Sachs, sobre los datos de posiciones de la Commodity Futures Trading Commission (CFTC) de EE.UU. muestra que, desde el 22 de septiembre, los futuros de oro acumularon ventas especulativas netas por unos 19.500 millones de dólares. Solo en la semana del 20 al 27 de octubre, el volumen de ventas alcanzó los 8.000 millones de dólares.
Lo más relevante es el origen de los fondos. En esta última ronda de ventas, los "Other Reportables" y "Non-Reportables" contribuyeron aproximadamente con el 95%, mientras que el total de posiciones largas de otras categorías sigue en niveles históricos altos.
El precio del petróleo reemplaza al oro como principal vehículo de operación ante riesgos geopolíticos
El comportamiento atípico del oro en octubre, en primer lugar, debe buscarse en el mercado petrolero.
Los futuros de Brent con entrega en enero rondaron durante un tiempo los 118 dólares, reflejando que el mercado está revalorizando un mayor riesgo de escalada en los conflictos militares en Oriente Medio. Lo relevante no es sólo el precio del crudo, sino también la tendencia de esa prima a extenderse a los contratos de entrega más lejana.
Cuando la prima de riesgo de guerra se traslada de los contratos de entrega inmediata a los de largo plazo, significa que el mercado ya no teme solo breves interrupciones de suministro, sino también la posibilidad de disturbios en el suministro, mayor escalada militar y mayor incertidumbre logística durante más tiempo.
Este cambio también afecta la forma en que los inversores expresan el riesgo geopolítico. Los operadores tienden cada vez más a comprar crudo directamente, utilizando el oro como fuente de liquidez. Es posible que vendan oro para financiar otras posiciones, cumplir requerimientos de margen o reducir el riesgo total de sus carteras.
Aunque el transporte físico de crudo en el Golfo Pérsico ya volvió básicamente a la normalidad, el mercado petrolero sigue incorporando una significativa prima de riesgo de escalada militar en Oriente Medio.
En paralelo, la relación inversa entre el Brent y los metales preciosos es cada vez más marcada. Antes, las tensiones geopolíticas típicamente impulsaban el flujo de capital hacia el oro y la plata; pero en la segunda mitad de octubre, el crudo subió mientras los metales preciosos siguieron bajo presión.
El comportamiento reciente muestra que, si esta relación persiste, por cada 10% de subida en el Brent, el oro podría caer un 4% aproximadamente. Esto es solo una observación reciente del mercado y no una regla mecánica de trading. Especialmente en el contexto actual, donde el precio del petróleo ya refleja una gran prima de riesgo geopolítico, la correlación puede revertirse rápidamente si cambia el entorno subyacente.
Esto también explica por qué el oro no mostró características de activo refugio tradicional en esta ronda de tensiones en Oriente Medio. El crudo se transforma paulatinamente en el principal medidor de riesgo geopolítico, mientras que el oro se convierte, en parte, en un instrumento financiero para fondeo y ajuste de exposición al riesgo.
De todos modos, el precio del petróleo sólo explica parte de la caída del oro. Lo que realmente necesita clarificarse es qué tipo de inversores están vendiendo oro de manera concentrada.
Ventas netas de USD 19.500 millones en cinco semanas: los fondos por fuera de los hedge funds tradicionales fueron mayoría
En su informe titulado “Futuros de oro: cinco semanas consecutivas de ventas especulativas”, Quinn analiza los datos de posiciones reportados por la CFTC hasta el 27 de octubre.
Los datos muestran que, desde el 22 de septiembre, los futuros de oro acumularon unas ventas especulativas netas de alrededor de 19.500 millones de dólares. Entre el 20 y el 27 de octubre, durante la semana con mayores movimientos, los “Managed Money”, “Other Reportables” y “Non-Reportables” redujeron posiciones por cerca de 8.000 millones de dólares en conjunto.
De esos 8.000 millones, 5.200 millones provinieron del cierre de posiciones existentes, mientras que 2.800 millones correspondieron a la apertura de nuevas posiciones cortas.
Esta diferencia es importante. Lo primero implica que los inversores están cerrando sus tenencias previas, mientras que lo segundo evidencia que algunos capitales ya apuestan abiertamente a la baja del oro y no solo realizan una toma de ganancias tras la suba.
Con un precio de referencia de alrededor de USD 4.000 por onza, los 19.500 millones equivalen a una exposición nominal de aproximadamente 150 toneladas de oro. Pero esto corresponde solo al valor nominal en el mercado de futuros, no implica necesariamente venta física real de esas 150 toneladas.
En cuanto a los cambios en las posiciones, los contratos especulativos sobre oro se acumularon rápidamente durante la suba del precio en septiembre, y luego se dieron vuelta con igual velocidad a medida que el oro devolvía esas ganancias.
Lo realmente sorpresivo es quiénes estuvieron vendiendo.
El mercado usualmente observa primero a los hedge funds, asesores de operaciones con commodities (CTA) y operadores macro que emplean apalancamiento. Este tipo de capital suele ser el principal sospechoso cuando se produce un cambio de tendencia y aceleración de caídas de precio.
Pero los datos de Quinn muestran que, solo en la última semana medida, los “Other Reportables” y “Non-Reportables” aportaron alrededor del 95% de las ventas especulativas. Además, el cierre de posiciones largas en otras categorías explicó unos 4.000 millones de dólares.
El grupo “Other Reportables” es particularmente relevante. Incluye a instituciones más grandes que no entran fácilmente en las categorías tradicionales como fondos gestionados, bancos de swap o entidades comerciales coberturistas.
Estos participantes pueden incluir firmas de trading propietarias, oficinas familiares y otras cuentas institucionales. Sin embargo, la CFTC no identifica concretamente estos actores en sus datos de categoría.
Esto implica que la presión vendedora en el mercado del oro no provino sólo de los hedge funds tradicionales. Incluso aunque las cuentas especulativas más observadas ya hayan reducido significativamente sus posiciones, otros inversores podrían seguir manteniendo exposiciones largas considerables.
Otro dato en el informe de Quinn expone aún más este riesgo.
En octubre, las posiciones largas totales de la categoría “otros” llegaron a superar el 20% del volumen total de contratos abiertos de futuros de oro. Al 27 de octubre, esa proporción retrocedió a cerca del 18%, pero sigue claramente por encima del 11-12% que se vio a comienzos de año.
En otras palabras, el mercado ya pasó por una ola de cierre de posiciones, pero la sobreexposición potencial no desapareció por completo. Los inversores deben prestar atención no solo a si los hedge funds terminaron de liquidar, sino también a si el capital con un ritmo más lento de ajuste seguirá retirándose.
Además, los datos de la CFTC sólo muestran la situación de las posiciones al martes 27 de octubre. Luego de esa fecha, el oro siguió cayendo. Por tanto, la información refleja los patrones de venta previos a que el oro rompiera niveles clave, pero no cuánto se redujeron las posiciones en los últimos días de la semana. Los informes de posiciones futuros brindarán una imagen más completa.
La tasa real no logró sostener el oro y el costo de protección ante caídas creció notablemente
El desempeño de los factores macroeconómicos tradicionales muestra que este ajuste en el oro ya no se explica solo por tasas reales ni por la evolución del dólar.
Quinn señala que, entre el 20 y el 27 de octubre, el rendimiento real a 10 años en EE.UU. bajó 11 puntos básicos, pero el oro igualmente se hundió alrededor de 1,6%. En ese mismo período, el Brent subió 4,1% y el dólar avanzó 0,6%.
Normalmente, una caída en la tasa real favorece al oro, ya que no paga intereses; un dólar fuerte o la suba del petróleo suelen ser negativos. Pero esta vez, el apoyo de la tasa real no alcanzó para compensar los factores bajistas.
Entre el 27 y el 30 de octubre, el oro cayó otro 4,3%, el petróleo Brent subió 3,7% y tanto el dólar como el rendimiento real retrocedieron desde sus niveles previos.
Esta combinación evidencia que, las operaciones de mercado responden cada vez más a ajustes de posiciones y a necesidades de liquidez derivadas de lo geopolítico, y que la relación tradicional con la tasa real perdió preponderancia al menos temporalmente.
La gestión de liquidez soberana también podría ser un canal latente de transmisión de riesgos. La suba de la energía podría aumentar la demanda de financiación en dólares de los países importadores de petróleo; la inestabilidad geopolítica puede cambiar las preferencias de liquidez de los administradores de reservas de cada país.
Durante la guerra de Irán en marzo de 2026, Turquía llegó a vender oro y obtener liquidez mediante swaps respaldados por oro, para defender la lira turca. Esto demuestra que, el oro como activo de reserva puede utilizarse en ocasiones específicas para acceder a liquidez.
No obstante, los datos de la CFTC no permiten identificar si los organismos soberanos también están vendiendo futuros, y el análisis de Quinn no confirma que bancos centrales estén vendiendo oro físico. Se trata solo de posibles mecanismos de transferencia de riesgos, no fuentes confirmadas de ventas.
Además, debe distinguirse la compra estructural de oro por parte de organismos oficiales de la liquidación de futuros por parte de inversores apalancados. Los bancos centrales podrían seguir incorporando oro físico para sus reservas de largo plazo, mientras que los especuladores mantienen la presión bajista sobre los futuros. Los objetivos e intervalos de operación de estos dos tipos de fondos son totalmente distintos.
El mercado de opciones ofrece otra perspectiva: los inversores están pagando cada vez más por la protección a la baja del oro.
Quinn destaca que la volatilidad implícita a tres meses y el skew de opciones puts versus calls al 25 delta están en aumento. Este último ya se ubica en aproximadamente el percentil 85 del rango observado en el último año.
Esto refleja una creciente preocupación de los inversores por el riesgo de caídas adicionales en el oro. Antes, durante la suba, los capitales estaban dispuestos a pagar prima para participar del rally; al volverse el mercado más débil, el foco ahora está en protegerse contra caídas.
No obstante, el precio de las opciones en sí no permite saber si las operaciones buscan cobertura a la baja o especulan directamente a favor de la baja del oro.
La descripción hecha por el área de trading de commodities de Goldman Sachs sobre la operatoria del pasado viernes también demuestra que los inversores aún carecen de un rumbo claro.
El área informó que varios inversores largos están preocupados por la caída reciente, mientras potenciales compradores evalúan si los precios actuales son una oportunidad, aunque la participación efectiva de los clientes fue baja.
La mayoría de las órdenes de venta se canalizó por mercados electrónicos, el volumen negociado en Chicago Mercantile Exchange (CME) creció notablemente y el volumen de transacciones en el ETF de oro SPDR Gold Trust (GLD) también aumentó de forma significativa.
El área de trading de Goldman Sachs considera los USD 3.850 como próxima zona de soporte potencial, y admite que la pérdida del soporte de 3.950 dólares fue inesperada.
Por eso, los USD 3.850 pasan a ser un nivel a vigilar, aunque esto no significa que la caída actual deba necesariamente finalizar allí. Para determinar si las ventas están cerca de agotarse, habrá que observar si disminuye el volumen de futuros vendidos, si caen los costos de protección en el mercado de opciones y si la relación inversa entre precio del crudo y el oro comienza a atenuarse.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Mercado FOMO: Las cinco acciones estadounidenses más recomendadas para comprar antes de las elecciones de medio término en Estados Unidos
Cuando el sentimiento del mercado cambia, cinco acciones calificadas como “compra fuerte” por SA Quant podrían ayudar a los inversores a maximizar sus ganancias.
Previsión de resultados | ON Semiconductor (ON.US) está por anunciar sus resultados del Q3: el negocio de centros de datos AI, el margen bruto y las previsiones para Q4 son los focos principales.
Actualmente, el mercado espera que los ingresos de Onsemi en el tercer trimestre crezcan un 10% interanual hasta alcanzar 1.700 millones de dólares, y que el beneficio ajustado por acción aumente más del 39% interanual hasta 0,88 dólares.
Goldman Sachs: Honeywell Aerospace (HONA.US) superó las expectativas en el tercer trimestre, pero aún necesita tiempo para revertir la situación operativa; mantiene calificación "neutral".
Goldman Sachs considera que los esfuerzos de Honeywell Aerospace para revertir la situación empresarial podrían impulsar los fundamentos a un ritmo acelerado en el futuro, pero un mejor crecimiento y margen de ganancias aún podría tardar varios trimestres en hacerse evidente.
Goldman Sachs: Hay siete señales de “recuperación” en el mercado estadounidense, pero los inversores tendrán que aguantar hasta 2026.
Las acciones estadounidenses finalizaron octubre con fuertes oscilaciones, el Nasdaq 100 cayó un 7% en el mes y las acciones de chips sufrieron la tercera mayor caída diaria en quince años. Garrett, estratega de Goldman Sachs, enumeró siete señales contrarias: la exposición neta de los fondos de cobertura ha caído a niveles típicos de mercados bajistas históricos, mientras que el índice solo retrocedió un 3% desde su máximo; el 80% de los componentes subieron, pero el índice terminó en negativo; las acciones defensivas alcanzaron el percentil 90 de valoración en diez años. Sin embargo, el desapalancamiento está lejos de terminar—"solo necesitamos aguantar hasta 2026".
Precios de las criptos
Más


