
¡Las tres grandes dificultades están siendo superadas paso a paso! ¿Ha llegado el “punto de inflexión” para Xiaomi?

En los últimos 12 meses, tres factores han venido afectando el precio de las acciones de Xiaomi: el aumento vertiginoso de los precios de la memoria que erosiona las ganancias de los celulares, el decrecimiento continuo durante varios trimestres del negocio IoT y el crecimiento lento en las entregas de autos eléctricos.
Ahora, los tres problemas están mostrando señales de mejora al mismo tiempo.
Según información de la mesa de trading Chase de oportunidades, Barclays Capital publicó el 2 de noviembre un informe previo a los resultados del tercer trimestre de Xiaomi, manteniendo su calificación de "Overweight" y el precio objetivo de 30 dólares. El informe señala de manera clara: "Todos los tres factores que han estado presionando el precio de la acción ya están tocando fondo o han comenzado a revertirse."
Celulares: cayeron las ventas, pero no la rentabilidad
En el tercer trimestre, los envíos de celulares Xiaomi rondaron los 30,7 millones de unidades, una caída interanual de alrededor del 29%.
Las cifras lucen negativas, pero la lógica detrás no es tan pesimista. Según el relevamiento de canales de Barclays, esta caída fue una decisión intencional del management—en un contexto donde los precios de la memoria subieron hasta unas 5 veces frente al año anterior, Xiaomi redujo deliberadamente el suministro de modelos de gama baja, para enfocarse en productos de gama media y alta, compensando la presión de costos mediante aumentos de precios.
El resultado: el precio medio de venta (ASP) de los smartphones de Xiaomi en el tercer trimestre posiblemente alcanzó un máximo histórico.
A pesar de la fuerte contracción en los envíos, Barclays estima que los ingresos de celulares de Xiaomi en el tercer trimestre solo bajaron a una tasa intermedia de un solo dígito porcentual año a año, mucho menos que en el segundo trimestre. En cuanto al margen bruto, se espera una mejora secuencial en el tercer trimestre, "mejor a lo previamente estimado".
IoT: probablemente lo más difícil ya pasó
El negocio IoT llevaba tres trimestres seguidos cayendo más de un 20% interanual.
La raíz del problema es la política de estímulo al consumo masivo lanzada en China entre fines de 2024 y principios de 2025—la cual generó un fuerte pico en ventas IoT, pero también dejó una base comparativa muy alta para el mismo periodo de 2026.
Ese "efecto de alta base comparativa" está desapareciendo.
Barclays estima que en el tercer trimestre, la caída interanual de los ingresos IoT ya se redujo a un dígito bajo. A medida que el impacto de la base alta se va absorbiendo, "el crecimiento en IoT podría volver ya en el cuarto trimestre de este año".
Mientras tanto, la cuota de mercado de Xiaomi en IoT fuera de China es muy inferior a la doméstica, lo que representa espacio potencial de crecimiento. El informe destaca que el crecimiento de su negocio internacional de IoT sigue superando al doméstico — una tendencia que se mantiene en la mayoría de los trimestres recientes.
Autos eléctricos: 50.000 unidades entregadas, una señal importante
Las cifras del negocio de autos eléctricos son el punto más destacado de este informe.
En septiembre, Xiaomi logró entregar más de 40.000 unidades en un solo mes; en octubre superó las 50.000—es la primera vez desde finales de 2025 que se supera esa cifra mensual.
Barclays atribuye esta recuperación al lanzamiento en septiembre de la nueva Skynomad EREV SUV (SUV de autonomía extendida). Según el informe, el margen de esta unidad es similar al de los modelos sedán previos, "el margen de los Skynomad no es inferior a los modelos sedán" y el margen bruto global de autos eléctricos se mantuvo estable trimestre contra trimestre.
Mirando hacia adelante, Xiaomi planea comenzar a exportar autos eléctricos a Europa en la segunda mitad de 2027. Barclays espera que esto acelere aún más el crecimiento y expanda los márgenes de la división de autos eléctricos.
Sin embargo, con el aumento de ventas y el consecuente incremento en gastos de I+D y ventas, Barclays estima que la pérdida operativa del negocio de autos eléctricos y AI fue mayor trimestre a trimestre, superando los 3.000 millones de yuanes.
Valoración: Precio objetivo 30 dólares, precio actual 16,86 dólares
En cuanto a proyecciones de ganancia, Barclays hizo un leve recorte para el tercer trimestre y el total anual.
El beneficio por acción (EPS) ajustado para el tercer trimestre bajó de los 1,13 yuanes previos a 0,89 yuanes, una reducción de aproximadamente el 21%; la proyección de EPS para todo 2026 se ajustó de 4,57 yuanes a 4,22 yuanes, una baja del 8% aproximadamente.
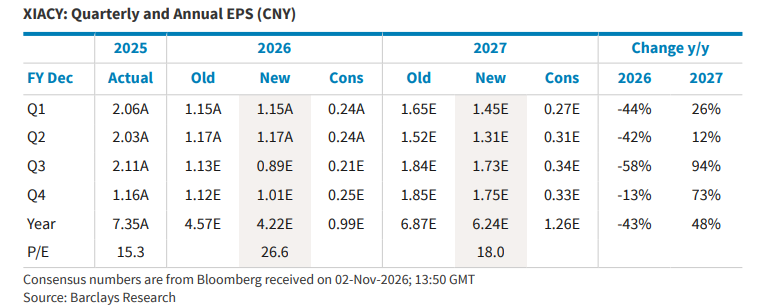
La proyección para 2027 se mantiene prácticamente igual, con un EPS anual estimado de 6,24 yuanes, lo cual implica un crecimiento interanual estimado del 48%.
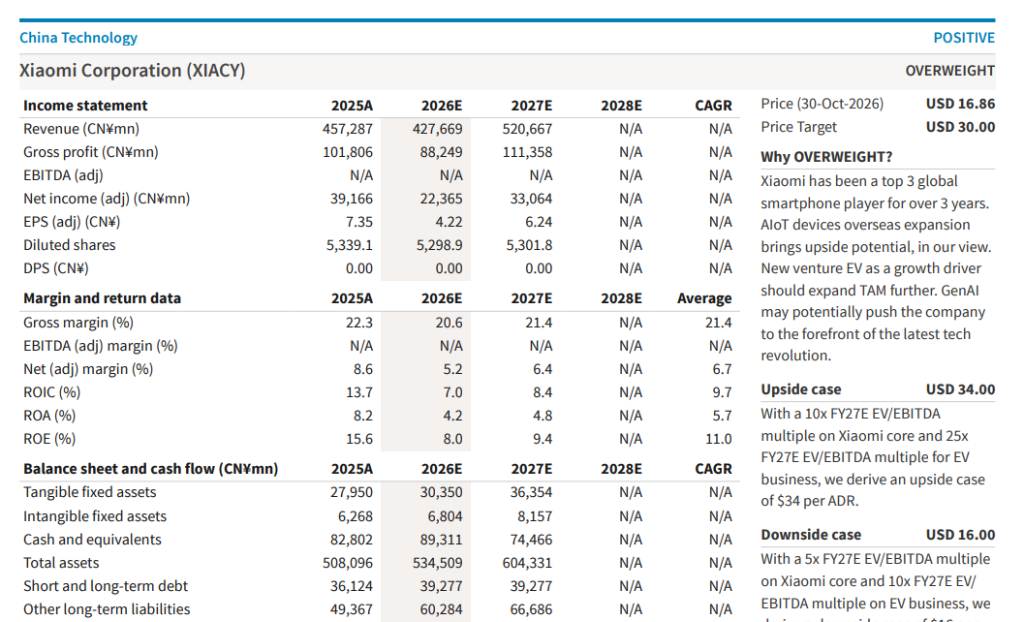
En cuanto a valoración, Barclays aplica un múltiplo EV/EBITDA previsto de 10 veces para el negocio principal de Xiaomi (sin autos eléctricos) y de 20 veces para autos eléctricos y AI, resultando así en un precio objetivo ADR de 30 dólares por acción.
Tomando el precio de cierre del 30 de octubre de 16,86 dólares, el precio objetivo implica un potencial de suba cercano al 78%.
Barclays también incluye un análisis de escenarios: en el escenario optimista, otorga múltiplos de 10 y 25 veces a negocio principal y autos eléctricos respectivamente, lo que da un precio objetivo de 34 dólares; en el escenario pesimista, utiliza múltiplos de 5 y 10 veces respectivamente, para un objetivo de 16 dólares.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
J.P. Morgan: Los fundamentos del almacenamiento siguen sólidos, sigue siendo optimista sobre SK hynix (SKHY.US), Samsung y Kioxia
JPMorgan considera que los fundamentos del almacenamiento son sólidos y que el precio podría mantenerse alto hasta 2027, pero a corto plazo faltan catalizadores.

Arista Networks (ANET.US) conferencia telefónica del Q3: El CEO afirma que más de 100 clientes de Ethernet AI entran en un súper ciclo de IA; por primera vez se proyectan ingresos de 18.500 millones de dólares para 2027
Arista Networks publicó los resultados del tercer trimestre de 2026 que terminó el 30 de septiembre y realizó una conferencia telefónica después del cierre del mercado ese mismo día.

Los demócratas lideran con fuerza en las elecciones intermedias; los futuros de las acciones estadounidenses caen en picada, el dólar baja, los bonos del Tesoro estadounidense suben y las bolsas asiáticas están bajo presión.
Los resultados preliminares del conteo para las elecciones intermedias de EE.UU. de 2026 muestran que el Partido Demócrata tiene una fuerte tendencia; el mercado está apostando intensamente por una “oleada azul” que arrase ambas cámaras del Congreso.

Precios de las criptos
Más


