
El "efecto electoral" de bitcoin: ¿catalizador político o coincidencia con el ciclo de halving?

El retorno anual en los tres ciclos completos fue positivo, aunque todos experimentaron caídas adicionales primero.
Escrito por: IOSG Ventures
Desde 1950, Estados Unidos ha celebrado un total de 19 elecciones de medio término. Según nuestro análisis, en cada ocasión, el índice S&P 500 estaba por encima del día de votación al cumplirse un año. Bitcoin ha atravesado 3 ciclos completos de elecciones de medio término y, tras un año, el precio también resultó mayor cada vez, aunque previamente sufrió una fase bajista tras la votación.
Para el próximo 3 de noviembre, ambos mercados se encuentran en distinta situación. Las acciones estadounidenses están cerca de máximos históricos, mientras bitcoin aún se está recuperando de una corrección pronunciada anterior. A juzgar por la historia, se podrían tener expectativas optimistas para el desempeño de ambos en el año siguiente, aunque la dinámica intermedia podría ser muy diferente.
Sin embargo, sigue siendo cuestionable cuánto valor de referencia aportan estos datos históricos para 2026. En los años previos a elecciones de medio término, la mediana de la máxima caída del mercado accionario fue del 16%; este año solo fue cerca del 9%, por lo que no hay mucho terreno que recuperar. Y bitcoin tiene apenas tres muestras, todas ubicadas justo entre dos y dos años y medio después de su halving, coincidiendo dos ciclos, lo que dificulta evaluar qué tanto influye realmente el proceso electoral en el repunte.
Conclusiones clave
- Acciones estadounidenses: Históricamente, el desempeño posterior a las elecciones de medio término ha sido sólido, pero este año los retornos previos también resultaron más fuertes de lo usual. Por tanto, asumir que el promedio histórico se repetirá no es prudente.
- Bitcoin: Los retornos a un año fueron positivos en los tres ciclos completos, pero todos atravesaron primero caídas adicionales. Con apenas tres ejemplos, no se puede confirmar la existencia de un "efecto electoral" confiable.
- Política: El control del Congreso incidirá en la legislación y regulación del sector cripto. Sin embargo, los factores fundamentales que definen el rumbo del mercado siguen siendo las ganancias empresariales, tasas de interés y flujos de capital.
Acciones estadounidenses: desempeño histórico destacado, pero un punto de partida diferente este año
Entre 1950 y 2022 hubo 19 elecciones de medio término. Durante los 12 meses posteriores a cada una, el S&P 500 siempre subió, con una media de aumento del 15,1% y una mediana del 14,5%; incluso en la peor ocasión, subió 1,1%.
En contraste, en los años sin elecciones intermedias, y usando también inicio de noviembre como punto de partida, el retorno promedio a un año fue de 7,2% y cerca del 70% de los casos tuvieron ganancias.
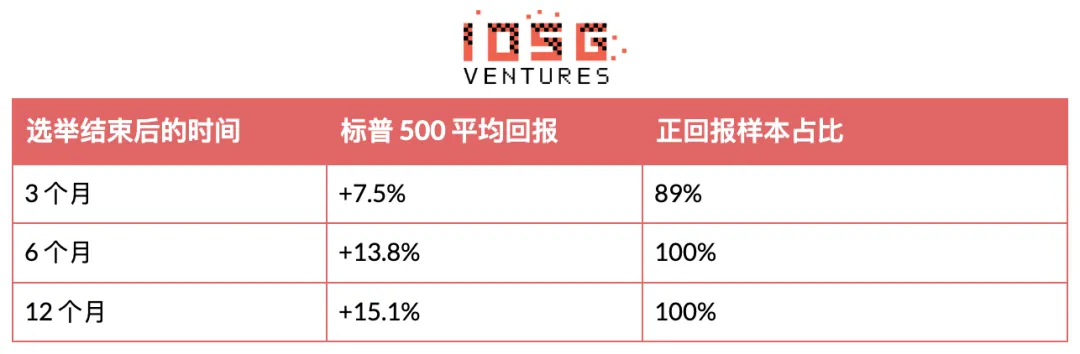
▲ Fuente: IOSG, cálculo basado en precios de cierre diarios
Históricamente, las caídas se produjeron casi siempre antes de la elección. El año previo a la elección, la mediana de la mayor retracción fue del 16%. En la ventana de observación de seis meses alrededor del día de votación, en 17 de las 19 elecciones, el punto más bajo fue antes del día de votación.
Los repuntes, además, solían comenzar antes del recuento de votos. Según BlackRock, a medida que el resultado de la elección se vuelve previsible, el mercado accionario estadounidense históricamente comienza a subir alrededor de un mes antes de las elecciones de medio término. A fines de octubre de este año, el mercado de predicciones estimaba una probabilidad del 93% de que los demócratas conserven la Cámara de Representantes y del 68% para el Senado. Esto significa que la expectativa de poderes divididos entre la presidencia y el Congreso ya estaba ampliamente descontada por el mercado y probablemente no sorprenda el día de la elección.
Esto no implica que todas las consecuencias de las políticas se reflejen ya en los precios, pero los resultados esperados suelen generar reacciones más moderadas en el mercado que las sorpresas. Por lo tanto, el día de la votación sirve como referencia para seguir el mercado, pero no necesariamente marca un punto de inflexión.
Este año, el mercado parte de una situación distinta. A fines de octubre, el S&P 500 estaba solo a 3% de su máximo histórico del 6 de octubre, mientras que la mayor baja en el año previo fue alrededor del 9%. Es decir, no hay tantas pérdidas por recuperar.
En la historia hubo cinco elecciones de medio término con dos condiciones al mismo tiempo: subieron más de 10% antes de la elección y la baja fue menor a 10%. Se dieron en 1954, 1958, 1986, 2006 y 2014. El retorno en el año siguiente osciló entre 1,1% y 33,2%, con una mediana de 6,7%.
En lugar de obsesionarse con la mediana, es más revelador enfocarse en la amplia variación posible. Estos casos muestran que un mercado fuerte puede seguir subiendo post elección, pero no es suficiente para establecer metas de retorno confiables para 2027.
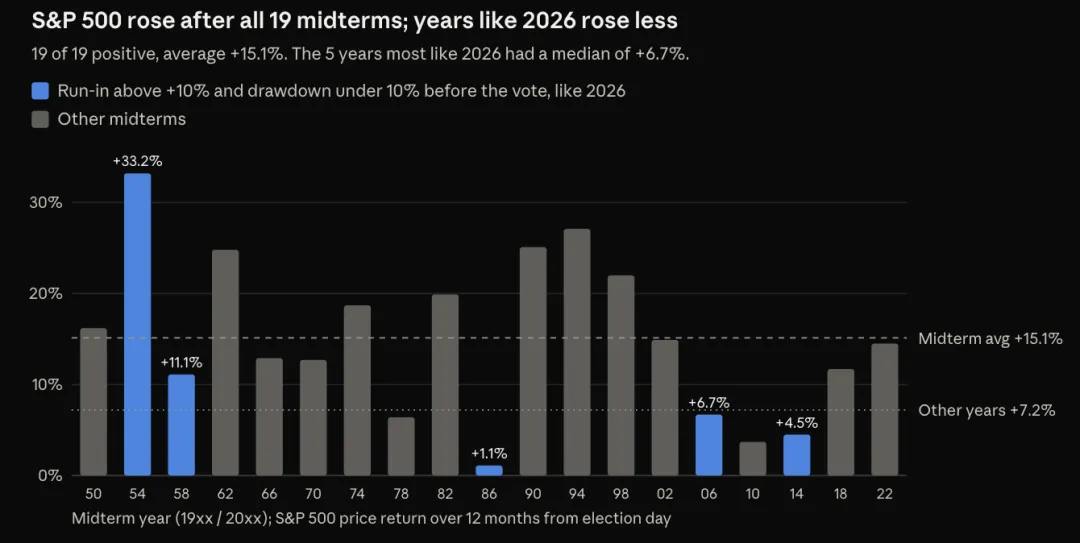
▲ Figura 1. Retornos del S&P 500 12 meses después de cada elección de medio término. Las barras azules marcan los cinco casos de "avance fuerte pre-electoral y baja leve", usados como comparación para 2026.
La experiencia histórica es optimista, pero el próximo repunte aún debe sustentarse en ganancias empresariales y un entorno de tasas favorable.
Bitcoin: subida al año, aunque el proceso de recuperación no es sencillo
Bitcoin tiene una historia más corta y mantener la inversión resultó más desafiante.
En los tres ciclos completos de elecciones de medio término (2014, 2018 y 2022), BTC cayó por semanas tras el día de votación, pero tras un año cotizaba más alto que en la fecha electoral. En 2022, la caída fue breve y, tras tres meses, BTC ya había subido. El comportamiento a corto plazo fue muy diverso en los tres periodos.
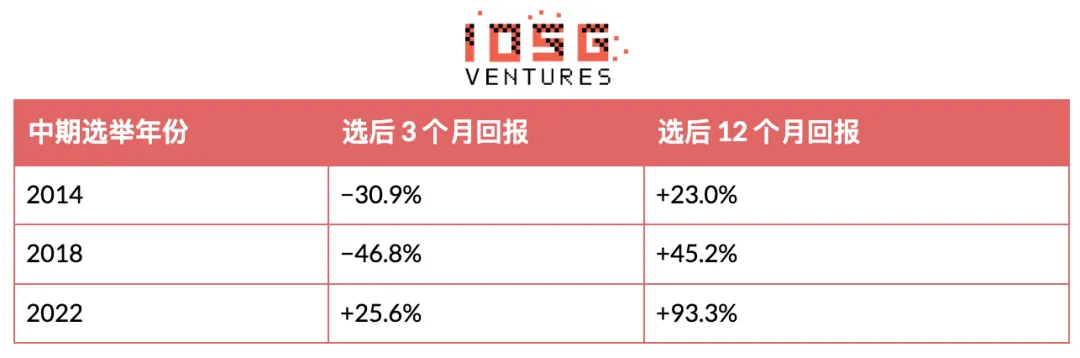
▲ IOSG, cálculo con datos de CoinMetrics BTC PriceUSD
Binance Research remarca que el promedio de suba de bitcoin en los 12 meses posteriores a elecciones de medio término es de 54%, muy similar al 53,8% que arroja nuestra muestra. Pero el recorrido es tan importante como el destino: en los tres meses posteriores la mediana de retorno es de −31%, mientras que a doce meses es de +45%. Es decir, aún acertando sobre la recuperación, el inversor puede tener que tolerar pérdidas de importancia antes del repunte.
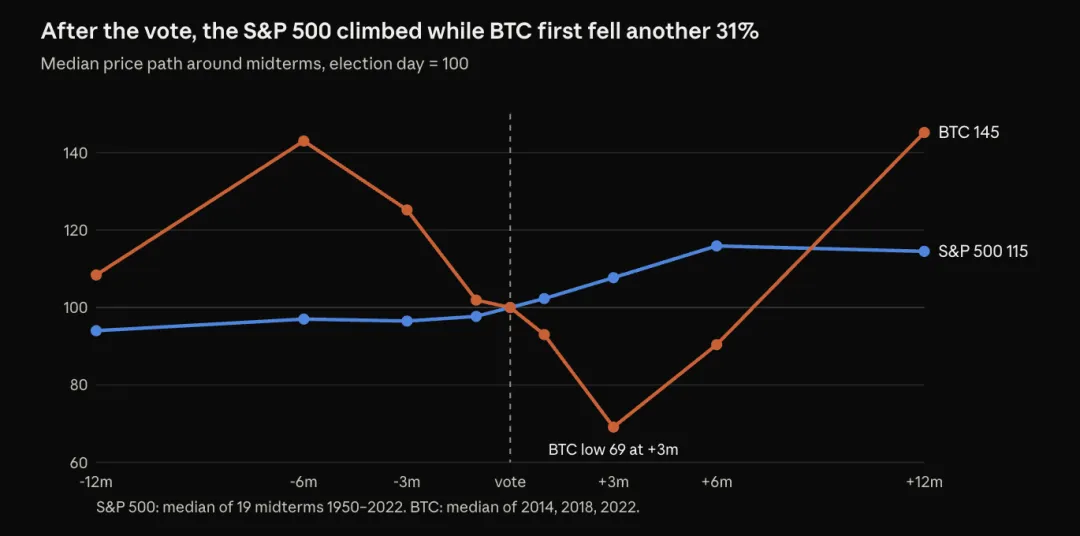
▲ Figura 2. Mediana de desempeño antes y después de elecciones de medio término, tomando el día de votación como referencia y el índice en 100. Muestra del S&P 500: 19 elecciones entre 1950–2022; bitcoin: tres elecciones entre 2014–2022. Las líneas solo vinculan puntos de observación seleccionados y no representan una predicción.
No obstante, estos datos no permiten aislar el efecto específico de la elección. Todas las elecciones analizadas ocurrieron también alrededor de dos años y medio después del halving de bitcoin y en pleno "bear market". En 2026, la elección será también cerca de dos años y medio después del halving de abril de 2024.
Solo hay tres muestras y dos ciclos que se superponen; por tanto, no se puede determinar si las elecciones tienen una influencia significativa sobre la tendencia observada.
De igual modo, no debería interpretarse la curva de la mediana como una predicción de precios. Esa curva promedia resultados de distintos años y no refleja el comportamiento real de ningún ciclo en particular. Si se usa mecánicamente para anticipar precios, solo genera una falsa sensación de precisión.
Con el ingreso de fondos vía ETF spot y las tesorerías corporativas, la estructura de inversionistas en bitcoin también ha cambiado. Estos canales pueden aportar demanda, pero también pueden trasladar presiones de rescate, de apalancamiento y de apetito de riesgo al mercado.
El análisis clave es: tener una perspectiva positiva para el año siguiente no contradice la posibilidad de caídas en el corto plazo. Sobre cuándo termina el desplome, la historia no da una respuesta clara.
¿Qué cambios traerán las elecciones para la industria cripto?
Para la industria cripto, el impacto más directo de las elecciones proviene de la política. En un escenario donde se espera la división de poderes entre la presidencia y el Congreso, será importante observar cómo el próximo Congreso ajusta leyes, ejerce control y nombra funcionarios.
El avance del proyecto de ley CLARITY ilustra esta incertidumbre. El 15 de septiembre, el Senado no logró aprobar una moción procedimental para avanzar, por 49 votos a favor y 50 en contra. Luego, el Senado presentó una moción para reabrir el debate, por lo que la ley está en pausa pero no ha perdido su chance de reactivarse. Al cierre del actual Congreso y antes de que asuma el nuevo, el único espacio posible para votar sería el "lame duck session".
El próximo Congreso decidirá sobre las autoridades de los comités, las prioridades legislativas y los términos de futuras negociaciones.
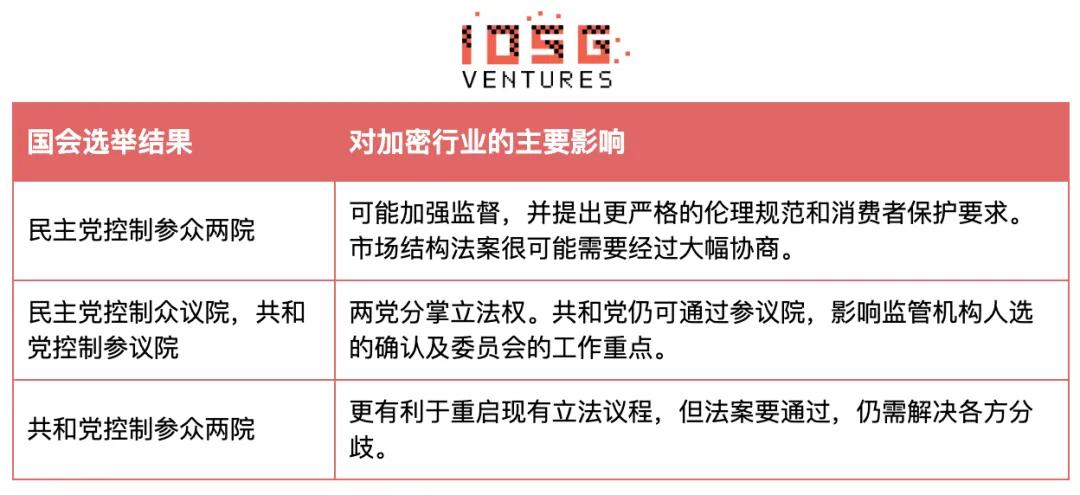
Si los republicanos mantienen el Senado, podrían facilitar políticas favorables al sector, aunque no garantiza la aprobación de leyes. Igualmente, que los demócratas controlen el Congreso no implica que la cooperación bipartita sea imposible.
Mientras tanto, las agencias reguladoras pueden actuar dentro de sus competencias actuales. Emitir normas o guías del staff puede responder algunos problemas concretos, pero su alcance y durabilidad no igualan a una legislación formal.
Un mismo resultado electoral puede impactar diferente en Wall Street y el ecosistema cripto. Si el poder se divide, podrían limitarse nuevos planes de gasto fiscal, aliviando presiones alcistas sobre los bonos y respaldando valuaciones accionarias. Pero para las criptoempresas, la parálisis legislativa solo prolongaría la incertidumbre regulatoria.
Así podría haber divergencias: los mercados tradicionales celebrarían el freno fiscal, mientras que el sector cripto se frustraría por la falta de reglas claras. Por supuesto, ningún escenario es inevitable; incluso sin leyes, el Ejecutivo y reguladores pueden impulsar cambios.
¿Qué puede sostener un mercado alcista hasta 2027?
Mi escenario base es: outlook general optimista para las acciones estadounidenses, pero con volatilidad en el trayecto; mientras que el corto plazo de bitcoin es mucho menos predecible. Es un juicio inspirado por la historia, no una predicción directa derivada de los datos históricos.
Para las acciones, que sigan creciendo las utilidades empresariales y disminuya la presión de los rendimientos de bonos sería clave para sostener subas. Si las alzas dejan de estar concentradas en Big Tech y se amplían a más compañías, la recuperación será más robusta. Por el contrario, una inflación persistente o utilidades debajo de lo esperado serán riesgos rumbo a 2027, sin importar qué partido controle el Congreso.
Respecto a bitcoin, vigilaré si los ETF spot siguen atrayendo capital, si mejora la liquidez y si bitcoin logra mantener su nivel aun con mercados generales débiles. Si se asentúan los retiros de fondos o vuelve la presión de fondeo, no se debería asumir que el piso del bear market ya quedó atrás.
Estos tres factores merecen especial seguimiento:
- Reunión de la Fed del 8–9 de diciembre: La Fed mantuvo las tasas en 3,75%–4,00% el 28 de octubre, con dos votos disidentes, y el mercado empezó a contemplar una posible suba en diciembre. Las nuevas proyecciones económicas ayudarán a evaluar si la presión de los bonos se está aliviando.
- Ganancias y dispersión de alzas: Determinar si el crecimiento de utilidades y precios se dispersa desde las empresas líderes a un grupo más amplio.
- Flujos hacia bitcoin: Ver si la demanda institucional puede mantenerse por varias semanas, en vez de aparecer solo en días puntuales.
El resultado electoral debe evaluarse junto con estos indicadores y nunca reemplazarlos.
Conclusión
El hallazgo más contundente de los datos históricos es la recurrencia de subas en Wall Street tras las elecciones de medio término. Pero también destaca que el mercado en 2026 ya se encuentra bastante fuerte antes de la votación.
En cambio, la lección de bitcoin es otra: en tres ciclos, el precio fue más alto un año después, pero los inversores debieron afrontar caídas adicionales. Esto ayuda a comprender los riesgos de mantener, aunque no alcanza para anticipar con certeza el siguiente ciclo.
Las elecciones del 3 de noviembre incidirán en el entorno regulatorio futuro. Pero si el mercado continuará recuperándose hasta 2027, dependerá en última instancia de las ganancias empresariales, la liquidez y la dinámica de los flujos de capital en los próximos años.
Tablas y gráficos históricos: IOSG usando datos diarios de cierre S&P 500 (Yahoo Finance, ^GSPC, sin dividendos) y CoinMetrics BTC PriceUSD.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La ola demócrata arrasa el Congreso, ¿por qué Wall Street apuesta a largo?
Goldman Sachs y Deutsche Bank consideran que el cierre masivo de posiciones de cobertura antes de las elecciones impulsó el rebote, y la compresión de la prima de riesgo sostiene el mercado a corto plazo. Sin embargo, la congelación de la construcción de centros de datos en Texas, las perspectivas de inversión en IA y la posible crisis del techo de la deuda en el segundo trimestre del próximo año siguen siendo riesgos clave. La verdadera prueba de políticas para el mercado comenzará tras la asunción del nuevo Congreso en enero del próximo año.
Precios de las criptos
Más


