
La empresa matriz de GUCCI apunta al negocio del oro tradicional

Mientras las marcas chinas de oro artesanal se acercan cada vez más al segmento del lujo, los grupos internacionales de lujo también han comenzado a entrar al mercado chino del oro desde la dirección opuesta.
Durante la novena Exposición Internacional de Importaciones de China, la marca de joyería Qeelin, perteneciente al grupo Kering, lanzó oficialmente su marca independiente de oro Qeelin GOLD, cuya primera tienda boutique abrirá el 20 de noviembre en Shanghai Portman Henglong Plaza.
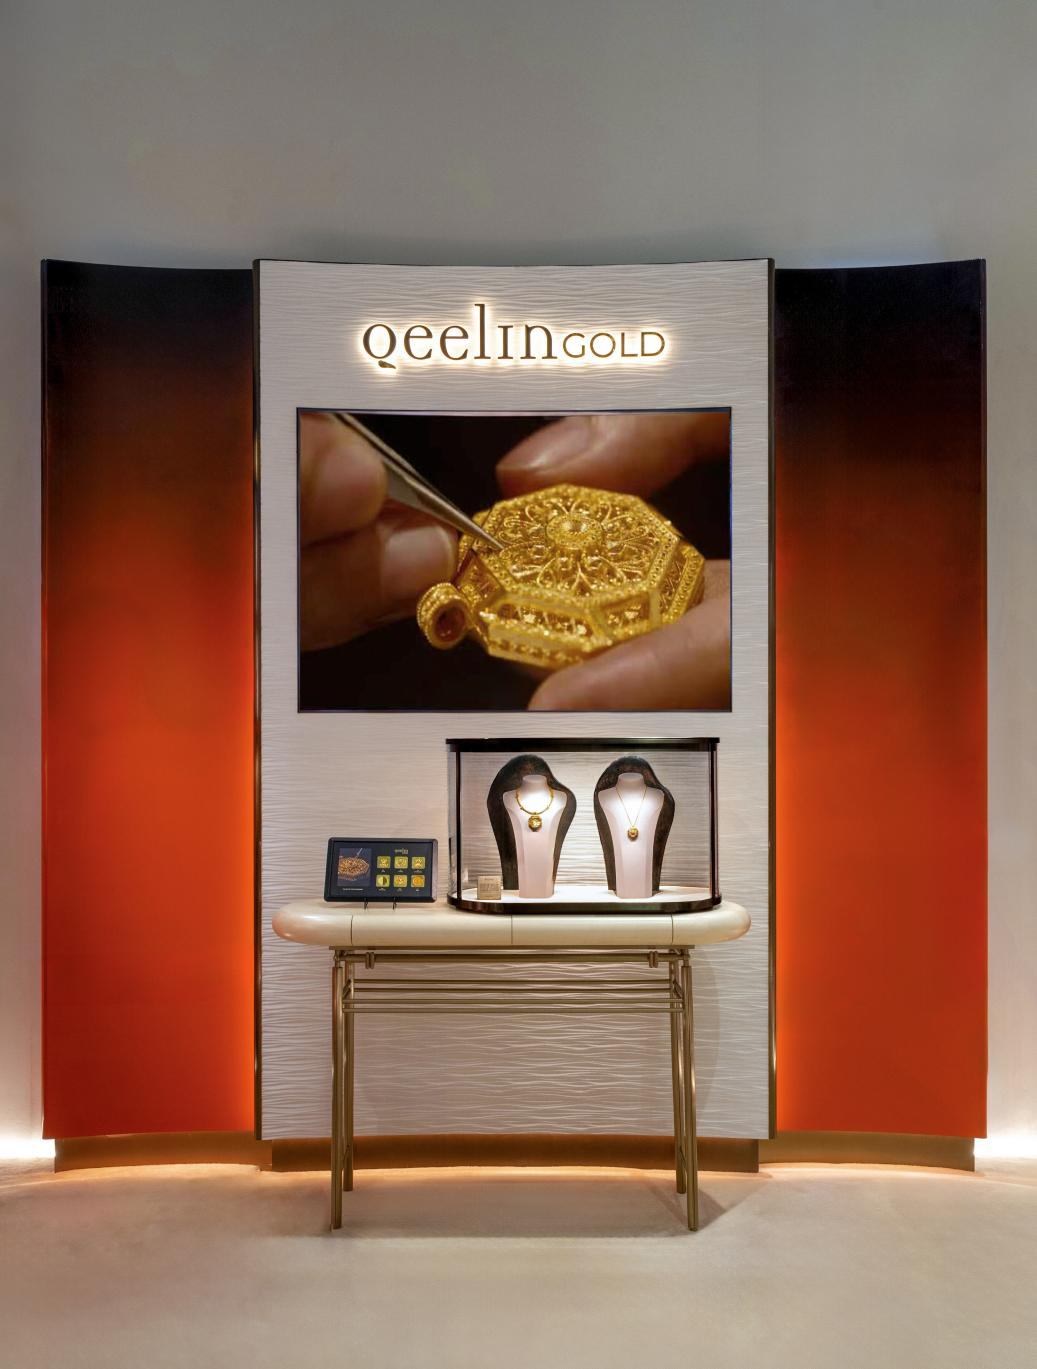
A diferencia de los productos tradicionales de joyería de Qeelin, hechos principalmente de oro de 18K, diamantes y gemas, Qeelin GOLD tiene como material central el oro puro, bajo un modelo de precio fijo.
Aunque la marca no se define explícitamente como "oro de método antiguo", la utilización de técnicas tradicionales como el filigrana, microesferas y grabado, muestra una clara coincidencia con los procesos artesanales de marcas locales premium como Laopu Gold.
Esta no es la primera vez que Kering incursiona en el mercado chino del oro de alta gama.
En noviembre de 2025, el grupo participó en la ronda de financiación serie A de la marca local premium de oro Baolan. Al pasar de la inversión financiera al lanzamiento de una marca independiente, Kering comienza a involucrarse directamente en la competencia del mercado.
El trasfondo de estos cambios es el cruce de dos fuerzas: por un lado, el grupo tradicional del lujo en busca de nuevas fuentes de crecimiento; por el otro, marcas chinas como Laopu Gold, que entran al sector de consumo tradicionalmente dominado por el lujo internacional mediante procesos de alta gama.
Ansiedad por la relevancia de la sangre azul
Kering está atravesando un extenso proceso de reajuste operativo.
El 22 de octubre, el grupo Kering publicó los resultados del tercer trimestre de 2026. Los ingresos del grupo fueron de 3.345 millones de euros, una disminución interanual comparable del 1%. En particular, los ingresos de su marca principal Gucci fueron de 1.291 millones de euros, una baja del 6% interanual, y los ingresos minoristas directos cayeron un 9%.
En los últimos años, Gucci ha sido el principal generador de beneficios para Kering, pero con la desaceleración del consumo global de lujo, la marca sigue bajo presión.
Aún con la renovación del equipo creativo, el ajuste en la estructura de productos y la optimización de canales, la demanda débil en China y otros mercados sigue afectando el proceso de recuperación.
La joyería ha sido uno de los pocos sectores del grupo que mantiene crecimiento en esta etapa.
En el tercer trimestre de este año, el negocio de joyería de Kering alcanzó unos ingresos de 239 millones de euros, un aumento interanual comparable del 11%; durante los tres primeros trimestres acumuló 760 millones de euros, con un crecimiento comparable del 17%.
En diciembre del año pasado, Kering anunció la adquisición gradual de la fabricante italiana de joyas Raselli Franco; en marzo de este año, fundó la división independiente Kering Jewelry, que integra y gestiona conjuntamente los cuatro marcas Boucheron, Pomellato, DoDo y Qeelin.
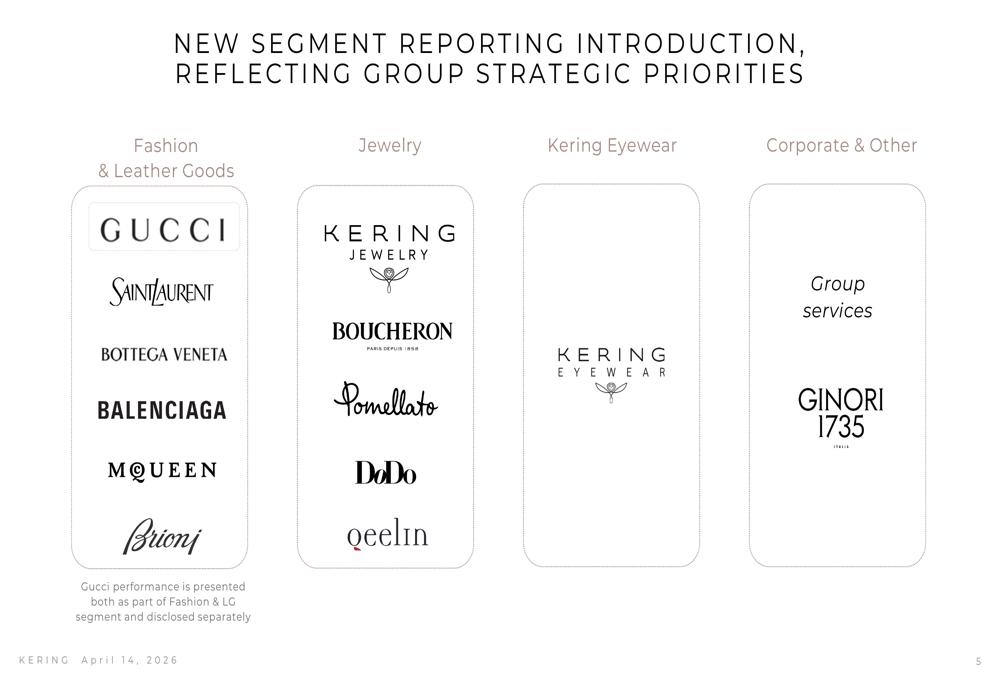
Desde el diseño y la manufactura hasta la venta al por menor, Kering está fortaleciendo la independencia y las capacidades de su cadena de suministro en el negocio de la joyería.
Otro cambio fundamental se está produciendo en el mercado chino de consumo de alta gama.
En los últimos años, Laopu Gold ha construido un sistema de marca similar al lujo internacional, con procesos tradicionales, diseños originales, precios fijos y canales en centros comerciales de alta gama.
De 2023 a 2025, los ingresos de Laopu Gold pasaron de 3.180 millones de yuanes a 27.300 millones, creciendo más de ocho veces en tres años, con incrementos anuales de tres dígitos, siendo el de 2025 aproximadamente del 221% respecto al año anterior.
A pesar de las presiones en el consumo tradicional de joyas de oro, las piezas de alta artesanía siguen disputando mayor parte del gasto de consumo. El auge de marcas como Laopu Gold también ha comenzado a captar la atención de los gigantes internacionales del lujo y de las instituciones financieras.
En septiembre de 2025, Bernard Arnault, presidente y CEO de LVMH, durante un recorrido en Shanghai, visitó en persona la tienda de Laopu Gold en el International Finance Center de Shanghai.
Según los medios, la comitiva de Arnault permaneció unos treinta minutos en la tienda, observando la exhibición de joyas de oro y objetos de arte. Empleados de Laopu Gold confirmaron posteriormente su visita a la sala de lectura de la tienda, aunque no realizó compras.
De acuerdo a un estudio de terceros citado en el reporte semestral de Laopu Gold 2026, el índice promedio de coincidencia de clientes con cinco marcas internacionales de lujo pasó del 77,3% en julio de 2025 al 84,6% en agosto de 2026.
Esta competencia ya no se limita al presupuesto de compra de consumidores premium, sino que se extiende gradualmente al modo en que se define el valor del lujo.
Durante mucho tiempo, las marcas europeas de lujo se han apoyado en la historia, el diseño, la herencia artesanal y la identidad para justificar precios elevados. Sin embargo, ante el constante incremento de precios y el cambio en el entorno de consumo, este relato enfrenta desafíos.
Las marcas chinas premium de oro ofrecen otra interpretación del valor: insisten en la herencia cultural y la artesanía compleja, pero también incorporan el valor medible del material oro.
El auge de marcas como Laopu Gold demuestra que la cultura y el arte tradicionales chinos también pueden sostener precios premium, sin depender exclusivamente del aval identitario de las marcas europeas.
El negocio del oro, diferentes caminos, metas inciertas
Qeelin es una de las marcas de joyería de Kering con mayor base en el mercado chino.
Fundada en 2004, la marca usa símbolos culturales orientales como el calabazo y el ruyi en sus diseños, empleando principalmente oro de 18K, diamantes y gemas.
Desde su integración a Kering en 2013, la marca ha ampliado su presencia en China; de sus 108 tiendas globales, 66 se ubican en el país.
Los productos de lanzamiento de Qeelin GOLD mantienen el lenguaje de diseño oriental de larga data en la marca.
La serie BAJING, por ejemplo, se inspira en conceptos arquitectónicos tradicionales chinos como la ventana octogonal y el artesonado. Según Diario de Valores de Shanghái, en la Expo se mostró una obra valuada en 126.000 yuanes y otra hecha a medida en unos 450.000 yuanes.
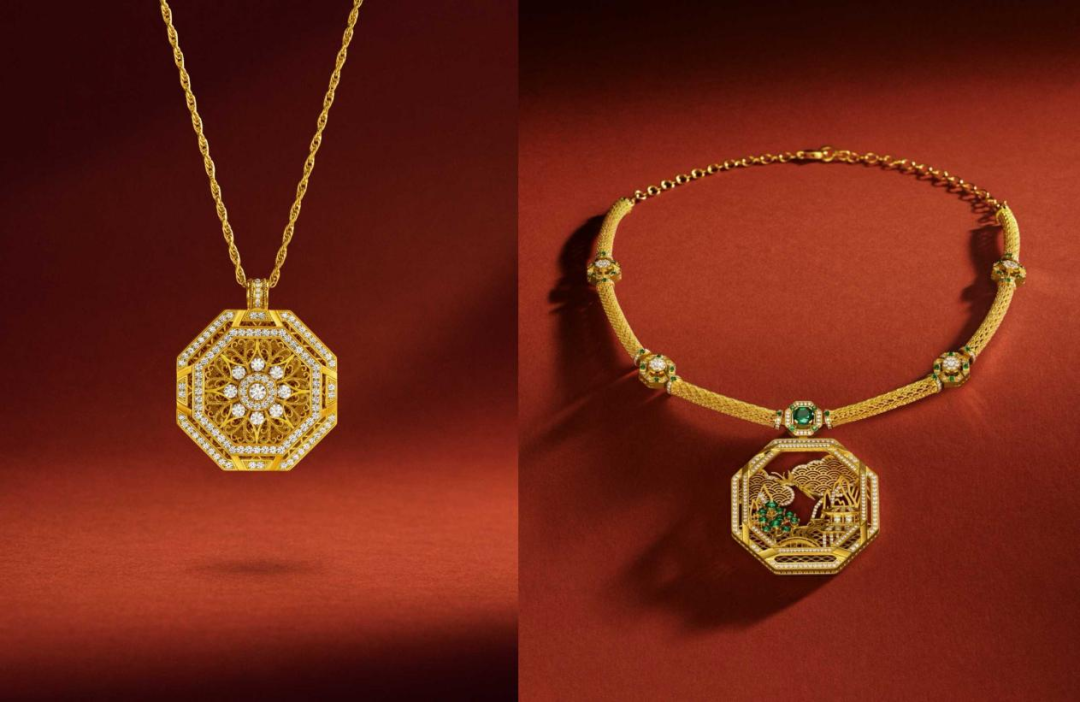
En el futuro, la tienda también ofrecerá las series WULU y FUDAO. La primera continúa la reconocida silueta de calabazo de Qeelin, mientras que la segunda utiliza murciélagos como símbolo tradicional de buena fortuna.
Aunque Qeelin GOLD aún no ha publicado la gama completa de precios de sus productos, la tarifa de las joyas en oro de 18K de Qeelin ya se cruza con el rango central de precios de Laopu Gold.
Por ejemplo, el icónico collar de calabazo WULU en oro rosa de 18K con ágata roja y diamantes de Qeelin cuesta 17.800 yuanes, similar al costo de algunos colgantes pequeños de Laopu Gold con diamantes.
En el segmento más alto, en la tienda oficial de Laopu Gold en Tmall, los productos de más de 100.000 yuanes, excluyendo los objetos de arte, suelen ser pulseras de cuentas o brazaletes de unos 60 gramos de oro; colgantes y collares son menos comunes en ese rango.
Esto indica que Qeelin GOLD podría optar por una estrategia de posicionamiento más elevada que el conjunto total de productos de Laopu, aunque dependerá de cuáles sean finalmente los productos y precios principales de la nueva marca.
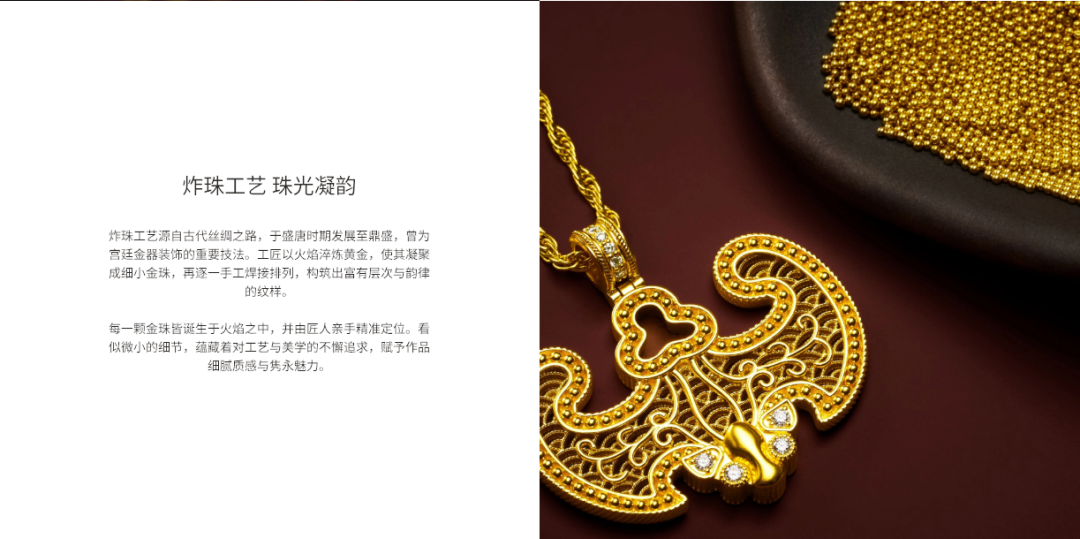
Esta diferencia también se extiende a la concepción del negocio del oro por ambas partes.
Aunque los materiales y técnicas han cambiado, Qeelin GOLD mantiene la lógica de diseño de joyería, centrada en los símbolos culturales, la estética contemporánea y las piezas para lucir. Laopu Gold, en cambio, busca expandir el negocio del oro más allá de la joyería.
Xu Gaoming, presidente de Laopu Gold, declaró anteriormente: “La posición de nuestros productos determina que nuestros principales clientes no están en las joyas, sino en los objetos de oro.”
Agregó además que Laopu es una marca de gama completa basada en el oro, que no debe definirse solo como una marca de joyería de oro.
Más allá de la joyería, Laopu Gold ya cuenta con teteras, juegos de té, sellos, pisapapeles, ruyi y objetos ornamentales hechos de oro, con precios que van desde cientos de miles a varios millones de yuanes.
Aunque las direcciones operativas de ambas marcas no son completamente iguales, esto no impide que compitan por consumidores de alto patrimonio similares.
Laopu Gold está presente ya en centros comerciales de alto nivel como Beijing SKP, Shanghai Henglong y Hong Kong IFC. La primera tienda de Qeelin GOLD en Shanghai Portman Henglong congrega a marcas internacionales de joyería como Cartier y Bulgari. En septiembre de este año, la marca local premium Junpei también se estableció allí.
Los espacios comerciales que solían estar dominados principalmente por marcas de lujo internacionales, se están convirtiendo en escenarios donde las marcas chinas de oro de alta gama construyen identidad de marca.
En el tema común del lujo, lograr que el consumidor reconozca el valor es, en ocasiones, más importante que cuánto vale realmente ese producto.
Al apartarse de la narrativa tradicional europea del lujo basada en la historia de marca e identidad, Laopu Gold propone una nueva vía para elevar el valor del lujo, combinando el valor medible del oro con artesanía tradicional, diseño cultural y experiencias en centros comerciales premium.
Pero esta respuesta también tiene su límite: cuando el oro se convierte en la razón clave del precio elevado, el precio transparente del metal sirve como referencia para que el consumidor evalúe el sobreprecio.
Cuando el precio del oro subió rápidamente, los productos de precio fijo de Laopu ajustaron sus tarifas con retraso y, sumados a los descuentos en tiendas, se volvieron muy atractivos. Pero, en la caída temporal del oro en 2026, esta ventaja comenzó a ser cuestionada.
El reto para Qeelin GOLD es otro: poder transferir el valor de su marca existente al mercado del oro puro, atrayendo nuevos clientes, y no simplemente logrando que los antiguos pasen del oro de 18K al oro puro, como sustitución interna de productos.
En ese sentido, la entrada de Kering al mercado del oro puro no es una simple degradación de su estatus, ni necesariamente significa aprender humildemente de las marcas chinas de oro.
Más bien, evalúa nuevamente por qué los consumidores chinos de alta gama están dispuestos a pagar un sobreprecio.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El IPC de EE.UU. vuelve a superar las expectativas y la advertencia de Waller se cumple; Wall Street se centra en si la suba de tasas en diciembre será de 25 o 50 puntos básicos, y la “nueva agencia de comunicación de la Reserva Federal” enfrenta desafíos con la estrategia de incrementos intermitentes.
El "nuevo portal de la Reserva Federal" señaló que Waller planteó antes de la publicación del IPC la posibilidad de un aumento de 50 puntos básicos en las tasas de interés en diciembre, aunque hasta ahora ningún otro funcionario de la Reserva Federal ha respondido públicamente. Además de un solo aumento de 50 puntos básicos, la Reserva Federal también podría optar por señalar incrementos consecutivos en diciembre y enero. En Wall Street, la opinión generalizada es que las presiones inflacionarias siguen siendo persistentes, lo que refuerza aún más los argumentos para una subida en diciembre. Sin embargo, no existe consenso sobre un aumento de 50 puntos básicos. El mercado teme que la Reserva Federal extienda el ciclo de ajuste.
¡El CPI impacta fuertemente los bonos estadounidenses! El rendimiento a 2 años sube más de 20 puntos básicos en sesión, y el oro y la plata caen significativamente.
Tras la publicación del IPC, los operadores comenzaron a prever una menor probabilidad de un aumento de tasas de 50 puntos básicos en diciembre; la votante de la Reserva Federal de este año, Logan, afirmó que este invierno podría ser necesario subir las tasas más rápidamente y que la Fed aún necesita al menos dos alzas adicionales de 25 puntos básicos antes de hacer una pausa. Posteriormente, el rendimiento de los bonos del Tesoro estadounidense se amplió aún más, con el rendimiento a 10 años superando nuevamente el 5.0% y subiendo más de 10 puntos básicos durante el día; el oro al contado cayó más de un 3% y la plata al contado cayó más de un 4% en algún momento.

 VIPEstrategia semanal SK Hynix

Precios de las criptos
Más


