
Après 3 mois de farming, seulement 10 dollars reçus : devons-nous abandonner les airdrops ?

Le véritable esprit des airdrops consiste à offrir une surprise et une récompense aux utilisateurs fidèles.
Un airdrop devrait être une surprise agréable, une subvention pour les utilisateurs fidèles.
Auteur : OxTochi
Traduction : Chopper, Foresight News
Je me souviens encore de la première fois où j'ai reçu un airdrop de cryptomonnaie, comme si c'était hier. C'était en 2020, à l'époque où j'étais occupé à accomplir des tâches de bounty sur Bitcointalk. Un matin, j'ai été réveillé par la notification WhatsApp d'un message d'un ami.
« As-tu déjà utilisé Uniswap ? » m'a-t-il demandé. J'ai répondu « Oui », puis il a dit : « Alors tu devrais pouvoir réclamer 400 tokens UNI, qui valent déjà plus de 1 000 dollars. » Je me suis précipité sur le compte Twitter d'Uniswap pour trouver le lien de réclamation, et après avoir reçu les tokens, je les ai immédiatement vendus.
C'était aussi simple que cela, de « l'argent gratuit » tombé du ciel. Pas besoin de remplir de formulaire, pas besoin de monter en niveau sur Discord, ni de respecter des règles du type « il faut contribuer pour recevoir ».
Avec le recul, ce moment a vraiment défini ce que devrait être un airdrop : une surprise, une « subvention » pour les utilisateurs qui aiment et utilisent déjà le produit, et non pas ce que c'est devenu aujourd'hui, une série d'activités sans valeur.
L'âge d'or des airdrops
Par la suite, j'ai aussi reçu l'airdrop de 1Inch ; à l'époque, tout portefeuille éligible à l'airdrop UNI pouvait aussi recevoir 1Inch. Mais c'est l'airdrop de dYdX qui a vraiment changé ma perception du « jeu des airdrops ».
À ce moment-là, pour participer, je devais transférer de l'ETH sur le protocole dYdX. La plupart des Layer2 n'étaient alors qu'à l'étape du whitepaper, et les frais de cross-chain étaient exorbitants. J'ai effectué quelques transactions pour générer du volume, pas beaucoup, puis j'ai retiré mes fonds. En une journée d'opérations, j'ai fini par recevoir un airdrop à cinq chiffres (en dollars), ce qui me semble encore incroyable aujourd'hui.
La valeur totale des airdrops que j'ai reçus a culminé à plus de 20 000 dollars. Pour être honnête, j'en ai vendu la moitié en cours de route, car après tout, c'était de « l'argent gratuit » ; il vaut mieux sécuriser ses gains.
L'airdrop de dYdX m'a donné mon premier vrai capital, que j'ai directement investi dans le secteur DeFi. Pendant le « DeFi Summer », je faisais du yield farming sur Juldswap, et je gagnais environ 250 dollars par jour. Honnêtement, cette période me manque beaucoup.
Le déclin des airdrops
Bien sûr, ces beaux jours ne pouvaient pas durer éternellement. Après dYdX, j'ai participé successivement aux airdrops de Scroll, Arbitrum, Optimism et zkSync, et c'est avec zkSync que j'ai commencé à vivre mes « mauvaises expériences d'airdrop ».
Cependant, je n'oublierai jamais l'airdrop de Scroll. Tout le monde avait des attentes énormes, et même le fameux tweet de Sandy, cofondateur, « abaissez vos attentes », n'a pas refroidi l'enthousiasme général.
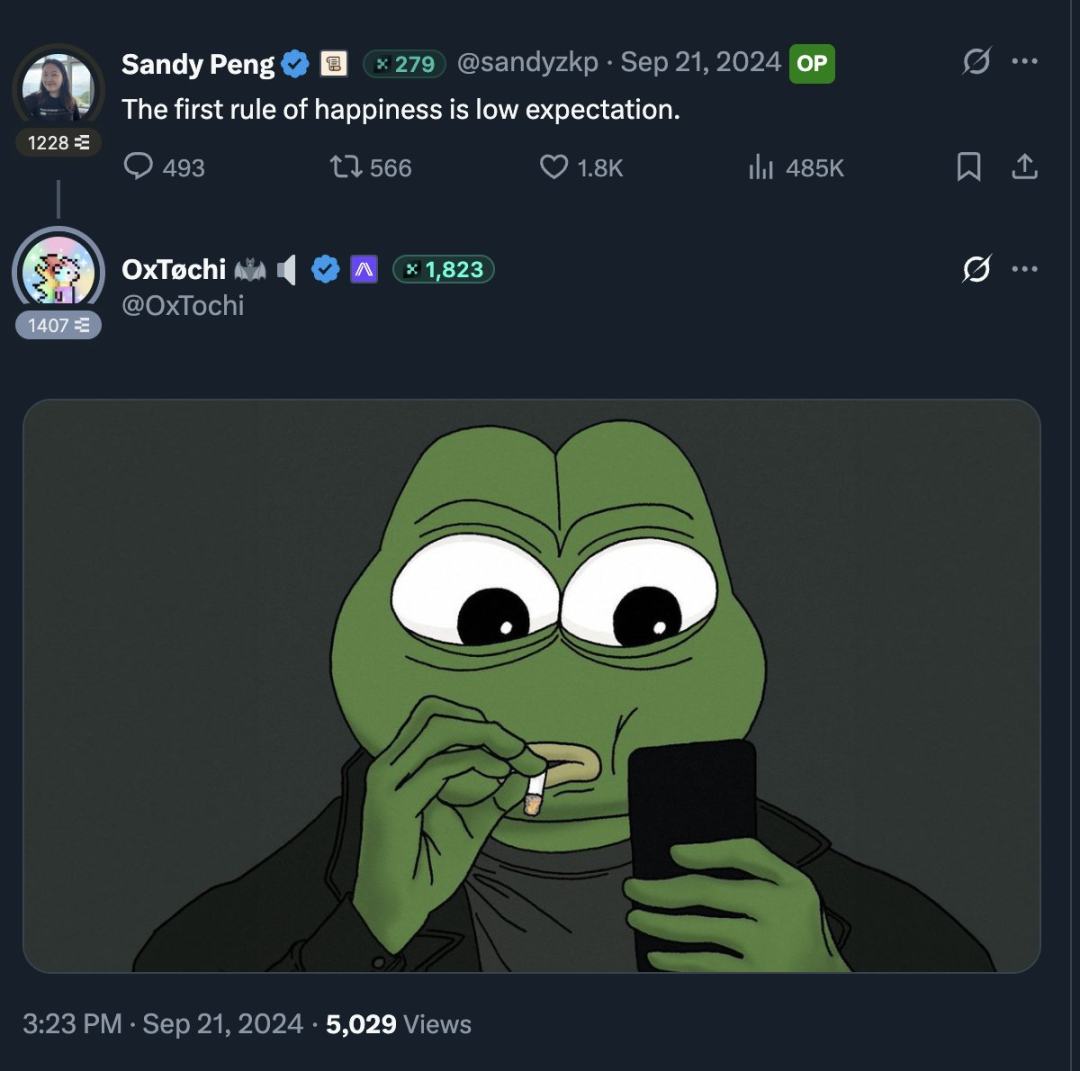
Les attentes n'ont cessé de grimper, jusqu'à ce que la déception s'abatte. Le montant de l'airdrop de Scroll était ridiculement bas, presque une blague. L'humeur de la communauté crypto est passée de l'excitation au désespoir en un instant. Honnêtement, cet airdrop m'a vraiment marqué, et j'ai juré de ne plus jamais participer au « minage d'airdrop » sur Layer2.
Si cela n'avait été que Scroll, j'aurais peut-être pu l'accepter. Mais ce qui m'a vraiment dérangé, c'est de réaliser que ce genre de « airdrop de mauvaise qualité » allait devenir la norme.
Le chaos actuel des airdrops
Avançons jusqu'à aujourd'hui, la scène des airdrops est tout simplement catastrophique. Les « airdrops surprises » d'autrefois sont devenus un business d'« attaques industrielles de sybil pour farmer les airdrops ».
Il faut passer des mois, voire des années, à interagir avec différents protocoles : cross-chain, ajout de liquidité, brûler du gas, et construire une soi-disant « fidélité utilisateur ». Au final, obtenir un airdrop dépend du hasard, et même si on en reçoit un, le montant est dérisoire. Pire encore, il y a maintenant des pratiques telles que « la fenêtre de réclamation de l'airdrop n'est ouverte que 48 heures » ; Sunrise a été, je crois, le premier à faire cela.
Même si tu attends enfin le jour de la réclamation, tu te rends compte que le montant ne correspond pas du tout au temps et aux coûts investis, et il y a souvent un plan de vesting absurde. Par exemple, l'airdrop de 0G Labs doit être débloqué sur 48 mois, par trimestres — 48 mois, soit quatre ans !
Il y a tellement de situations de ce genre aujourd'hui que, lorsque je vois des tweets sur les « airdrop Alpha », ma première réaction est : « Encore un airdrop ‘jambe de moustique’. »
Le jeu entre les projets et les utilisateurs
Voici la réalité : ces dernières années, la mentalité des utilisateurs est devenue purement « utilitariste », inutile de le cacher. Aujourd'hui, tout le monde utilise un produit uniquement pour obtenir des récompenses ; personne ne va passer des heures à cliquer ou à contribuer à la communauté pour une soi-disant culture de l'écosystème.
Et les équipes de projet ? Elles veulent certes des utilisateurs fidèles, mais elles veulent surtout des « beaux chiffres » à montrer aux VC : nombre d'utilisateurs élevé, grande taille de communauté. Ces chiffres leur permettent de gonfler la valorisation lors de la préparation de leur pitch deck pour lever des fonds. Ainsi, la relation entre utilisateurs et équipes de projet est devenue un jeu de « gonfler les chiffres » contre « empêcher la manipulation des chiffres ».
Le résultat ? Personne n'est satisfait. Les utilisateurs ont l'impression d'être dupés, et les équipes de projet font face à des problèmes de rétention.
À quoi devrait ressembler un airdrop ?
Si je devais redessiner un airdrop, je reviendrais probablement au modèle Uniswap : pas de promesses, pas de classement, juste une surprise pour les utilisateurs fidèles un jour donné. Rien que cela réduirait le phénomène de « farming industriel d'airdrops » et limiterait les attentes irréalistes des utilisateurs.
Ou alors, s'inspirer du modèle d'airdrop « prévente » de Sui, en fixant une Fully Diluted Valuation (FDV) raisonnable, permettant aux premiers contributeurs et utilisateurs d'acheter des tokens à des conditions avantageuses.
Les projets qui se rapprochent le plus de ce modèle aujourd'hui sont probablement Cysic et Boundless. Ils utilisent un « système de niveaux » pour récompenser les utilisateurs avec des remises en prévente en fonction de leur contribution à l'écosystème.
Ou alors, supprimer complètement les airdrops et se concentrer sur la création de produits réellement utilisables : développer quelque chose qui correspond réellement au marché, établir un modèle de revenus solide, au lieu de copier-coller la même chose 200 fois. Franchement, c'est ce qui sert le mieux les intérêts à long terme de la communauté crypto.
Conclusion
L'état actuel des airdrops est tout simplement déplorable. Ils ne rendent pas justice aux utilisateurs qui passent du temps à « farmer » les airdrops, et ils n'aident pas non plus les équipes de projet à construire une vraie communauté.
Au final, tout le monde a l'impression d'être utilisé. Peut-être qu'abandonner les airdrops et se concentrer sur la création de produits qui permettent à tout le monde de gagner de l'argent serait un meilleur choix ?
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Rapport financier de Nvidia, IPO trillionnaire d'Anthropic : les tests majeurs du trading AI arrivent la semaine prochaine
Les répercussions de la démission de Jensen Huang ne se sont pas encore dissipées. La semaine prochaine, le secteur de l'IA devra relever un double défi majeur : le premier rapport financier de Nvidia après l'ère Huang et, si les résultats sont inférieurs aux attentes, la punition du marché pourrait être amplifiée ; Anthropic se prépare quant à elle à une introduction en bourse retentissante avec une valorisation de plusieurs billions. Ces deux suspenses successifs détermineront directement si la confiance mondiale du capital envers l'IA peut perdurer.

Perspectives de Goldman Sachs sur les marchés mondiaux : Les dépenses d’investissement en IA atteindront un sommet l’an prochain, forte décélération de la croissance des bénéfices, les géants du cloud deviennent des “actifs défensifs”
La stratégie boursière mondiale de Goldman Sachs pour 2027 indique que la vague de dépenses d'investissement liée à l'IA approche de son apogée, entraînant un ralentissement significatif de la croissance des bénéfices à l'échelle mondiale. La croissance des bénéfices du S&P 500 devrait passer de 36 % à 11 %, avec des pressions de dépréciation qui commencent à apparaître progressivement. Toutefois, la valorisation des géants du cloud a déjà été ajustée à un ratio cours/bénéfices attendu de 19,7, inférieur à celui du secteur des biens de consommation essentiels, ce qui leur confère un statut d'actifs « relativement défensifs ». Goldman Sachs prévoit un objectif de 8 700 points pour le S&P 500 et recommande une surpondération des marchés américain et japonais, tout en sous-pondérant l'Europe.
Avec 135 milliards de dollars en actions Nvidia, Jensen Huang va-t-il vendre pour encaisser ?
Après la démission de Jensen Huang, ses 812 millions d'actions Nvidia, d'une valeur de 135 milliards de dollars, deviennent un « poids important » pour le cours de l'action. La possibilité de vendre ces actions est soumise à des restrictions légales et de marché : il doit attendre la divulgation d'informations négatives non publiques avant de pouvoir les vendre conformément à la réglementation, et leur volume représente l'équivalent du volume d'échanges sur le marché pendant six jours. La liquidation à grande échelle devra donc s'étaler sur plusieurs mois.

Y aura-t-il encore le traditionnel rallye de Noël sur le marché américain cette année ?
Après une reprise technique et au niveau des positions sur le marché américain, Goldman Sachs, Morgan Stanley et JPMorgan ont successivement émis des signaux de rebond de fin d’année. Le désengagement extrême des positions, le retour à la moyenne des valorisations et le soutien saisonnier constituent ensemble les conditions d’un short squeeze. Cependant, l’inflation annuelle des prix à l’importation pour le secteur manufacturier mondial atteint environ 24 %, dépassant ainsi le pic de la pandémie, et l’addition liée à l’inflation arrivera à échéance au premier trimestre de l’année prochaine. Goldman Sachs met en garde : si l’euphorie de fin d’année se concrétise, elle risque d’épuiser les marges de progression pour l’avenir.

Prix des cryptos
Plus


