
La stratégie Bitcoin de MicroStrategy manque l'entrée dans le S&P 500

Strategy, le plus grand détenteur d'entreprise de Bitcoin au monde, a été exclu du S&P 500 lors du dernier rééquilibrage.
Strategy, anciennement connue sous le nom de MicroStrategy, s’est forgée une réputation en tant que plus grand détenteur de Bitcoin parmi les entreprises mondiales, mais la société a été exclue du S&P 500 lors du dernier rééquilibrage.
Cette décision a surpris de nombreux membres de la communauté crypto, qui s’attendaient à ce que l’entreprise dirigée par Michael Saylor rejoigne les rangs des sociétés américaines les plus valorisées. Notamment, la plateforme de trading crypto Robinhood a été incluse dans l’indice.
Pourquoi Strategy a-t-elle été exclue de l’inclusion dans le S&P 500 ?
S&P Dow Jones Indices ne divulgue pas les raisons spécifiques pour lesquelles certaines entreprises sont exclues, mais ses critères exigent que les sociétés affichent des bénéfices positifs sur les quatre derniers trimestres, y compris le plus récent. Le bilan financier de Strategy ne répond pas à cette exigence.
Depuis son virage vers le Bitcoin en 2020, les résultats de l’entreprise ont fortement fluctué en fonction du prix du BTC.
Au deuxième trimestre de cette année, la hausse de la valorisation du Bitcoin a permis à Strategy d’enregistrer un bénéfice net supérieur à 10 billions de dollars. Cependant, un trimestre plus tôt, une chute du BTC a forcé la société à enregistrer une perte nette de 4,2 billions de dollars.
Cette instabilité a probablement pesé dans la décision d’exclure l’action malgré sa capitalisation boursière et son volume d’échanges.
« Les finances de MicroStrategy sont dominées par les gains/pertes non réalisés sur les avoirs en Bitcoin, ce qui fait passer ses revenus de gros profits à de grosses pertes d’un trimestre à l’autre », a déclaré l’analyste crypto Vincent Van Code sur X.
En effet, l’ajout potentiel de Strategy au S&P 500 aurait une portée allant au-delà du prestige. L’indice sert de référence à des billions de dollars de fonds institutionnels et d’ETF, ce qui signifie que l’inclusion suscite souvent une pression d’achat supplémentaire.
Strategy, qui détient actuellement 636 505 BTC dans sa trésorerie d’entreprise, pourrait utiliser cette reconnaissance pour attirer davantage d’investisseurs traditionnels vers cette industrie émergente.
Dans cette optique, certains membres de la communauté crypto estiment que l’indice devrait s’adapter à la nouvelle réalité financière que représente le Bitcoin.
« Le S&P 500 a besoin de MSTR, MSTR n’a pas besoin du S&P 500. Bitcoin mérite une place dans chaque compte de retraite », a déclaré Jeff Walton, vice-président de la stratégie Bitcoin chez Strive.
Pour étayer ce point, Saylor a souligné que l’action de la société a généré un rendement près du double de celui du Bitcoin lui-même. Il a ajouté qu’elle a surpassé les actifs traditionnels tels que le S&P 500.
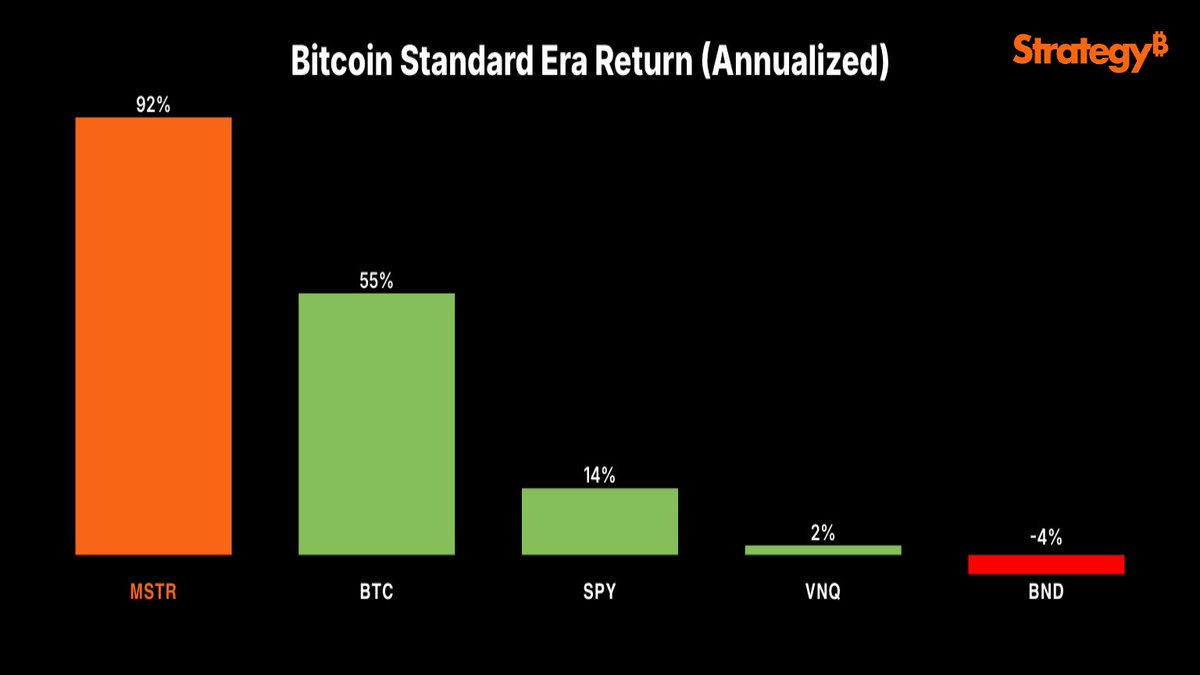 Performance de l’action Strategy vs. indice S&P 500. Source : Michael Saylor
Pendant ce temps, la prochaine opportunité d’inclusion aura lieu en décembre, lorsque S&P annoncera ses nouveaux ajustements trimestriels.
D’ici là, l’exclusion de Strategy met en lumière la tension entre les métriques financières traditionnelles et l’influence volatile mais croissante des actifs numériques.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les fonds spéculatifs viennent de reconstruire leur position longue sur la technologie, mais le support clé du Nasdaq commence déjà à s'affaiblir.
L'indice Nasdaq 100 s'approche de la limite inférieure de sa zone de fluctuation de plusieurs mois ; les contrats à terme ont franchi la ligne de tendance haussière et la moyenne mobile à 100 jours, montrant un affaiblissement technique. Les fonds spéculatifs ont massivement acheté des actions technologiques récemment, et leur concentration de positions accentue les risques de baisse. Les controverses sur la sécurité de l'IA et les risques d'approvisionnement énergétique constituent des catalyseurs doubles. Si le support clé est perdu alors que la peur du marché demeure faible, la volatilité pourrait être réévaluée.
Le rendement des obligations américaines à 10 ans dépasse 5 % ! L’« oracle » avertit : la vague de ventes n’est pas terminée
Steven Barrow, directeur de la stratégie G10 chez Standard Bank, qui avait été le premier à prédire une hausse de 5 % en février de cette année, a relevé sa prévision pour le rendement des obligations américaines à 10 ans à 5,2 % d'ici la fin de l'année, et prévoit qu'il atteindra 5,3 % au premier trimestre 2027. Il souligne que la pression sur les chaînes d'approvisionnement, le changement climatique et les restrictions de la politique migratoire américaine sur l'offre de main-d'œuvre deviennent plus fortes qu'auparavant. L'indice du dollar américain a enregistré une hausse quotidienne maximale de 0,6 %, laissant entrevoir sa meilleure performance quotidienne depuis le 17 juin.
Promouvoir à contre-courant dans la tempête du « ralentissement de l'IA » ? Selon les rumeurs, Kioxia prévoit une introduction en bourse aux États-Unis pour lever au moins 10 milliards de dollars.
Il est rapporté que Kioxia envisage de lever 10 milliards de dollars en s'inscrivant aux États-Unis.

La construction de la puissance de calcul IA passe de la « pénurie d’électricité » à la « pénurie de talents » : la montée de la modularité offre de nouvelles opportunités à Schneider, Vertiv et Eaton
Bernstein a récemment publié un rapport de recherche indiquant que, dans le contexte de l'expansion rapide des capacités de calcul de l’IA, la principale contrainte au développement des centres de données est en train de changer.

Prix des cryptos
Plus


